研报|一季度经济实现“开门红”,股债市场窄幅震荡——资产配置周报20250420
- 2026-11-09 08:40:38
一
资产表现回顾
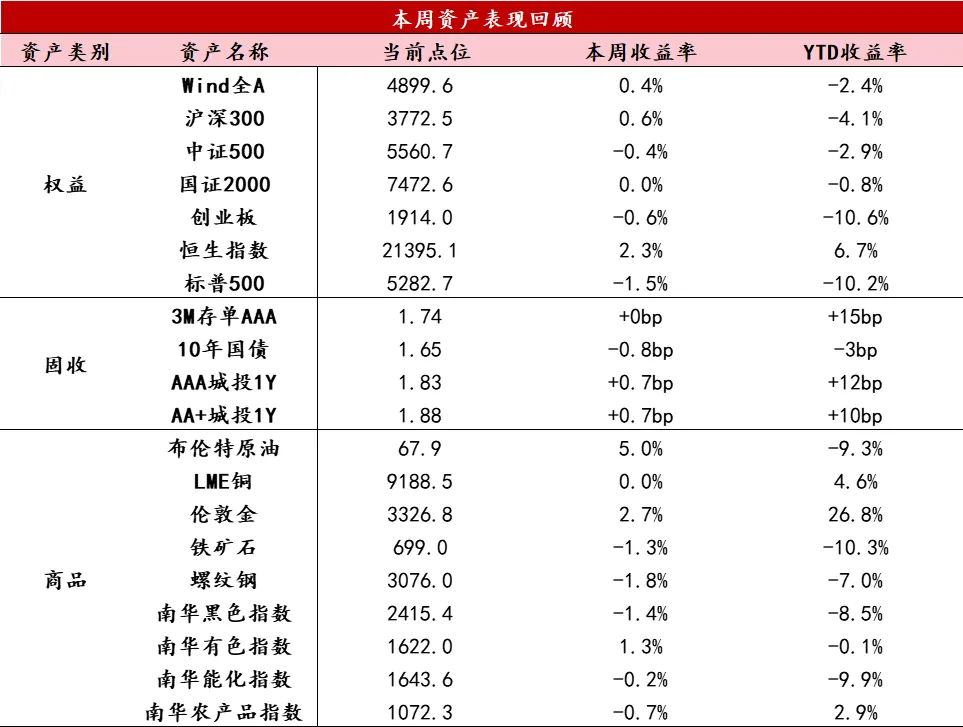
【股票】本周鲍威尔就特朗普的关税政策影响发出强烈警告,市场对美联储降息预期进一步降温;国内方面,国家队再度发力托举权重指数,A股市场持续缩量、窄幅波动。全周来看,万得全A上涨0.39%,上证指数上涨1.19%、深成指下跌0.54%、创业板指下跌0.64%、科创50下跌0.31%、北证50上涨3.48%。资金方面,周内日均成交额大幅缩量至约1.1万亿,融资余额小幅减少,仍在1.8万亿附近,股票ETF份额增速下降。风格上,大盘价值表现占优,大盘成长表现垫底。行业方面,关税博弈交易降温,农林牧渔、国防军工跌幅靠前,红利板块和“政策预期”相关的银行、地产表现靠前。港股市场与A股同频,修复幅度大于A股,恒生指数全周上涨2.3%,恒生科技下跌0.27%。南向资金全周净买入220亿。关税博弈后,上证指数录得“九连阳”,但成交明显缩量,结构表现集中在上证50与红利蓝筹,中大盘成长整体低迷。关税战持续恶化的概率降低,但贸易成本增加导致的基本面走弱或许仍未充分计入权益资产价格。考虑到国家队资金的护盘意图较为明显,指数向下的调整幅度相对有限。后续各类资金特别是机构资金的行为模式与心态变化,是下一阶段市场走势的关键变量。预计基本面或者基本面预期的好转,将是机构资金出手的催化剂。当前权益市场处于“垃圾时间”,参与性价比不高。中长期来看,权益资产充分调整后或将迎来重要抄底窗口,A+H估值水平处于全球较低水位,且相较于美股筹码结构更优,中期配置价值凸显。
【固收】本周债市呈现窄幅震荡行情。随着关税政策带来的剧烈冲击逐步平息,债市缺乏明显的主线交易逻辑。一季度经济数据超市场预期,超长期特别国债发行计划公布,叠加国内稳增长政策预期升温,对债市形成一定压制。4月17日央行公开市场再度转为净投放,但资金面难言全面宽松,长短端利率表现有所分化。4月18日10年期国债活跃券收于1.65%。预计后续债市仍将处于窄幅震荡状态,进一步向下突破的可能性相对有限。
【商品】本周南华商品指数震荡上行,周度上涨0.40%,主要品种板块来看,贵金属指数(3.64%)和原油指数(3.85%)涨幅居前,黑色指数(-1.42%)和农产品指数(-0.66%)跌幅较大。关税战暂无明显缓和迹象,日本、欧盟表态难对美让步,美国还宣布对中国建造船只加征“港口费”,美联储主席鲍威尔承认正面临就业和通胀双重目标相互冲突的挑战,且明确表示不会因市场波动而采取紧急救市措施。黄金年初至今已上涨27%,尽管短期来看正在积累回调风险,但市场避险需求旺盛,任何大幅回调都可能吸引新的买盘,黄金长线支撑稳固,后市或将延续牛市行情。原油价格震荡走强,主要原因包括:一是油价中枢下移,关税风险计价;二是美国制裁伊朗,地缘扰动再起;三是OPEC+部分成员国再提补偿减产计划。黑色板块品种跌多涨少,焦煤、焦炭等开始企稳,钢材弱势盘整,黑色系中长期需求依旧偏空。
数据来源:Wind资讯
二
要闻解读
1
宏观经济:一季度经济数据
4月16日,国家统计局发布经济数据,一季度国内生产总值318758亿元,按不变价格计算,同比增长5.4%,环比去年四季度增长1.2%,超出市场预期,工业增加值、社会消费品零售总额、固定资产投资等主要分项均有超预期表现。具体来看:
一季度全国规模以上工业增加值同比增长6.5%,比去年全年加快0.7个百分点,政策支持及出口相关行业表现亮眼;社会消费品零售总额124671亿元,同比增长4.6%,比去年全年加快1.1个百分点,“以旧换新”政策持续显效;全国固定资产投资累计同比增速为4.2%,较1-2月上升0.1个百分点,较去年全年上升1个百分点,中央投资和“两重两新”政策是主要动力;美元计价出口金额8538.51亿美元,同比增长5.7%,较去年四季度回落4.18个百分点;进口金额5806.96亿美元,同比增速为-7.0%,较去年四季度末回落5.3个百分点。
一季度GDP平减指数为-0.77%,是2023年二季度以来连续第八个季度为负值,表明量增价跌、以价换量的低通胀局面仍然延续。
总体来看,在去年四季度以来政策发力和抢出口等因素带动下,一季度经济数据实现“开门红”,为实现全年经济增长目标奠定了良好基础。随着关税政策的落地,二季度出口及相关领域面临较大下行压力,后续关注4月中央政治局会议以及增量刺激政策的出台和落地情况。
2
高频数据
从本周高频数据来看,经济恢复动能有所放缓,出口下行影响初步显现,地产销售继续走弱。
生产:本周工业生产景气度有所下行,上游开工延续改善,但出口关联度较高的中游生产普遍回落。
消费:本周地铁客运量增速回落,执行航班提升,汽车及部分家电销售增速放缓。
投资:本周地产销售继续走弱。基建实物工作量边际回暖。
价格:本周原油价格回升,金价再创新高。国内猪肉价格环比回升,蔬菜价格回落。
免责声明:本文所含来源于公开资料的信息,本公司不保证所包含的信息及相关建议不会发生任何变更。若资料中所含信息发生变化,本公司可在不发出通知的情形下做出修改。本公司已力求材料内容的客观、公正,但文中的观点、结论及相关建议仅供参考,不代表任何确定性的判断,投资者据此操作,风险自负。本资料版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式复制、发表等。
本文由五矿信托出品