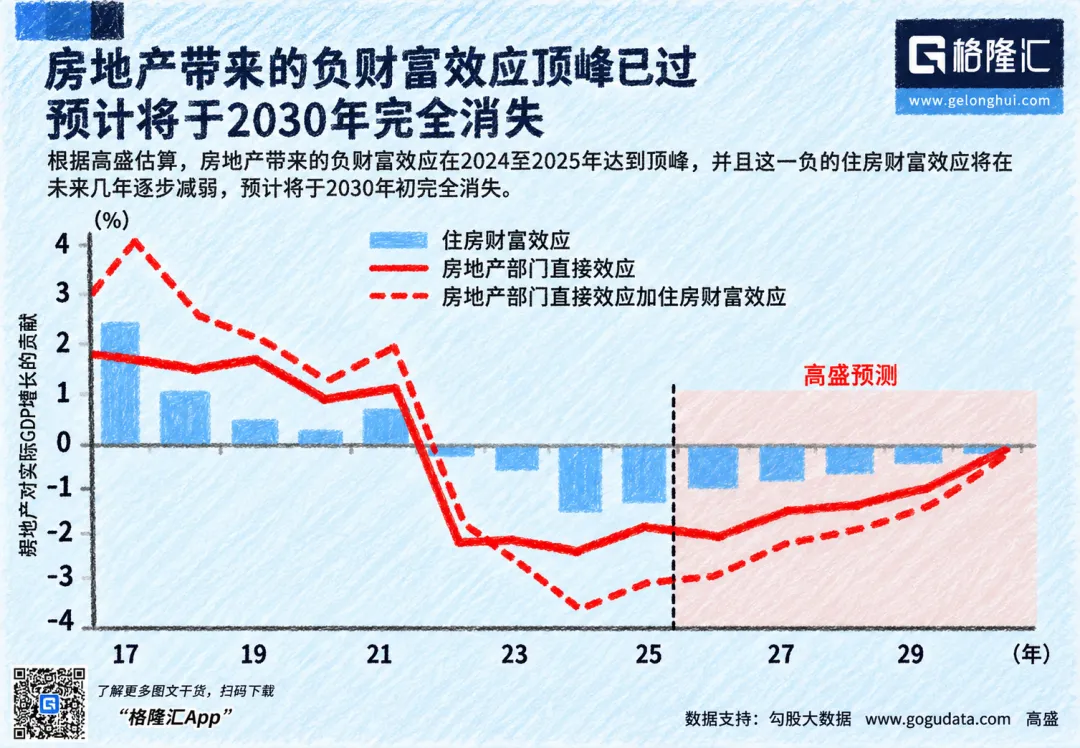
高盛最新的研报给出一个结论:房地产对中国经济最惨烈的“负财富效应”打压,在2024至2025年已经摸到山峰,预计2030年负面拖累将基本消失
- 2026-11-10 13:24:41
高盛那份研报出来,朋友圈一下活络了。说地产负财富效应2024到2025年摸顶,2030年前后基本不拖经济后腿。好多人立马条件反射,最难的时候过了,是不是该抄底。
先别急。见顶和回暖之间,隔着一本居民资产负债表。
过去买房逻辑很简单,五百买六百卖,资产一直涨,月供是投资不是负担。现在画风全变,五百买的房跌到三百五,那一百五十万不是暂时藏起来,是账面真没了。
更难受的是,房子贬值了,月供一分不少,负债端纹丝不动,资产端哗哗漏水。
家庭账本一下子被戳穿。
这时候普通人会干嘛。不是拿着剩的钱冲进商场,也不是去股市博反弹。是先还债。
看数据就明白。居民杠杆率从2024年一季度62.3%降到2026年一季度59.0%,房贷连续十几个季度负增长,2026年一季度居民部门债务出现1995年以来首次负增长。
住户存款堆到173万亿高位,倾向更多储蓄的占比维持在63%左右,比疫情前高一大截。
翻译过来就一句话:多存钱,少借钱,早还贷。
这不是悲观,是理性。当一套房占家庭资产一半以上,房价还在阴跌,居民第一反应不是消费接力,是先把资产负债表擦干净。
美国2008年之后也这么干过,家庭迅速去杠杆,消费好几年才缓过来。日本更慢,资产负债表修复拖了二十年。
所以高盛说负效应见顶,指的是缩水速度不再加快,不是大家明天就开始花钱。
中间有段时差。
房子从三成GDP占比挤到8%,是产业结构的切换。可居民端修复是另一套时钟。资产缩水带来的不安全感,不会跟着研报标题一起消失。哪怕房价止跌,大家还要看半年收入稳不稳、工作还在不在、月供压力大不大。
这也就是为什么消费现在只是弱修复。
信贷端,消费贷需求在缩。存款端,钱在高定期化,不是等着去商场。居民从搏增值切到保平安,理财收益只要跑不赢房贷利率,提前还款就是最优解。
北京上海深圳的网点,预约还贷要排队,银行优质资产在流失,老百姓管这叫无风险套利。
更深层的是财富锚在换。
房产占家庭资产比重从2021年67%掉到2026年52%,现金存款从16%升到25%,金融资产从15%升到20%。
钱没去科创也没去消费,先在银行躺着,再慢慢往理财保险红利股挪。高盛判断未来十年会继续往金融资产转,但前提是信心回来。
可信心不是研报给的,是收入给的。
利空见顶只是止血。止血不等于能跑。
往后几年真实画面大概是:地产不再当主角,但居民还在缩表。装修、家居、汽车、大额消费恢复得慢,旅游、餐饮、小额体验类先活过来。
耐用品要看房价真稳了才敢换,老百姓不是抠门,是净资产没回血之前,大额支出天然谨慎。
政策层面也看明白了。求是网提过加快修复居民资产负债表,把稳房产、稳资本市场、增收、社保放一起说。意思很直白:不把家庭账本修好,发再多消费券也是扬汤止沸。
所以别误读信号。
高盛那句话真正想说的,不是房价要涨,是经济不用再被地产拖着往下拽。可普通人的体感会滞后。你看到的是行业利空出尽,老百姓感受到的是月供还在、存款要攒、工作要保。
这轮转型最容易被忽略的痛点就在这:
地产见底是一瞬间的数据转折,居民资产负债表修复是以年计的长活。前者看开工看销售看价格,后者看每一个家庭敢不敢把定期存单取出来,敢不敢再背一笔贷。
房子回归住的属性,是好事。可别指望昨天刚还完房贷的人,今天就去售楼处排队。
先让账本喘口气。等大家不再每天算净资产掉了多少,消费自己会慢慢回来。
你身边有没有那种,明明手里有闲钱,却还在排队提前还贷的朋友。评论区聊聊。