麦肯锡2026海外商用车研报:欧洲卡车行业的三重转型大考
- 2026-11-09 16:45:18
欧洲传统卡车巨头长期占据本土 90% 以上市场份额,但行业正在遭遇多重结构性冲击。零排放转型进度不及政策目标、中国卡车品牌带来外部竞争压力、自动驾驶重构价值池、利润重心从新车销售向后市场全生命周期服务转移,叠加 AI 重塑企业内部运营,多重变量同时到来。欧洲车企不能只依靠硬件产品,必须在基础设施、商业模式、服务生态上同步布局,才能守住原有行业地位。 报告分为零排放卡车、中国厂商竞争、自动驾驶、全生命周期价值挖掘、AI 应用五大模块。
一、零排放卡车:产品已经就绪,但基础设施成为最大拦路虎
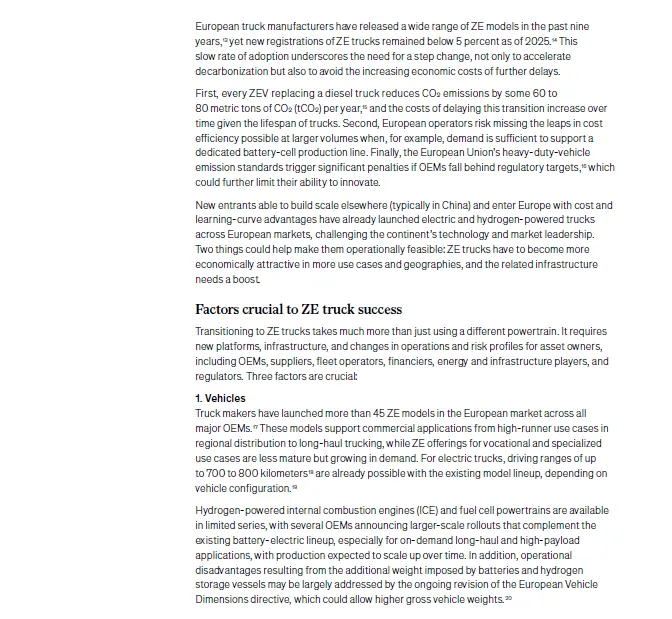
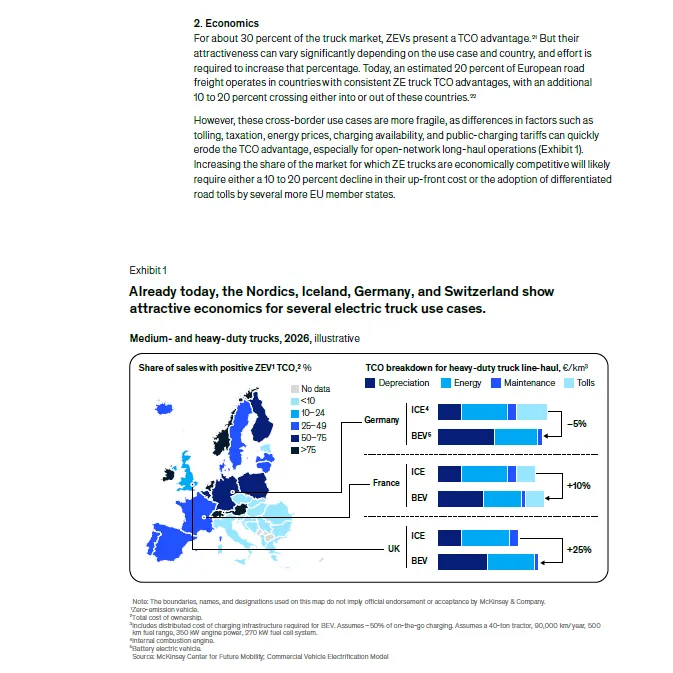
欧洲本土 OEM 已经推出多款零排放卡车,大约 30% 的货运使用场景下,零排放卡车的 TCO 总拥有成本已经优于柴油车。但是 2025 年欧盟零排放卡车新注册占比仍然不足 5%,转型速度严重滞后政策预期。
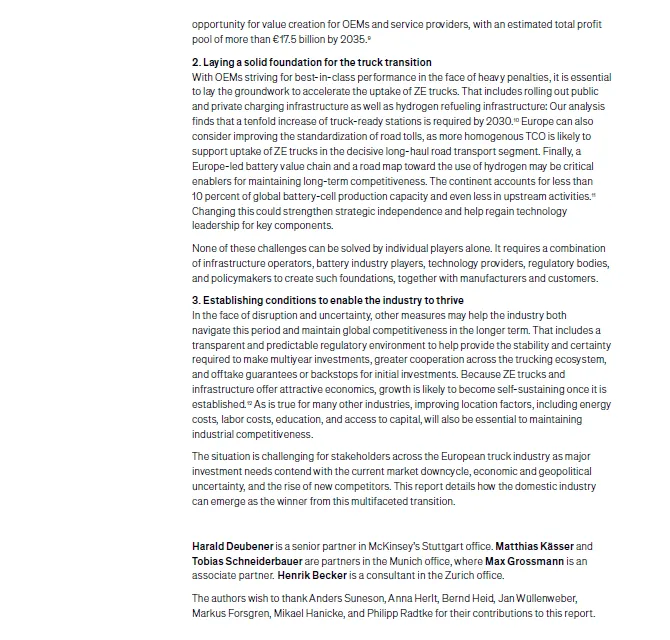
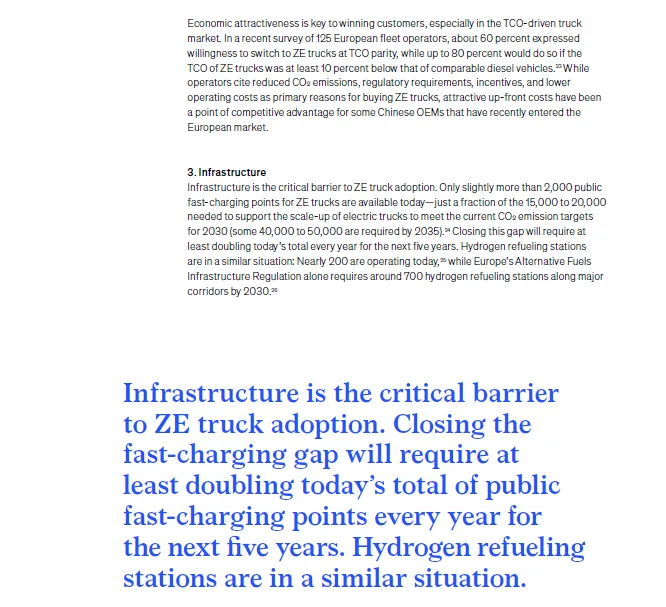
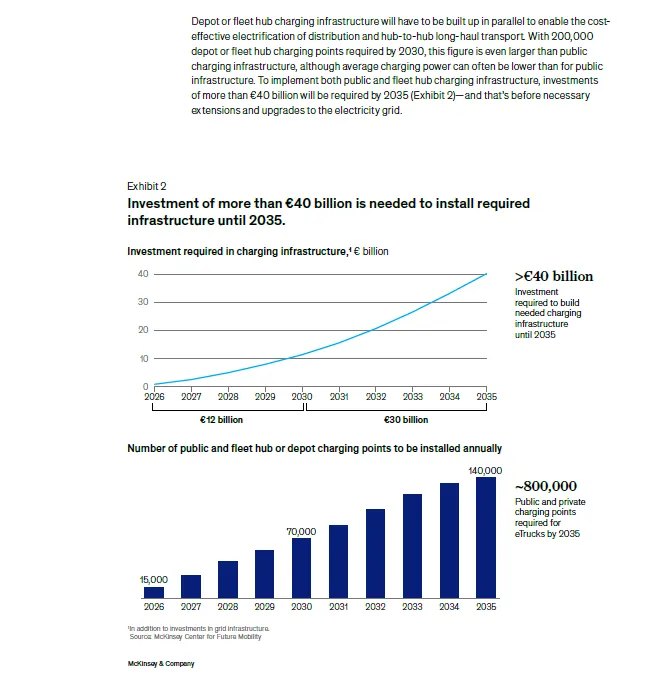
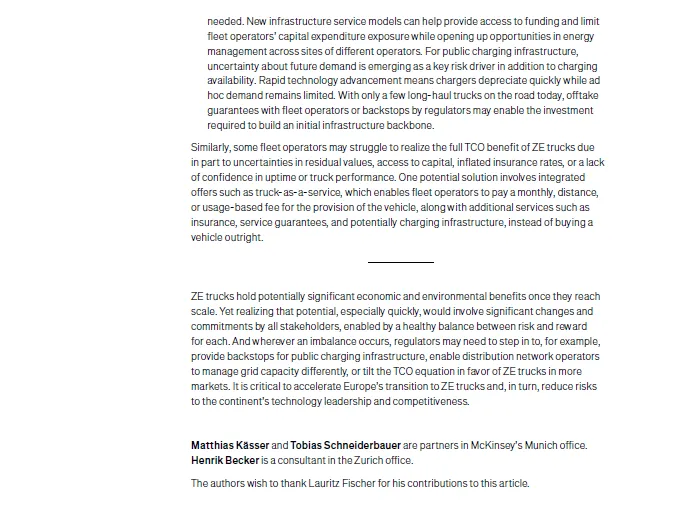
核心卡点不在车辆本身,而在配套基建缺口巨大。报告测算,到 2030 年欧洲需要15000‑20000 台卡车专用公共快充桩,外加 20 万台车队场站充电桩;到 2035 年公共快充桩需要达到 4‑5 万台。2030 年前需要撬动 120 亿欧元私人资本投入充电基建,2035 年前整体基建总投入超过 400 亿欧元。
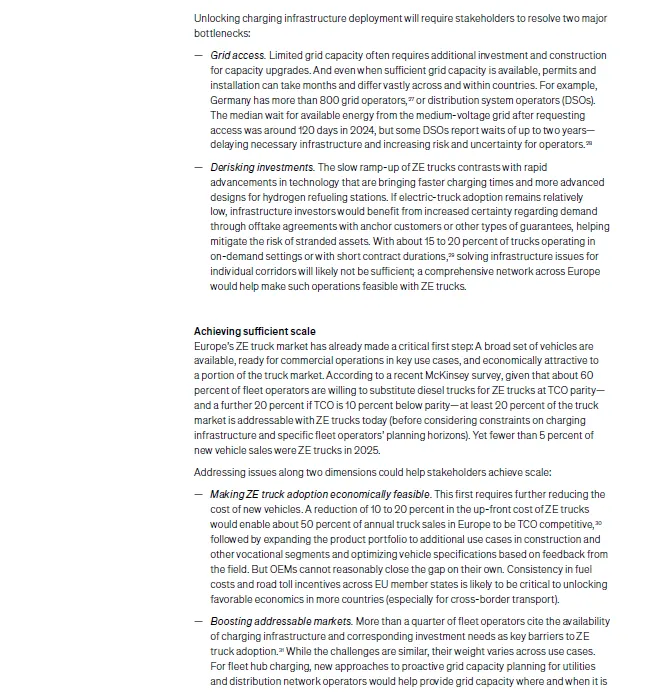
现实阻碍集中两点:一是电网接入效率低下,部分地区申请电网接入等待最长可达 2 年;二是投资风险高,卡车保有量低,投资方担心资产搁浅。
市场调研显示:只有实现 TCO 持平,60% 车队运营商愿意切换零排放卡车;如果 TCO 比柴油低 10%,愿意切换的比例提升至 80%。但目前欧盟各国通行费、税收、能源价格政策不统一,跨境长途运输场景下零排放的成本优势很容易被抵消。
报告提示,如果转型持续拖延,车企将面临严苛碳排放罚款,同时给海外新进入者留下市场窗口。
二、直面中国厂商的竞争冲击
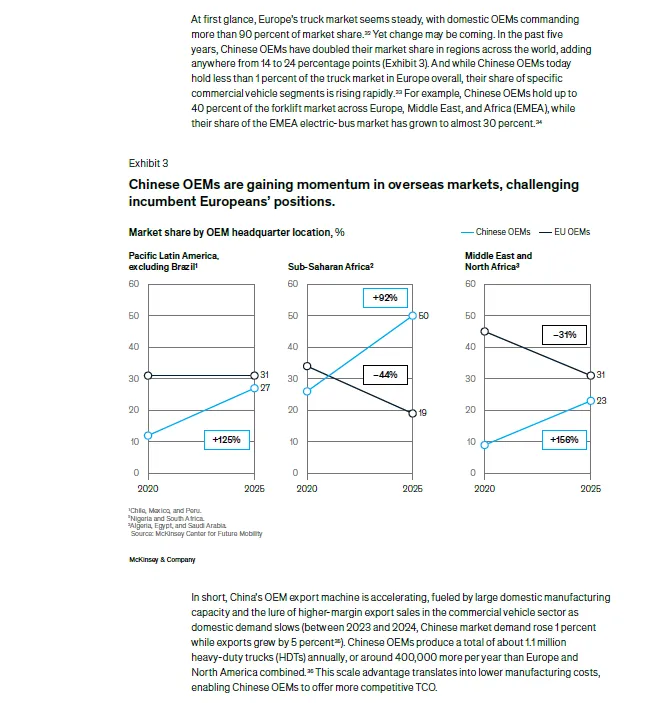
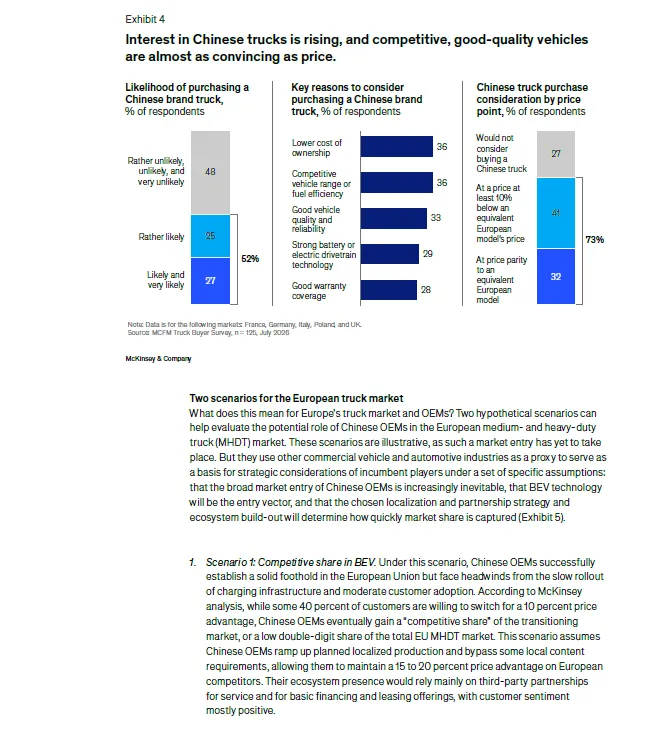
当前中国重卡品牌在欧洲整体市场占比尚不足 1%,但在 EMEA 区域叉车市场占 40%、电动客车接近 30%,海外其他区域份额过去五年大幅上涨。报告提出警示:不能因为当下占比低而轻视威胁。
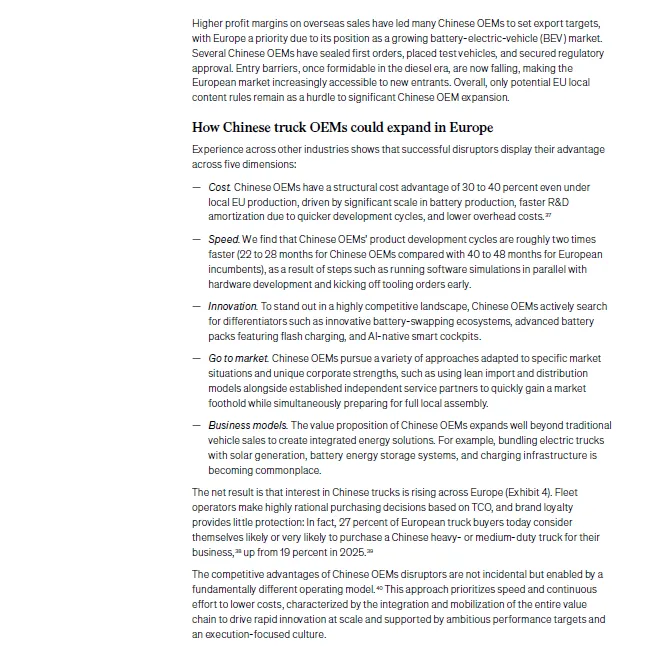
中国厂商具备四大结构性优势:
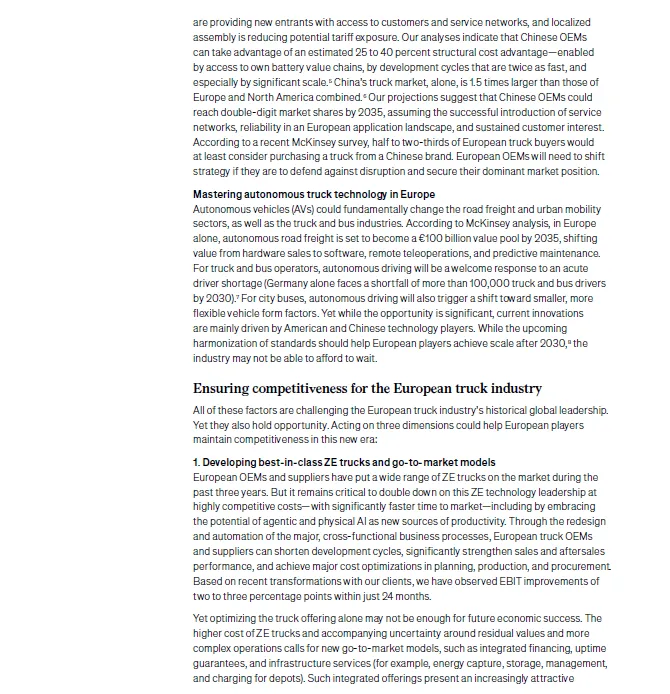
成本优势:即便在欧洲本地组装,依旧拥有 25‑40% 的结构性成本优势,来自完整电池供应链、巨大本土规模;中国重卡年产量比欧美合计还要多出 40 万台。
开发效率:产品开发周期 22‑28 个月,欧洲传统车企普遍 40‑48 个月,迭代速度接近翻倍。
差异化创新:换电、超快充、原生智能座舱等差异化方案。
落地模式灵活:不一定自建庞大服务网络,可以和独立经销商、后市场企业合作,同时推进本地化组装规避关税,还可以打包储能、光伏、充电整套能源解决方案。
麦肯锡调研显示,欧洲有52% 的车队采购方至少会考虑采购中国品牌卡车。报告推演两种情景:
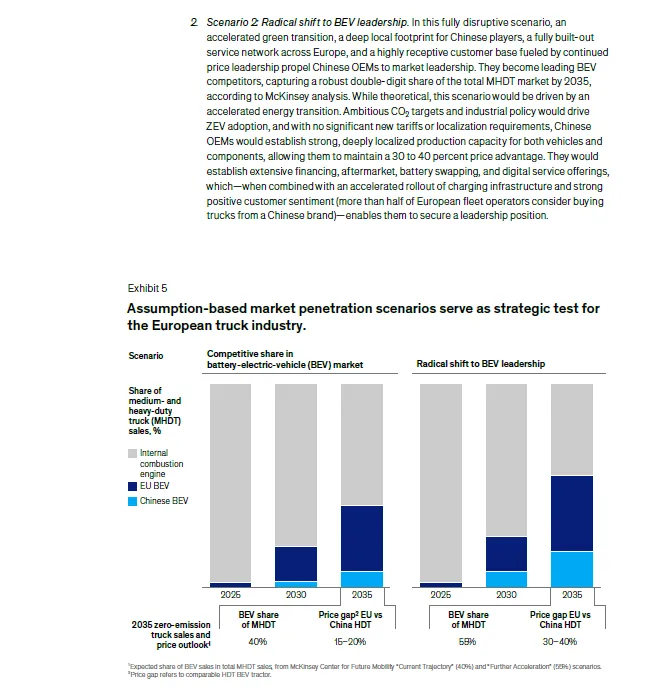
① 基准情景:受基建、服务网络约束,到 2035 年中国品牌拿到欧洲重卡低双位数市场份额;
② 激进情景:绿色转型加速、本地化产能与服务体系搭建完成,中国品牌成为欧洲电动卡车主力竞争者。
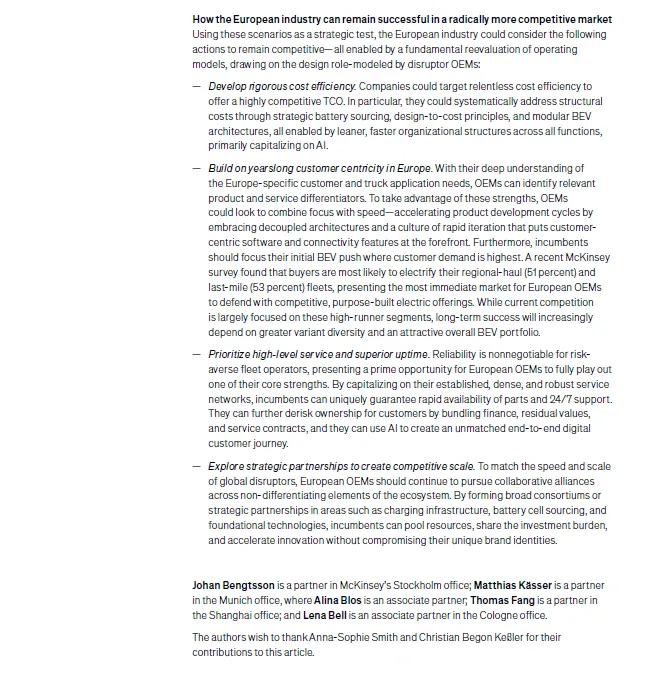
欧洲本土厂商的应对方向:压缩结构性成本;发挥本地客户理解优势,优先守住区域配送、城配这些高需求场景;依托自身成熟服务网络,把 “出车可用率” 做成核心差异壁垒;通过联盟合作分摊电池、基建研发投入。
三、自动驾驶卡车:欧洲进度落后中美,价值从硬件转向软件服务
到 2035 年,欧洲自动驾驶公路货运将形成 1000 亿欧元价值池,利润重心从卖卡车硬件,转向远程遥控、预测性维护、软件订阅服务。自动驾驶也可以缓解欧洲严重的司机缺口,仅德国到 2030 年卡车和巴士司机缺口就超过 10 万人。
但现实差距明显:中美走在行业前列,欧洲受道路环境复杂、旧法规约束,预计 2031 年才能实现高速枢纽‑枢纽的无人驾驶,完整全链路自动驾驶要等到 2034 年,相比美国晚 3‑4 年。
阻碍落地的不是完全是技术,客户顾虑集中在事故法律责任界定、法规缺失、缺少实车体验。只有 36% 车队运营方愿意尝试 L4 自动驾驶卡车。除重卡之外,城市自动驾驶巴士也会重塑城市客运,车型向更小、更灵活的小巴转型。
报告判断,UNECE WP.29 全球统一法规出台后,会给欧洲自动驾驶规模化落地提供制度基础。
四、挖掘全生命周期价值:卖车只占一成利润
这是报告一个颠覆性的测算:到 2035 年,新车一次性销售仅占卡车行业总利润的 10%;90% 利润来自车辆全生命周期的持续性服务,整体循环利润池规模达到 175 亿欧元。
后市场、金融租赁、保险、充电能源服务、数据增值服务构成主要利润来源。
售后市场:欧洲现有卡车保有量庞大,车辆平均车龄超过 14 年。传统柴油车后市场依旧是基本盘;零排放车型的维修维保会迎来高速增长,2030‑2035 年复合增速 40‑50%。车企不应该一味死守原厂件,要根据车辆车龄,合理平衡原厂件、经济型配件、再制造配件的配比,避免老客户流向独立后市场 IAM 渠道。
金融服务:零排放卡车单车价值更高,残值不确定性是租赁业务最大痛点。客户越来越需要整车 + 保险 + 维保 + 充电的打包订阅式方案,而不是单纯买车。
欧洲本土车企的短板:很多业务部门相互割裂,新车销售、售后、金融各自独立运作,无法给车队提供一体化全周期解决方案。而中国新进入者会直接依托第三方服务网络切入这块市场,对传统厂商形成挤压。
五、AI 重构商用车运营:避免只做试点,要端到端流程改造
报告区分 ** 智能体 AI(Agentic AI)处理多步骤业务流程,以及物理 AI(Physical AI)** 用于工厂、维保现场机器人、数字孪生。调研现象是普遍的 “AI 悖论”:80% 企业已经尝试 AI 项目,但 80% 企业没有拿到实实在在 EBIT 收益,大多停留在试点演示,没有大规模落地。
如果完成端到端流程重构,AI 有望 24‑36 个月带来 2‑3 个百分点 EBIT 提升。AI 可以应用在销售投标配置、零部件动态定价、工厂自动化、售后故障诊断等场景。但不是简单采购工具,必须重新改造业务流程、补齐人才、高层主导推进,重点选择业务收益高的场景落地,不要盲目追逐炫酷技术。
报告小结
这份报告清晰展现欧洲卡车行业的多重压力。过去依靠硬件、本土渠道建立的壁垒正在松动。
零排放转型最大瓶颈不在车辆,而在充电基建与跨区域统一政策;不要低估中国厂商的成本、迭代速度优势,服务网络是欧洲车企手中重要防守筹码;未来利润不再来自卖卡车,而是整车全生命周期服务;自动驾驶、AI 会重塑产业,但欧洲在落地节奏上落后中美。
对欧洲企业而言,单纯优化产品不足以抵御变局,需要在成本、一体化服务、产业联盟、数字化运营多线并行,才能守住市场地位。
获取报告原文点击查阅下载,加入智车文库知识星球,一年更新1000+份汽车行业报告。
智车文库|汽车行业垂直资料库 专注新能源汽车、智能驾驶、汽车产业高质量行业报告持续更新,打造轻量化、高效率的汽车产业资讯资料库。
星球核心价值: 1. 海量历史资料永久可下载,入圈即解锁全部往期报告 2. 日更2–5份行业干货,全年稳定更新2000+份专业报告 3. 全赛道、全覆盖,省去筛选、找资料的时间成本,高效获取产业信息 4. 专属行业交流社群,链接同行人脉,同步一线产业视角
使用方式: 手机/电脑均可登录知识星球,微信一键登录,所有文件支持随时在线查看、永久下载。 低成本、高效率,一站式搞定汽车行业研究资料。 适合车企从业者、产业链研究员、行业爱好者持续沉淀认知。