陕国投研报 | 10月中国宏观经济预测与分析
- 2026-11-10 13:24:32


2026年10月中国宏观经济
预测与分析
陕国投战略规划部
陕国投资产管理事业群

总体经济预测与分析
9月国内经济总体呈现“生产修复加快、内需温和回升、外需高景气、行业结构性分化持续”的格局。极端天气扰动消退叠加外需高景气,国内生产修复加快,经济结构性分化特征仍存。外需保持强劲,AI及高端装备产业链出口继续发力并创历史新高;内需修复力度有限,地产链相关投资、大宗耐用品消费依旧承压。生产方面,9月份规模以上工业增加值同比增长5.5%,增速较8月回升0.3个百分点;制造业PMI回升0.3个百分点至50.1%,重返荣枯线上方,生产指数大幅回升至51.7%,新订单指数回升至50.5%,市场产需两端较8月同步改善。
三驾马车中,投资整体降幅与上月持平,制造业投资降幅收窄,基建投资降幅继续走阔,房地产开发投资跌幅进一步加深;消费边际修复,社零增速小幅回升,数码升级类消费延续高景气并明显提速,汽车、地产链大宗耐用品仍低迷,餐饮消费保持温和正增长,服务消费内生动力仍显不足;外贸高景气超预期延续,全球AI算力资本开支持续扩张带动出口大幅走高,单月出口规模创历史新高,国内高技术制造业备货需求支撑进口维持高位,贸易顺差进一步扩大,外贸高端化转型主线保持不变。通胀方面,CPI-PPI正向剪刀差进一步走阔至4.1个百分点,CPI同比涨幅小幅扩大、核心消费价格温和修复,国际大宗商品价格延续上行带动PPI同比涨幅明显扩大,但地产链工业品价格依旧偏弱,上下游成本传导受阻格局仍未根本改善。货币与融资方面,社融存量增速小幅放缓,9月新增社融同比继续多增,政府债融资创年内新高持续托底总量,企业直接融资占比明显提升;表内信贷延续偏弱,实体中长期投融资需求修复尚不充分,居民购房信贷改善有限,实体内生融资偏弱格局尚未根本扭转。
从全球环境看,全球经济复苏动能分化格局延续,中东地缘风险反复扰动能源供给,大宗商品价格波动加大,主要经济体货币政策博弈加剧。发达经济体低速增长态势不变,国际油价高位运行抬升输入性通胀压力,约束海外央行货币宽松空间;10月7日公布的美联储9月会议纪要显示,多数官员认为年底前再升息一次“可能是合适的”,美联储10月议息会议如期按兵不动,但保留12月再度加息的可能性,海外高利率维持周期进一步拉长,全球无风险利率中枢维持高位,跨境资本波动与回流压力仍存。国际原油价格震荡上行,能源成本抬升逐步向全球产业链传导,挤压企业盈利与居民消费能力,外部环境不确定性仍存,对我国外需持续性带来潜在扰动。

九月宏观经济数据分析
01
生产:工业生产增速稳步回暖,制造业PMI重返扩张区间,高技术制造业保持高景气,市场产需两端同步改善。
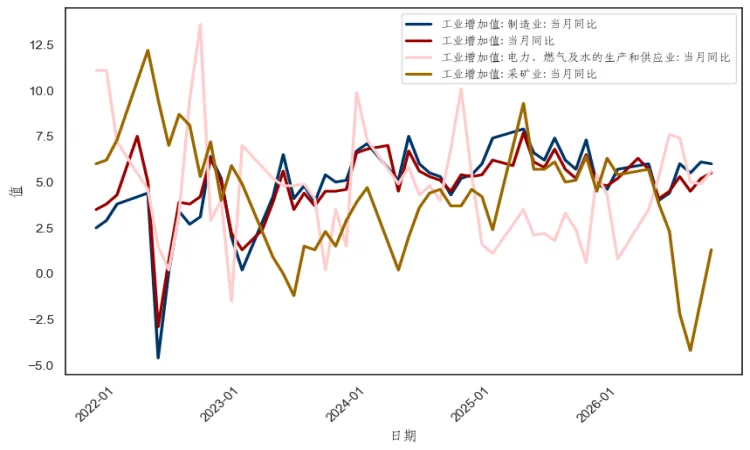
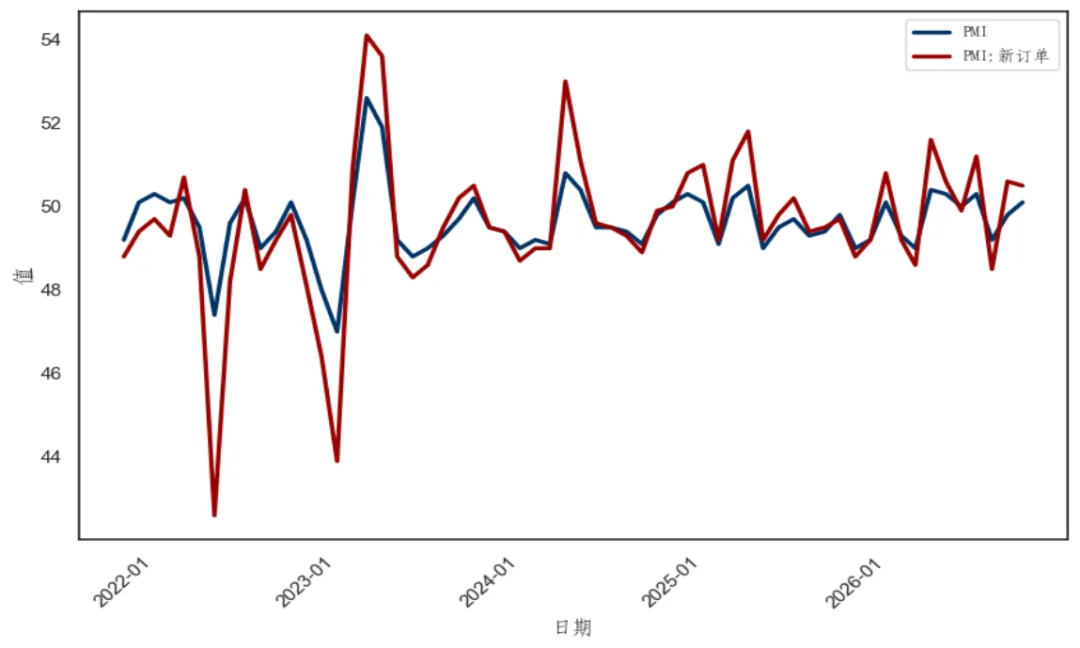
生产方面,9月全国规模以上工业增加值同比增长5.5%,增速较8月回升0.3个百分点,外需订单持续释放、上年同期基数走低、极端天气扰动消退共同推动工业生产修复加快,但国内内需修复尚显不足,地产链相关传统行业依旧承压,对工业形成一定拖累。从环比看,9月份规模以上工业增加值比上月增长0.61%,连续两个月保持正增长,短期生产扩张动能有所增强。分三大门类看,采矿业增加值同比增长1.3%,,由8月下降1.4%转正,大宗商品下游需求边际改善,矿山生产恢复正常;公共事业同比增长5.6%,增速较上月回升0.7个百分点,秋季工业用电需求回升带动公用事业增速上行;制造业同比增长6.0%,增速较8月微降0.1个百分点,依旧是拉动工业增速的核心动力。从行业看,41个大类行业中有31个行业增加值保持同比增长,行业增长覆盖面进一步扩大。其中,计算机通信和其他电子设备制造业同比增长16.4%,专用设备制造业增长12.1%,铁路船舶航空航天和其他运输设备制造业增长11.7%,汽车制造业由8月8.7%回落至6.7%,高技术、装备制造板块景气维持高位,继续作为工业增长核心支柱。9月份,制造业PMI回升0.3个百分点至50.1%,重返荣枯线上方,其中生产指数大幅回升1.3个百分点至51.7%,重回扩张区间,新订单指数回升至50.5%,市场产需两端较8月同步改善。
(数据来源:wind,陕国投战略规划部)
02
投资:固定资产投资降幅与上月持平,制造业投资降幅边际收窄,基建投资降幅小幅走阔,房地产开发投资跌幅进一步加深。
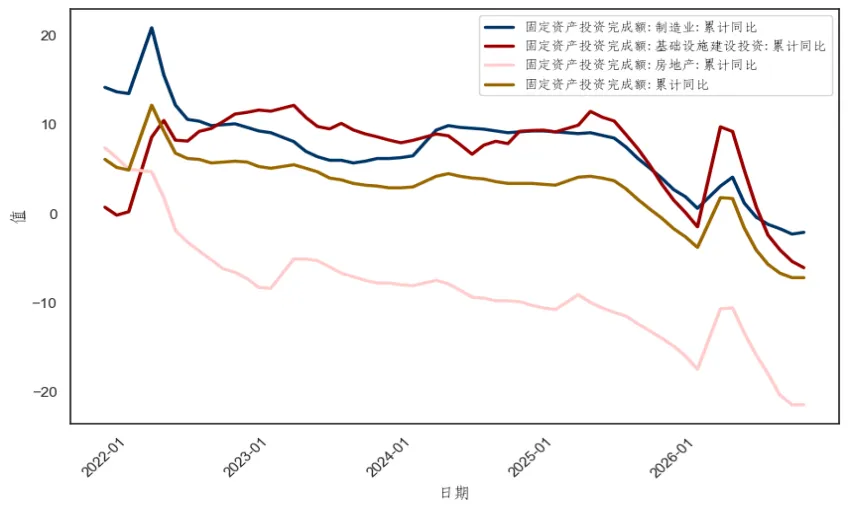
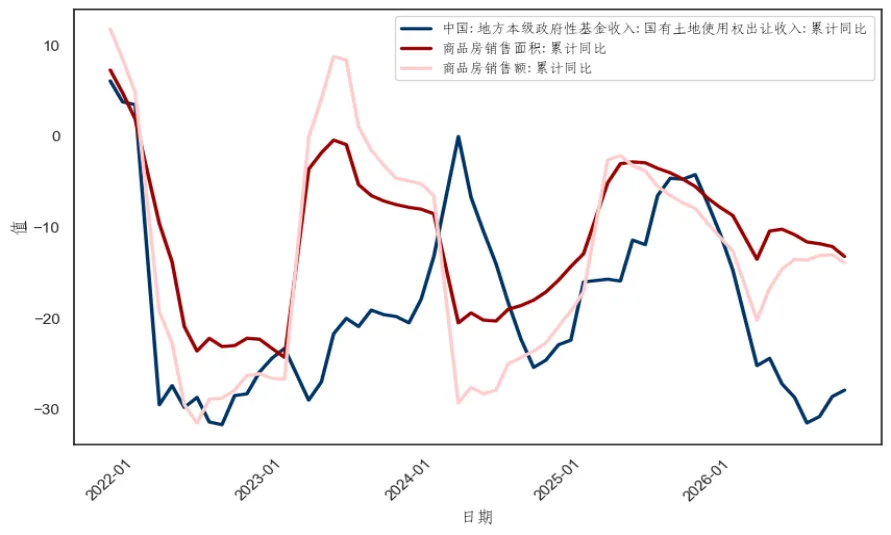
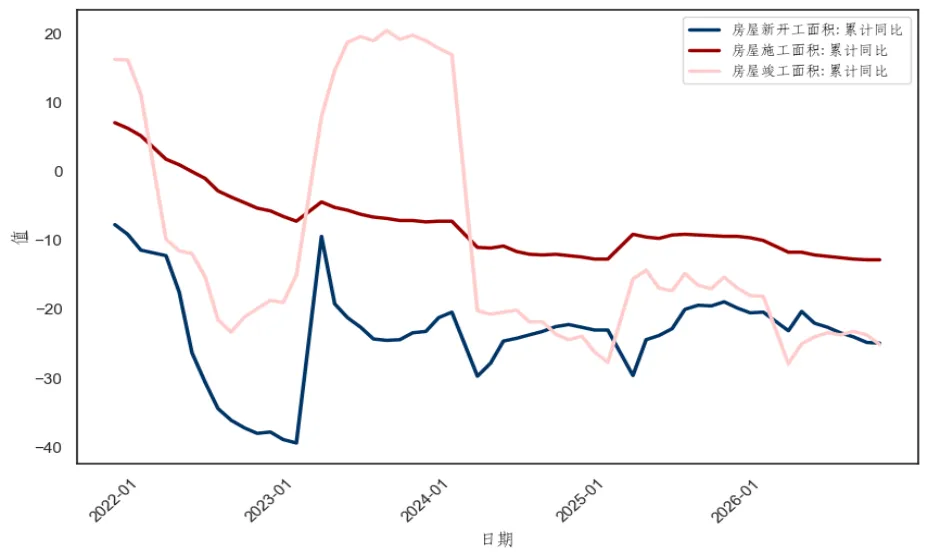
投资方面,1-9月份全国固定资产投资(不含农户)334115亿元,同比下降7.2%,降幅与1-8月份持平,投资下行斜率趋缓。从环比看,9月份固定资产投资(不含农户)增长0.07%,较8月下降0.55%明显改善。其中,基础设施投资同比下降4.2%,降幅较1-8月扩大0.2个百分点,传统交通、市政类项目接续不足问题依旧突出,9月新增专项债发行节奏有所放缓,资金向实物工作量转化存在时滞;制造业投资同比下降2.1%,降幅较1-8月收窄0.2个百分点,设备更新等稳投资政策效果逐步显现,制造业投资呈现边际企稳迹象,但传统制造业终端需求修复偏缓、企业资本开支意愿仍偏谨慎,修复基础尚不牢固;1-9月全国房地产开发投资同比下降20.6%,跌幅较1-8月进一步走阔0.7个百分点。房企风险化解工作持续推进,行业资源继续向保交楼、存量库存盘活倾斜,房企新增拿地、新开工意愿依旧处于低位,房屋施工面积同比下降12.8%,新开工面积同比下降24.9%,开发端投资暂未显现企稳信号,新建商品房销售面积同比下降13.2%;销售额同比下降13.9%,销售端仍在深度调整。房地产投资仍是拖累整体固投下行的最主要因素。
(数据来源:wind,陕国投战略规划部)
03
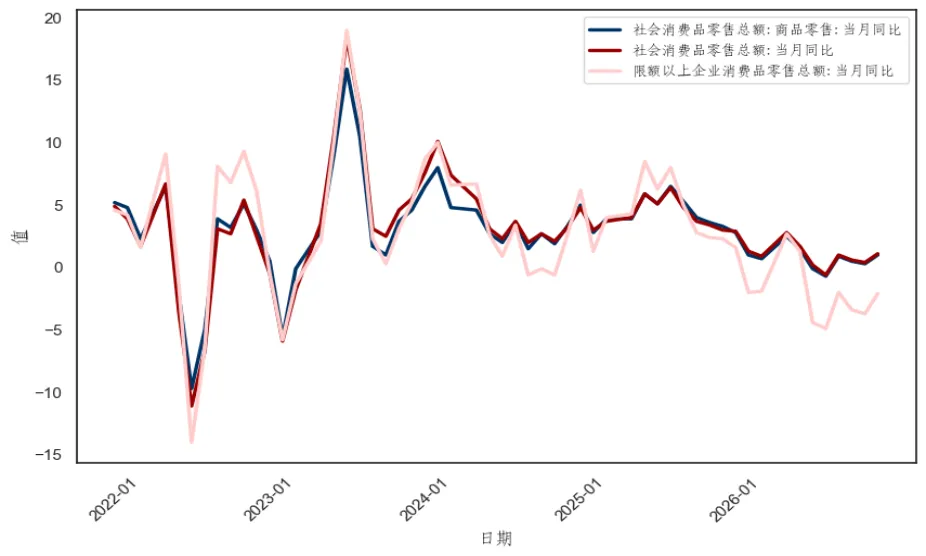
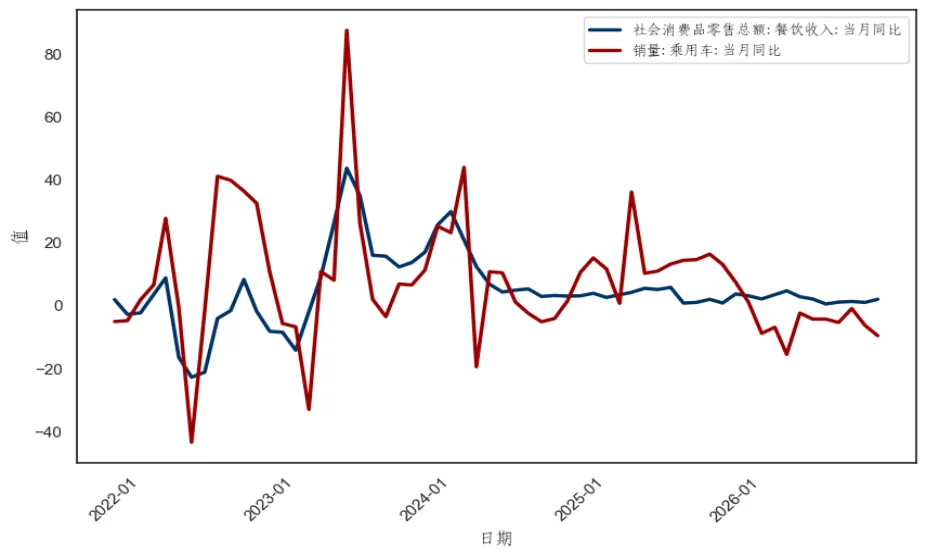
消费:社零总量增速回升,商品消费延续结构性分化,数码升级类消费进一步提速,汽车、地产链大宗耐用品拖累持续,餐饮消费依托中秋节日效应边际改善。
消费方面,9月份国内消费边际修复,社会消费品零售总额42433亿元,同比增长1.1%,增速较8月回升0.7个百分点。其中,商品零售业同比增长1.0%,较前值回升0.7个百分点;限额以上单位商品零售同比下降2.5%,内需延续结构性分化特征。从消费细分领域来看,数码产品以旧换新政策红利持续释放,通讯器材类商品零售同比增长31.1%,增速较8月继续上行,升级类电子消费延续高景气;烟酒类同比增长13.8%,文化办公用品类同比增长7.9%,粮油食品类同比增长6.7%,必选消费保持较快增长;化妆品类同比增长5.4%,金银珠宝类同比下降9.6%,金价高位震荡叠加居民避险配置意愿回落,贵重可选消费承压。汽车类零售额同比下降21.2%,降幅仍在高位,汽车行业价格竞争持续、居民大额消费决策保持谨慎,汽车大宗消费拖累进一步加深,需求尚未企稳回升。9月份,全国餐饮收入同比增长2.1%,增速较8月0.9%明显回升,中秋假期聚餐、国庆前商旅出行带动餐饮消费回暖,大众刚需聚餐提供基本支撑,但限额以上高营收餐饮表现偏弱,商务宴请等高客单价消费恢复节奏偏慢,服务消费内生动力有待进一步释放。
(数据来源:wind,陕国投战略规划部)
04
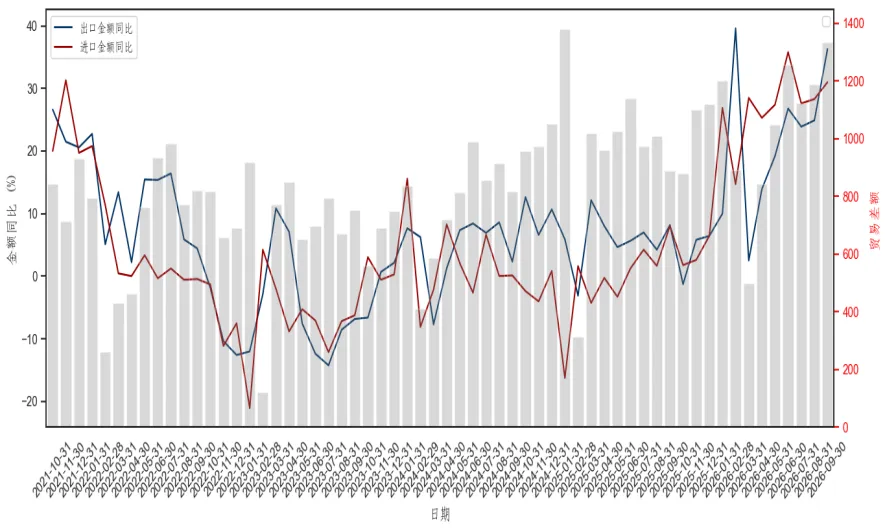
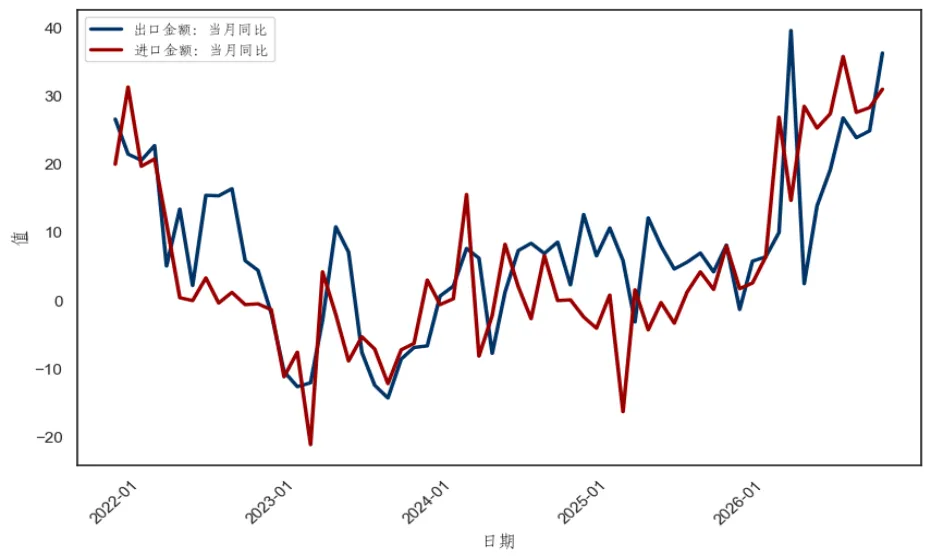
进出口:外贸高增态势超预期延续,AI产业链外需韧性进一步增强,出口单月创历史新高,进口维持高位,贸易顺差再度扩大。
进出口方面,9月份中国进出口总额7608.4亿美元,同比增长34.1%,增速较8月份加快7.8个百分点。其中出口总值4471.8亿美元,同比增长36.3%,增速较8月大幅加快11.3个百分点,环比增长11.4%,出口规模创历史新高,全球AI算力资本开支持续扩张,海外数据中心建设需求保持旺盛,AI产业链相关订单继续集中释放,前期积压订单集中交付,共同推动出口增速大幅上行;进口总值3136.5亿美元,同比增长31.0%,增速较8月加快2.8个百分点,进口增速继续维持高位,一方面国内高技术制造业备货需求持续释放,AI产业链上游零部件及高端半导体设备进口保持高增,另一方面国际大宗商品价格整体偏强,煤炭、原油、铜矿砂等进口金额增速较高,价格因素对进口名义值拉动作用明显。9月贸易顺差1335.3亿美元,较8月扩大144.4亿美元,顺差规模继续攀升,进出口商品结构持续优化,高技术、高附加值品类在外贸中的占比稳步提升。从累计看,前三季度我国进出口总额39.94万亿元,同比增长18.8%,其中三季度出口首次超过8万亿元,外贸向高端化转型的长期态势持续巩固。
(数据来源:wind,陕国投战略规划部)
05
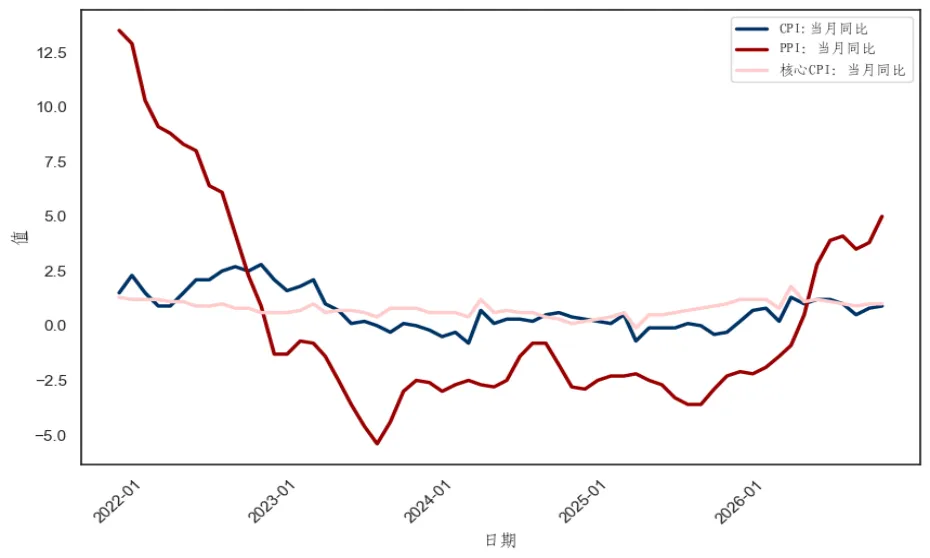
通胀:CPI同比小幅抬升、核心消费价格温和修复,PPI同比涨幅明显扩大,CPI-PPI剪刀差进一步走阔。
通胀方面,9月CPI-PPI剪刀差走阔至4.1个百分点。9月份,受国际原油价格高位运行、能源类价格涨幅扩大共同影响,CPI同比上涨0.9%,涨幅较8月回升0.1个百分点;环比上涨0.2%,涨幅比上月回落0.2个百分点。扣除食品和能源价格的核心CPI同比上涨1.0%,涨幅与上月持平,核心消费价格温和修复。国际原油、有色金属等大宗商品价格延续上行,输入性因素抬升上游工业品价格,全国PPI同比上涨5.0%,涨幅较上月扩大1.2个百分点;从环比看,受国际原油价格回升带动石化产业链价格上行影响,PPI环比上涨1.2%,涨幅比上月扩大0.8个百分点。上游生产资料价格仍然显著高于下游生活资料价格,剪刀差进一步走阔,终端消费市场需求偏弱,成本向下游终端商品顺畅传导的堵点依旧存在,中下游企业盈利修复进程依旧偏慢,尚未得到根本性缓解。
(数据来源:wind,陕国投战略规划部)
06
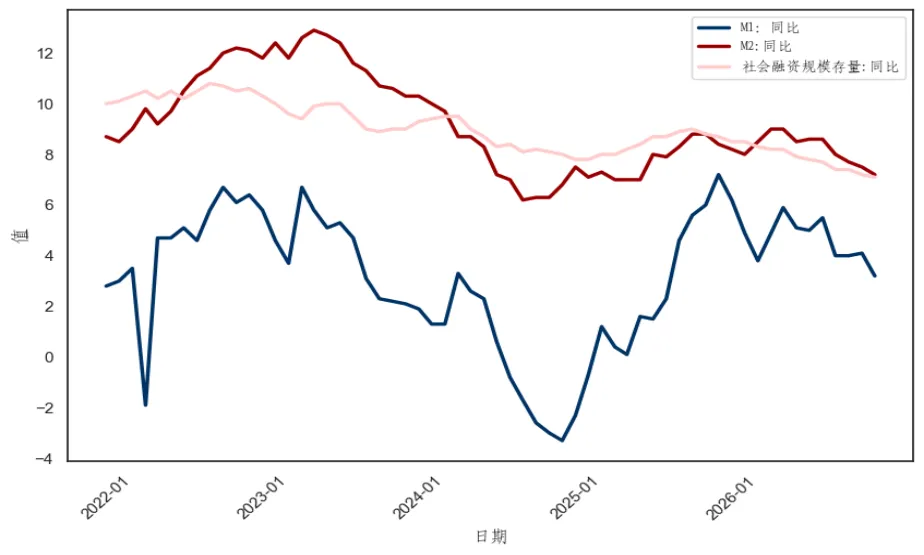
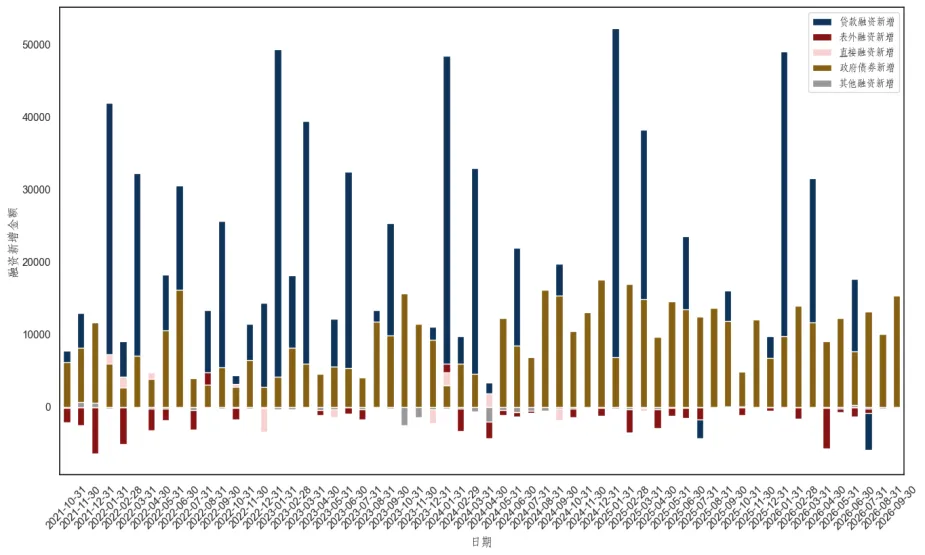
货币与融资:社融存量增速小幅放缓,新增社融同比多增,政府债继续托底总量,企业直接融资保持韧性,表内信贷延续弱势。
货币与融资环境方面,9月M1同比增长3.2%,增速较8月回落0.9个百分点,主要受高基数因素影响,企业活期存款增速回落;M2同比增长7.2%,增速较8月回落0.3个百分点,居民预防性储蓄、企业闲置资金沉淀仍对货币总量形成支撑,M1-M2剪刀差扩大至4.0个百分点,资金活化程度偏弱。9月末社融存量468.17万亿元,同比增长7.1%,增速较上月小幅回落0.1个百分点,社融总量增速小幅放缓。9月新增社会融资规模3.55万亿元,同比多增约192亿元,从新增社融结构看,9月政府债净融资维持较高规模,国债和地方政府债券发行接续落地,财政资金持续托底社融总量;市场利率维持低位运行,企业债券融资延续较好表现。当前实体经济内生融资需求修复尚不充分,信贷结构改善节奏偏慢,贷款“减速提质”特征明显。企业端,传统制造业终端需求偏弱,企业资本开支预期仍偏谨慎,企业中长期贷款增长动力有限;居民端,房地产市场深度调整持续压制按揭信贷需求,居民中长期贷款延续同比少增,居民部门主动降杠杆态势尚未扭转,表内信贷仍是制约金融数据回暖的核心因素。
(数据来源:wind,陕国投战略规划部)

经济增长分析预测
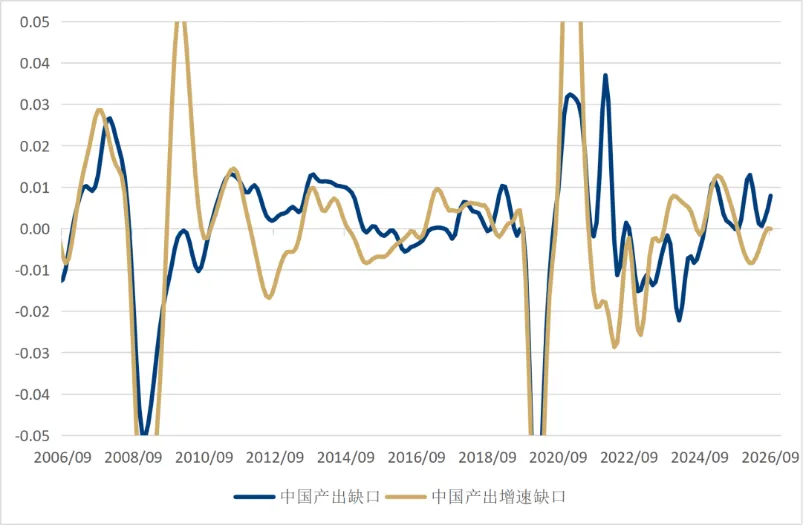
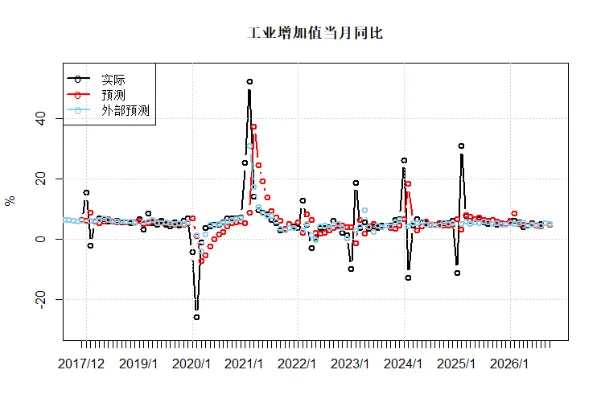
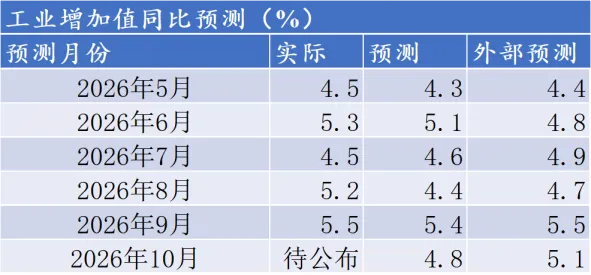
9月产出增速缺口持平,产出缺口延续上行。以AI链条为核心的出口高景气,继续推动产出缺口增长;消费略有修复,但依然处于下降趋势,压制产出增速缺口;内需不足仍是主要矛盾,总体供强需弱的状态未改变,未来变化需关注政策落地效果。
(数据来源:wind, 陕国投资产管理事业群)

通货膨胀分析预测
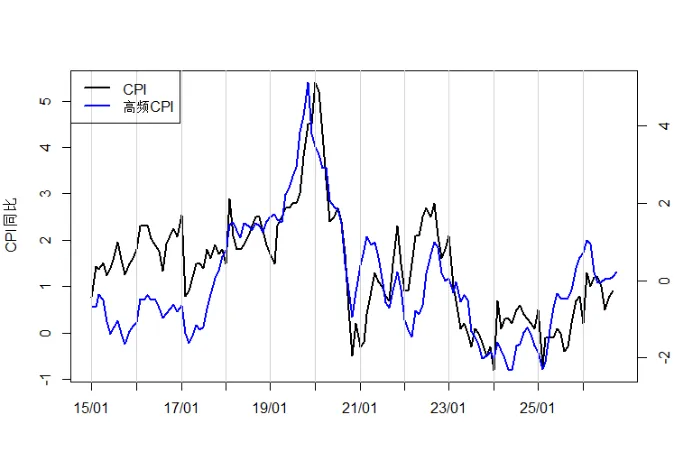
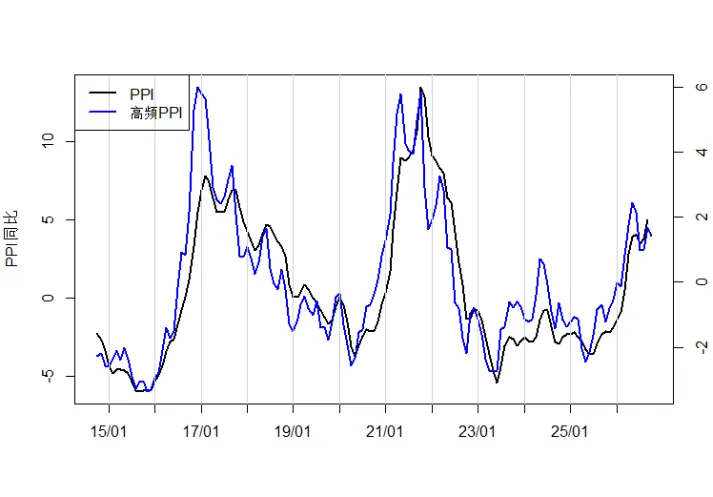
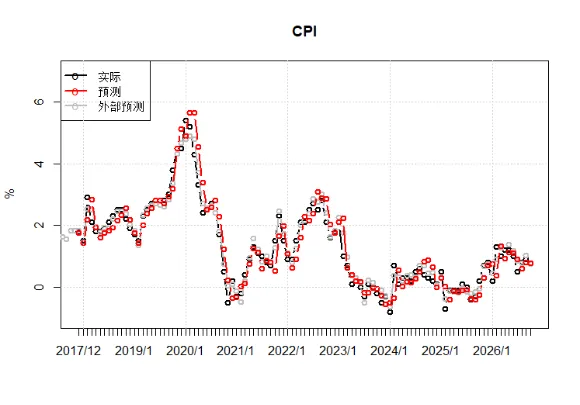
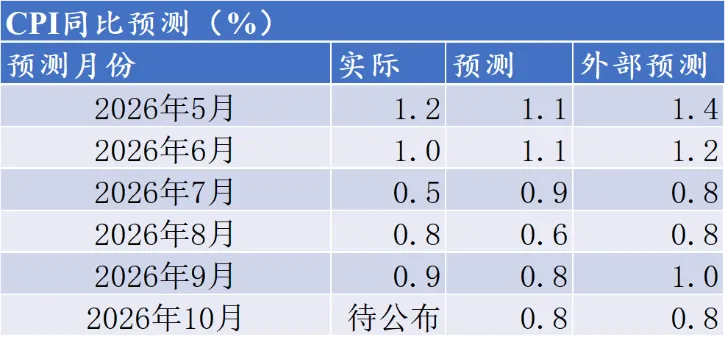
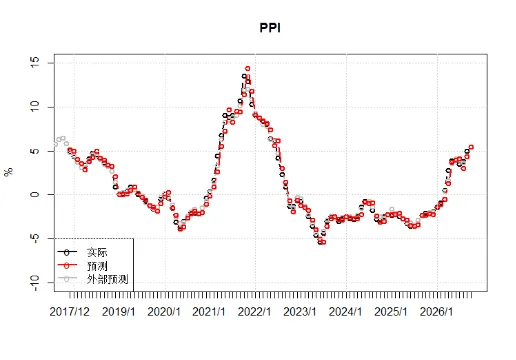
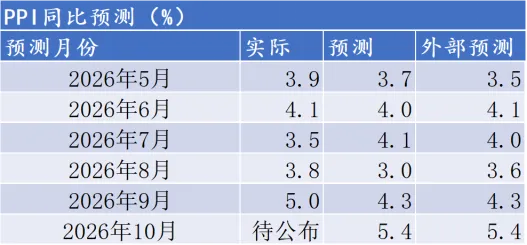
9月的CPI同比0.9%,PPI同比5.0%。结合高频数据及市场动态,预计未来CPI温和上行,PPI震荡。
(数据来源:wind, 陕国投资产管理事业群)

下月经济预测
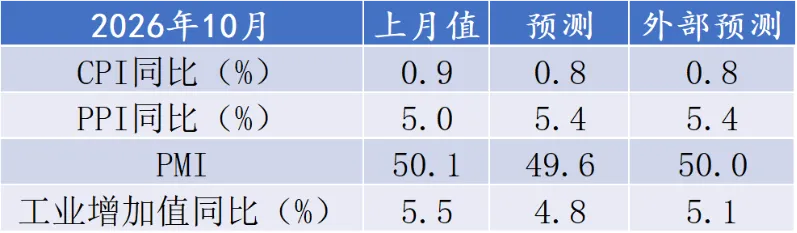
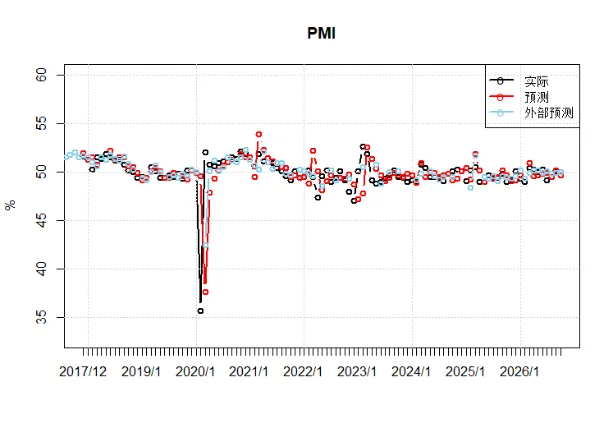
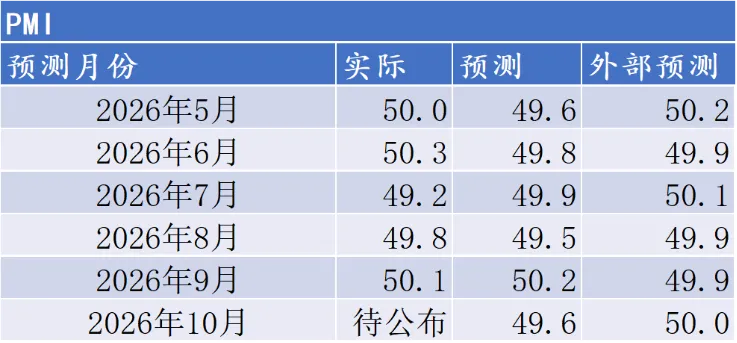
目前是经济短周期从底部向上恢复期,波动性较大,月度模型仅作为趋势参考。数量化预测模型预测10月CPI为0.8%;预测PPI为5.4%;预测PMI为49.6。
(数据来源:wind, 陕国投资产管理事业群)

九月重点经济事件
2026年10月1日,首套住房商业贷款贴息政策正式落地实施,新发放首套个人住房贷款可享受年化1个百分点财政贴息,单户贴息贷款上限100万元,贴息期限最长5年,进一步降低居民购房成本,提振住房消费需求。(来源:财政部、央行、金融监管总局官网)
2026年10月15日,国家发改委印发文件,持续推进“十五五”重大项目落地,加快新型基础设施、城市更新、水利工程等领域项目开工,持续扩大有效投资,推动基建投资保持平稳增长。(来源:国家发改委官网)
2026年10月19日,人民银行行长潘功胜在金融街论坛年会发布多项金融改革举措:设立应对非银机构大额赎回流动性支持工具;扩大常备借贷便利(SLF)适用机构范围;推动银行间与交易所债券市场互联互通落地;试点便利境外机构外汇人民币购售;出台金融支持三大科创中心建设配套政策,同时推进贷款利率定价基准多元化改革。(来源:中国人民银行官网)
2026年10月20日,全国银行间同业拆借中心公布10月LPR报价,1年期、5年期以上LPR继续维持前期水平保持不变,央行保持流动性总量稳定,继续依靠结构性工具精准支持实体经济,兼顾银行净息差。(来源:全国银行间同业拆借中心)
2026年10月22日,国务院常务会议召开,研究部署持续扩大内需、稳定制造业投资,加码汽车、家电大宗消费品以旧换新,完善民间投资项目融资保障机制,疏通产业链资金循环。(来源:中国政府网)
2026年10月25日,央行开展多期限逆回购操作,对冲政府债券集中发行带来的资金回笼,保持月末货币市场利率平稳运行,保障信贷投放与国债发行流动性环境。(来源:中国人民银行官网)
2026年10月28日(北京时间),美联储FOMC公布10月议息决议,维持联邦基金利率3.75%-4.00%不变,投票结果为10票赞成、2票反对,两名理事支持继续加息25个基点;会议上调美国经济至“强劲扩张”,重申通胀仍处于高位,保留年内再次加息的政策选项,美债收益率维持高位,跨境资本波动延续。(来源:美联储官网)
陕国投声明:文章内容并非投资建议,仅作参考,投资者据此操作,风险自负。
作者:
高雨欣,陕国投战略规划部 研究员;
孙朗宸,资产管理事业群 策略分析师。
