【精选研报】半导体与半导体生产设备行业研究报告创新驱动与产业链协
- 2026-11-09 07:56:29
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/30c60c5a2e21
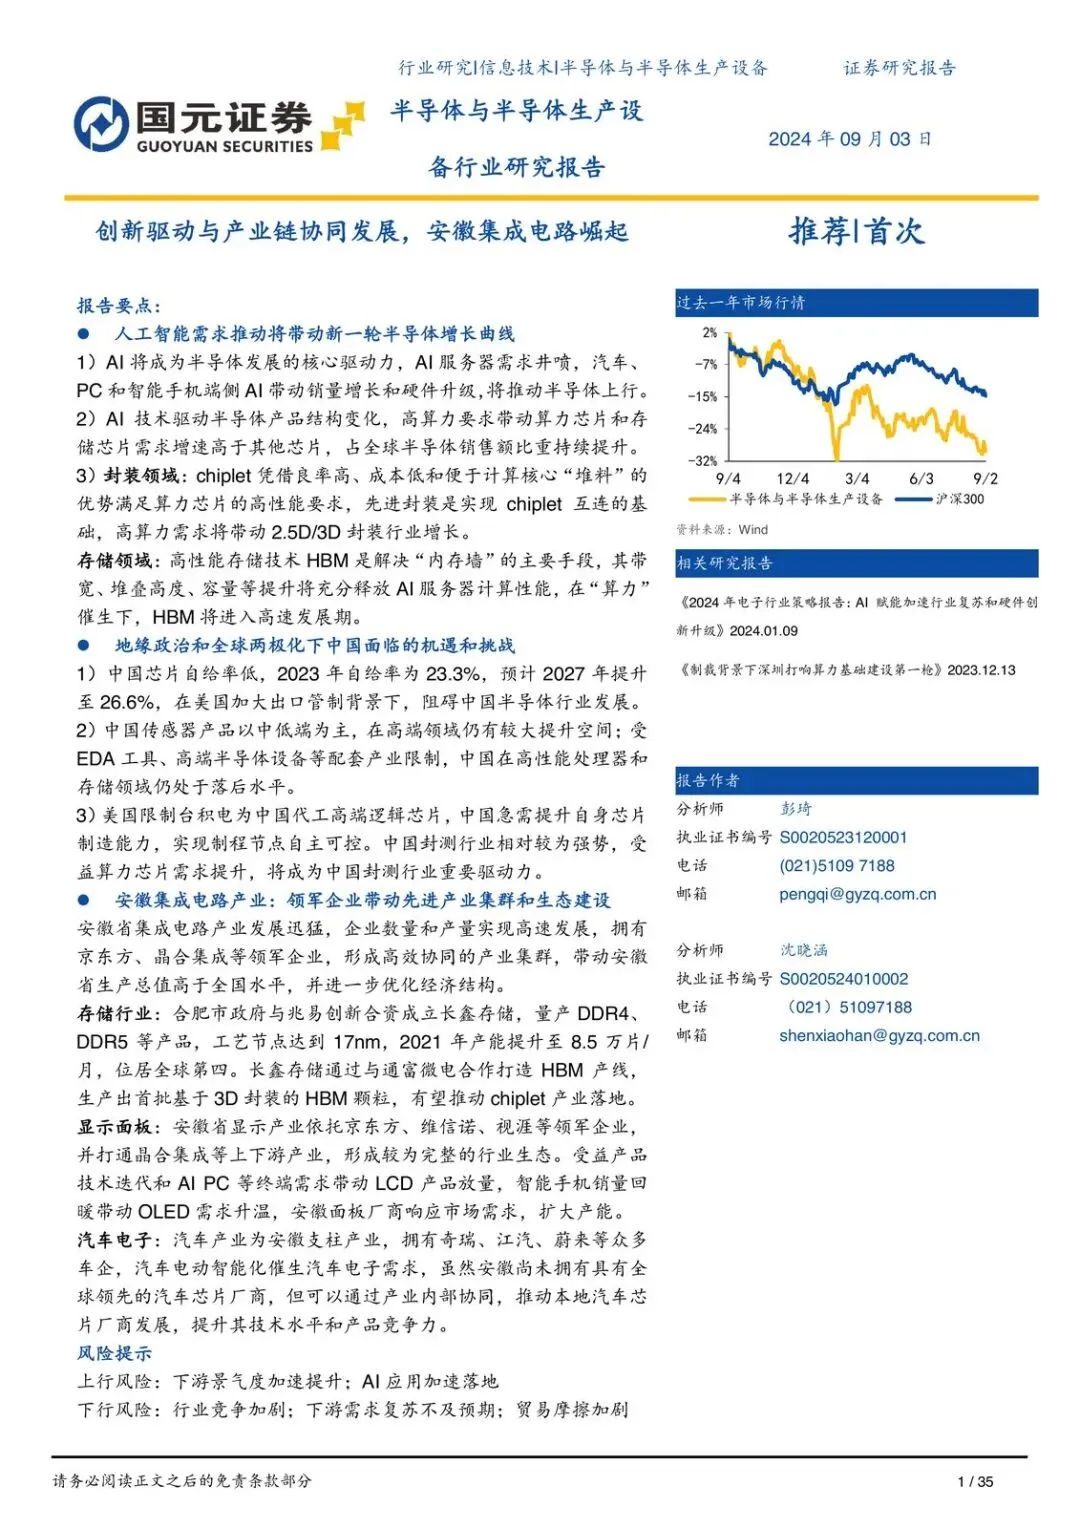
安徽集成电路真正能吃到这一轮行情的,不是“再造一个台积电”,而是把存储、先进封装和本地终端绑在同一条 AI 算力链上。
现在值得看,是因为两件事叠在一起:全球半导体被 AI 重新拉出增长曲线,中国又必须在出口管制下把制造和封测补齐。安徽手里刚好有长鑫、京东方、晶合和一串车企,不是全国最完整的产业链,但是一条能把 DRAM、HBM、面板和汽车电子串起来的本地闭环。
主线很清楚:谁能把高算力需要的存储和 2.5D/3D 封装做出来,谁就更接近这轮上行。
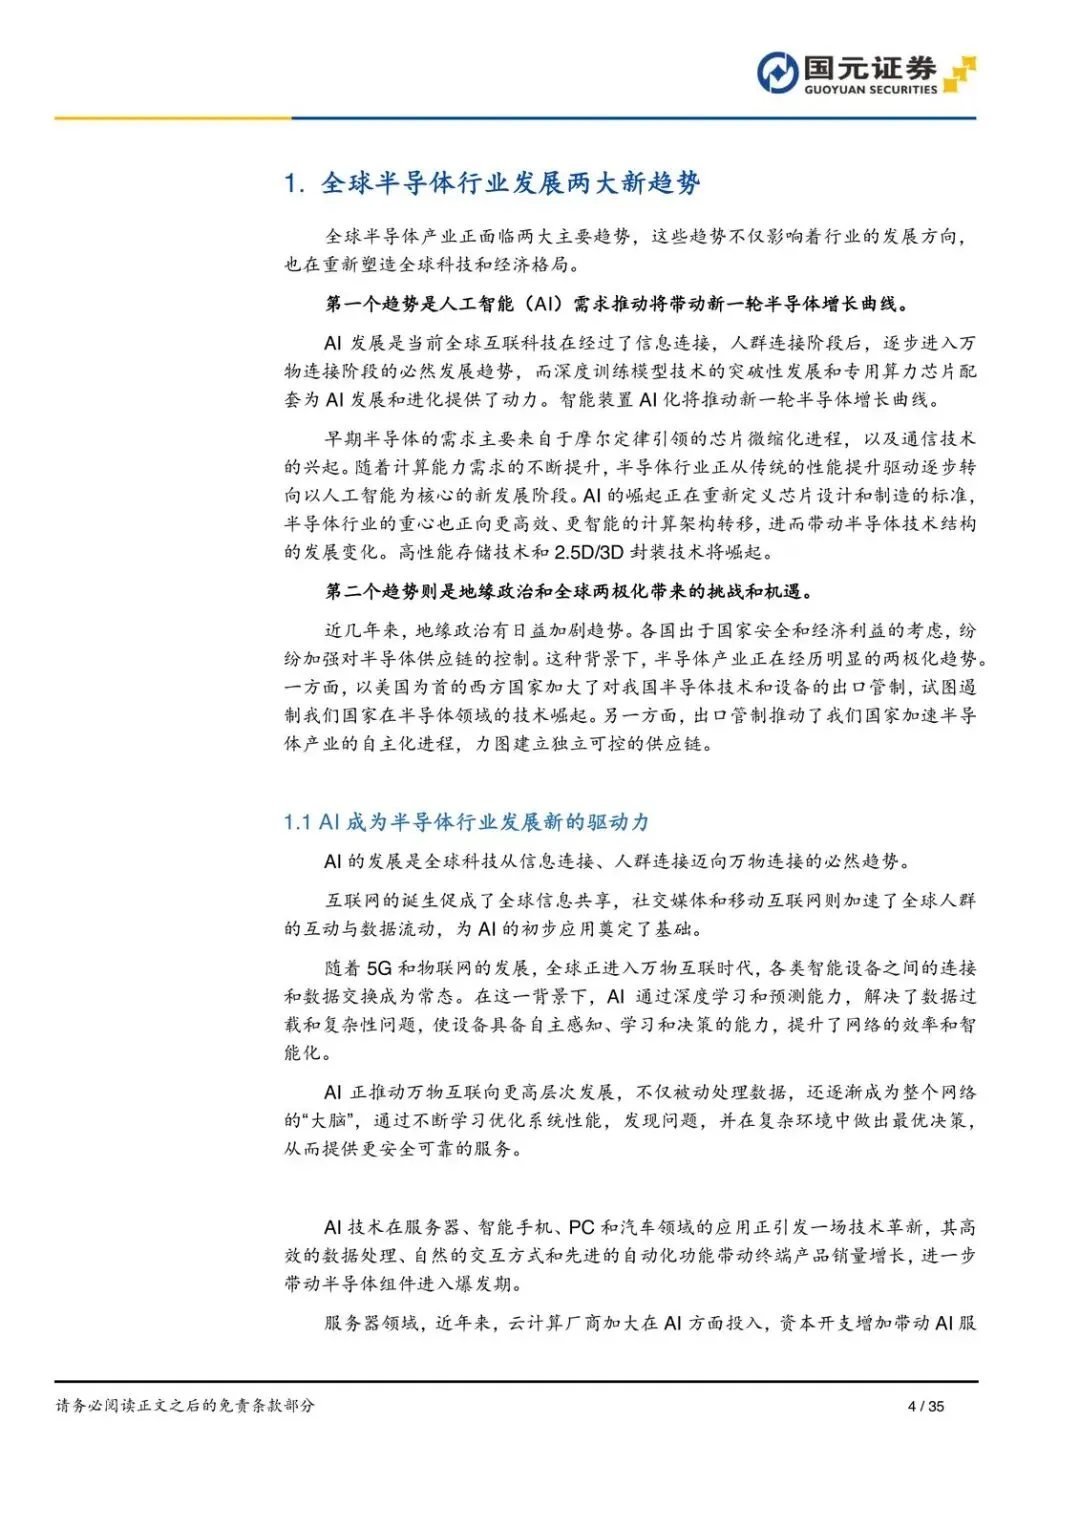
AI 在改产品结构,不只是改销量
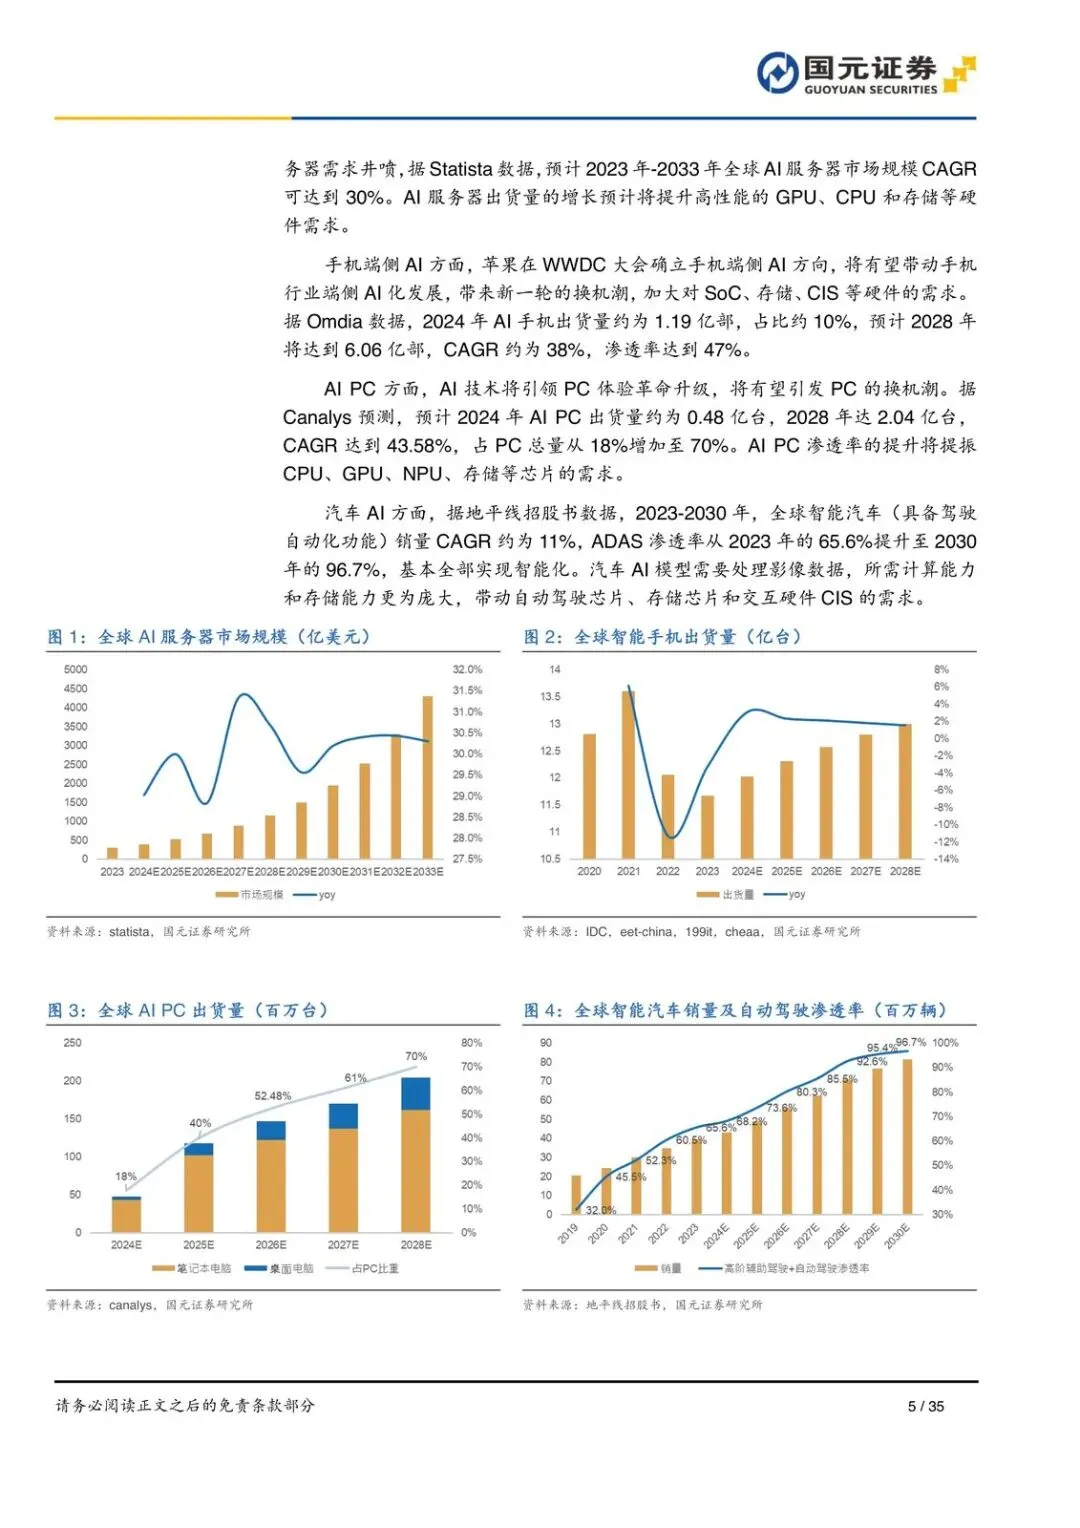
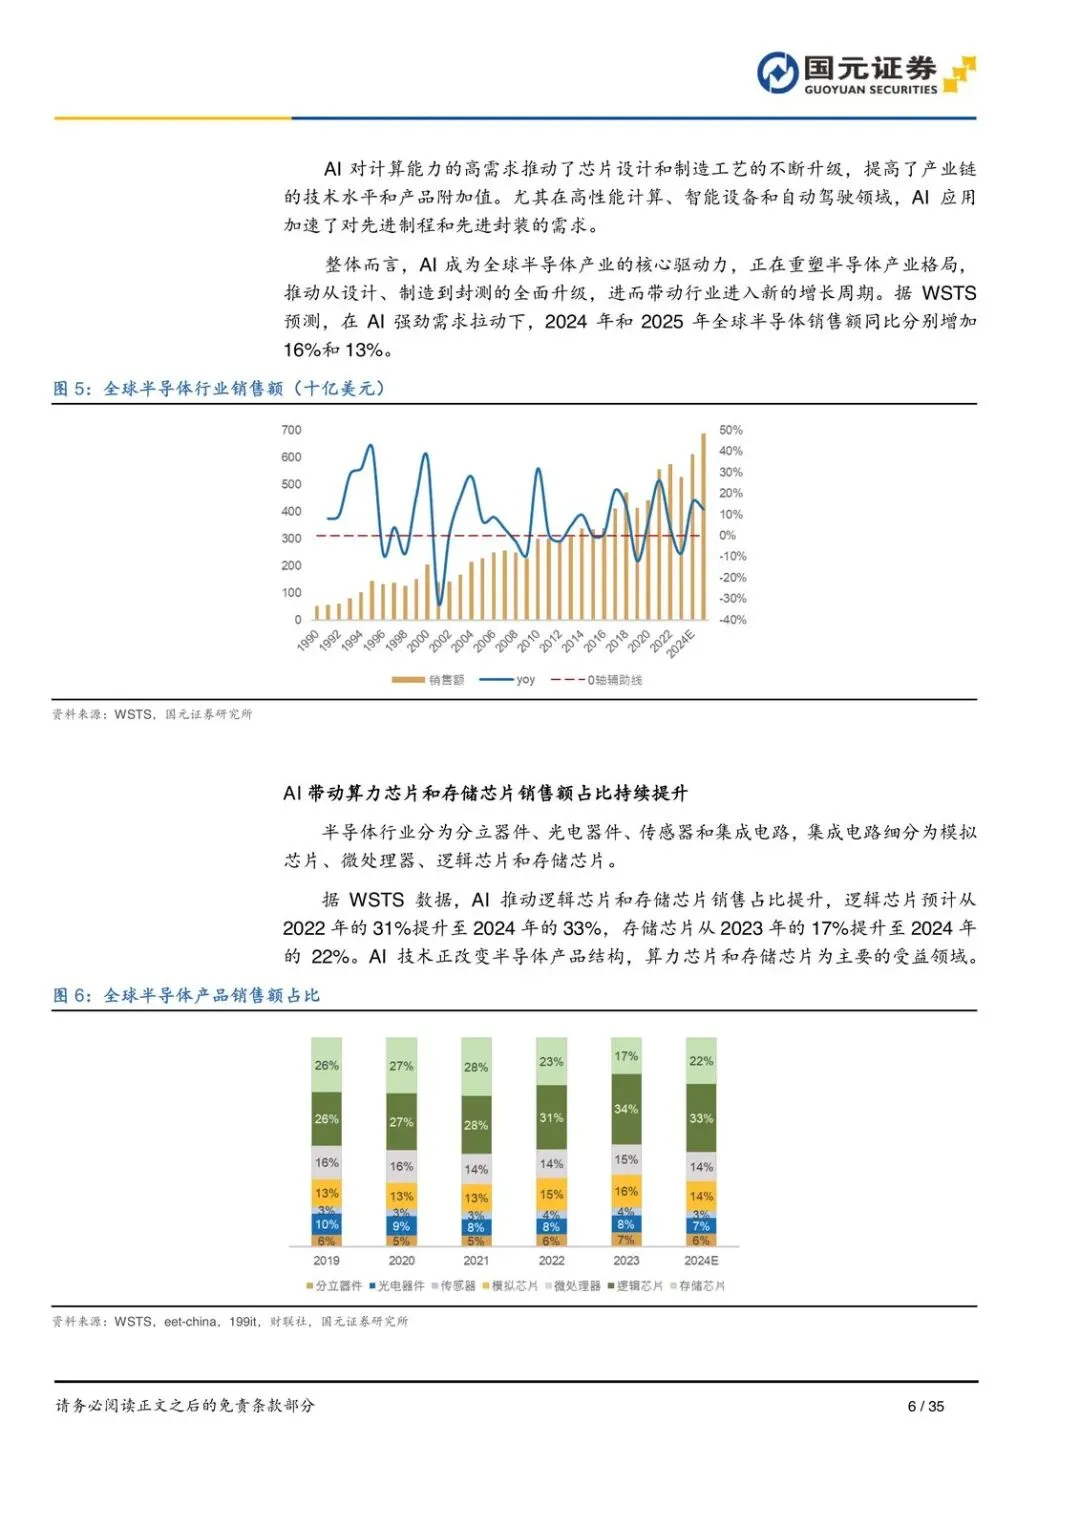
WSTS 预测 2024、2025 年全球半导体销售额同比分别增 16%、13%。拉力来自 AI 服务器,以及汽车、PC、手机端侧 AI 带来的出货和硬件升级。
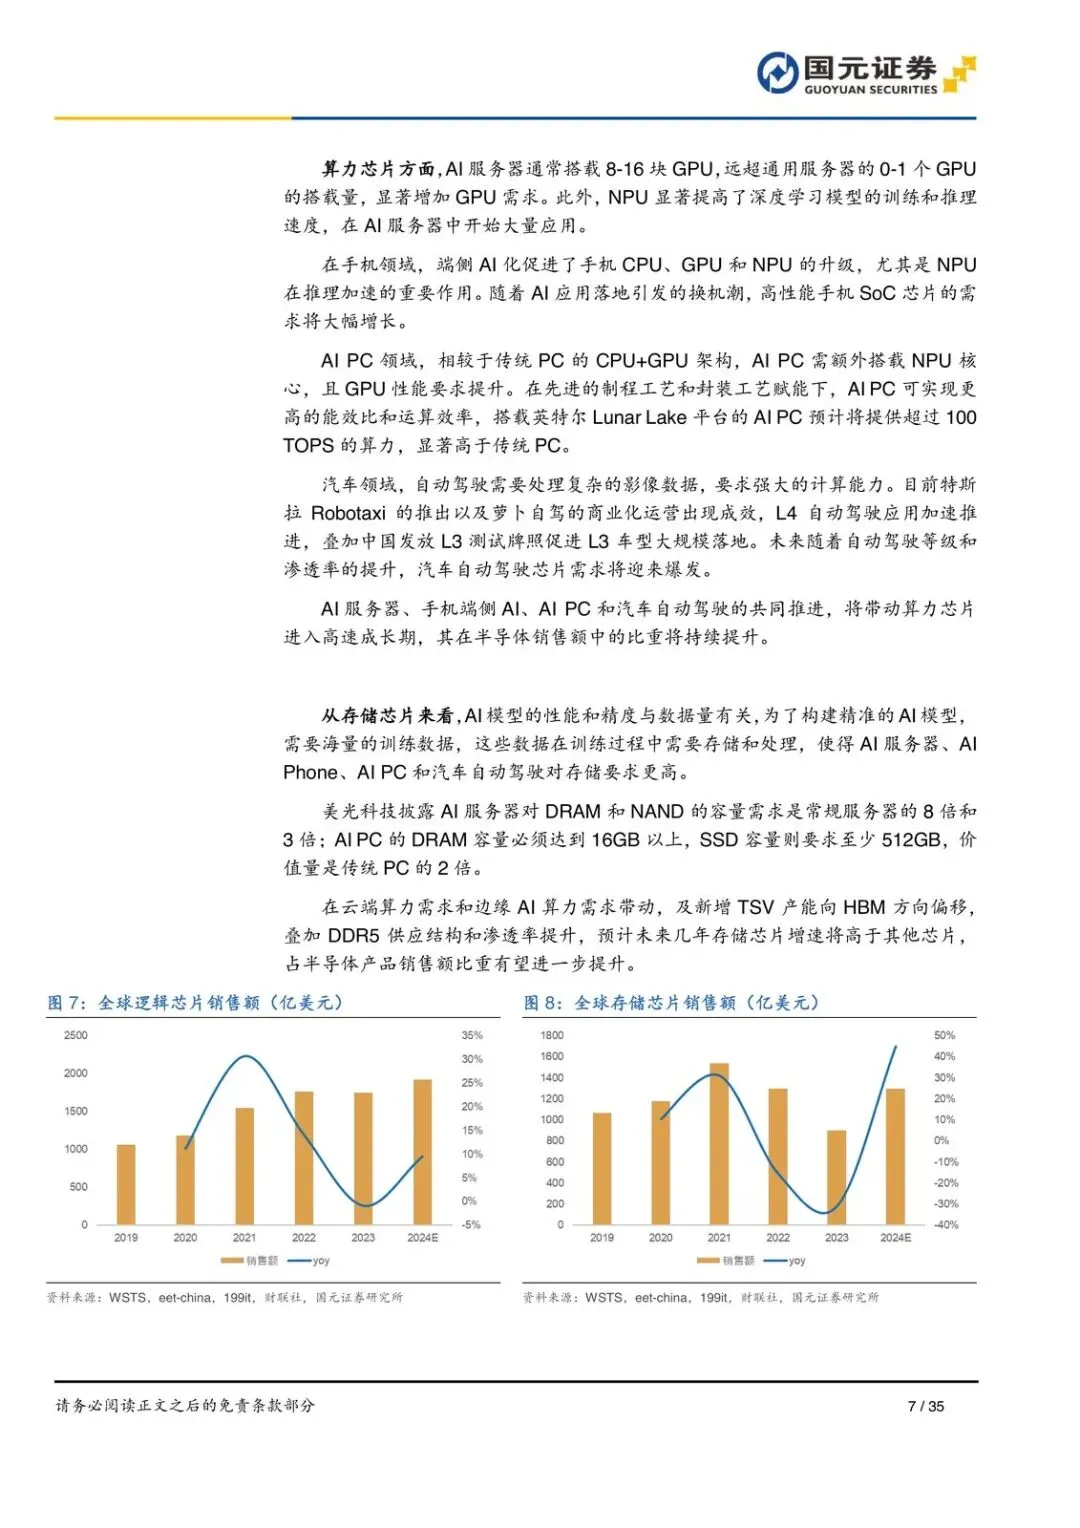
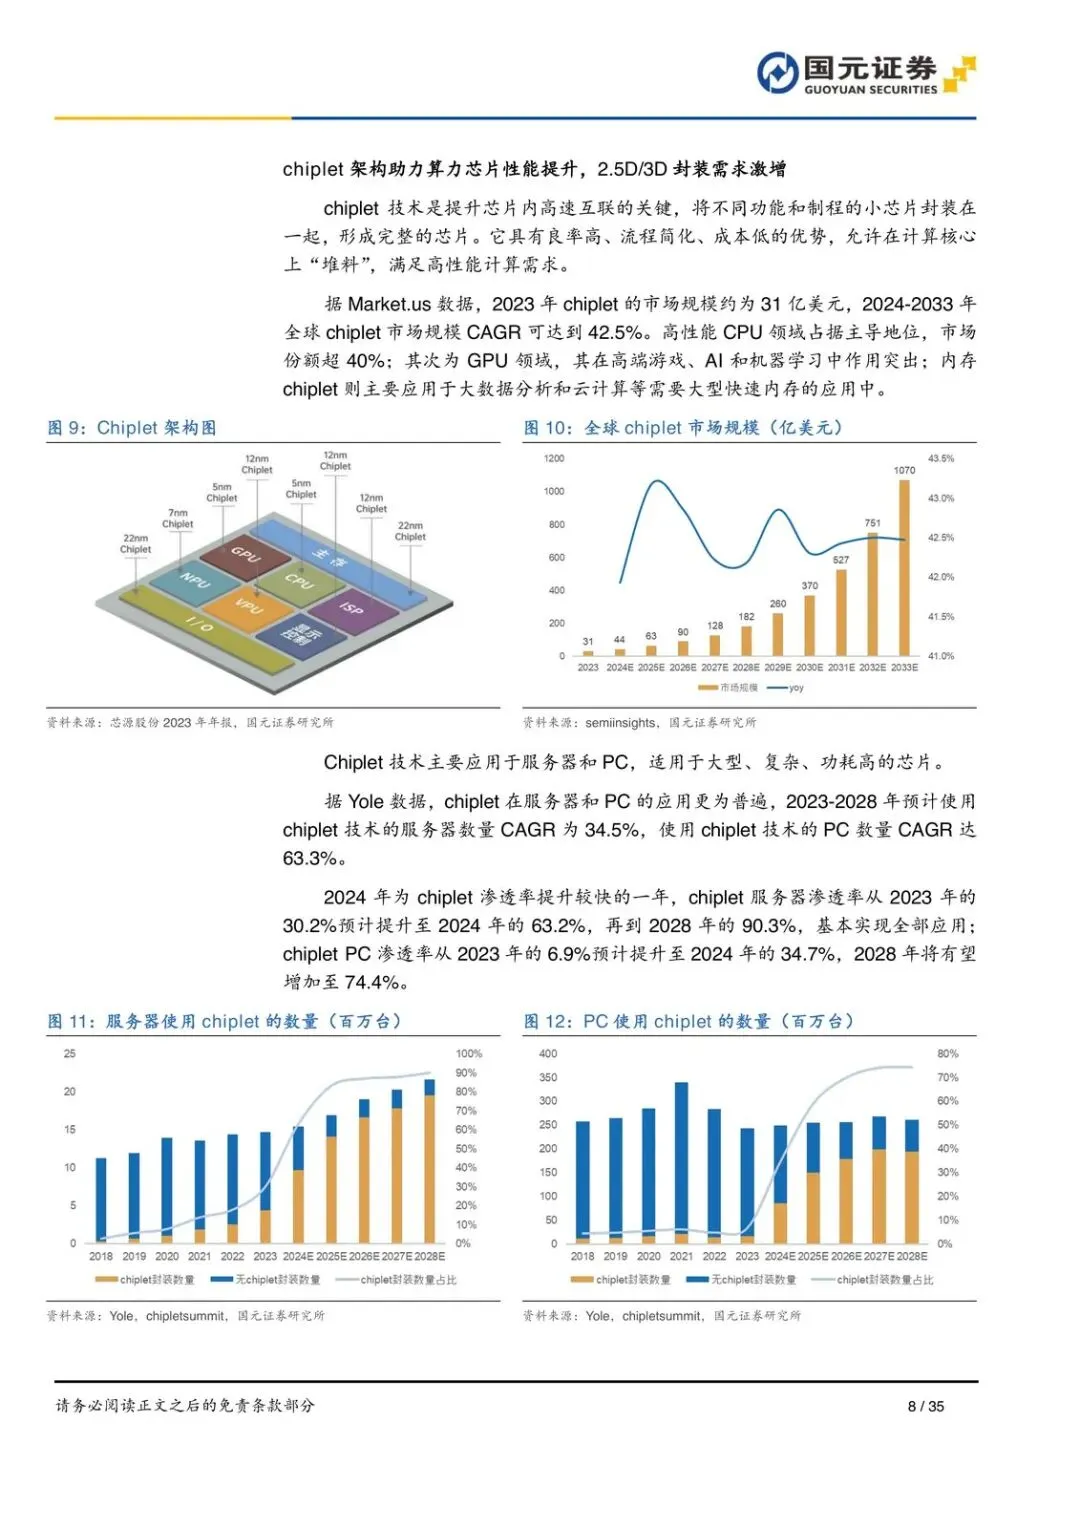
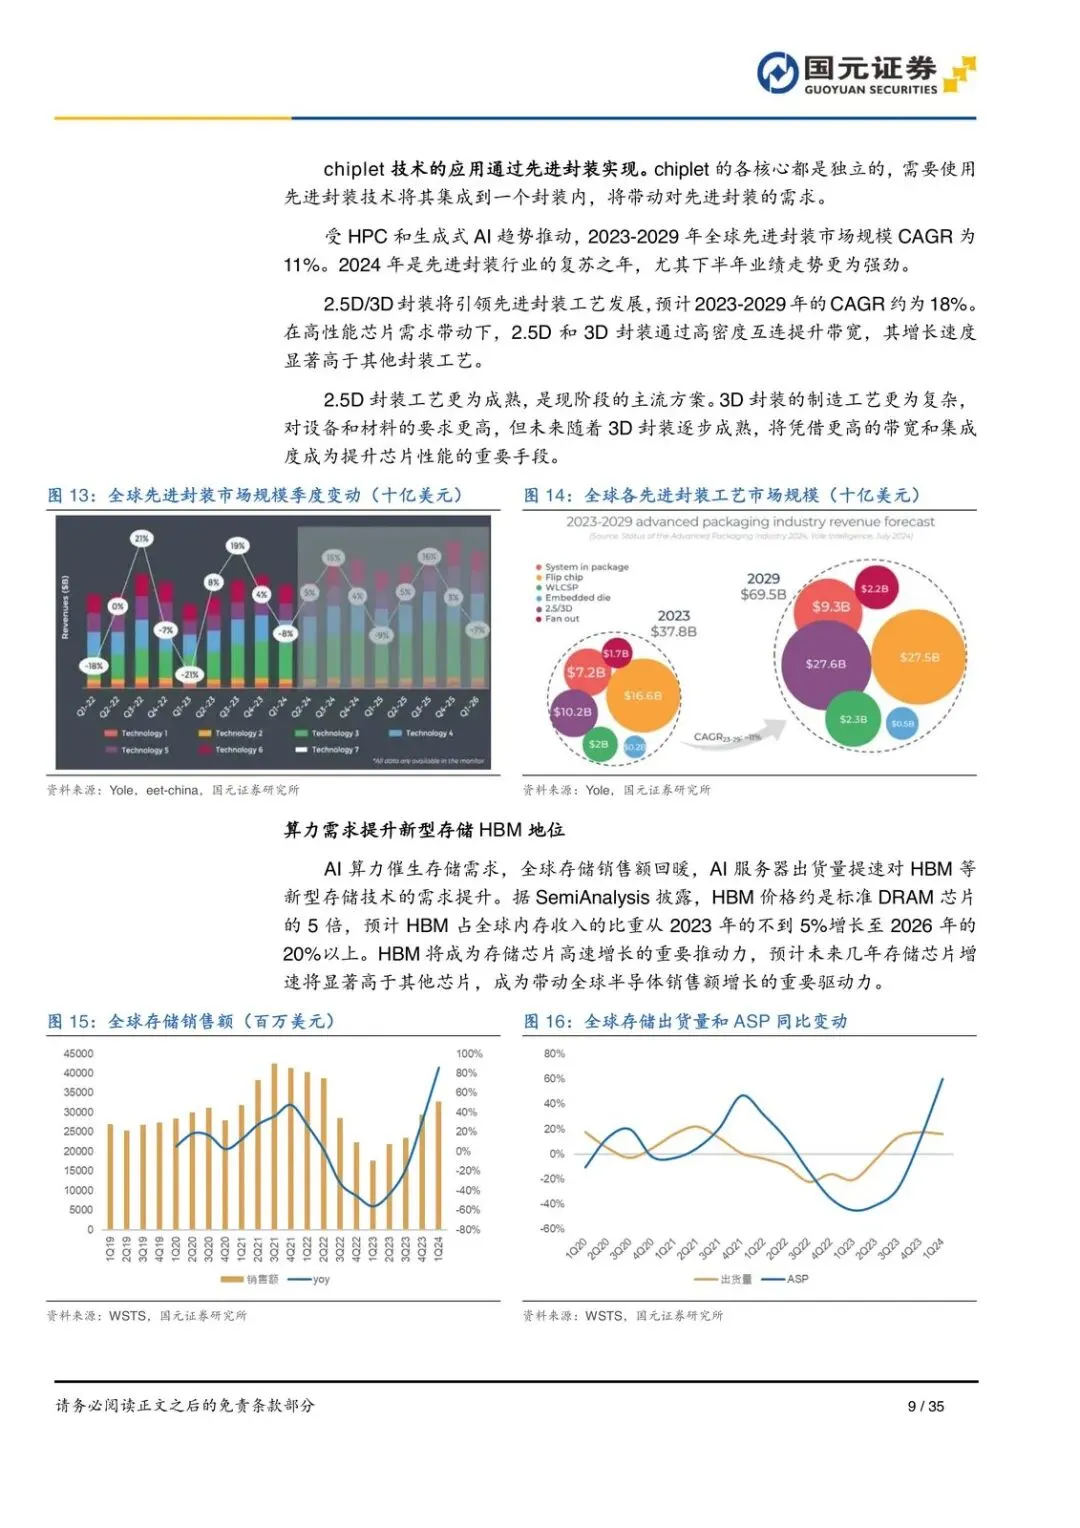
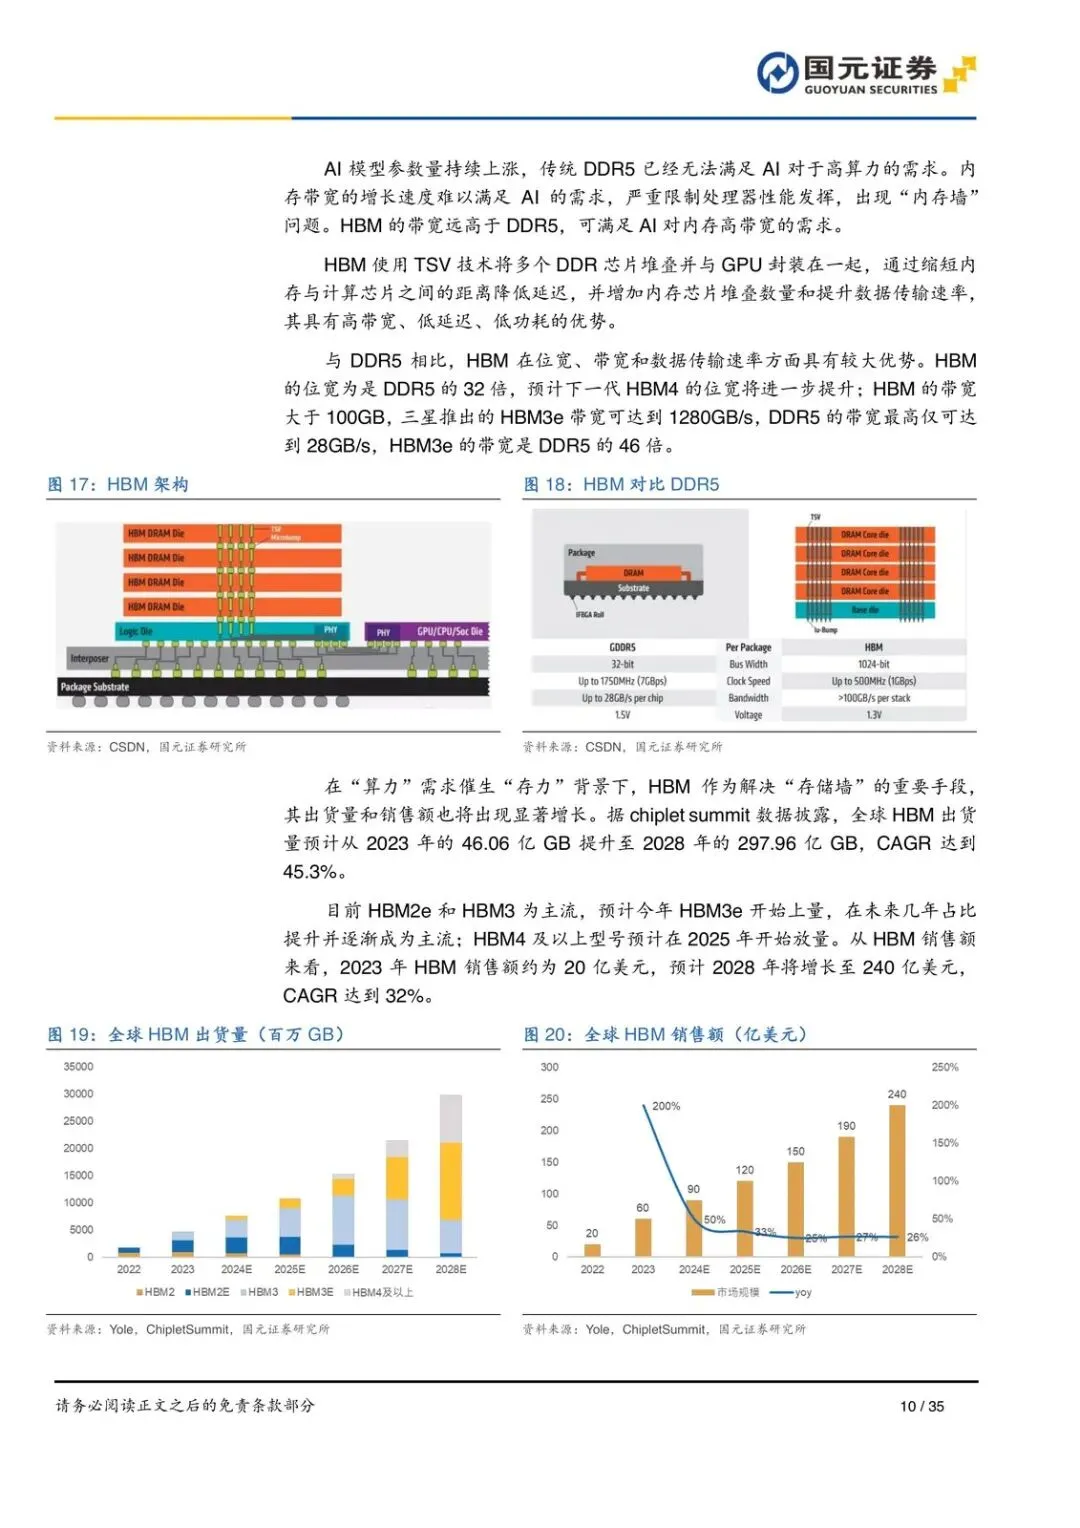
结构比总量更重要。高算力把逻辑芯片和存储芯片的销售额占比往上推。材料里写到逻辑芯片占比从 2022 年的 31% 提到 2024 年的 33%,存储从 2023 年的 17% 再往上走。Chiplet 因为良率高、成本低、方便给计算核心“堆料”,成了算力芯片的现实路径;先进封装是互连基础,2.5D/3D 会跟着涨。HBM 被写成解决“内存墙”的主要手段,带宽、堆叠、容量上去,AI 服务器才吃得开。
Chiplet 在 PC 上的渗透率从 2023 年的 6.9% 预计提到 2024 年的 34.7%,后面还有继续抬升的空间。受益的是能做高带宽存储和先进封装的环节;受损的是还停在中低端传感器、跟不上制程和封装升级的产能。
中国的窗口窄,封测和存储更先被点亮
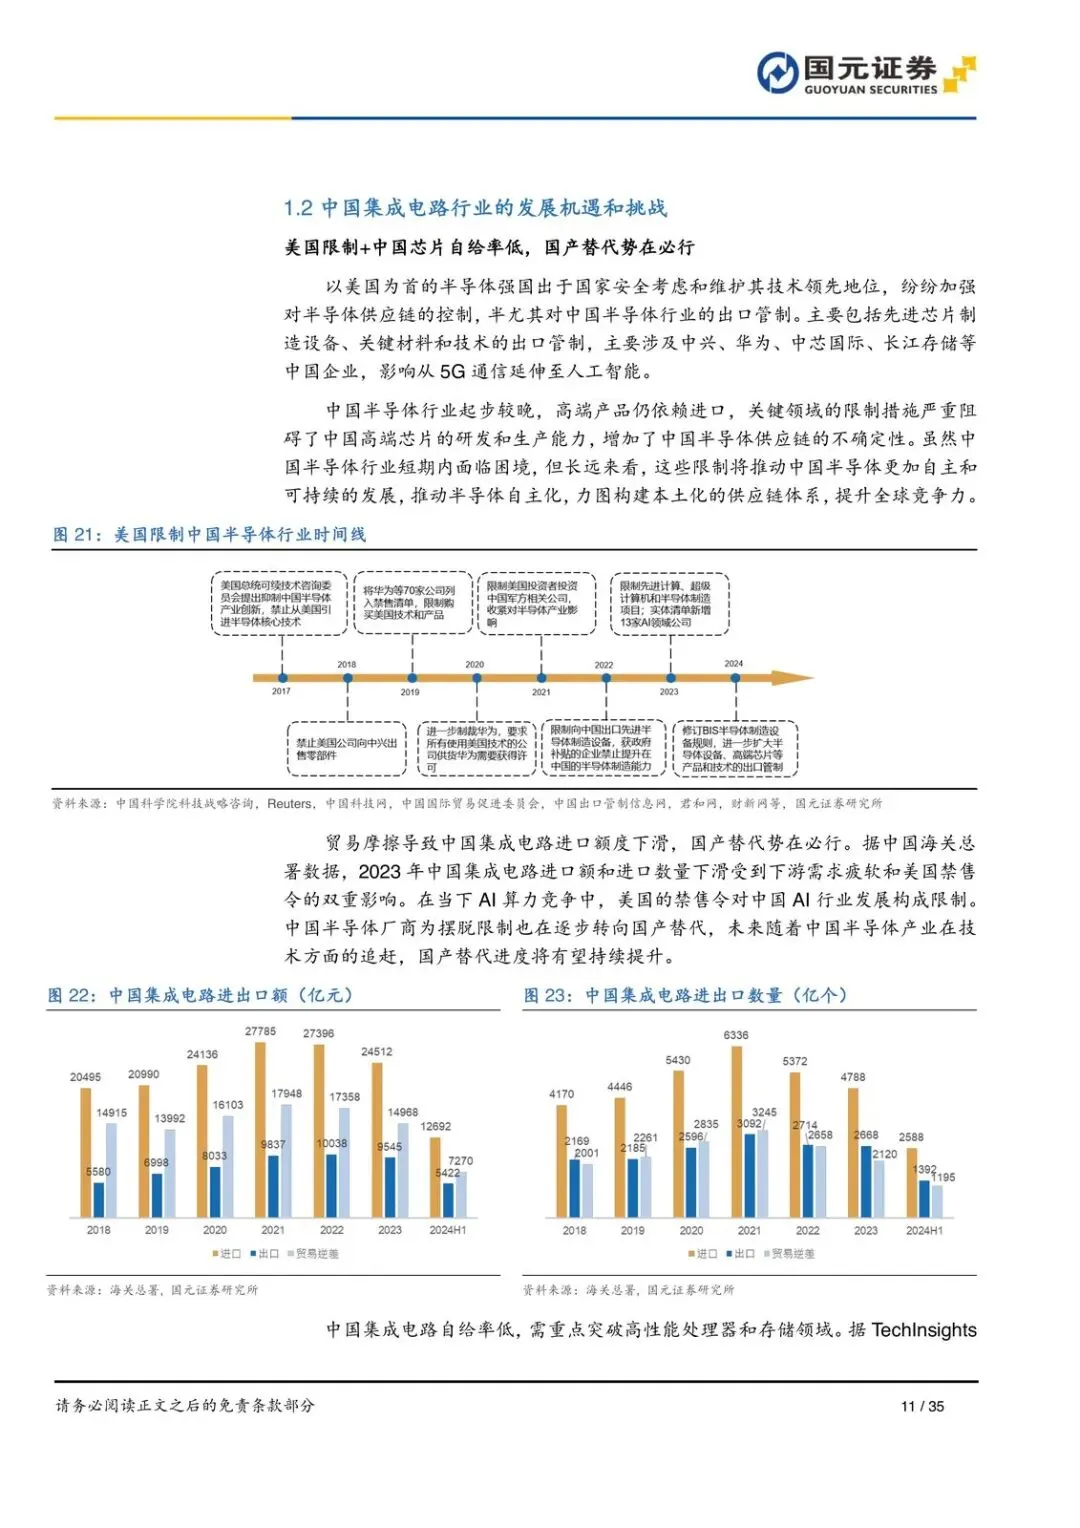
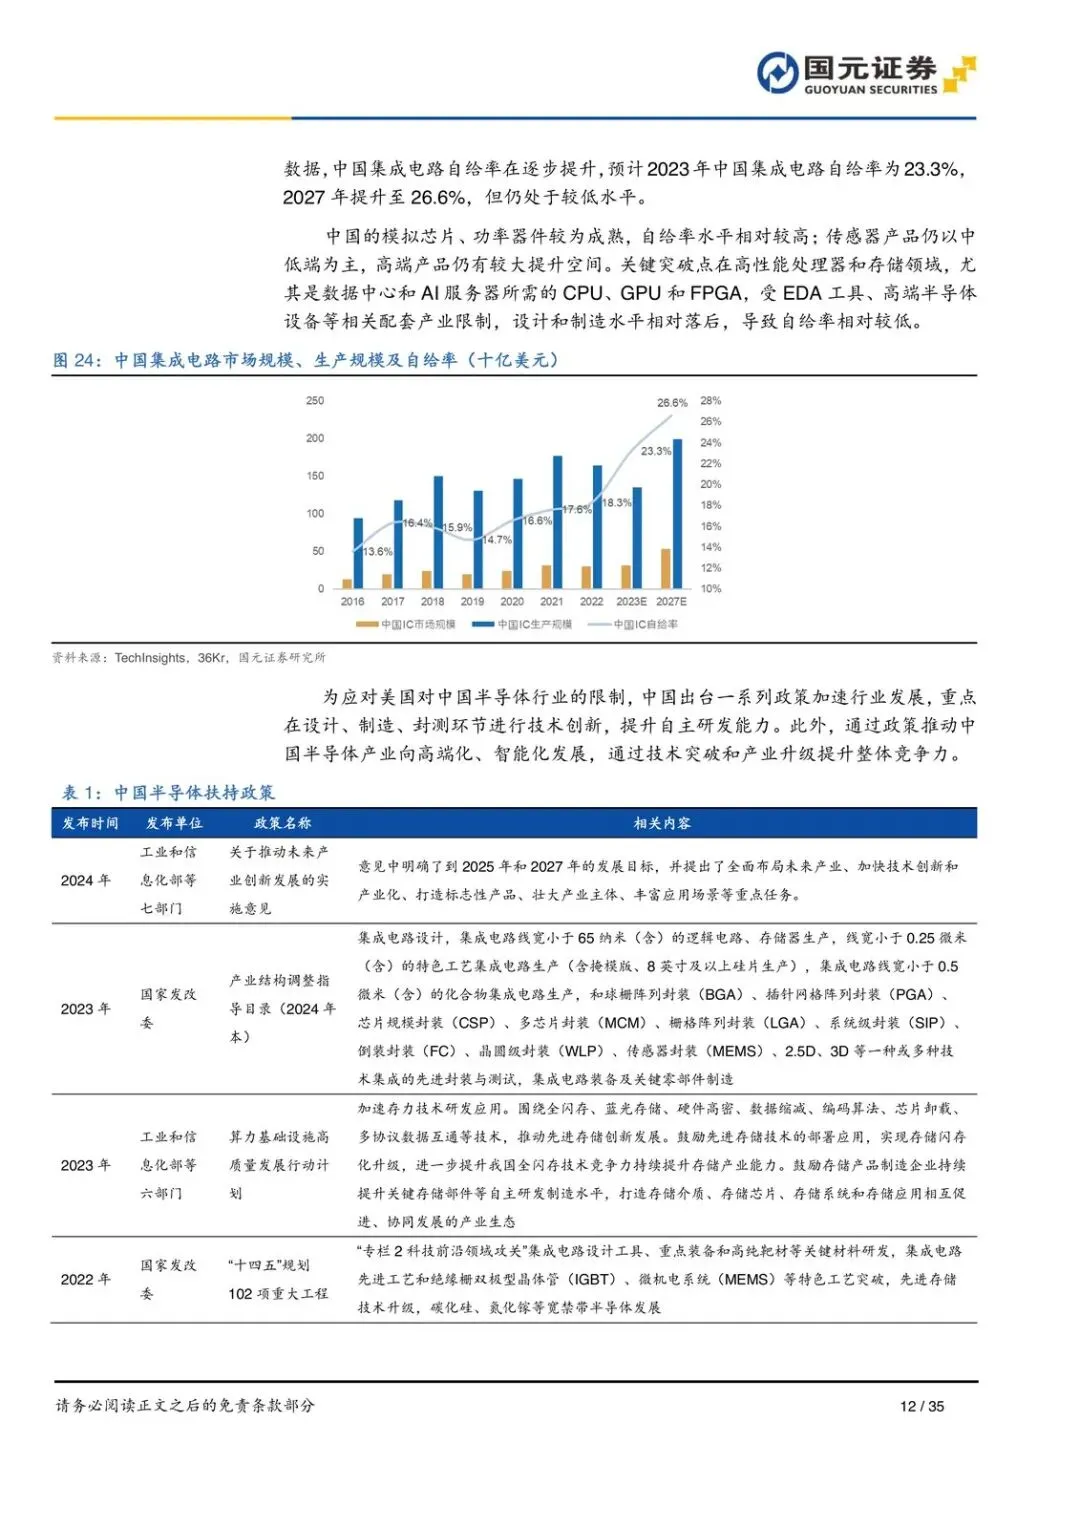
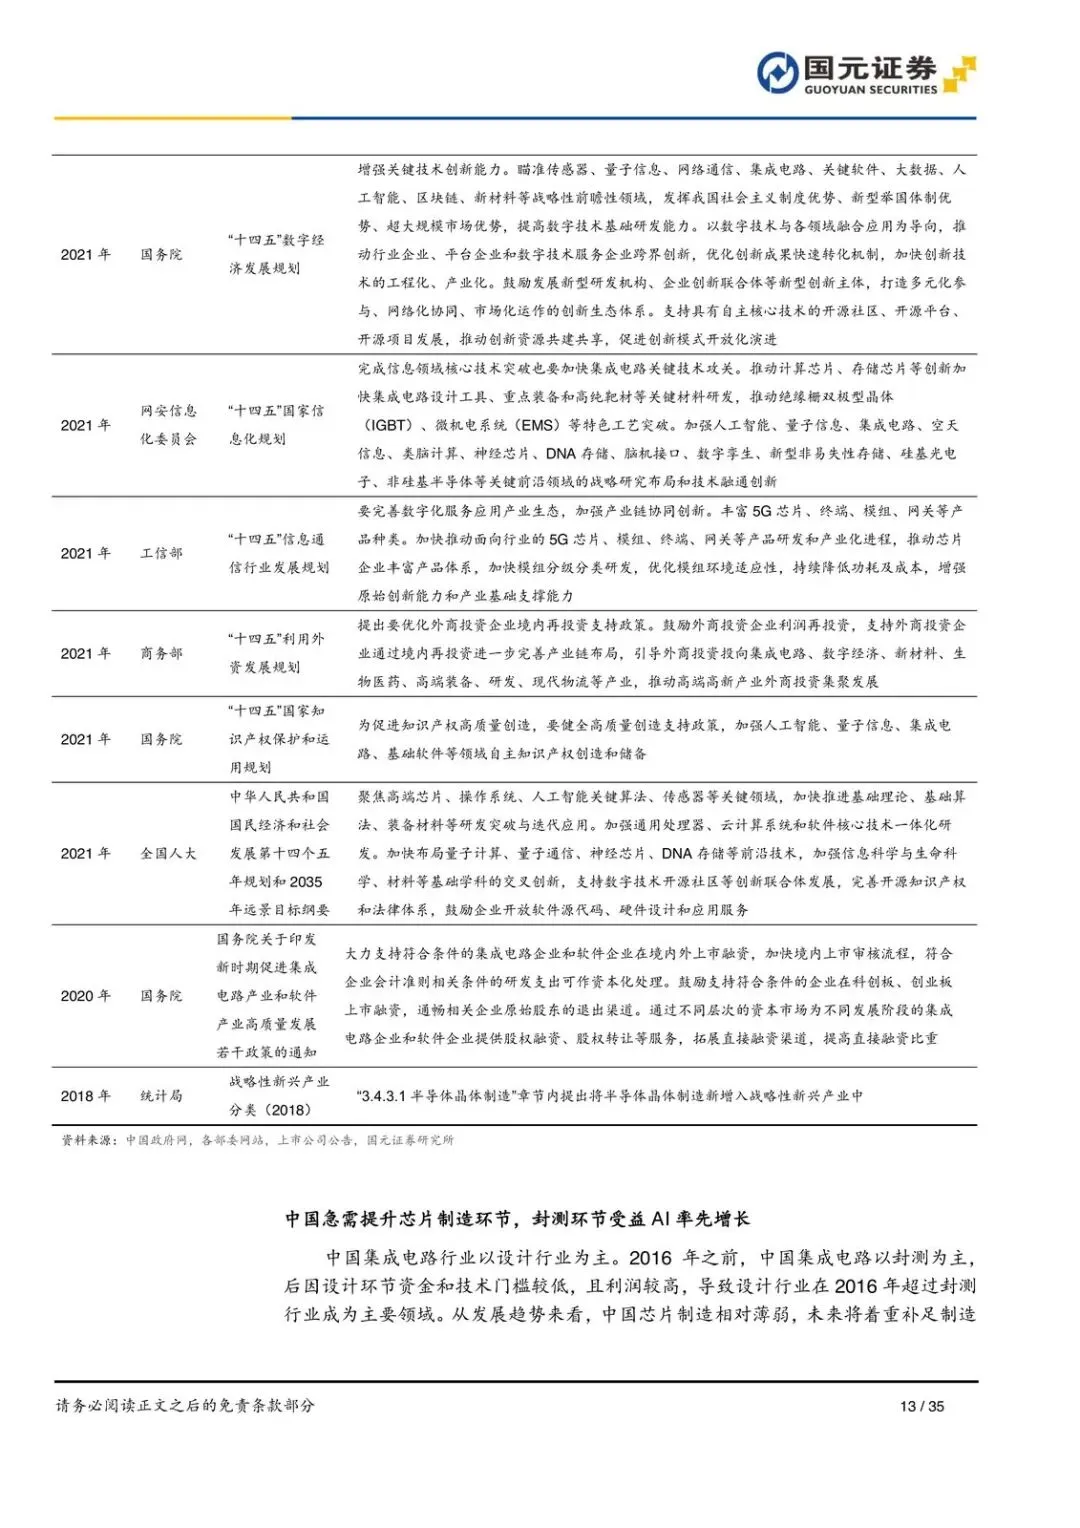
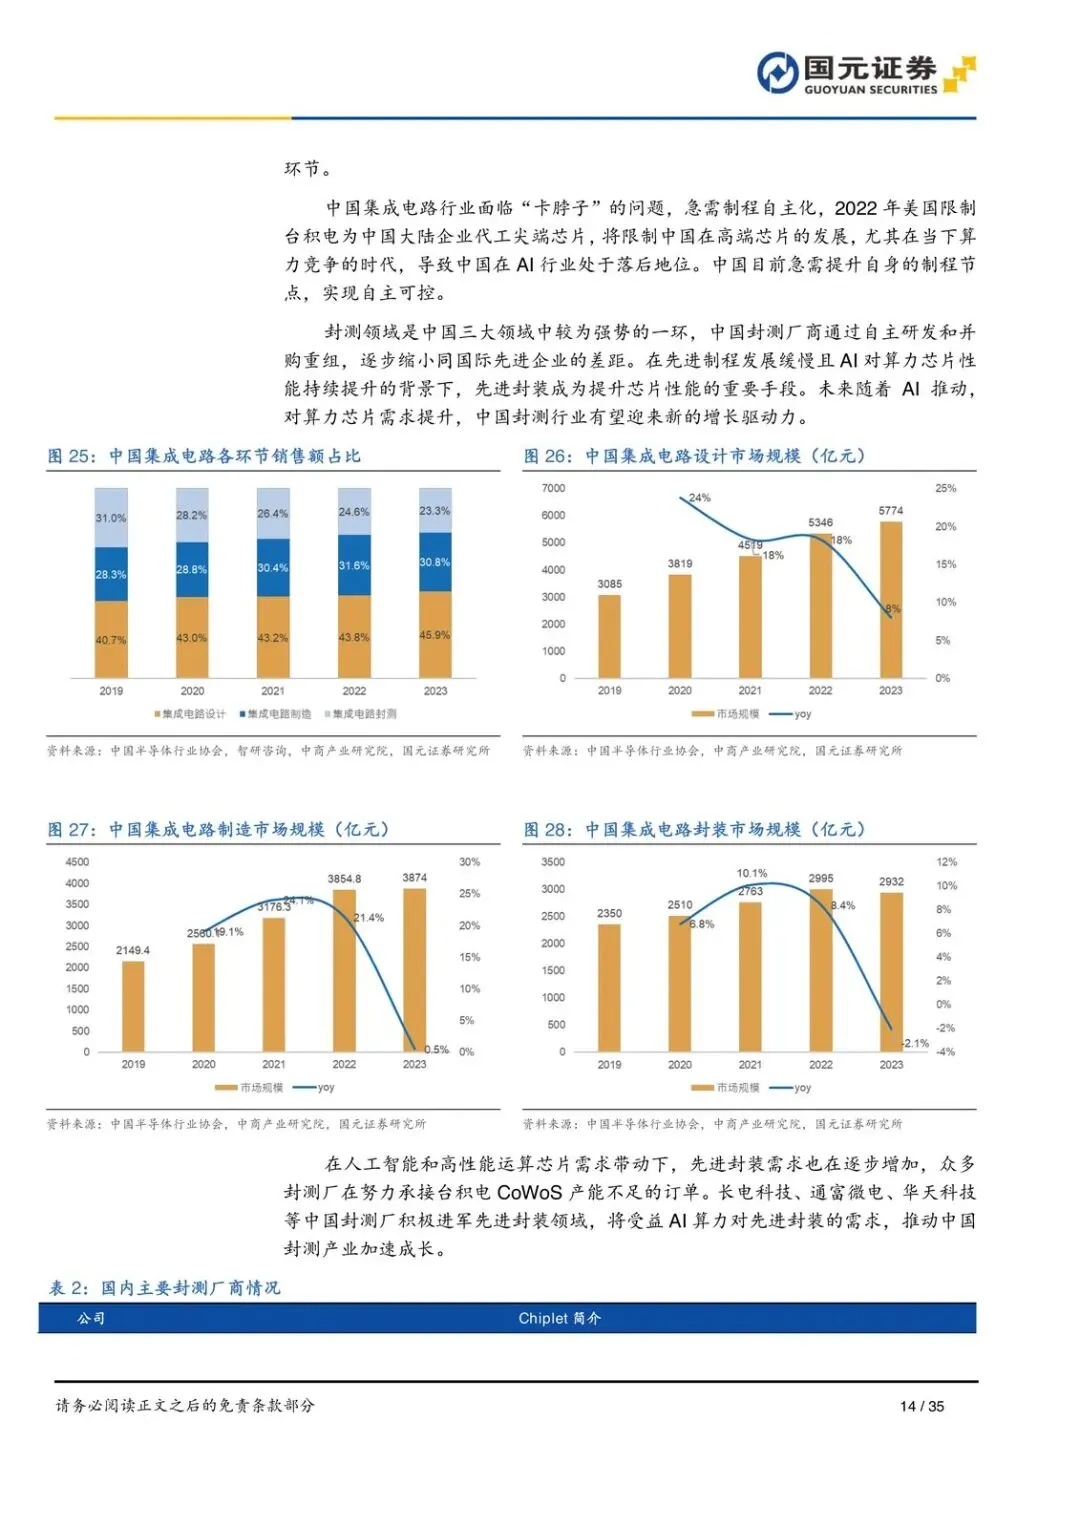
2023 年中国芯片自给率只有 23.3%,预计 2027 年也才到 26.6%。传感器仍以中低端为主,EDA、高端设备卡住高性能处理器和存储。美国限制台积电给中国代工高端逻辑,制程自主变成刚需。
封测相对强。算力芯片用量起来,会先灌进封装。存储国产化同样被点名:合肥与兆易创新合资的长鑫,量产 DDR4、DDR5,工艺到 17nm,2021 年产能 8.5 万片/月,位居全球第四。它和通富微电合作打 HBM 产线,已经做出首批基于 3D 封装的 HBM 颗粒,材料把它写成有望推动 chiplet 落地。
现在这个时点,管制把高端代工堵死,本地能交货的 DRAM 和 HBM 封装反而有溢价。盯的是产能爬坡、HBM 颗粒是否从样品走到量产、封测订单是否跟着算力走。
安徽的牌:集群,不是单点冠军
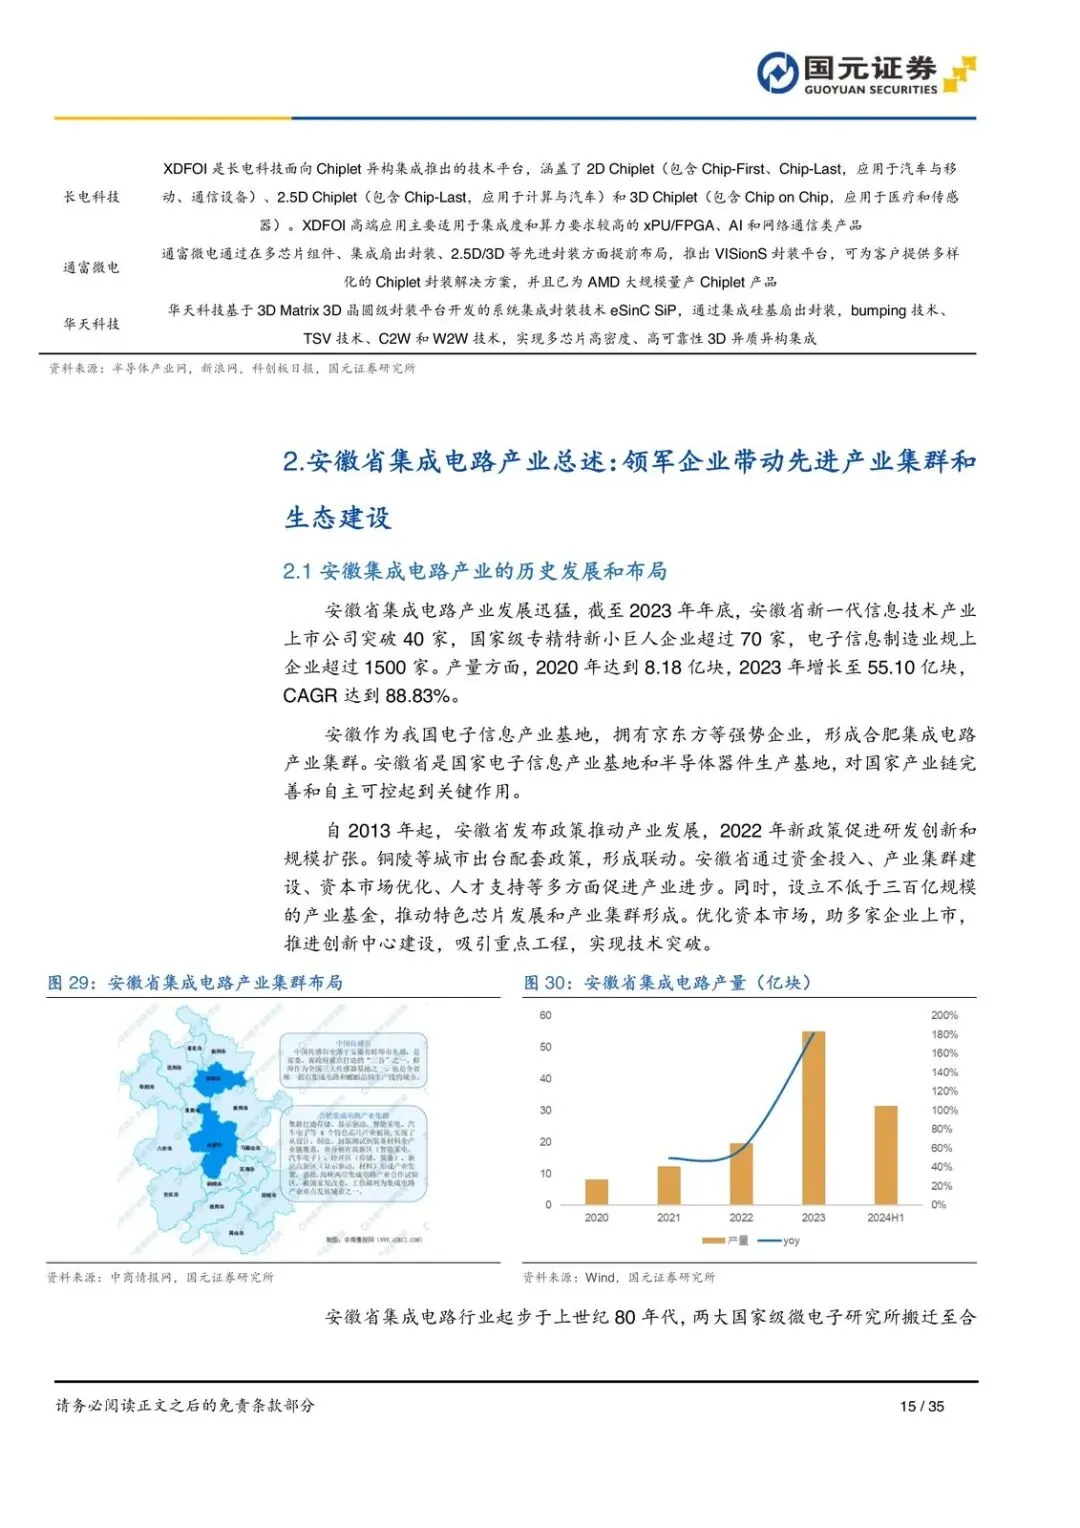
安徽 2024 年上半年生产总值 23967 亿元,同比增长 5.3%,材料把集成电路集群写成拉动结构和产值的一环。京东方、晶合集成是显示和制造侧的领军;显示端还有维信诺、视涯,上下游相对齐。LCD 吃产品迭代和 AI PC,OLED 吃手机回暖,本地面板厂在扩产。
汽车是支柱,奇瑞、江汽、蔚来都在。电动智能化会抬汽车电子需求。材料写得很直:安徽还没有全球领先的汽车芯片厂,路径是产业内部协同,把本地芯片厂的技术和产品竞争力抬上去。
所以受益顺序大致是:长鑫这条存储+HBM、通富这类封装合作、面板扩产、再往后才是汽车芯片补课。受损或掉队的,是跟不上先进封装和终端升级的中低端产能。
该盯什么
- 长鑫 DRAM 产能是否还在 8.5 万片/月这个量级上继续爬,DDR5/17nm 产品出货是否稳定。
- 与通富微电的 HBM 产线是否从“首批 3D 封装颗粒”走到可验证的量产和客户导入。
- Chiplet/先进封装相关指标:PC 端 chiplet 渗透率是否按 2023 年 6.9% 到 2024 年 34.7% 的方向兑现,2.5D/3D 封装需求是否跟 AI 服务器走。
- 安徽面板:LCD 是否因 AI PC 放量、OLED 是否因手机回暖而对应扩产落地。
- 中国芯片自给率是否沿 2023 年 23.3% 向 2027 年 26.6% 挪动,出口管制是否进一步卡住高端逻辑代工。
- 下行对照:下游复苏是否不及预期、行业竞争是否加剧、贸易摩擦是否再加码。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告