量子激光器行业研究(下)
- 2026-11-09 10:39:49
量子激光器
行业研究(下)
前期概要
在上一期中,我们看到量子激光器正从科研专用逐步走向多场景应用。文章围绕科研、量子通信、量子计算、量子传感等终端需求,分析了市场空间,并梳理了海外厂商的产品矩阵与国内厂商的本地化进展。
本期,我们将进一步深入产业链与竞争格局,关注量子激光器如何从核心器件延伸至系统交付,并展望未来几年的重点发展方向。
产业链:从核心器件到系统交付
Part.05
◆ 上游:种子源、光纤、晶体与低噪声电子学
上游包括 DFB/外腔半导体和光纤种子源、特种光纤、非线性晶体、光隔离器、声光/电光器件、探测器、温控、电流驱动等。对主要应用于量子领域的客户而言,批次一致性、寿命、波长覆盖、供货稳定性与单次极限性能等指标同样重要。
◆ 中游:放大、频率变换、稳频和诊断
中游产品可按“器件—组件—系统”来分层:窄线宽种子源、光纤/固体放大器、倍频/和频/差频模块、参考腔和光频梳、波长计、锁频电子学、分束合束和机架系统。频准激光招股说明书披露的技术路线覆盖 177-5000 nm 波段,并面向量子科技、半导体和前沿科研提供精准光源。
◆下游:整机、科研工程与相邻市场
下游应用包括中性原子、离子阱和光量子计算机;光学原子钟、原子干涉仪、冷原子重力仪、磁力仪和陀螺仪,量子通信网络和单光子设备;以及半导体晶圆检测、量测和隐切设备等。量子市场提供高技术壁垒和产品升级机会,相邻市场提供更大订单空间和更可预测的现金流。
竞争格局:海外产品矩阵与国内本地化
Part.06
◆ 海外厂商:强在科学光源平台
该领域知名海外厂商诸如TOPTICA;MSquared;SpectraPhysics/Newport;NKT Photonics;RIO/Luna 等长期服务原子物理、精密光谱、光钟和量子研究客户,产品覆盖窄线宽激光器、放大、频率变换、锁频、波长计和线宽分析。海外厂商的优势主要是产品矩阵、应用 know-how、全球服务和已经有一些长期客户验证。
◆ 国内厂商:从进口替代进入系统配套
国内厂商在特定波长窄线宽、高功率频率变换、低噪声模块和快速服务响应方面加速突破。根据频准激光招股书显示,公司 2023-2025 年营业收入分别为 1.48 亿元、2.92 亿元和 4.18 亿元,产品同时进入量子科技和半导体领域;由于目前在国内量子行业尚属早期行业,故可公开查询的公司数量极少;所以这里要注意,这些数据是企业个案,只能在一定程度内说明国内该行业发展情况。
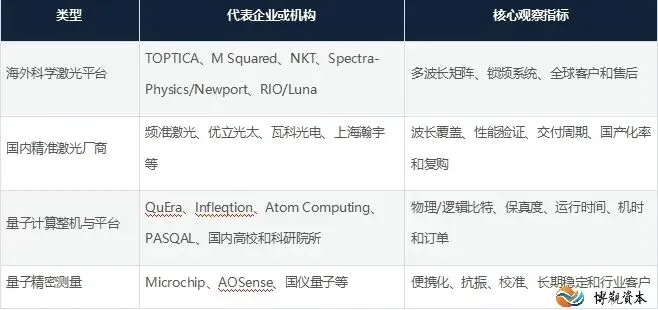
现阶段竞争的关键不在于是否能做出某个波长,而在于能否把多个波长、参考源、控制电子学、光纤阵列、自动校准和售后工具组合成一套可靠的系统。
2026-2030 年值得跟踪的六个方向
Part.07
◆ 从单机光源走向机架级系统
目前行业应用端客户希望缩短搭建时间、减少光路漂移和人工调试。后续实现多波长模块、参考腔、波长计、功率监测、锁频电子学和软件接口集成后,系统 ASP 和客户粘性通常高于单一激光头。
◆ 多技术路线并行带来不同产品机会
中性原子和离子阱拉动连续波窄线宽光源,光量子拉动超快泵浦和单光子相关光源,量子通信拉动电信波段脉冲与频率转换,量子精密测量拉动高稳定参考和野外环境适应。若只用中性原子一条路线解释全部增长显然有失偏颇,应持续关注其不同发展路径。
◆ 自动锁定、诊断和远程运维成为产品指标
量子设备要连续运行,人工每天重新调光难以支撑产品化。自动捕获、漂移补偿、健康监测、异常定位和远程升级将从附加功能变成采购要求。开源证券研报提到,AI 辅助激光控制已开始用于自动修复漂移故障,行业会因此提高对软件接口和可观测性的要求。
◆ 光纤化、共路化和集成光子学
光纤阵列、共路设计、三维波导和集成光子芯片可减少自由空间光路的机械和热漂移,但也会引入耦合损耗、热管理和通道一致性问题。供应商若想占领市场,就需要同时满足光学设计、封装、控制和测试多方面需求。
◆ 量子与半导体、测量形成双轮驱动
量子计算订单仍可能按项目波动,半导体检测、量测、隐切、光钟和科研仪器也可以提供更大的连续收入池。研究企业时,应同时看量子客户验证和非量子业务现金流,避免把“量子收入占比”简单当成质量指标。
◆国产替代从能用走向可批量维护
未来阶段要看批次一致性、连续运行时间、备件体系、现场更换时间、校准工具和二次采购等内容。其中国家任务和大型科研装置的供应商导入,往往需要长周期验证;但能够进入合格供应商名单比单纯仅实现了一次性样机交付更具竞争力。
风险因素与结论
Part.08
◆ 技术里程碑不等于商业化
大规模原子阵列、逻辑量子比特和光子芯片的论文成果说明前沿技术在不断发展,但这并不说明已经实现大规模整机采购与稳定收入。软件生态、运行成本、应用价值和预算安排等事项仍需要经过从论文到实验室再到规模化应用的长期验证。
◆ “量子激光器”不是统一标准品
不同原子、离子、光子芯片和测量设备对波长、脉冲、功率、线宽和调制方式的需求不同。任何市场统计都必须回到产品本身,具体数据需要与客户通过合同等形式核对。
◆ 峰值参数不能替代长期稳定
目前产业客户更关注数小时或数天的持续锁定、平均无故障时间、现场维护成本和故障恢复速度。所以短时测试中的极限线宽不能证明同性能产品已经具备规模交付能力。
◆ 结论
量子激光器真正走向规模化应用需要同时满足三个条件:多种量子路线继续扩展;量子设备从实验室走向工程化;客户愿意为稳定运行和本地化服务付费。对企业和投资者而言,更值得关注的能力是把多波长、低噪声、稳频和自动运维做成可验证、可复制、可维护的系统,而不是单纯关注实验室结果。对于下游市场应用上,由于量子激光器实际上除了量子市场外还存在半导体、精密测量等应用市场,加之量子市场尚处早期阶段,所以一个企业能否通过相邻市场来分散量子市场的订单波动,也是一个值得关注的内容。
— End —