高盛研报:地产下行对宏观经济的影响更新版
- 2026-11-10 13:24:37
高盛研报:地产下行对宏观经济的影响更新版这是继高盛地产团队10/20最新研报之后他们的宏观团队10月25号发布的的宏观经济更新版,主要观测的点是在地产团队的判断框架之下当然包括它的预测指标结果之下房地产对中国经济的拖累还有多少,还会持续多久。 即便中国房地产下行已经进入第6个年头了, 但是今年各项房地产指标的下行幅度还是超出了高盛去年年底做的预测。今年房价的跌幅是有所收窄的,但是代价是其他指标下行幅度更快,特别是在供给侧的各项指标,比如土地出让收入,新开工等,甚至包括全国的新房整体销量也在大幅的收缩,这也是供需再平衡的必要过程,因为供给卡不住,房价还会继续下滑,所以今年决策层的思路就是卡供给。 高盛认为房地产在GDP的占比会从今年的15% 进一步回落到2030年的8%左右,并且后续大概率就稳定在这样一个水平了,这个比例是包含了房地产的上下游在经济当中的总的占比的,这个更广义的房地产份额在巅峰时期是达到了30% 左右。其中包含5个直接相关的行业如建筑、房地产服务业、上游大宗商品如钢铁建材、装修家具家电等入住新房相关消费及土地出让财政收入 。 另外根据高盛的测算,今年房地产对实际GDP的拖累大概是1.8个百分点,比2025年的1.7个百分点反而还要更多一些,这个主要是预售制度改革的政策。1.8个百分点的拖累是个什么概念呢,假设今年前三季度没有房地产的拖累,那么实际GDP的增速就应该是4.6%+1.8%=6.4%,当然这个拖累在高盛看来也会在未来五年持续萎缩,也就是到2030年基本上就不会再对实际GDP增速有负面影响了。 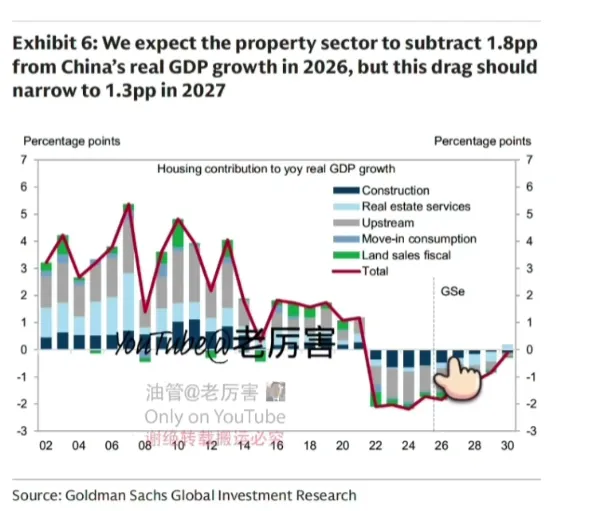
另外还要考虑房价下跌的负财富效应对居民消费的拖累,毕竟房屋在居民的资产占比中占大头,房价的下跌会冲击居民家庭消费的信心,根据高盛的测算,每一元人民币的房价下跌会导致一分钱的居民年家庭消费的收缩,举个例子,比如一个家庭在2021年持有100万的房子现在房价下跌了40%,也就是说总共累计下跌了40万,对应到居民家庭消费呢,就是后续每年都会少花4000元。那么千千万万的家庭都开始削减消费了,房价的下跌就会形成负财富效应,对宏观经济造成拖累。 如下图,浅蓝色柱子是房产的财富效应,17年的时候因为房价的上涨直接拉动了居民的消费,但是从23年开始掉头转负,红色的实线代表广义口径下房地产对宏观经济的直接影响,浅蓝色柱子是房地产对宏观经济的间接影响,红色虚线是这两个数据叠加,也就是房地产对宏观经济的总体影响,可以看到这十几年房地产对宏观经济的影响还是很大的,波动也比较大,但是这个影响到2030后会逐渐消退。 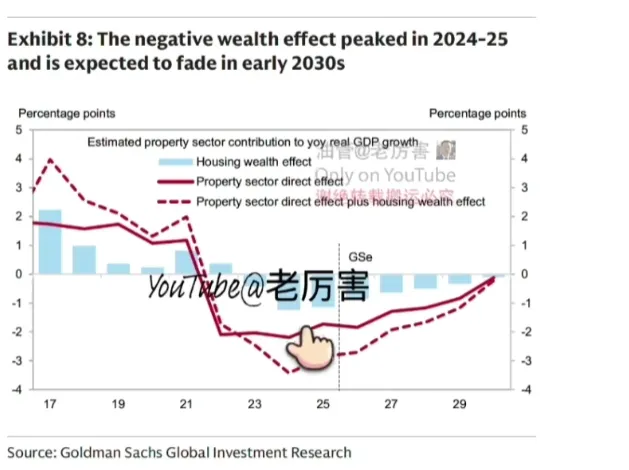
高盛另外根据测算结果给出三点启示: 一, 建筑施工的萎缩比预期更深更久,主要是828的预售制度改革本身表明了决策层是要大幅压缩新房供给从而推动整个行业的供需再平衡。 二,房价走势会出现极端的城市分化,像上海深圳这样库存比较低的一线城市,房价将在不久的未来迎来复苏,但是对于全国绝大多数城市尤其是库存比较高的三四线城市,房价还会继续阴跌几年,全国的房价预期到2030年才能见底。 三,根据对房企现金流的测算,高盛地产团队预测全国住宅用地的出让情况在2025年到2035年还会再跌90%以上,意味着对地方政府会产生持续性的财政收缩的压力,特别是对土地财政依赖程度比较高的城市,所以急需替代税源来补充地方财政收入,那么高盛宏观团队认为房产税的征收,大概会在十五五末期或者十六五时期到来 。 附:详细数据 今年1-9月份, 土地出让收入下降了28%, 房屋新开工下降了25% ,房地产相关固投下降了21%, 跟20-21年的巅峰期相比,新开工房产销售和固投都是下降了60 甚至最多的下降到90%。 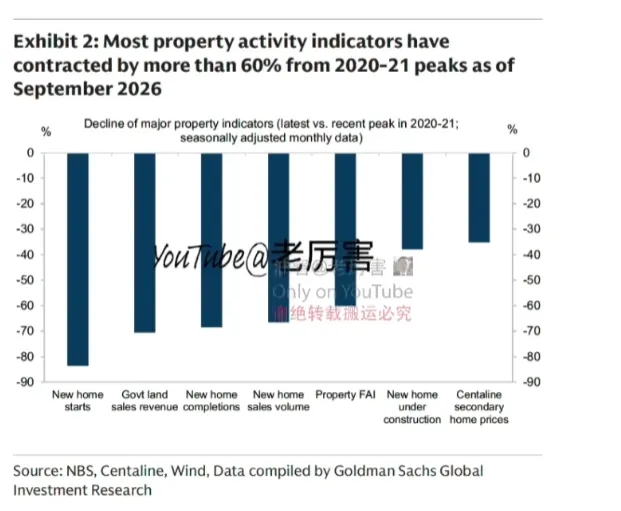
如上图开看到累计跌幅最多的是新开工,将近90%,而累计跌幅最少的反而是二手房价(最右),大概是累计跌了40%不到,就是说即便房价已经下跌了这么多,但却是房地产行业指标中降幅最小的。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。