【海洋产业 24 · 浮力材料行业研究 3 · 下游】一套隔水管 2000 立方 吃掉全年用量一成
- 2026-11-09 16:29:09
一套隔水管 2000 立方 吃掉全年用量一成
对之前写的浮力材料文章做个整理,整个浮力材料行业研究系列四篇中的第三篇
深海半潜式钻井平台"海洋石油 981",一套隔水管柱要用掉约 2,000 m³ 深海固体浮力材料;"982"约 800 多 m³。
按 9 万元一立方折算,单套价值 0.7–1.8 亿元。
而中国全年浮力材料的用量,大约 1.8–2.2 万 m³——只够做 9 到 27 套隔水管。
这个换算能改写整条商业判断:这不是"靠份额吃饭"的市场,是"靠项目吃饭"的市场。一个深水项目,吃掉国内全年用量的十分之一。所以销售不是铺渠道,是攻一个个具体的采购人。
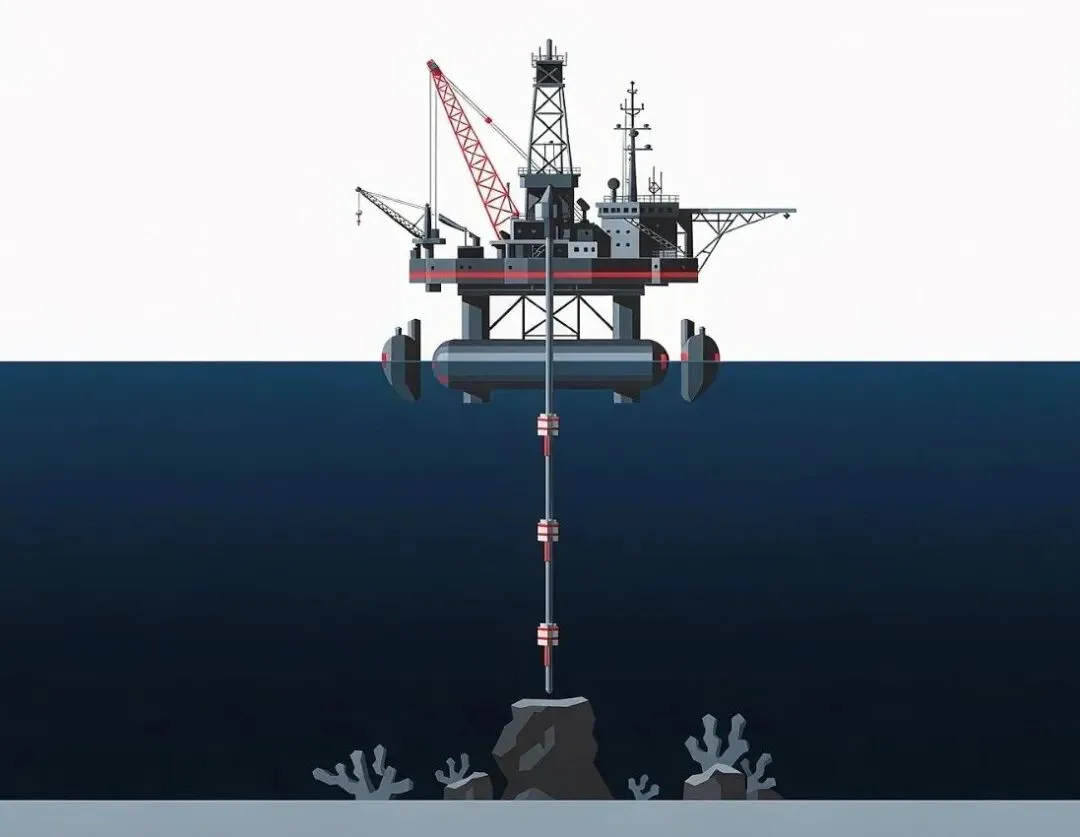
图 1 | 一套隔水管柱用掉约 2,000 m³ 浮力材料,按 9 万元/m³ 折算单套价值上亿元(示意图)
这篇往下走两层:先看下游五类买家各自掏的是哪种钱,再看六个卡口为什么分成三级。
——— ◆ ———
一· 下游需求:五类买家,五种钱
结构:油气约占六成,潜器配套约四分之一
全球材料本体 6.72 亿美元(2025),其中 ROV/AUV/HOV 及水下仪器用 1.68 亿美元——两个数直接相除,得出 ROV/AUV 约占 25%(两者均出自付费报告摘要,是否同一报告的同口径拆分未逐一核实,该比例仅作方向参考)。
| 约六成 | |||
| 约 25% | |||
| 无可信独立拆分,不给数 |
怎么读这张表 为什么油气是主体,而不是看起来更"高端"的潜器? 一个深水钻井项目,隔水管浮力模块是成百上千件地配,单项目用量远大于一条 ROV 的一套浮体。潜器件单价高,但件数少、复购慢;工程件单价低一档,但按项目批量走。这条行业里,"贵"和"大"是两件事。
⚠️ 一处必须回避的错误:某付费报告给过"ROV/AUV 48.3%/油气 27.6%/防务 17.9%/科研 6.1%"的结构表。该表不可用——它绑定的是该报告自身 17.7 亿美元的总量(与本报告采用的 6.5–7 亿美元口径偏离),套到 6.72 亿上会推出 ROV/AUV 3.25 亿美元,与另一份报告的 1.68 亿直接冲突。总量不可用,占比也不能单独拿出来套到别的总量上。
第一类钱:深水油气工程件(最大、最稳、最讲价格)
需求侧的硬数据在这里:
· 中国海油 2025 年净产量 777.3 百万桶油当量,同比 +7%;其中天然气 1,037.3 十亿立方英尺,同比 +11.6%,增长主要来自"深海一号"二期投产(公司 2025 年度业绩公告,一级)。
· 2025 年资本支出 1,205 亿元,同比 −9%;2026 年预算 1,120–1,220 亿元(同上,一级)。
· 全球:巴西、美国、圭亚那、尼日利亚、安哥拉、纳米比亚六个深水重点国 2026 年深水钻井数量预计 +20.5%,而全球海上钻井增幅仅 4.8%(《世界石油》会议口径,经中国石化报转述,二级)。
· 另一口径:2026 年全球浮式钻井平台需求约 106 座,海底油气井约 398 口(伍德麦肯兹口径经行业媒体转述,二级)。与上一条的"深水钻井 +20.5%"方向不完全一致——一个是钻井数增速,一个是平台数与井数绝对值,两说并写,不取平均。
这一类钱的特征:
| 规模与现金流,但毛利被压 |
怎么读这张表 四行是同一类钱(深水油气)的四个侧面。最该看的是"看什么"那一行——合格(业绩+体系认证)> 价格 > 技术先进性,跟多数人以为的排序正好反了。这一行决定了新玩家该先补什么。
需求量的量级感:一套深水隔水管柱的浮力材料用量在 800–2,000 m³(981 约 2,000 m³、982 约 800 多 m³,行业媒体转述企业口径,二级)。按 9 万元/m³ 折算,单套价值 0.7–1.8 亿元。中国全年 1.8–2.2 万 m³ 的用量,只相当于 9–27 套隔水管柱。
这个换算改写了商业形态的判断:这条链不是一个"靠份额吃饭"的市场,是一个"靠项目吃饭"的市场。一个深水项目就能吃掉国内全年用量的十分之一。 所以销售不是铺渠道,是攻一个个具体的采购人;产能不是越大越好,是"能不能在某个项目窗口期交出合格件"。
第二类钱:潜器与 ROV/AUV 配套(单价最高、复购最慢)
· 全球工作级 ROV 保有量约 6,800 台以上,ROV 市场约 32 亿美元(2026 年估算),其中油气占需求 72%(行业分析机构口径,三级)。
· 其他口径给"全球 ROV/AUV 总保有量 8,000 台""在役智能水下机器人 4.2 万台""深海潜水器保有量 978 台"——四个数互相打架,量级差 5 倍以上,全部是三级口径,本文只取"工作级 ROV 数千台"这个量级,不给精确值。
这一类的经济学:
· 一条工作级 ROV 的浮体用量通常几立方米到十几立方米,单台价值几十万元;
· 但一条 ROV 的服役周期 10 年以上,浮体不是耗材,复购极慢;
· 单台价值高、件数少 —— 所以这一类钱"贵但不大"。
真正的增量在无人化:AUV/UUV 长航程化,对"同体积下净浮力更大"极其敏感——这正是国产高密度型号最吃亏的地方。万米档 0.68 g/cm³ 相比国外最好 0.62,同净浮力要多占约 17% 的体积,对长航程 AUV 就是直接砍续航。
图 2 | 一条工作级 ROV 的浮体用量只有几到十几立方米——单价高、件数少、复购慢(示意图)
第三类钱:海洋观测与科研(金额小、背书重)
· 单件几万元到几十万元:26 万元(0.48 g/cm³ 一套)、27 万元(3 台)、35.88 万元(1 批)、37.35 万元(浮球浮子 1 批)、43 万元(6,000 m 档 1 批)、46.5 万元(浮力块 1 套)。
· 采购人:海洋研究所、海洋地质调查机构、高校、省级实验室。
· 特征:走政府采购,看"是否接受进口"、业绩要求、预算折价空间;单笔小,但是最好的业绩来源与背书来源。
这一类钱最容易被低估。 它的金额在整条链里占比不高,但它是新玩家唯一能进的门:科研采购的技术门槛按货号定、批量小、决策链短、且明确写着"不接受进口"。第一个业绩,几乎都从这一类钱里来。
三个"增量故事",目前都还不成立
这是本节最重要的部分。市场上关于这条链的乐观叙事集中在三处,逐一对照公开数据:
① 漂浮式海上风电——方向对,量还太小
· 截至 2026 年 6 月底,中国海上风电累计并网 4,841 万千瓦;2026 年上半年新增并网 84 万千瓦(国家能源局新闻发布会,一级)。
· "十五五"规划目标:海上风电累计并网 1 亿千瓦以上(官方媒体,一级)。
· 漂浮式在其中的占比:多个付费报告口径互相冲突(2026 年新增 50 万千瓦/85 万千瓦/150 万千瓦/150–200 兆瓦),差 10 倍以上,全部三级口径,不可用。
判断:海上风电的总盘子在快速长(4,841 万千瓦 → 1 亿千瓦以上),但漂浮式仍是示范规模。而且漂浮式用到的浮力材料主要是动态缆附件与系泊浮力件,单项目用量远小于隔水管——它不是"下一个隔水管市场",是"一个新的小品类"。
② 深海采矿——规则没出,量就不会有
· 中国大洋协会的多金属结核勘探合同,2026 年 3 月第三次获准延期,延至 2031 年 5 月 21 日,合同面积 7.5 万 km²;延期的直接原因是"国际海底资源开发规章尚未出台"(中国大洋协会官网,一级)。
· 北京一家深海技术企业的第二个五年阶段首个航次(大洋 91 航次)2026 年 1 月才起航,重点仍是资源勘探与环境基线调查(自然资源报,一级)。
· 商业化时间表:北美某企业锚定 2027 年四季度商业化试产,中国目标"十五五"末(2030 年前后)商业化量产(券商研报,三级)。
判断:勘探合同延期到 2031 年这件事本身就是最强证据——开发规章没出台,商业开采就没有法律基础。采矿车、提升系统确实会用到浮力材料,但那是样机阶段的几十立方米,不是万吨级订单。"深海采矿带动浮力材料"这个逻辑,在 2030 年前不该进任何测算。
三个"增量故事"里最危险的是深海采矿:它不是"正在路上",是连路都还没修——勘探合同第三次延期到 2031 年 5 月 21 日,理由写得很直白,开发规章没有出台。
③ 深远海养殖——不是同一个品类
养殖网箱、养殖工船用的是化学泡沫(聚氨酯/EPS):不承压、水深 400 m 以内、按公斤卖。它和固体浮力材料是两条技术路线,客户、标准、价格全不同。把养殖浮体的量算进浮力材料市场,是品类套用。
顺带说一个反证:三条养殖工船的"通信服务"498 万元给了卫星宽带运营商;一个渔业观测网整包,三家报价挤在 3.8% 区间。在民用海洋场景里,"通信""浮体"这类部件通常不是独立预算科目,而是整包里的零件。 这意味着民用侧的钱不好挣——不是没需求,是没有单独的采购科目。
需求的真实增长曲线:一条"慢"曲线
把上面几块合起来,得到的是一个不太性感但真实的结论:
| 低速正增长(全球材料本体 CAGR 3% 量级) | ||
| 中速(窄口径 CAGR 6.6%) | ||
| 接近零 | ||
怎么读这张表 六行里只有前两行是真实增长(3% 与 6.6%),第三行随财政波动,后三行——漂浮式基数太小、采矿接近零、养殖根本不是同一品类。把后三行当增量加总,是这条链上最常见的乐观错配。
一句话:这是一个全球年增速 3%、中国年增速 10%(低基数) 的市场。中国的增速快于全球,不是因为需求更旺,是因为国产替代在发生——把进口的份额换成国产的份额,这个过程的增速会远高于需求本身的增速,但它有天花板:替代完了,增速就回到 3%。
关于"中国市场占全球 37%"这个数:按 18 亿元 ÷ 48 亿元粗算,中国占全球约 37%。这个比例偏高——中国在深水油气作业量上远不如巴西、西非、墨西哥湾,说明中国口径里装了更多工程件、科研件与浅水件。中外口径不同,不能直接换算。
——— ◆ ———
二· 六个卡口,分三级
卡口不是并列的六条,它们有层级——有的决定你能不能进门,有的决定你能不能卖贵,有的决定你能活多久。
卡口分级图
· 一级卡口(决定能不能进门):① 高端微珠的批次一致性——不是强度不够,是"每一批都一样"做不到;② 长期服役数据——蠕变、循环载荷、十年后的净浮力,国内公开记录接近于零。
· 二级卡口(决定能不能卖贵):③ 测试能力与压力舱机时——重资产,且是进入名录的前置条件;④ 船级社型式认可——出海项目的通行证,国产公开记录接近于零。
· 三级卡口(决定能活多久):⑤ 客户集中度——40 人公司服务 2–3 个甲方是常态;⑥ 现金流节奏——研发按年计、回款按验收节点。
卡口①:高端微珠的批次一致性(一级)
性质:工艺 + 良率,不是配方秘密。
卡住谁:所有不自产微珠的浮力块厂(四家主力里的三家),以及所有想进万米级档的新玩家。
证据:
· 标称强度要分两档说:0.46 密度档国产已有与 iM16K 同值的型号(110 MPa,密度、粒径、留存率口径逐项对应);0.60 档国产最好 124 MPa,约为 iM30K(186 MPa)的三分之二(各厂商官网标称值,2026 年 10 月全谱复核)。"国产约为国外一半"的流传说法,是把一家企业的一款中档型号当成了国产上限,不成立。
· "国产微珠密度大、强度低、吸水率高,深潜用珠多靠进口"——这句判断在多个公开综述里反复出现。它在 0.60 以上密度档仍然成立,在 0.46 档已经需要改写。
· 但没有任何一份公开的第三方批次一致性数据。行业媒体在同一篇榜单里同时写着"我国仍需要进口高性能空心玻璃微珠"和"打破了国外垄断、实现了国产化替代"——两句话自相矛盾,这才是真实状态:0.46 档标称值追平了,批次一致性没有可核验的证据。
为什么难:一个批次里混进一批薄壳珠,整块浮力块就会从那个点开始碎。要做到"每批一样",需要玻璃配方、窑炉温场、分级精度、在线检测四件事同时稳定——这是产线管理能力,不是论文能解决的。
多久能解:3–5 年。解法不是"再发一篇论文",是"下游愿意为一致性付溢价"。
卡口②:长期服役数据(一级,且是最被低估的一个)
性质:制度激励失灵 —— 不是技术做不到,是做了没人买。
证据链:
· 国内某型全海深浮力材料在 1,018 次 110 MPa 静水压循环后:拉伸强度降 43%、抗压强度降 13%、断裂伸长率降 87%、吸水率升到 5% 以上——按 CCS 规范已不合格(公开论文)。
· 同一试验里,微珠本身"形态较好、破碎率低"——坏的是树脂基体。这条结论把技术卡点从"微珠"移到了"树脂长期老化"。
· 国外常驻型产品的公开口径是"最大工作压力下服役 2 年";国产没有可比的长期数据。
· 长期吸水率测试"需持续数月甚至数年"(检测机构公开方法口径)。
为什么没人做——这是全篇最重要的一条机制:
十年后还剩多少浮力,没人敢写
不是没人想做长期蠕变数据,是这项数据没有买家。
客户比价时不看它——比价表里只有密度、深度、吸水率、单价; 补贴科目里没有它——没有一项专项资金的名字叫"长期衰减数据库"; 论文周期等不起它——一个上万小时的试验做完,博士生都毕业了。 于是全行业停在"我们通过了测试",没人敢写"我们保证它十年后还剩多少浮力"。
口径提示:本节引用的循环试验为某型国产材料的单项论文结果,试样与工况见原文;它不能代表全部国产产品,也不能反推国外产品的寿命。引用它的目的是说明“这一格缺数据”,不是给国产材料下总体结论。
这一格的商业含义:客户买的不是材料,是一个承诺——承诺这个件在第 5 年、第 10 年还剩多少浮力。没有长期数据,这个承诺只能是"我们通过了测试"(入场券),而不是"我们保证衰减曲线长这样"(定价权)。
卡口③:测试能力与压力舱机时(二级)
性质:重资产 + 资质。
证据:
· 一笔可单独计价的测试服务:山东一家海洋仪器仪表研究所采购"电子舱、浮体、北斗信标等设备静水压力测试",成交 133.9 万元,中标方是一家国家级深海业务平台(项目编号 SDGP370000000202502008246,已验收合格)。
· GB/T 45900-2025 规定:试样 50 mm×50 mm×50 mm、2 件;压力筒内介质温度不超过 25 ℃;最大测试压力为最大工作压力;保压期间重复加压—保压—卸压循环 N 次,"试验次数根据潜水器的寿命预估确定";构件抽检比例建议 ≥30%。
· 没有深海环境压力循环模拟装置的厂家,连参与资格都不具备。
为什么是卡口:压力舱是重资产,机时是稀缺资源,且要做"数年"的长期试验。这意味着一个新配方从做出来到拿出可采信数据,时间成本以年计。
谁能解:国家级平台(已有)、第三方检测机构(在建)、大厂自建(欧洲一家合成泡沫企业 2025 年在苏格兰工厂新增 700 bar 静水压舱)。中小企业最优解不是自建,是买机时——但买机时拿不到"我的材料"的独家数据,这是一个结构性两难。
图 3 | 静水压力测试已经可以单独计价:一笔公开成交 133.9 万元,重资产+资质+时间是门槛(示意图)
卡口④:船级社型式认可(二级)
性质:别人给你的信用,钱买不到。
证据:
· 国产第一张浮力材料 CCS 工厂认可证书,2025 年年中才发出(厦门一家院所背景企业,认证核心指标:密度 <0.5 g/cm³、168 小时吸水率 <3%)。
· 国产的船级社"型式认可"(type approval,出海项目通行证)公开可查记录接近于零。
· 国外一侧:某合成泡沫公司 HZ-34-6k 拿到 DNV 型式认可、标称 6,000 m;法国一家 2025 年 2 月 拿到 DNV 认证(载人潜器用浮力模块);澳洲一家自述产品设计寿命 40 年、2025 年联合建设深水高压共用测试设施;欧洲一家合成泡沫企业的 Eccofloat 系列标称 2,000–11,580 m,2025 年新增 700 bar 静水压舱。
区别很重要:工厂认可 ≠ 型式认可。前者认的是"这个厂有能力造",后者认的是"这个型号可以用于某类项目"。出海项目要的是后者。国产拿到的是前者,缺的是后者。
卡口⑤:客户集中度(三级,但最致命)
证据:福建上杭一家浮力材料企业,2014 年成立、注册资本 3,000 万元、2023 年营业收入 693.37 万元、员工 28→32 人;公开客户名单里挂着三家央企集团、一家国家级院所系统与两所高校。40 人、年收入不到 700 万,客户名单全是央企院所。
这不是个例,是这一行的常态:一家 40 人的公司服务 2–3 个主要甲方。任何一家甲方的项目节奏变化,都会直接打进现金流。
根因在需求结构:需求是"项目制"而非"常态化"。一个深水项目吃掉全年用量十分之一,意味着收入天然是脉冲式的。所以这一行的抗风险能力,不取决于技术,取决于"客户名单有多长、行业有多散"。
卡口⑥:现金流节奏(三级)
· 研发摊销按年计(长期吸水率测试数月到数年)。
· 回款按验收节点(43 万元那笔的验收标准写在合同里)。
· 科研采购的回款要走财政流程,工程采购要等总包结算。
这一条决定了"谁能下场":山东诸城那家涂料企业的答案是船舶漆(用漆的业务养厂、养队伍、过环保与安全审批);福建上杭那家是集团里的另一摊业务;厦门那家是院所体系的持续投入。这个行业没有白手起家的位置,只有带着粮草进场的位置。
卡口的时间表
| 很难 | |||
怎么读这张表 看最后一列“缓解的前提”,比看“能不能缓解”有用。③测试能力的前提是“有人投资共享平台”——这是钱能解决的;②长期服役数据的前提是“有一个买家愿意为寿命承诺付钱”——这不是钱的问题,是需求的问题。分清这两类,才知道该等谁。
六条卡口里,只有③④是"砸钱+时间"能解的;①②是"没有买家"造成的,⑤⑥是"需求结构"造成的。 后四条不是产业能力问题,是市场结构问题——这也意味着:给钱不一定能解决,改激励才能解决。
——— ◆ ———
三· 三类人,看这一篇够不够
这篇文章的读者大致三类。要看这个方向的投资人——五类钱那一节够用了,重点不是总规模,是哪一类钱的现金流最稳、哪一类只是背书。要在这个方向落地产品的企业——六个卡口的分级够用了,先判断自己卡在一级还是三级,一级是进不了门,三级是活不长,解法完全不同。手上有成果要转化的团队——你缺的可能不是行业研究,是"这份成果能过哪一级卡口",那是另一个动作。
——— ◆ ———
四· 顺便说件事:我在攒一个海洋装备的圈子
写这个海洋系列,我最深的感受是:这行的卡点,一半在技术,一半在"没人一起趟路"。
隔水管浮筒的国产化订单从哪儿来?三年期单价协议怎么谈?船级社型式认可的第一单找谁做?——这些问题,一个人踩一遍,太贵。
所以我在攒一个圈子:做海洋装备转化和创业的人。做传感器的、做浮标的、做海缆附件的、做海底算力和深远海养殖的、做海洋防腐材料的,还有手里有海洋类成果想往外转的科学家和工程师。
先把现状说清楚:这圈子刚起,人还不多,所以我不急着建群。 进来的人,我一个一个认识一遍——你在做什么、手上在推哪件事、当前最卡的是什么。先熟悉、先交流,能一起做点什么,边走边看。人少的时候硬拉一个群,最后不是广告群就是僵尸群,那还不如不建。
不适合的:纯找项目看的、发广告的、想找人免费咨询的。
想加入的话,方式在评论区置顶。加的时候备注一句:你的方向 + 当前最卡的一件事。我会一个个看,宁缺毋滥。
——— ◆ ———
这四篇讲什么
这一篇讲下游需求与卡口。整个系列四篇是一条完整逻辑:
· 《浮力块 10 万一立方 微珠只占一成》——六条判断、这个市场到底多大、钱在哪一层
· 《2.55 万吨微珠 追平 3M 还差一档》——上游微珠与树脂卡在哪、中游四家主力各吃哪张网
· 《一套隔水管 2000 立方 吃掉全年用量一成》——下游五类钱谁最实、六个卡口分几级
· 《1018 次循环后 国产浮力块吸水率破 5%》——四条机制、中外差距、四类人各自能下场哪一格
如果你身边有人在赌"深海采矿会带火浮力材料",把这条转给他:大洋协会的勘探合同已经第三次延期到 2031 年 5 月,理由是开发规章还没出台——规则没出,量就不会有。真正在付钱的是深水油气,一套隔水管就要 2,000 立方。
你们手上的浮力材料采购,是走三年期单价协议,还是一个项目一招标?
这行是项目制,不是份额制
栏目:海洋产业专题
本文引用来源 1. "海洋石油 981"单套隔水管约 2,000 m³、"982"约 800 多 m³|行业媒体转述化工研究院口径|二级2. 《石油钻探技术》荔湾 22-1-1 超深水井论文:112 根×22.86 m|一级·公开论文3. 中国海油 2025 年净产量 777.3 百万桶油当量、资本支出 1,205 亿元|公司年度业绩公告|一级4. 中国海上风电累计并网 4,841 万千瓦、上半年新增 84 万千瓦|国家能源局新闻发布会|一级5. 中国大洋协会勘探合同延至 2031-05-21、面积 7.5 万 km²|官网|一级6. 全球材料本体 6.72 亿美元(2025)、ROV/AUV 用 1.68 亿美元|付费报告摘要|三级·非官方7. 全球深水钻井 2026 年 +20.5%(六国)/浮式平台 106 座、海底井 398 口|《世界石油》会议口径经中国石化报转述/伍德麦肯兹经行业媒体转述|二级8. 某型国产全海深浮力材料 1,018 次 110 MPa 循环后:拉伸 −43%、抗压 −13%、断裂伸长 −87%、吸水率 >5%,微珠破碎率低|公开论文|一级·论文9. CCS《潜水系统和潜水器入级规范》:载人压溃安全系数 1.50;≥6,000 m 吸水率系数 1.15;24 h ≤1.0%、168 h ≤3.0%|规范原文|一级10. GB/T 45900-2025《载人潜水器用浮力材料和构件性能测试方法》:试样 50×50×50 mm、2 件、温度 ≤25 ℃、构件抽检 ≥30%|国家标准全文公开系统|一级11. 静水压力测试服务 133.9 万元|山东省政府采购网 SDGP370000000202502008246|一级·公告12. 全国首张浮力材料 CCS 工厂认可证书(2025 年年中,密度 <0.5 g/cm³、168 h 吸水率 <3%)|官媒报道|二级·官方媒体13. 国外型式认可:HZ-34-6k 获 DNV(6,000 m);欧洲一家合成泡沫企业 2025 年新增 700 bar 静水压舱|付费摘要转引厂商公告|三级·非官方14. 福建上杭一家浮力材料企业 2023 年营业收入 693.37 万元、员工 28→32 人|第三方企业信息库|二级15. 海工深水浮筒 450 万元、经评审最低投标价法|招标结果公告 26-CNCCC-HW-GK-0514/01|一级·公告16. 工作级 ROV 保有量约 6,800 台以上、ROV 市场约 32 亿美元(2026 年估算)、油气占需求 72%|行业分析机构口径|三级·非官方17. ROV/AUV 保有量的四个冲突口径(6,800 台/8,000 台/4.2 万台/978 台)|行业媒体与机构口径|三级·非官方(互相冲突,正文只取量级)18. "十五五"海上风电累计并网 1 亿千瓦以上|官方媒体|一级19. 大洋 91 航次 2026 年 1 月起航(资源勘探与环境基线调查)|自然资源报|一级20. 深海采矿商业化时间表(北美某企业 2027 年四季度试产、中国"十五五"末)|券商研报|三级·非官方21. 三条养殖工船"通信服务"498 万元;某渔业观测网三家报价差 3.8%|招标公告|一级·公告22. 某付费报告"ROV/AUV 48.3%/油气 27.6%"结构表及其 17.7 亿美元总量|付费报告摘要|三级·非官方(正文已判定不可用,仅作反例)23. 漂浮式 2026 年新增的四个冲突口径(50/85/150 万千瓦、150–200 兆瓦)|付费报告口径|三级·非官方(互相冲突,不可用)24. 国外产品与认证:法国一家 2025 年 2 月获 DNV 认证(载人潜器用浮力模块);澳洲一家自述设计寿命 40 年、2025 年联合建设深水高压共用测试设施;欧洲一家合成泡沫企业 Eccofloat 系列标称 2,000–11,580 m|付费摘要转引厂商公告与官方媒体|三级·非官方25. 万米级同场景密度对标:"海神"号 0.62 g/cm³/"奋斗者"号标准块 0.63、0.68 g/cm³|国外综述转引+国内期刊论文|三级+一级
免责声明:本文为行业研究与信息整理,仅供交流参考,不构成任何投资建议或决策依据;文中数据来自公开渠道,口径可能存在差异,请以原始来源为准。
本文数据与出处逐条核过,仍可能有错漏;如发现事实或口径有误,欢迎在评论区指正,我会逐条复核后更正。