研报|政策落地驱动经济企稳,关注年末重要会议定调 ——12月资产配置月度报告20241206
- 2026-11-09 16:53:32
一、
大类资产回顾
1、股票月度回顾
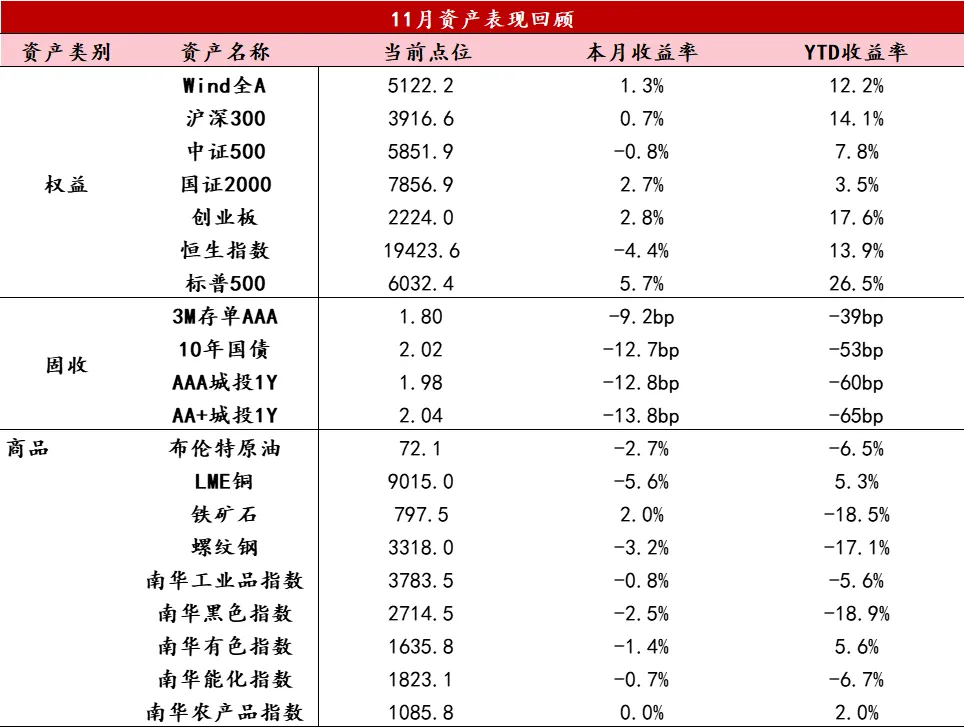
11月份,市场冲高回落,Wind全A录得1.34%的月度收益,双创指数、中小宽基指数收益率领先,大盘宽基指数收益率落后。风格方面,消费、医药医疗收益率领先,金融地产、周期收益率落后。恒生指数大幅下跌,本月录得-4.4%的月度收益。
2、债券月度回顾
11月,债市利率震荡下行,曲线牛平。月初公布的财政政策整体未超预期,收益率下行,随后受地方债供给担忧影响,债市有所调整。下旬以来,地方债发行结果好于预期,资金面相对宽松,市场供给压力缓解,叠加降准预期和年末机构抢配等因素影响,债市做多情绪升温,10年期国债收益率下破前低,逼近2%关口。受化债等利好政策影响,信用债收益率整体下行。
3、商品月度回顾
11月商品市场波动较大,涨跌分化,部分商品指数呈现V型走势,全部品种的南华指数均下跌。金价受美国大选结果影响大幅跳水,最低触及2536.66美元/盎司,中旬俄乌局势升级,金价回升,月末以黎达成停战协议,金价再度下跌,国际黄金收于2650.25美元/盎司,较上月下跌3.51%,国内黄金收于614.88元/克,下跌3.02%;受特朗普当选影响,市场担忧会推升通胀,美元指数大幅上涨,抑制铜价,铜价大幅下跌后震荡,最低触及8867美元/吨,LME3月期铜收于9015美元/吨,较上月下跌5.57%,上期所铜收于73830元/吨,月度下跌3.54%;黑色方面主要受制于政策不及预期,先跌后涨,震荡偏弱,上期所螺纹钢收于3318元/吨,下跌3.18%,大商所铁矿石收于797.5元/吨,上涨2.05%;能源板块本月受美国大选和地缘事件驱动,油价宽幅震荡,布伦特原油收于72.09美元/桶,下跌2.66%,上期所原油收于530.40元/桶,上涨1.30%,美国天然气受风暴拉斐尔影响大幅上涨,收于3.31美元/百万英热单位,较上月上涨22.45%;美豆产量依旧偏高,价格偏弱运行。
数据来源:Wind资讯
二、
宏观经济表现
1、经济表现
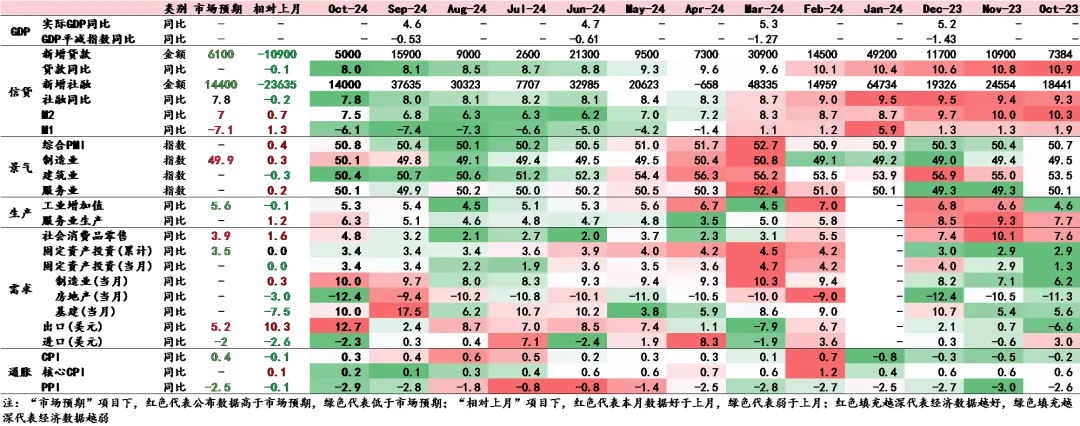
随着政策落地效果逐渐显现,10月经济恢复进一步扩散,考虑到物价边际走弱,名义增长改善斜率仍然温和。需求方面,社零同比增速进一步回升,结构上来看政策补贴+双11促销驱动特征明显,11月表现将明显分化导致社零边际回落,当前消费对政策依赖度较高、内生动力仍然较弱;固定资产投资同比持平,基建投资同比边际正常回落、绝对增速仍保持较高水平,而地产投资同比受土地成交下滑拖累进一步回落至年内新低,制造业投资呈现较强韧性;出口在短期因素扰动过后明显反弹。生产方面,工业增加值总体平稳,随着信心恢复和需求边际改善,名义产成品存货处于快速去化状态。价格方面,CPI和PPI同比偏弱,耐用消费品领域以价换量特征明显。
当前经济表现呈现出政策依赖度高、短期因素影响多的特征,但内生增长动能仍需持续巩固,从而实现持续地经济恢复,后续关注中央经济工作会议定调。一方面,当前经济企稳的动力主要来自1)政策驱动的部分,例如社零消费、基建投资、地产销售,2)双11促销和出口节奏的短期因素影响。另一方面,耐用消费品和地产销售均处于以价换量状态,物价表现和地产投资仍有下行惯性,11月工业品价格再度回落,意味着经济内生动能不强,需求改善的持续性仍待政策持续支持,目前财政政策主要聚焦化债、而非需求端直接支持。往后看,政策驱动部分仍将支持经济表现、短期因素影响部分或将回落,在完成全年经济目标要求下,四季度保持企稳状态仍是大概率,后续关注中央经济工作会议定调,观察对国内经济的态度以及对明年美国政策的应对思路。
数据来源:Wind资讯
2、宏观政策
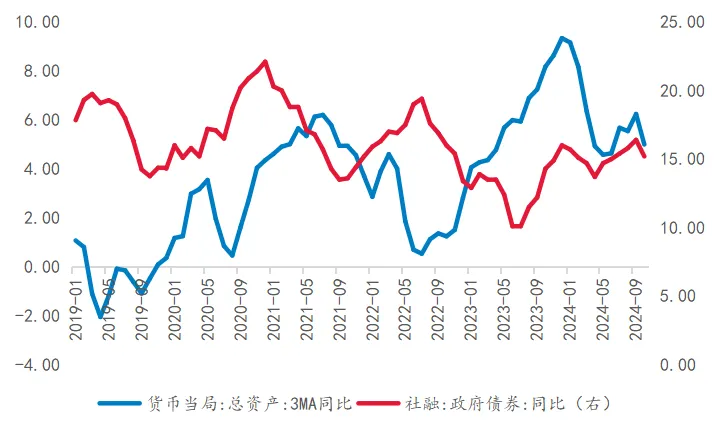
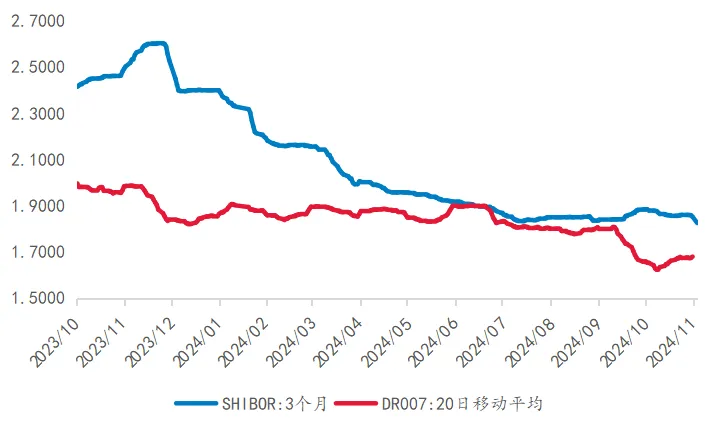
国内财政政策方面,本轮财政以化债为主要思路,有助于缓解紧缩性化债带来的地方政府缩表以及由此带来的经济拖累,从而释放地方政府积极性,但并非针对需求端的直接支持,后续进一步关注12月中央政治局会议及中央经济工作会议对明年政策的定调。内容上主要包括三个方面:1)6万亿新增地方政府专项债限额,2024-2026每年2万亿,属于增量债务额度;2)4万亿地方政府专项债用于化债,2024-2028每年8000亿,属于从每年地方政府专项债额度内部进行用途调整,不涉及增量债务额度;3)2万亿棚改隐性债务按原合同执行,主要针对2029年及之后到期债务。随着特朗普赢得美国大选,不论是对冲后续的出口压力,还是为进一步稳定社会预期,明年财政都还有一定加力空间,或包括发行特别国债补充银行资本1万亿、赤字率提升至3.5-4.0%、扩大专项债规模5000亿左右、超长期特别国债至少1万亿,以及加大力度支持设备更新、扩大消费品以旧换新品种和规模、加大转移支付支持科技创新和民生保障等。
海外财政政策方面,美国财政部长人选尘埃落定,特朗普宣布提名对冲基金经理斯科特·贝森特(Scott Bessent)担任财政部长,贝森特近期提出了“333方案”:1)到2028年将预算赤字降至GDP的3%;2)通过放松管制实现3%的GDP增长;3)每日增产300万桶石油或等量能源。此外,关税方面,贝森特支持渐进式大幅加关税,但并不否认自由贸易,认为关税是一种谈判策略手段,旨在迫使对手做出让步。货币方面,批评鲍威尔在疫情后的加息速度太慢,而今年9月降息太快,导致通胀有二次上行的势头。美元方面,认为不应该刻意干涉美元汇率,支持强势美元。
数据来源:Wind资讯
三、
资产配置分析及展望
1、股票市场
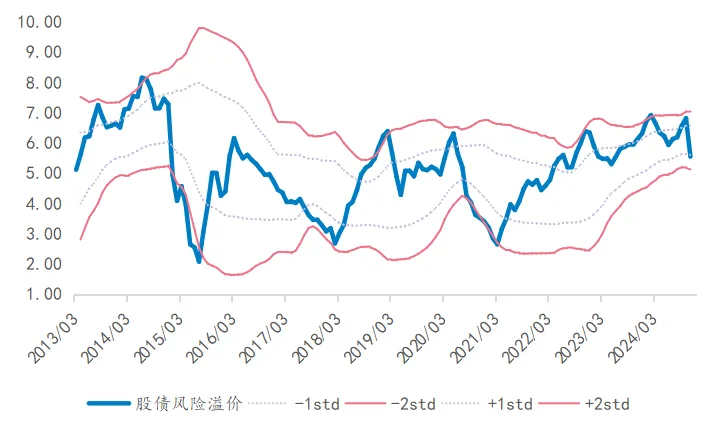
11月份,市场先扬后抑,成交额前高后低,较10月份小幅增长。资金方面,融资余额增加1348亿元。经济数据方面,10月社会消费品零售总额同比增速4.8%,较上月上升1.6个百分点,服务消费市场稳健增长,前10个月服务零售额累计同比增长6.5%,增速高于同期社会消费品零售总额增速3.0个百分点;前10个月全国固定资产投资总额达42.32万亿元,同比增长3.4%保持平稳增长,房地产投资累计同比增速-10.3%,增速进一步下滑;10月份以人民币计价的出口金额同比大幅增长11.2%;10月份规模以上工业增加值同比增长5.3%,增速保持平稳;10月份CPI环比下降0.3%,同比上涨0.3%,PPI环比降幅收窄至0.1%同比降幅微扩至2.9%;整体来看出口继续保持强劲,物价低迷有所拖累经济。11月份权益市场仍对于经济基本面仍不乐观,但前期经济基本面相关度低的热点板块(大科技、大金融等)涨幅较高,因此市场有资金高切低的迹象,在集中交易前期低预期、后续有政策催化可能的消费、医疗等板块。
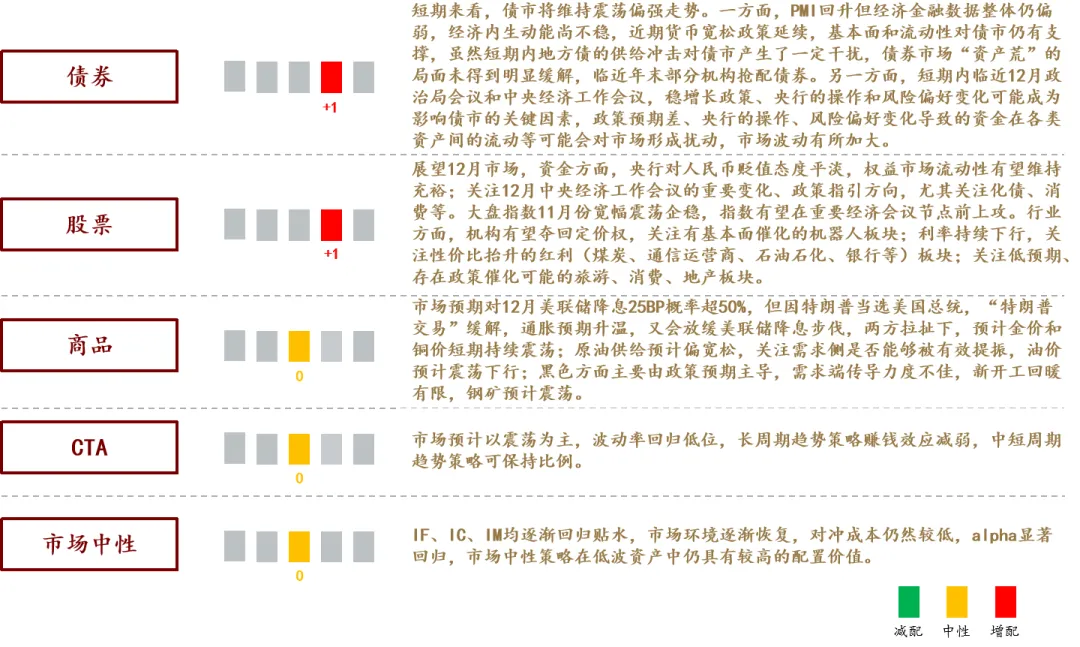
展望12月市场,资金方面,央行对人民币贬值态度平淡,权益市场流动性有望维持充裕;关注12月中央经济工作会议的重要变化、政策指引方向,尤其关注化债、消费等。大盘指数11月份宽幅震荡企稳,指数有望在重要经济会议节点前上攻。行业方面,机构有望夺回定价权,关注有基本面催化的机器人板块;利率持续下行,关注性价比抬升的红利(煤炭、通信运营商、石油石化、银行等)板块;关注低预期、存在政策催化可能的旅游、消费、地产板块。
数据来源:Wind资讯
2、债券市场
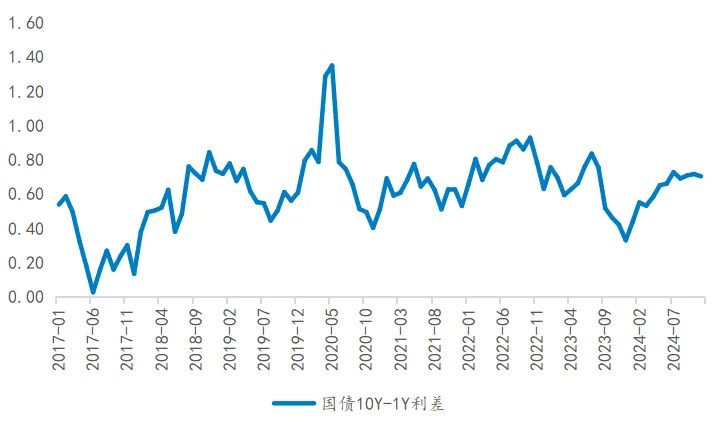
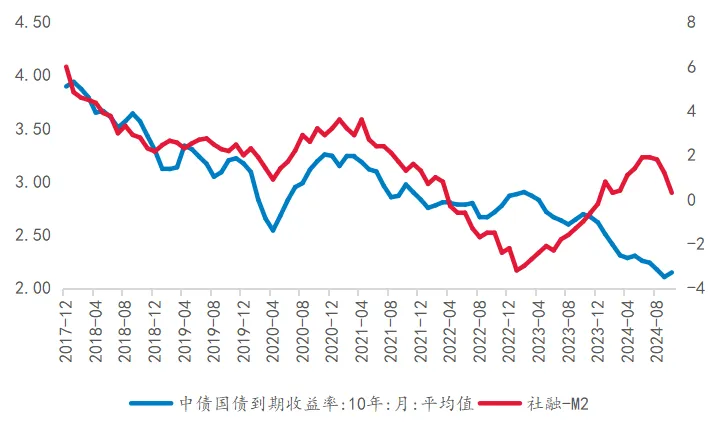
短期来看,债市将维持震荡偏强走势。一方面,PMI回升但经济金融数据整体仍偏弱,经济呈现弱复苏态势,经济内生动能尚不稳,近期货币宽松政策延续,市场降准预期升温,在央行的呵护下资金面整体料将保持平稳,基本面和流动性对债市仍有支撑,同时虽然短期内地方债的供给冲击对债市产生了一定干扰,债券市场“资产荒”的局面未得到明显缓解,临近年末部分机构抢配债券,市场对债券的配置需求仍较强。另一方面,短期内临近12月中央政治局会议和中央经济工作会议,稳增长政策、央行的操作和风险偏好变化可能成为影响债市的关键因素,政策预期差、央行的操作、风险偏好变化导致的资金在各类资产间的流动等可能会对市场形成扰动,市场波动有所加大。
策略方面,短期内组合可以保持中等久期,但需要根据市场情况灵活应对。以中短期信用债作为底仓,获取相对确定的票息收益,同时通过中长端的利率债获取资本利得收益,短期内长端利率债赔率有所下降但胜率有所上升,再次来到利率低点附近,波动可能加大,注意控制交易节奏。利率债的仓位需根据市场情况灵活调整,后续关注11月份经济金融数据、政策、资金面的变化,在市场发生不利变化时及时调整组合久期。
数据来源:Wind资讯
3、市场中性/CTA策略/大宗商品
(1)市场中性
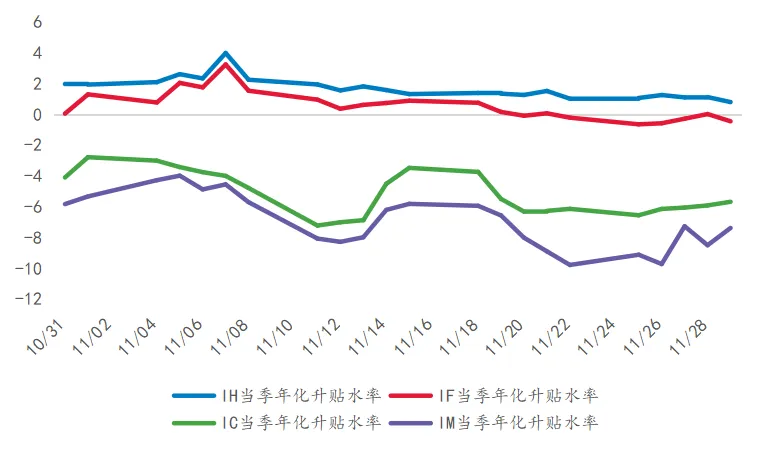
风格因子上,beta因子、流动性因子、杠杆因子和账面市值比因子表现较好,成长因子和市值因子表现较差。月度基差方面,IC和IM贴水走扩,IF升水转贴水,IH保持升水但月末收敛,月末IH当季合约升水率0.80%,IF当季合约贴水率约0.45%,IC当季年化贴水率约5.68%,IM当季年化贴水率约7.38%。
伴随着市场逐步回稳,多、空仓位持续增加,11月份市场中性策略的业绩表现较好,较之前明显回暖,今年以来的收益也基本由负转正。IF、IC、IM均逐渐回归贴水,市场环境逐渐恢复,对冲成本仍然较低,11月份市场平稳,alpha显著回归,市场中性策略在低波资产中仍具有较高的配置价值。
数据来源:Wind资讯
(2)CTA策略
CTA因子表现分化。动量类因子长期时序动量取得正收益,中短期时序动量取得负收益,截面动量不同周期均录得正收益;期限结构因子取得正收益,基差动量因子取得负收益;量价类表现分化,偏度因子和均价突破因子获得小幅负收益,波动因子获得正收益;基本面类因子的持仓变化因子取得负收益,beta因子基本上月内打平。
美国大选尘埃落定以及国内增量政策相继出台,美元指数应声上涨,商品市场遭压制,商品全月表现以下跌为主,商品市场波动率回落至低位,对量化CTA的影响偏中性。从策略表现来看,中高频策略优于中低频趋势策略,主观策略波动较大。
(3)大宗商品
11月,美国总统大选尘埃落定,特朗普以绝对优势当选,并对主要商品品种造成影响。大选前交易黄金的逻辑之一是对大选结果的不确定性进行避险,大选结果出炉后,避险情绪消退,同时市场预期特朗普对内减税、对外加增关税的政策会推升美国的通胀水平、干预美联储降息,美元指数上涨,金价承压大幅回调,累计回调超200美元/盎司,中下旬则受俄乌战争和以黎战争影响,金价反弹后又下跌。原油市场同样受美国大选和地缘冲突影响较大,美飓风削减石油产量,OPEC+增产预期落空,油价上行,中旬美元走势趋强,油价大幅下挫,后俄乌冲突升级,油价大涨,月末以黎达成停战协议,油价再次小幅回落。铜价则随着特朗普当选流畅下跌,下半月基本在8900-9200美元/吨区间震荡。黑色板块表现平淡,月初人大常委会公布地方隐性债务化债资源10万亿,力度基本在市场预期之内,增量反馈有限,上半月呈下跌走势,中下旬发布的经济数据略好于预期,叠加北上广深宣布取消普宅和非普宅标准,铁矿石和螺纹钢价格有所反弹。展望后市,12月美联储拟再次议息,市场预期降息25BP概率超50%,但因特朗普当选美国总统,“特朗普交易”缓解,通胀预期升温,又会放缓美联储降息步伐,两方拉扯下,预计金价和铜价短期持续震荡;原油供给预计偏宽松,关注需求侧是否能够被有效提振,油价预计震荡下行;黑色方面主要由政策预期主导,需求端传导力度不佳,新开工回暖有限,钢矿预计震荡。
4、大类资产配置展望
(1)周期状态与资产配置
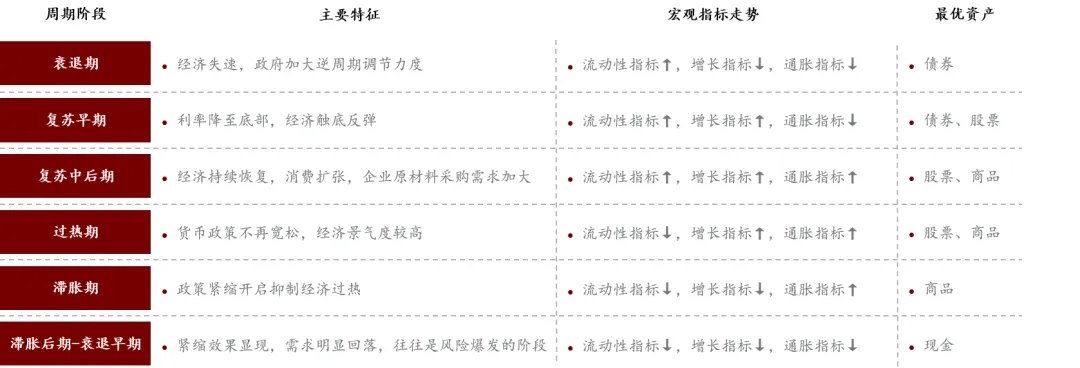
从增长-通胀来看,当前处于复苏早期阶段,随着政策效果逐步显现,经济恢复进一步扩散,但同时也呈现出对政策依赖度高、内生动能仍需巩固的特征。消费表现超出市场预期,受以旧换新政策补贴驱动的消费品增速连续两个月显著抬升,与此同时受双11时间提前驱动的促销类消费品增速也出现明显冲高,而其他商品以及餐饮服务类消费则表现平淡,投资增速走平,广义基建投资维持两位数增速,地产投资受土地购置费拖累较大,制造业投资继续保持韧性,核心CPI和PPI同比偏弱。
从货币-信用来看,当前进入阶段性的宽货币、信用弱企稳的状态,随着化债方案年内新增政府债券发行额度,社融有望小幅企稳。货币方面继续保持支持性政策立场,央行月末公布11月净买入国债2000亿以及买断式逆回购操作8000亿,显示出对资金面较强的呵护态度,同时市场对年末降准的预期仍在。信用方面,10月社融存量同比回落0.2个百分点,主要来自去年同期特殊再融资债启动发行,导致政府债券基数明显偏高的拖累,但在一揽子政策背景下不再是全面下行的状态,部分领域开始出现积极迹象,例如居民信贷需求回暖、M1增速年内首次回升。考虑到年内有4000亿政府债限额以及新增2万亿地方政府专项债置换存量隐性债务,预计11-12月政府债相比去年同期多增1万亿,年内将提振社融0.26个百分点。
综合来看,周期状态总体对应于复苏早期阶段,相应资产表现排序为:债券、股票>商品。目前财政政策主要集中于化债领域,如果后续能够出台较大力度的财政刺激政策,并观察到实际政策效果显现,那么周期状态有望逐渐向复苏中期过渡,相应资产表现排序为:股票、商品>债券。
数据来源:五矿信托产品及资产配置部
(2)月度主观评分与资产配置展望
数据来源:五矿信托产品及资产配置部
免责声明:本文所含来源于公开资料的信息,本公司不保证所包含的信息及相关建议不会发生任何变更。若资料中所含信息发生变化,本公司可在不发出通知的情形下做出修改。本公司已力求材料内容的客观、公正,但文中的观点、结论及相关建议仅供参考,不代表任何确定性的判断,投资者据此操作,风险自负。本资料版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式复制、发表等。
本文由五矿信托出品