行业研报 | 联影医疗三季报:营收增长19%,海外业务增长50%
- 2026-11-10 13:23:09
其中,第三季度单季收入35.29亿元,同比增长24.12%;扣非归母净利润1.16亿元,同比增长32.46%。
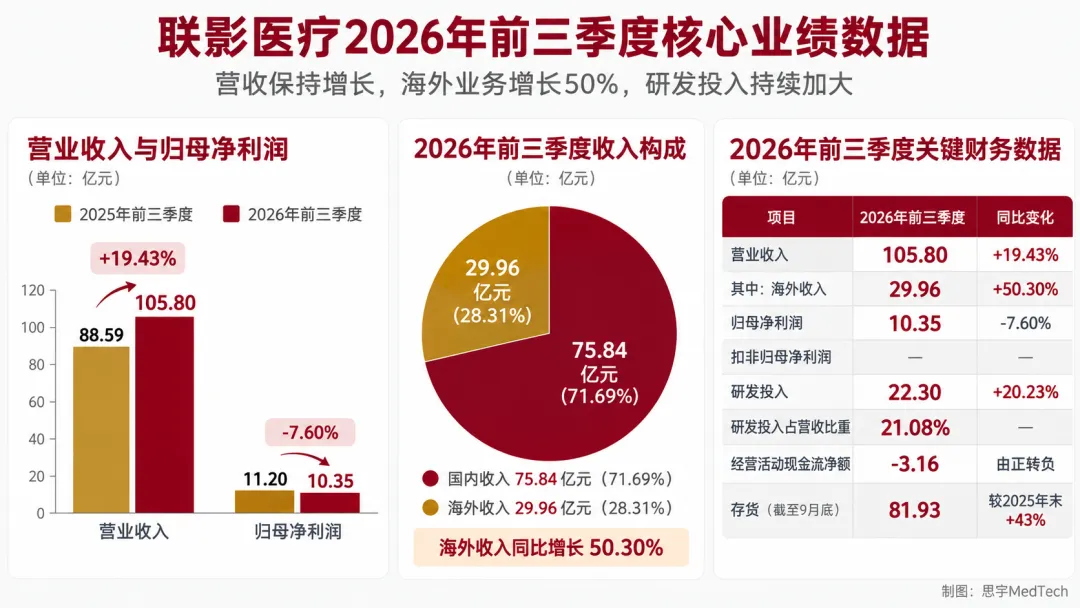
在国内大型医疗设备采购需求调整的背景下,联影医疗收入保持增长,海外市场也成为重要的增长来源。不过,研发费用上升、经营现金流转负,反映出高端医疗设备企业扩张过程中的另一面。
# 国内医疗设备采购,出现恢复迹象
联影医疗在三季报中指出,第三季度业绩增长受益于国内市场行业政策落地节奏加快,以及海外业务稳步增长。
从国内市场看,设备更新政策正在逐步转化为实际采购需求。根据公司此前披露的经营信息,2026年上半年,在国内医学影像设备市场整体承压的情况下,联影医疗仍实现国内收入增长和市场份额提升。
这反映出国内设备采购的一个变化:市场需求不仅来自新增装机,也来自既有设备更新,以及医院对高端影像诊断能力的升级。
不过,不同医院、不同设备品类的采购恢复速度可能存在差异。大型医疗设备市场能否持续改善,还需要观察未来几个季度的招标、采购与交付情况。
# 海外增长50%,成为重要增长来源
根据公司披露的最新经营信息,2026年前三季度,联影医疗海外收入29.96亿元,同比增长50.30%,占总收入的28.31%。
这意味着,海外市场已经贡献了联影医疗接近三成的营业收入。
联影医疗的海外布局正在从产品销售延伸至本地化服务体系。公司产品已经进入全球100多个国家和地区,欧洲、北美及亚太市场均有装机与业务拓展。
对于中国高端影像设备企业而言,出海的价值不仅是扩大销量。进入欧美等成熟市场,需要满足当地监管要求,建立临床应用支持、设备维护及服务网络,并逐步争取大型医院集团的长期采购机会。
随着海外装机规模扩大,设备维保、系统升级等服务业务,也可能成为未来持续收入的重要来源。
# 研发投入22亿元,利润与现金流仍需观察
联影医疗前三季度研发投入22.30亿元,同比增长20.23%,占营业收入的21.08%。其中,第三季度研发投入8.47亿元,占单季收入的24.02%。
高端CT、磁共振、分子影像和放疗设备均具有研发周期长、技术门槛高的特点。对于联影医疗这样的综合设备制造商,持续研发投入是维持产品竞争力的必要条件。
与此同时,公司前三季度收入增长19.43%,归母净利润却下降7.60%。研发费用同比增长约35%,财务费用也明显增加,对当期利润形成压力。
现金流方面,前三季度经营活动现金流量净额为-3.16亿元,上年同期为正1.07亿元。截至9月底,公司存货81.93亿元,较2025年末增加约43%。
大型医疗设备从生产、招标到交付、验收、回款,存在较长的业务周期。随着业务规模扩大,资金占用和库存管理也会成为影响经营质量的重要因素。
# 结语
从联影医疗的财报可以看到,中国高端影像设备企业正在同时面对三项任务:争取国内设备更新需求、拓展海外市场,以及维持高强度研发。
收入规模和市场份额固然重要,但未来更值得观察的是,高端产品能否持续创造利润,海外装机能否转化为稳定服务收入,以及业务扩张能否带来更好的经营现金流。
对于中国大型医疗设备产业,这些指标或许比单个季度的营收增速更值得长期关注。
本文转自思宇MedTech公众号。仅供学习交流。如有不妥,请联系管理员删除。
欢迎投稿
现代仪器与医疗