|研报| 全行业被锁价,宏发凭什么涨价还加速?
- 2026-11-10 12:14:12
先看底盘。宏发的营收从 2021 年 100.23 亿走到 2025 年 172.02 亿,四年复合增速约 14.4%,中间没有一年掉头。
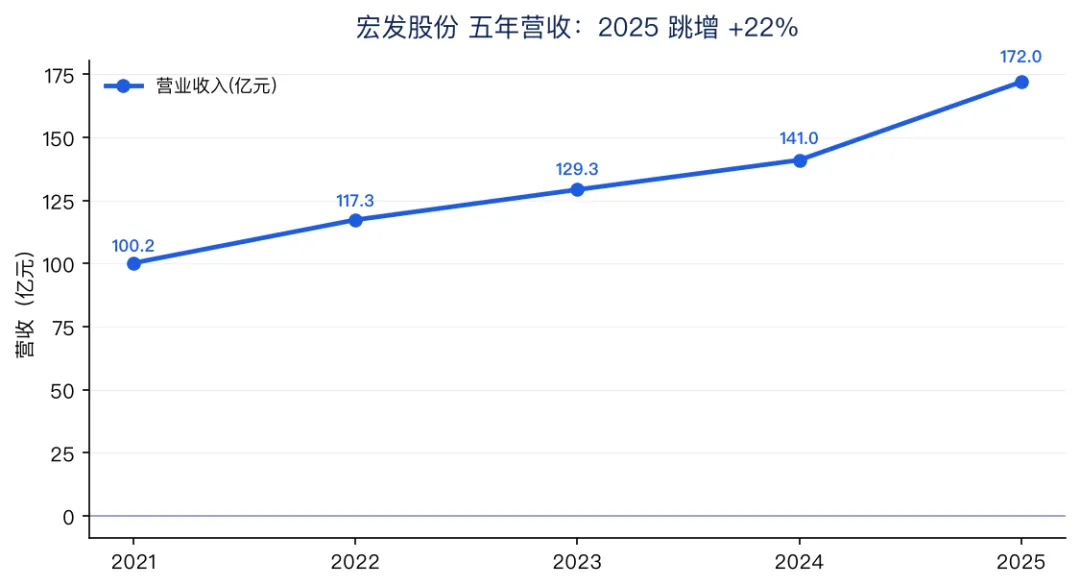
2025 年那个跳升值得单独说:141.03 亿直接跳到 172.02 亿、+21.98%,是五年里最陡的一年。而 2026 前三季已经做到 173.40 亿——比 2025 年全年还多。按这个节奏,全年营收会摸到 230 亿量级。
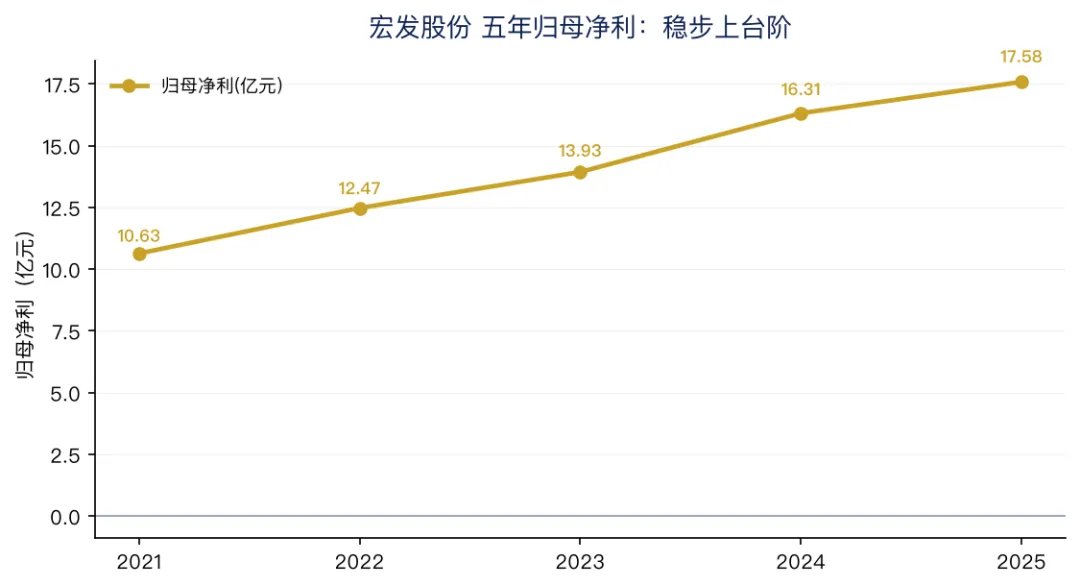
毛利率这张表最能说明问题:五年稳在 34%~37%,从来没跌破 34%。 拿同行比一下就更清楚——福达合金 2026 前三季是 11.70%,温州宏丰 10.82%。差出二十多个百分点,这不是管理效率的差距,是产品在客户心里的位置不同。
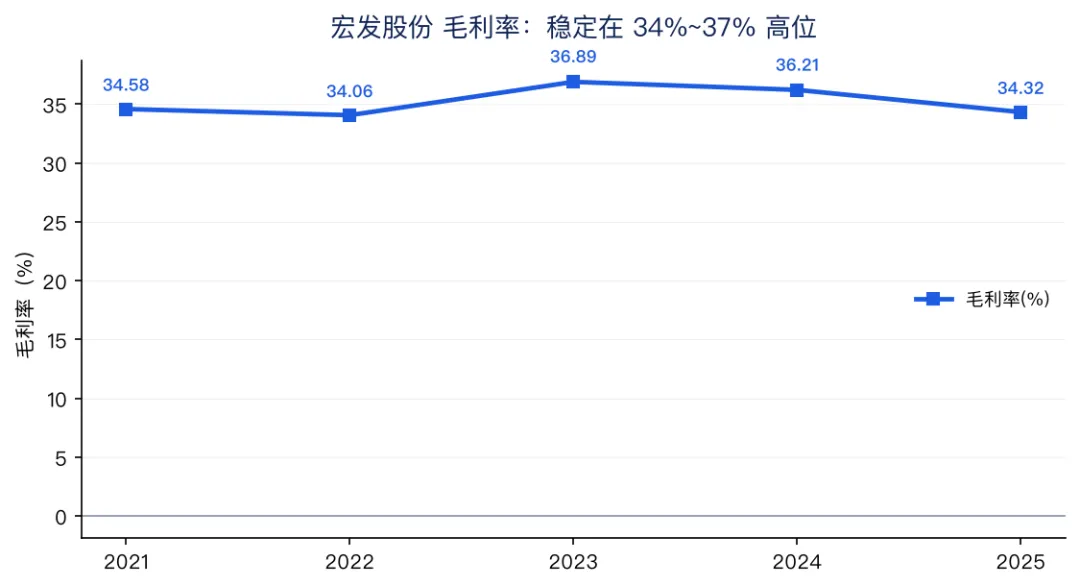
2026 前三季毛利率 32.93%,同比降了约 1.7 个百分点。铜、银、触点材料都在涨,这个降幅在整个上游里算温和的。
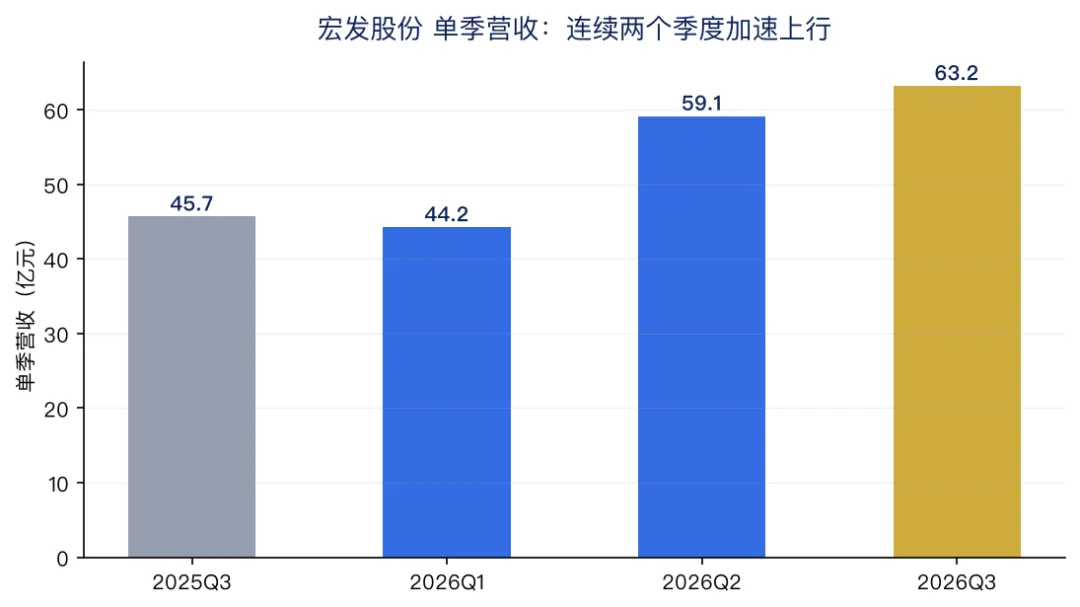
把 2026 三个季度拆开看,走势是往上的:Q2 同比 +34%,Q3 加速到 +38.33%,环比还有 +6.82%。归母 6.54 亿、同比 +29.36%。
行业普遍承压的年份里跑出"越跑越快",通常只有两种解释:要么基数出了问题,要么真拿到了别人拿不到的量。宏发属于后者。
毛利率给出了旁证:Q3 单季 33.37%、环比还升了 0.18 个百分点。在原材料涨价的当口毛利率能环比往上走,只有一种可能——售价端动了,或者产品结构往上移了。
这是这篇最想讲清楚的一层。同一句"提价",在不同客户结构下的难度完全不同。
国网集采、地产集采这类客户的招标是一年一签、价格锁死,中标价定下来,全年就按这个价供货,中途想调价基本没有空间。做这类生意的企业,2026 年的处境可以想象。
宏发的客户是另一批人:新能源车企、储能集成商、数据中心运营商。 这些是增量市场,需求在扩张、供给偏紧,价格是逐单谈的,供需关系偏卖方。产品性能一旦卡进客户的架构里,替换成本高,议价权就在供应商手上。
所以"提价"在宏发这里不是一个决策,而是客户结构的自然结果。它的护城河不在价格谈判技巧,在于选对了下游——以及在上一个周期就提前把产品做进了这些客户的架构里。
如果只说"提价+份额",还只是解释了这个季度。真正决定宏发往后三年位置的,是 AI 数据中心这条线。
宏发在 AIDC 供电链上的布局是分层的,从进线到机柜都铺了产品:
中压进线环节——12~40.5kV 真空灭弧室、中压断路器、开关柜。
功率转换环节——前瞻卡位 SST(固态变压器)路线,1kV~35kV 旁路开关已通过头部客户验证;配套薄膜电容、熔断器、电源连接器、电流传感器,以及面向模块化热插拔场景的产品。
低压配电与精细配电环节——针对 800VDC 架构布局专属直流开关、高压直流继电器、双电源切换继电器;推出 PCB 小型化继电器,以及适配液冷架构的浸没式继电器。
这套产品矩阵的意义,行业内看得很清楚:它把宏发从"卖继电器"往上抬成了"卖整套 AI 供电链的开关与保护方案"。
为什么这件事现在才值钱?因为数据中心的供电架构正在换轨。传统是交流 UPS,现在往 800V 高压直流 + 液冷走。架构一换,整套开关电器要重做一遍——原来按交流设计的继电器、断路器,在直流电弧面前不完全适用。谁提前把 800VDC 的开关做出来、把浸没式继电器做出来,谁就能吃到这轮换轨的增量。
这不是概念。合同负债这个科目印证了订单是真的。
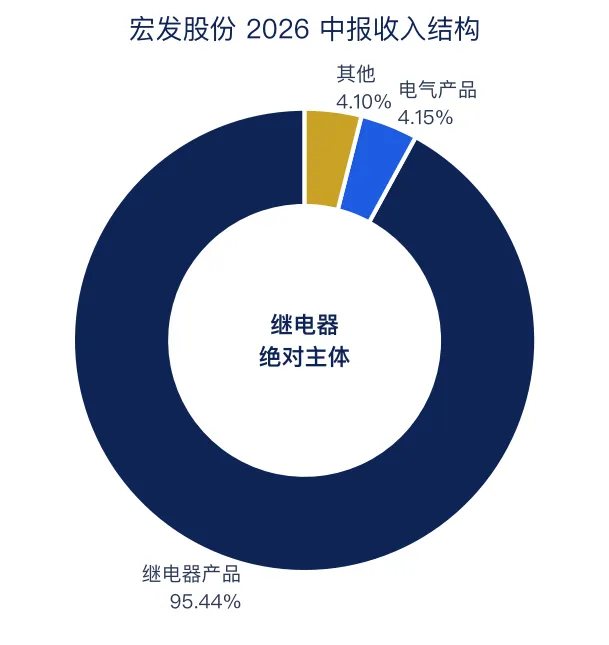
宏发的收入有 95.44% 来自继电器(2026 中报 101.05 亿)。高度聚焦一个品类,反而成了优势——所有资源压在继电器上,做到了全球龙头。
但细分到品类,驱动逻辑是分散的:
这张表的价值在于:宏发的增长没有押在单一品类上。 高压直流吃新能源车和储能,功率继电器吃数据中心,电力继电器吃国网新标准——三条主线互相补位,任何一条短期波动,另外两条能兜底。这就是它抗周期能力的来源。
顺带说一句电力继电器那条"国网新标准推进、单价与出货双升"。在国网体系里能做到单价和出货同时往上,靠的不是关系,是新标准下产品的技术门槛——标准一升,能达标的供应商数量收窄,价格自然就稳住了。
宏发的强势,财务上有两处可以对上。
一是合同负债 1.4 亿、同比 +144%。 合同负债是客户提前打进来的订货款。在一个"订单不足"是常态的行业里,客户愿意先付钱锁产能,说明产品是紧俏的。
二是人均回款 118.5 万、同比 +18.8%。 人均创造的现金回款在往上走,说明智能制造和数字化改造确实见效了。同时销售/管理/研发费用率分别是 2.6%/8.9%/4.7%,同比各降 0.3/0.4/0.2 个百分点——收入涨三成、费用率反降,这是典型的规模效应释放,不是省出来的。
第一,800VDC 和 SST 的落地节奏。 这是最有含金量的一条。产品已经通过头部客户验证,但从"验证通过"到"批量出货"中间隔着数据中心的建设周期。这一块起量的时间点,决定了宏发 2027 年的增速斜率。
第二,提价能不能延续到明年。 前三季毛利率 32.93%,比五年均值低了两三个点。如果调价效应在 Q4 和明年继续释放,毛利率有往 34% 修复的空间;如果原材料涨得更快,这个差额就得靠产品结构来补。
第三,新能源车和储能的订单能见度。 高压直流继电器吃的是这两块。储能 2026 年装机同比 +61%,增速很猛,但储能行业本身在打价格战,下游压价迟早会往上游传导。这条线要盯的是"量增价稳"能维持几个季度。
说到底,宏发这三季报给出的不是一个季度的好看数字,而是一套完整的因果链:选对下游拿到议价权 → 议价权守住毛利率 → 毛利率支撑研发投入 → 研发提前卡住 800VDC 和 SST 的位置 → 卡住位置后又拿到下一轮增量。
这条链上任何一环断了,它就跟同行没什么区别。目前看,每一环都还在。
欢迎转载,记得注明出处。
#宏发股份 #低压电器 #继电器 #三季报 #AIDC #固态变压器 #800VDC