燧原科技公司研报:云端AI芯片领军企业,全栈系统自研开启新篇章(附下载)
- 2026-11-10 13:24:43
云端AI 芯片领军企业,全栈产品体系构筑技术护城河。公司是我国云端AI 芯片领域领军企业之一,坚持原始创新、自主研发,成立8 年来自研迭代四代架构、5 款云端AI 芯片,实现芯片+ 硬件+ 软件全栈自研、软硬协同,构成公司长期核心竞争力和护城河。公司营收快速增长,2023-2025 年分别实现3.01/ 7.22/ 9.90 亿元,2026H1 营收达11.20 亿元、同比增长279%;毛利率持续稳定30%上下,期间费用管控成效显著,亏损幅度在2023-2025 年持续收窄,经营质量稳步改善。
大模型拉动AI 算力需求,公司有望充分受益DSA 架构红利。全球AI 加速卡市场预计2028 年将超过5,000 亿美元,中国市场需求将超过万亿元人民币、约占全球30%。大模型正从大规模训练走向推理落地,预计2026 年全球AI 推理对加速卡需求将超过训练场景;推理阶段对CUDA 依赖减弱,专用于AI 计算的DSA 架构在功耗、成本与性价比上更具优势、需求占比逐步提高。公司作为DSA 架构云端AI芯片领军企业,有望持续受益行业景气与国产替代双重红利。
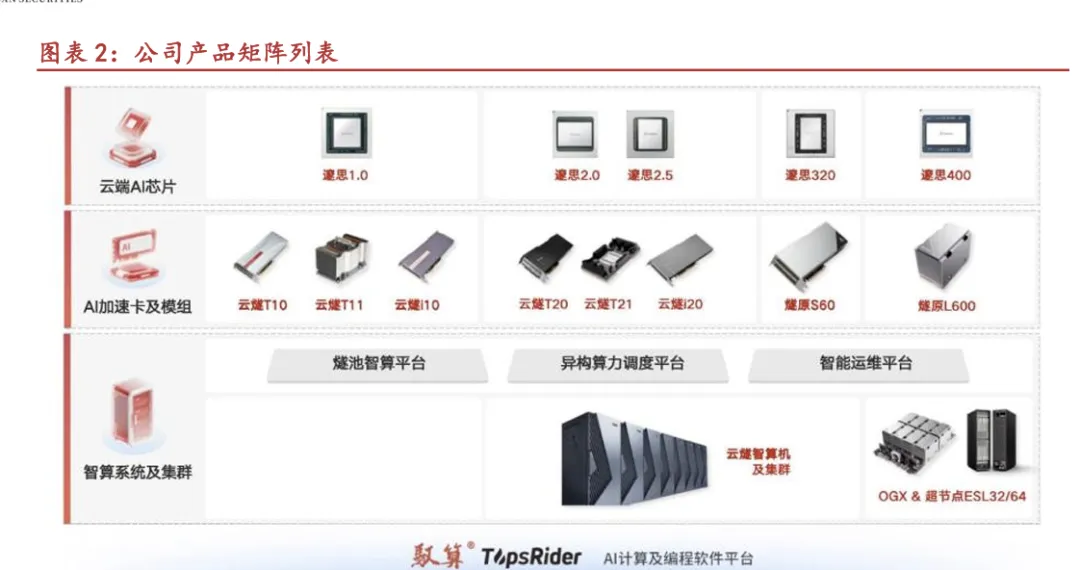
产品全覆盖,AI 加速卡迭代至邃思400 芯片,发布ESL32/64 超节点。公司产品覆盖AI 加速卡及模组、智算系统及集群、AI 计算及编程软件平台三大方向:加速卡已迭代至2025 年发布的第四代邃思400 芯片,支持FP8 精度及万卡及以上集群;智算系统打造云燧智算机(POD)系列,并基于第四代训推一体模组L600 推出OGX 产品与ESL32/64 超节点;软件平台"驭算TopsRider" 覆盖固件、驱动、编译器、算子库到深度学习框架五个层次,支撑大模型训练与推理的高性能国产算力底座。
1.云端AI芯片领军企业,硬件+软件+集群全覆盖
1.1.云端AI芯片领军企业,坚持AI芯片自研迭代
公司是我国云端AI芯片领域的领军企业之一,致力于成为“通用人工智能基础设施领军 企业”。公司坚持原始创新、自主研发的技术路线,构筑长期可持续发展的核心竞争力和护 城河。成立8年来,公司自研迭代了四代架构5款云端AI芯片,构建了覆盖AI芯片、AI加 速卡及模组、智算系统及集群和AI计算及编程软件平台的完整产品体系。 核心技术领域,公司经过多年积累,形成了芯片及硬件、软件及编程平台和算力集群方 案三大类,全方位、立体化的核心技术体系。
1.2.围绕云端AI芯片,硬件+软件+集群研发全覆盖
公司围绕自研云端AI芯片构建了覆盖AI加速卡及模组、智算系统及集群的全栈算力产 品体系,并基于具有自主知识产权的AI计算及编程软件平台驭算TopsRider实现软硬协同优 化,为云端训练、云端推理及通用人工智能应用提供高性能国产算力底座。公司产品及服务 矩阵如下:
1.3.公司营收快速增长,毛利率维持稳定
公 司 2023-2025 年 分 别 实 现 营 业 收 入3.01亿元 /7.22亿元/9.90亿元,YOY 为234%/140%/37%;实现归母净利润-16.65亿元/-15.10亿元/-11.64亿元。2026 年1-6 月公司营业收入11.20 亿元,同比增长279%;归母净利润亏损 6.32 亿元,亏损幅度同比 扩大。
2025 年,公司主营业务收入可分为三大板块,分别为AI 加速卡及模组、智算系统及集 群、IP 授权及其他,营收分别为8.56亿元、1.28亿元、0.02亿元,占2025年主营业务收 入比重分别为86.83%、13.00%、0.17%。目前,公司主营业务收入主要来源于 AI 加速卡及 模组产品,2025 年为公司贡献 85%以上的收入
主业盈利水平维持稳定。2024-2026H1,公司毛利率持续稳定在30%上下。此外,公司 期间费用管控成效显著,整体费率持续降低,2026H1,公司研发/销售/管理费用率为 57%/7%/10%
2.AI 拉动算力需求,推理市场持续扩大
2.1.AI 算力需求增长,全球云厂商加大AI资本开支
此报告完整内容与行业资料合集,可扫码进入星球社群查看
(本文仅供参考,不代表我们的任何投资建议。如需使用相关信息,请参阅报告原文。)