【精选研报】【阿里巴巴】家电行业数智化转型白皮书.pdf附下载
- 2026-11-10 17:19:25
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/21b18dfdc9b6
家电行业已经走进存量市场,数智化不是加分项,是活下去的必选项。
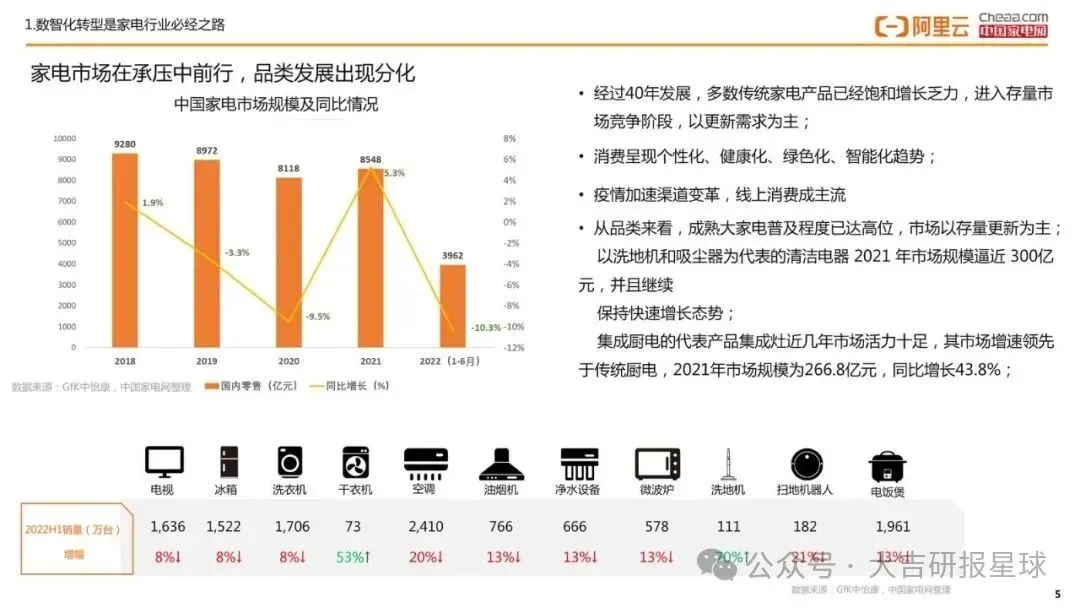
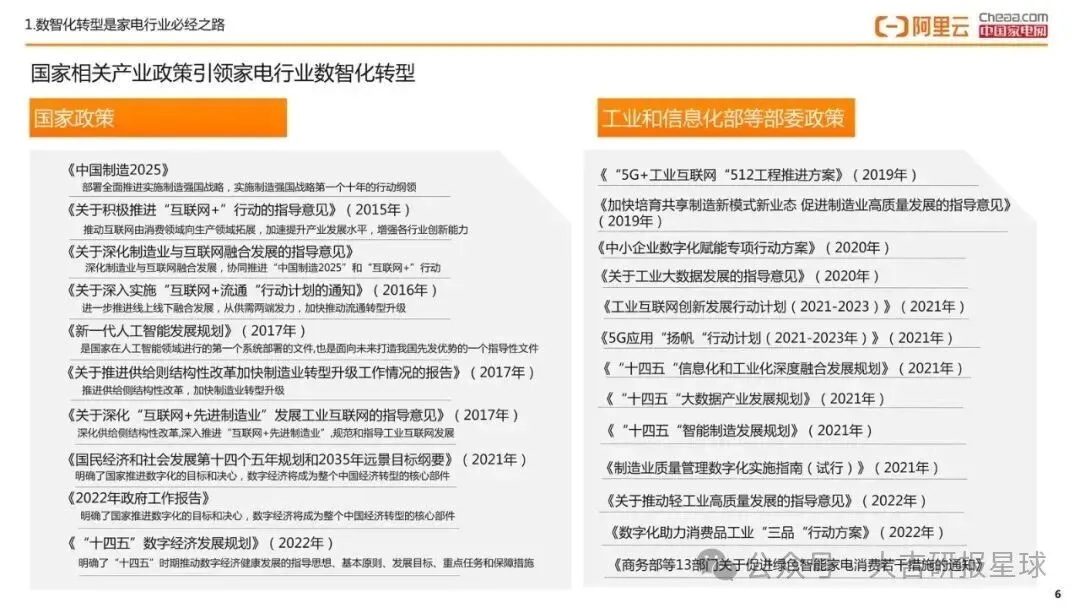
传统大家电普及见顶,2022年上半年电视、冰箱、洗衣机销量同比都掉了约8%,空调、油烟机、净水掉13%,干衣机掉20%。更新需求成主菜,个性化、健康、绿色、智能成口味。疫情把线上消费推成主流。政策从《中国制造2025》一路铺到“十四五”数字经济规划,方向写得很死:数字经济和实体经济要深度融合。
主线就两件事:一边是品类分化、渠道失序、成本上涨在倒逼;另一边是企业已经动手,但人才和投入产出卡住了规模化。
为什么是现在:存量、分化、成本三碰头
成熟品类靠换机,增长乏力。清洁电器另一条路:洗地机和吸尘器2021年规模逼近300亿元,还在快增。集成灶2021年266.8亿元,同比43.8%,把传统厨电甩在后面。
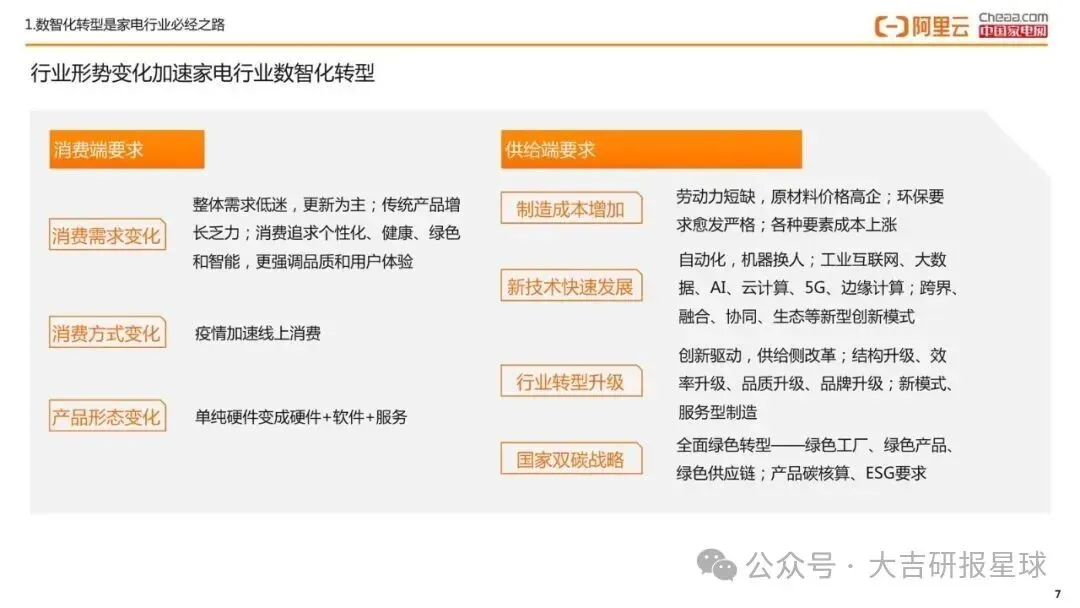
供给端也不轻松。劳动力短缺、原料贵、环保收紧,要素成本一起涨。产品形态从单纯硬件变成硬件+软件+服务。双碳要求绿色工厂、绿色产品、绿色供应链,还要算碳、做ESG。
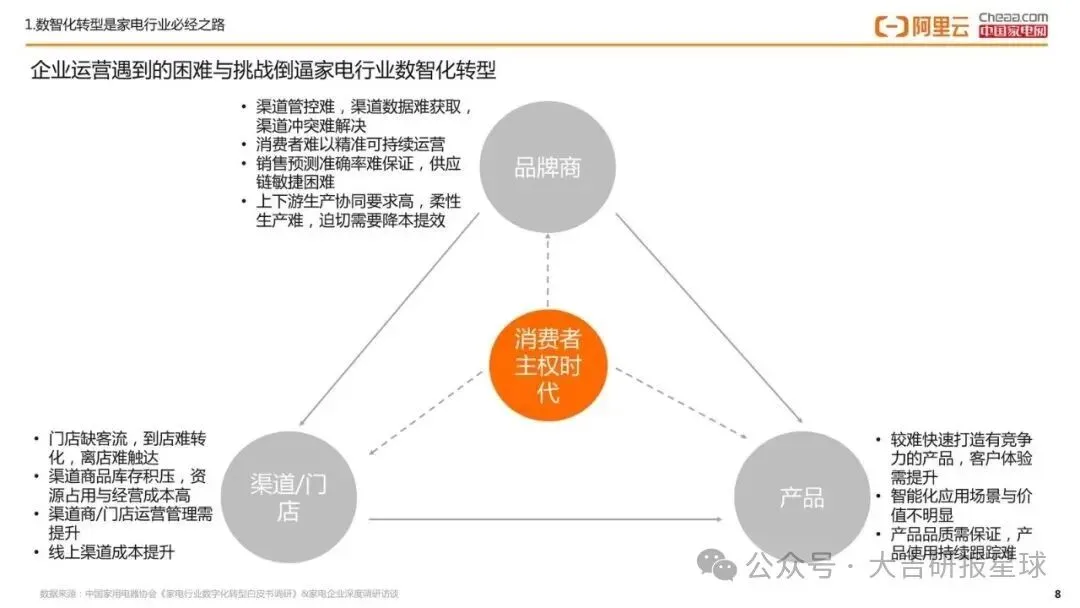
品牌商卡住的是渠道数据拿不到、渠道冲突难解、消费者难持续运营、预测不准、柔性生产难。渠道和门店缺客流、离店触达不到、库存积压。产品端则是智能场景和价值不明显,体验跟不上。这些不是“明年再议”的题,是当下账本上的题。
谁已经动了,谁还卡着
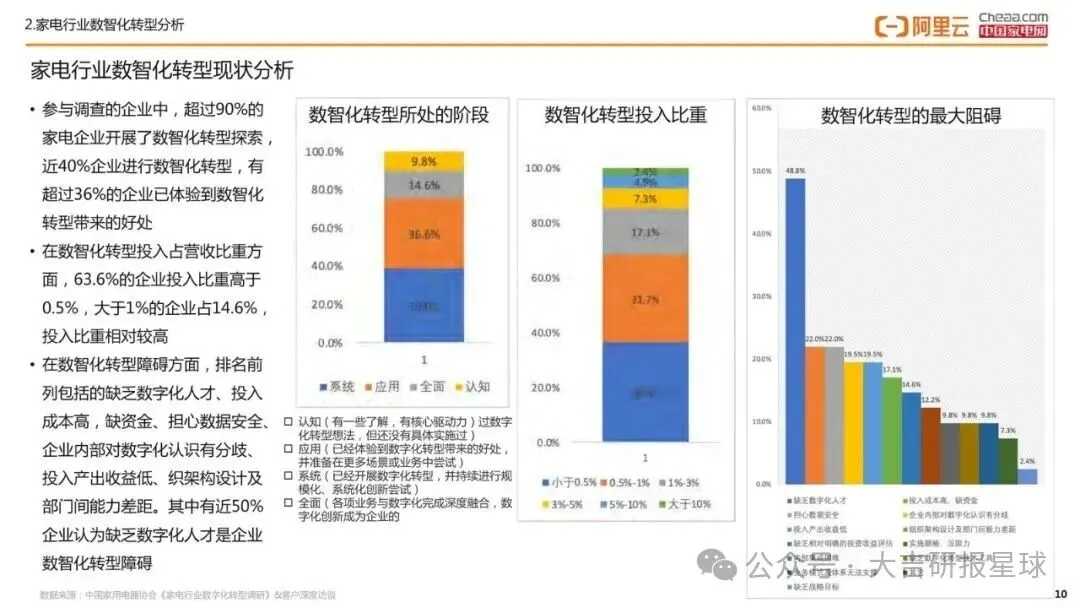
协会调研:参与调查的家电企业里,超过90%做过数智化探索,近40%在推进,超过36%已经尝到好处。投入上,63.6%的企业IT/数智投入占营收高于0.5%,大于1%的占14.6%。
最大阻碍排在前面的是:缺数字化人才、投入贵、缺资金、担心数据安全、内部认知分裂、投入产出看不清、组织架构和部门能力落差。近50%的企业把缺人才列为障碍。
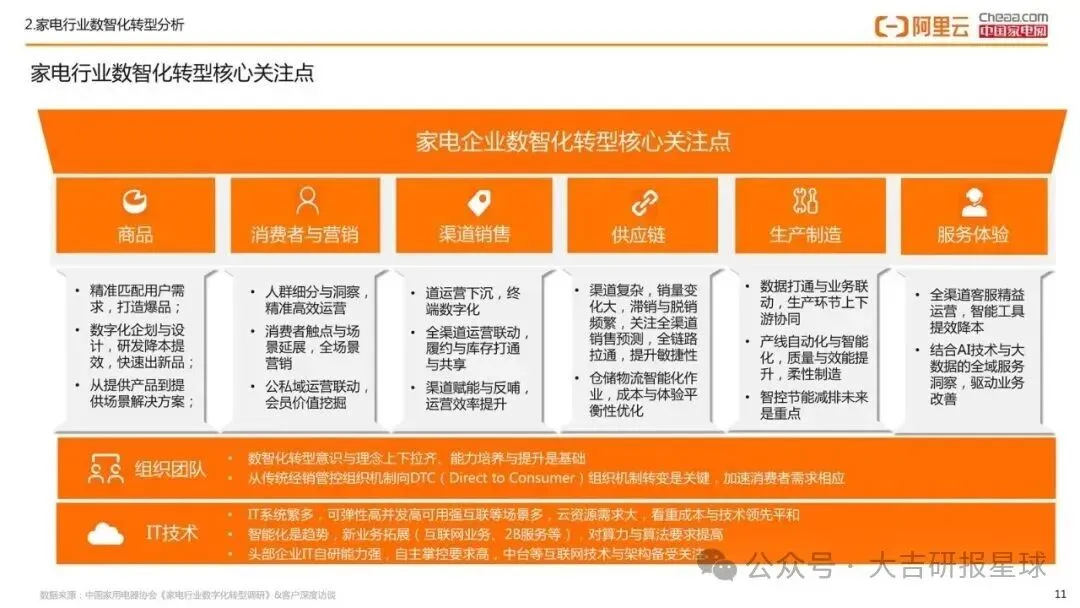
受益面很清楚:能把商品、消费者、渠道、供应链、制造、服务六条链打通的企业,更容易做爆品匹配、人群运营、一盘货、柔性生产和全渠道客服。受损的是还靠层层分销、数据断在门店和经销商手里的玩家——滞销和脱销会一起出现。
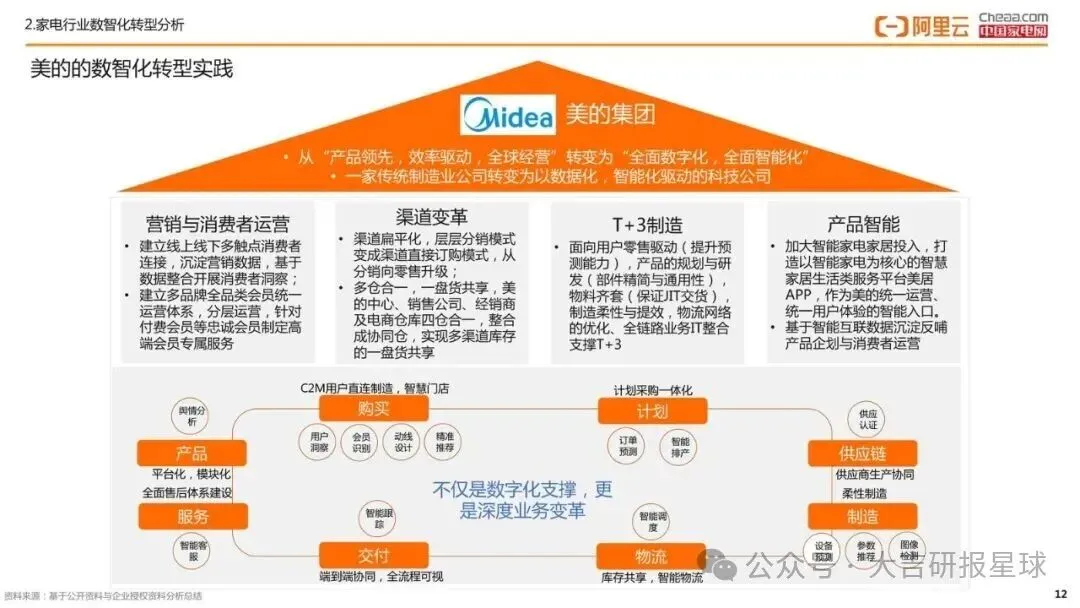
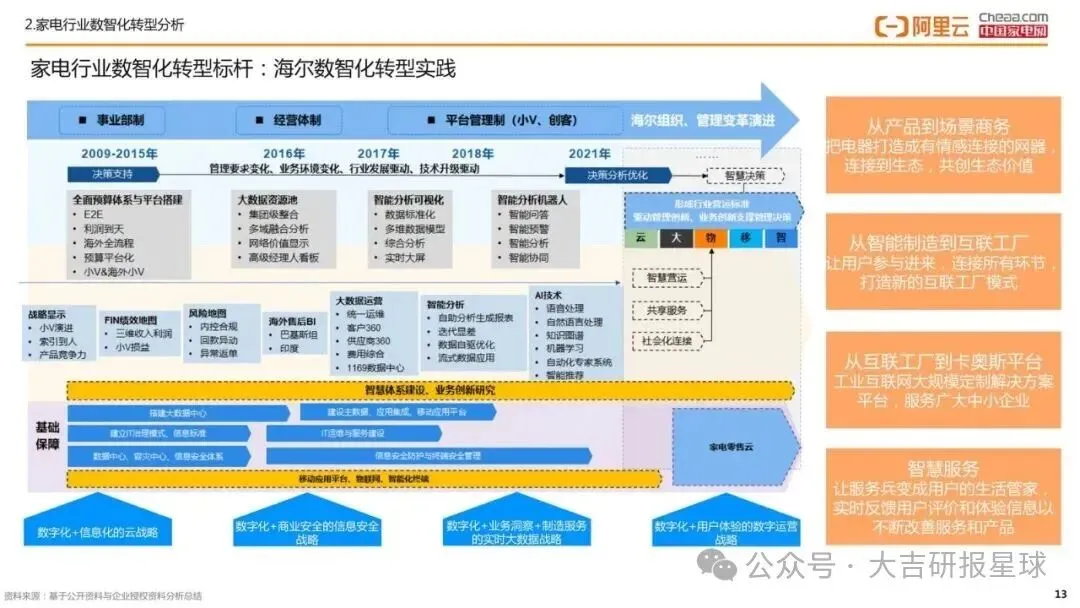
美的那条路径在材料里写得很具体:分销改成渠道直订、多仓合一、T+3零售驱动制造、美居做统一用户入口。那是从制造公司往数据驱动科技公司走,不是多上几套系统。
接下来该盯什么
云基础设施这头,材料给了一个对照:2015-2021年全球IT总体市场复合增长仅3%,公共云复合增长19%。家电企业若还把IT当成本中心,节奏会对不上政策里反复强调的工业互联网、5G、智能制造。
组织侧有一组可核对的效率口径:节省40%以上建设成本、降低50%以上运维成本、提升50%以上协作效率——这是材料里对效能提升的量化说法,落地时要看企业能不能把基层、中层到领导的效能一起算进去,而不是只上云。
场景上别平均用力。商品要精准匹配需求;营销要人群细分;渠道要解决销量大起大落;供应链要数据打通、上下游联动;制造要柔性;服务要全渠道客服精益。六块里哪块先出利润,比“全面数字化”四个字更重要。
观察清单
- 2022H1传统大家电销量同比下滑(电视/冰箱/洗衣机约8%、空调等约13%)是否在后续半年延续,还是更新需求把销量曲线托平。
- 清洁电器(2021年逼近300亿元)和集成灶(2021年266.8亿元、同比43.8%)是否继续把增量从传统厨电和白电里切走。
- 企业数智投入占营收:高于0.5%的63.6%、高于1%的14.6%这两档,后续调研里占比是否上移,还是卡在“尝到好处但不敢加码”。
- 近50%企业缺数字化人才这一障碍是否缓解——看招聘、组织调整、是否出现系统化/全面融合阶段企业比例上升。
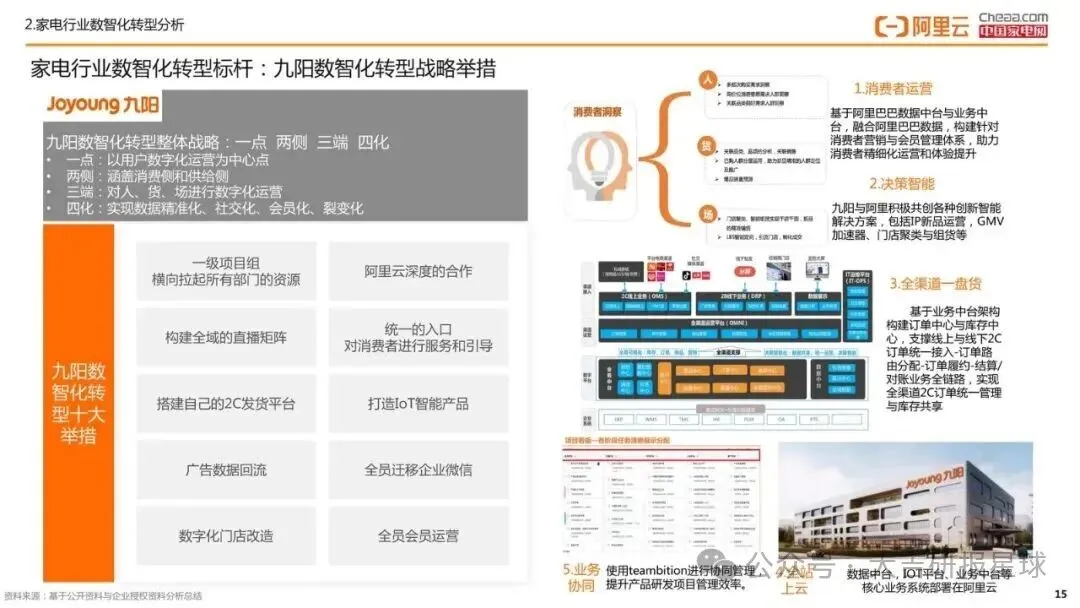
- T+3、一盘货、会员统一运营、智能家居统一入口这类案例,是否从头部品牌扩到更多中小企业,而不是停在白皮书案例页。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告