【精选研报】毕马威2025年第三季度中国经济观察报告.pdf附下载
- 2026-11-09 10:54:48
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/c0352686ea8c
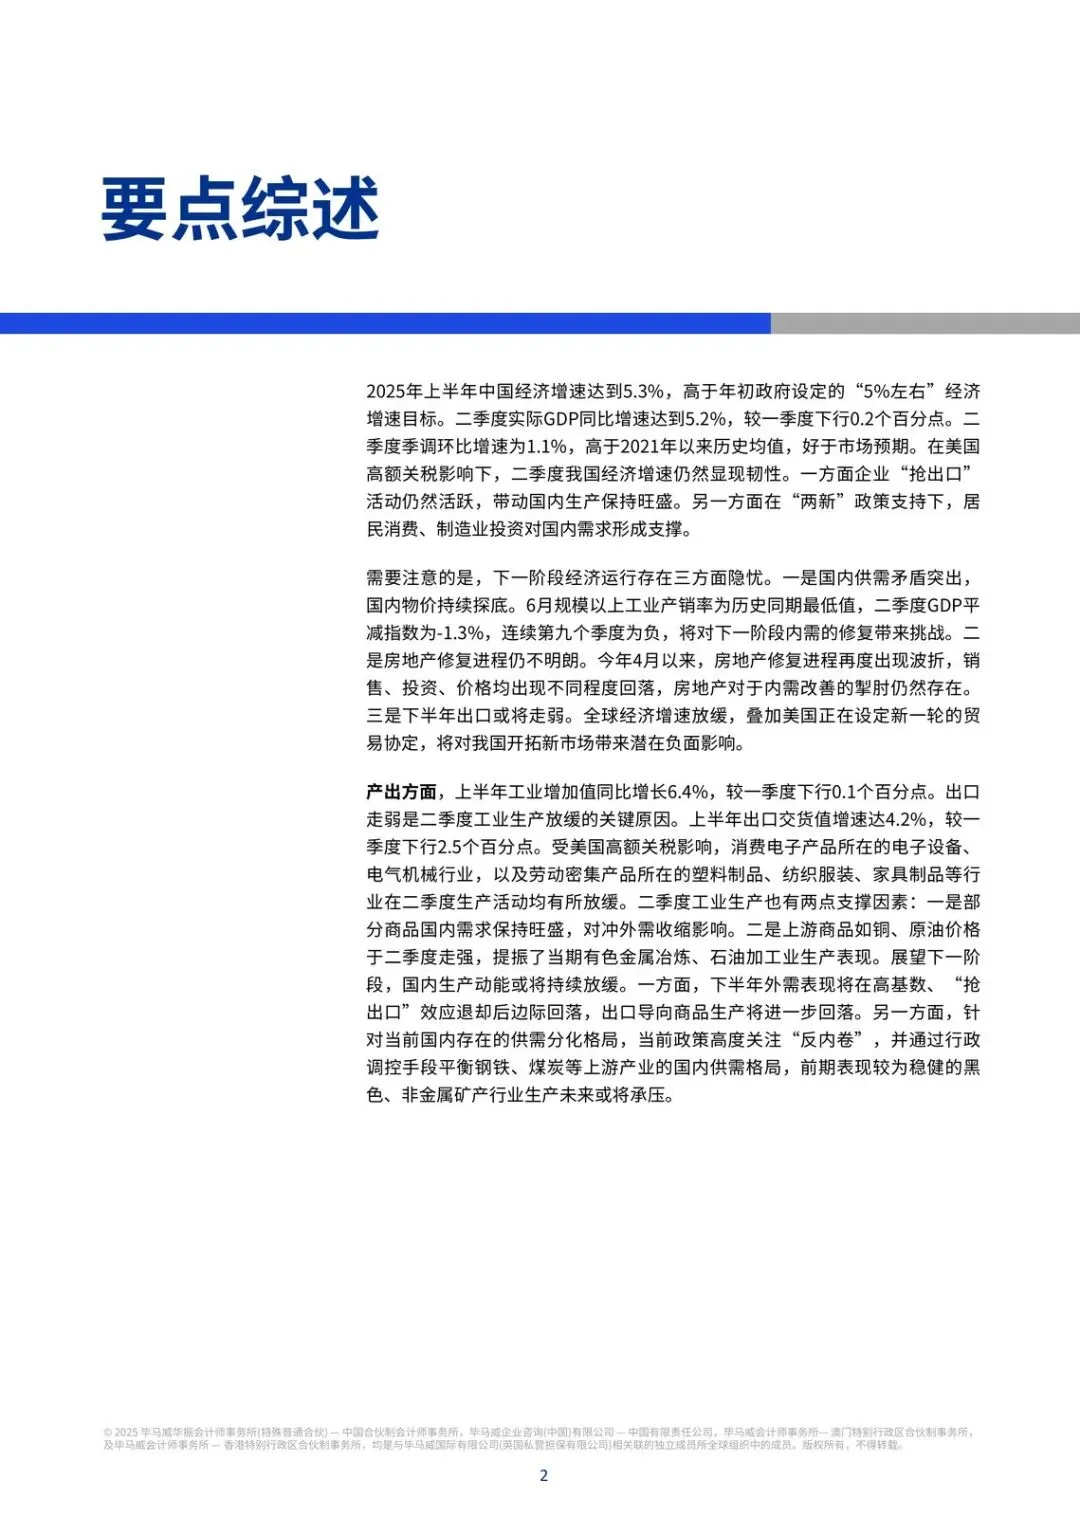
上半年5.3%的增速已经把全年“5%左右”的门槛踩实,真正要担心的是下半年:价格还在探底、地产再拐、出口透支。
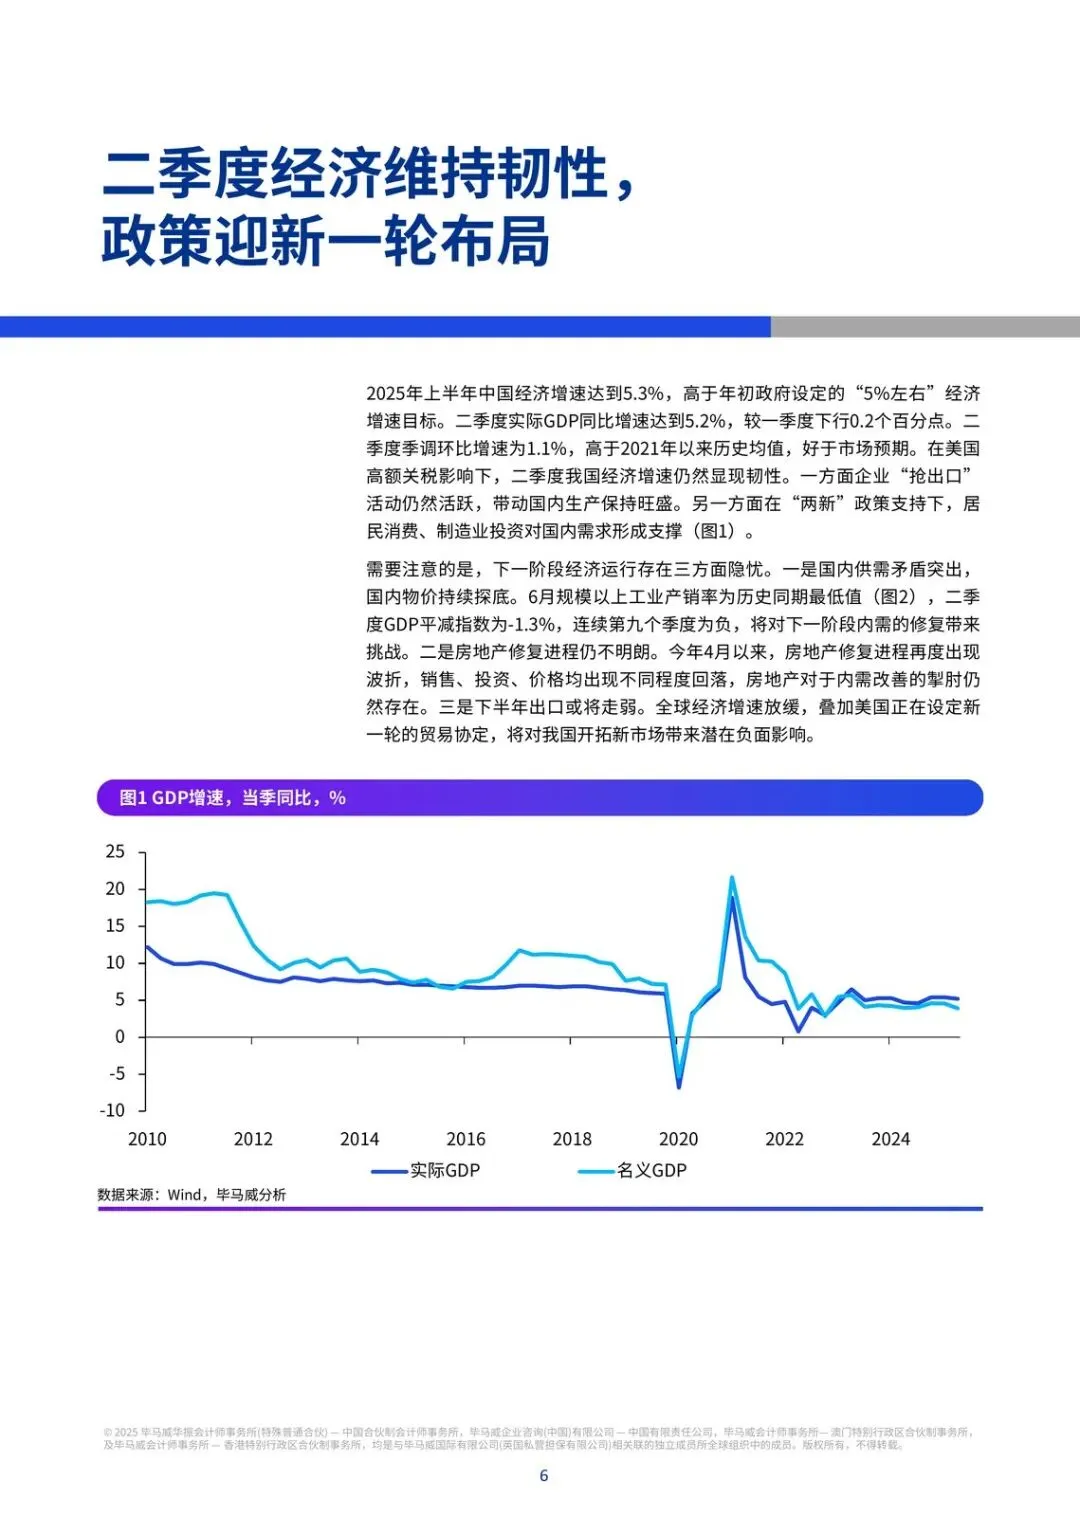
二季度实际GDP同比5.2%,环比1.1%,好于2021年以来均值。关税压力下还能稳住,靠的是“抢出口”和生产旺,加上“两新”托住消费和制造业投资。主线很清楚:增长有韧性,内需修复却被供需错位卡住。谁受益?拿国补的耐用品链、新能源出口、城市更新相关基建。谁承压?出口导向的电子、电气机械、纺织服装家具,以及价格被“反内卷”摁住的钢铁煤炭。接下来盯三件事:物价能否从负平减指数里爬出来、地产销售投资是否止跌、出口在高基数后掉多快。
增长还在,价格先掉队
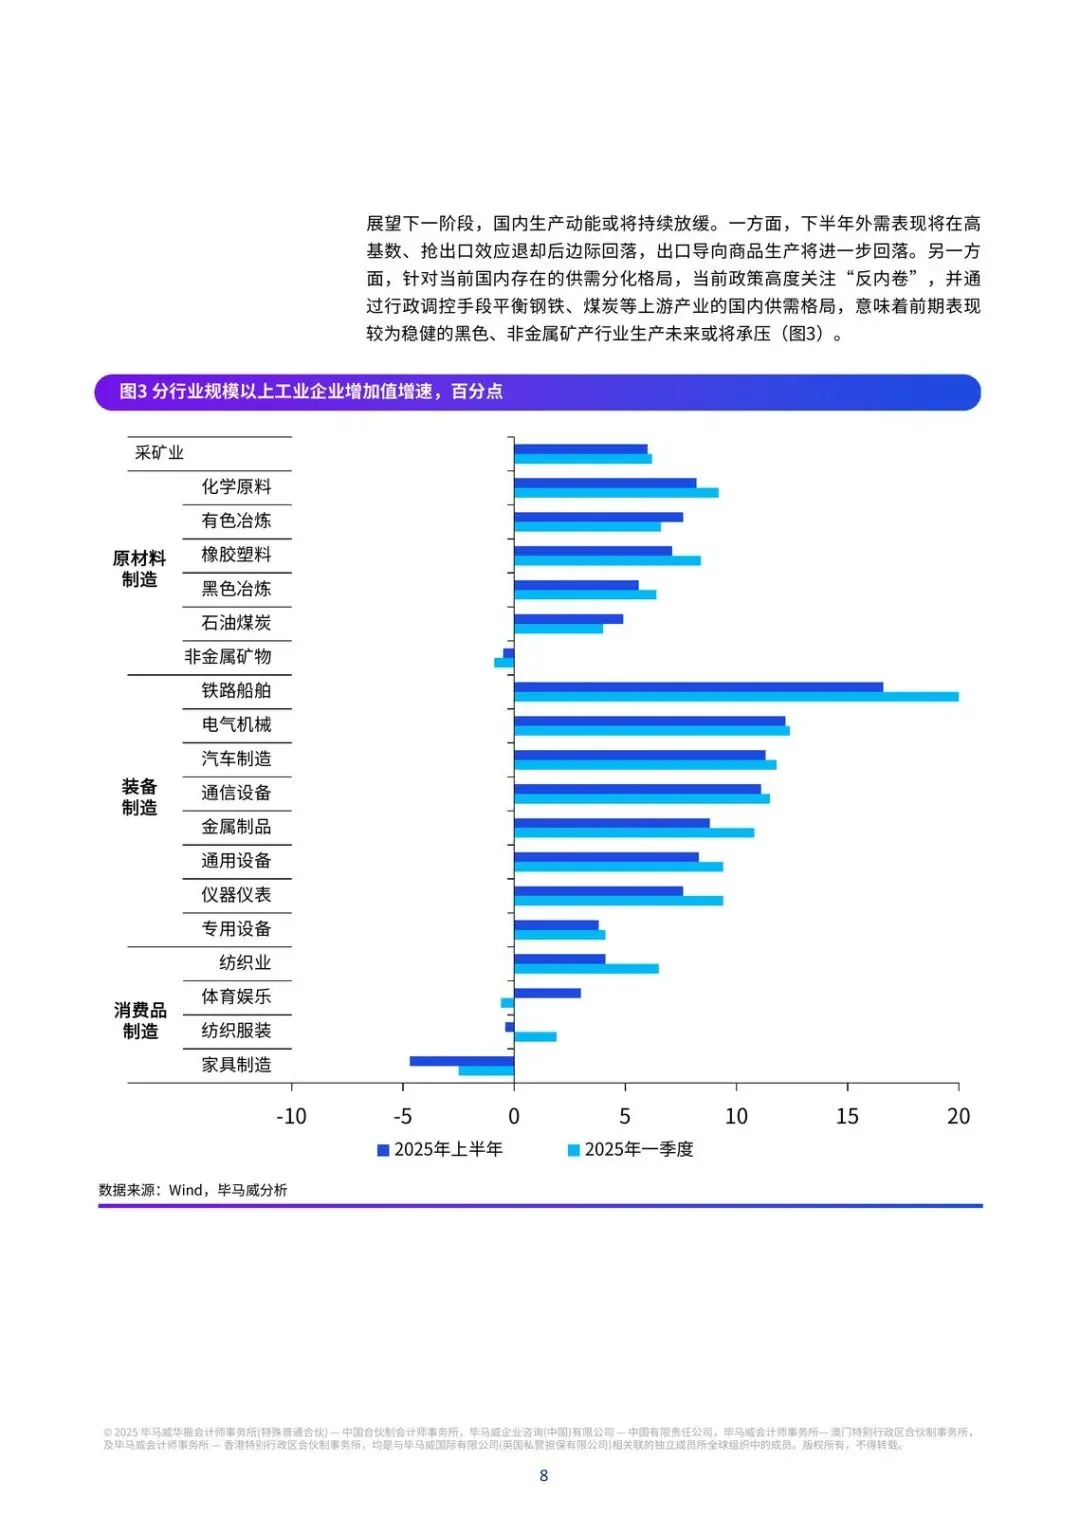
上半年工业增加值同比6.4%,出口交货值却从一季度高位回落到4.2%。电子设备、电气机械、塑料、纺织、家具都在二季度放慢。对冲来自两头:部分内需商品还旺;铜和原油走强,托住有色和石油加工。
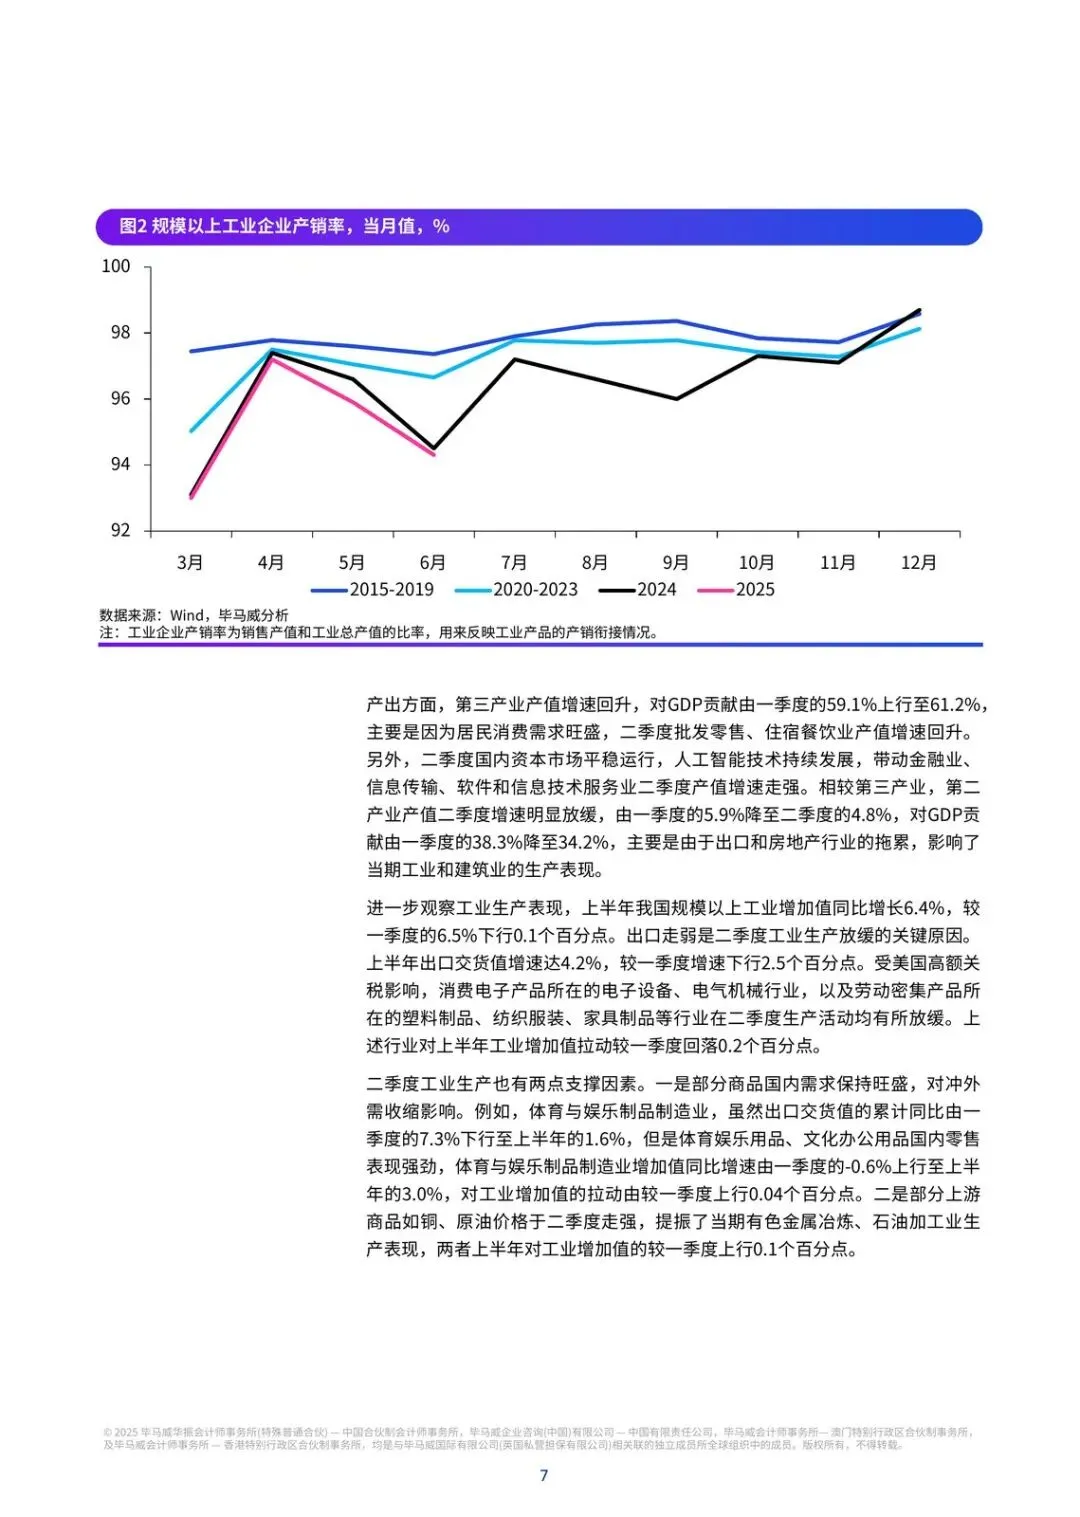
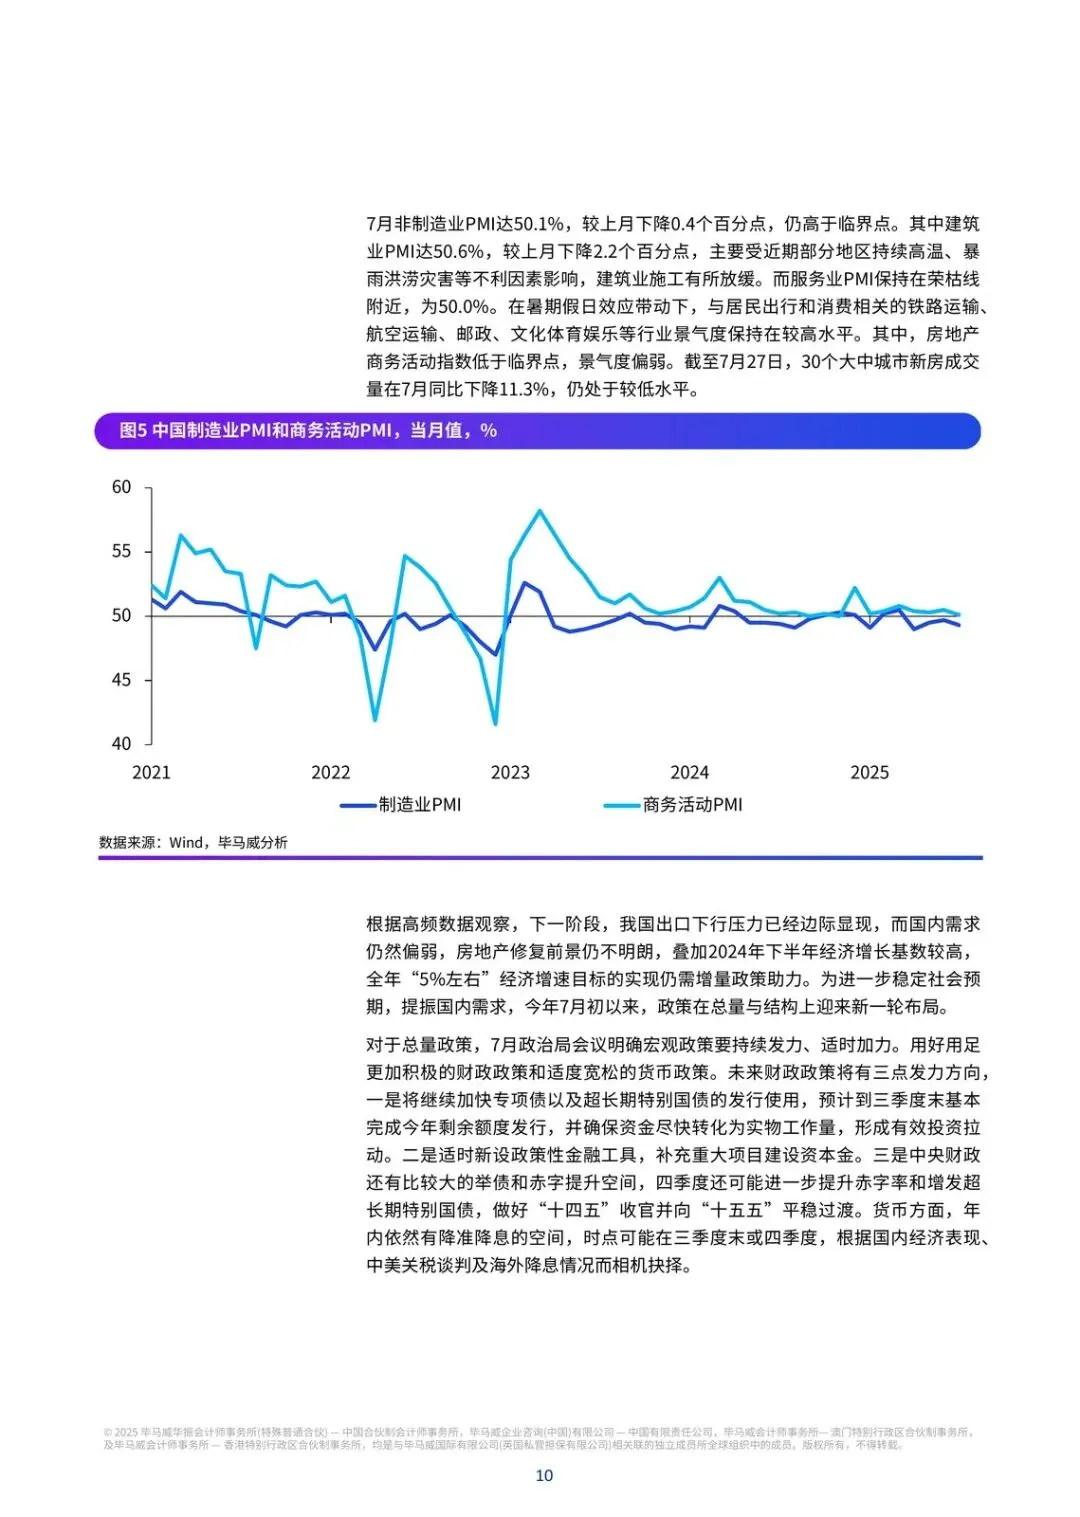
隐忧写在价格上。6月规模以上工业产销率为历史同期最低;二季度GDP平减指数-1.3%,连续第九个季度为负。PPI方向上可能已在底部,去年低基数会抬同比,但终端需求不足、产销率偏低,“反内卷”对价格的实质性效果不宜高估。CPI上半年累计-0.1%;6月同比转正到0.1%,核心CPI到0.7%、创14个月新高。工业消费品和油价反弹帮了一把,核心通胀进入修复通道,斜率仍慢。
消费是主引擎,国补乘数在变小
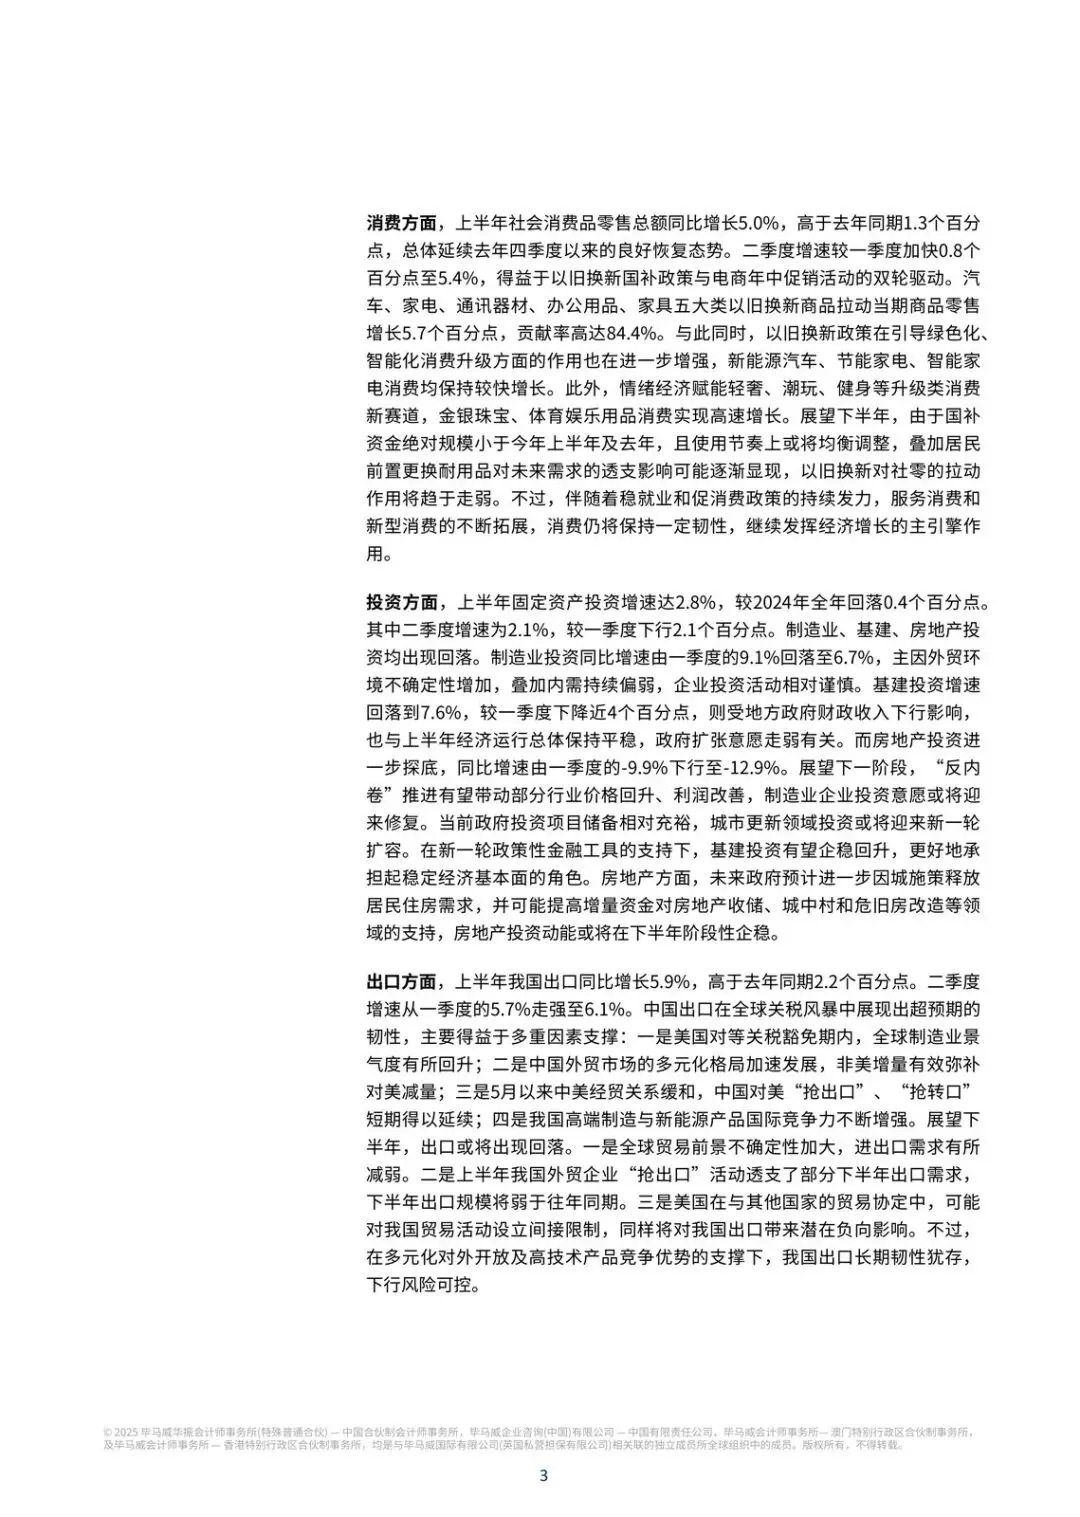
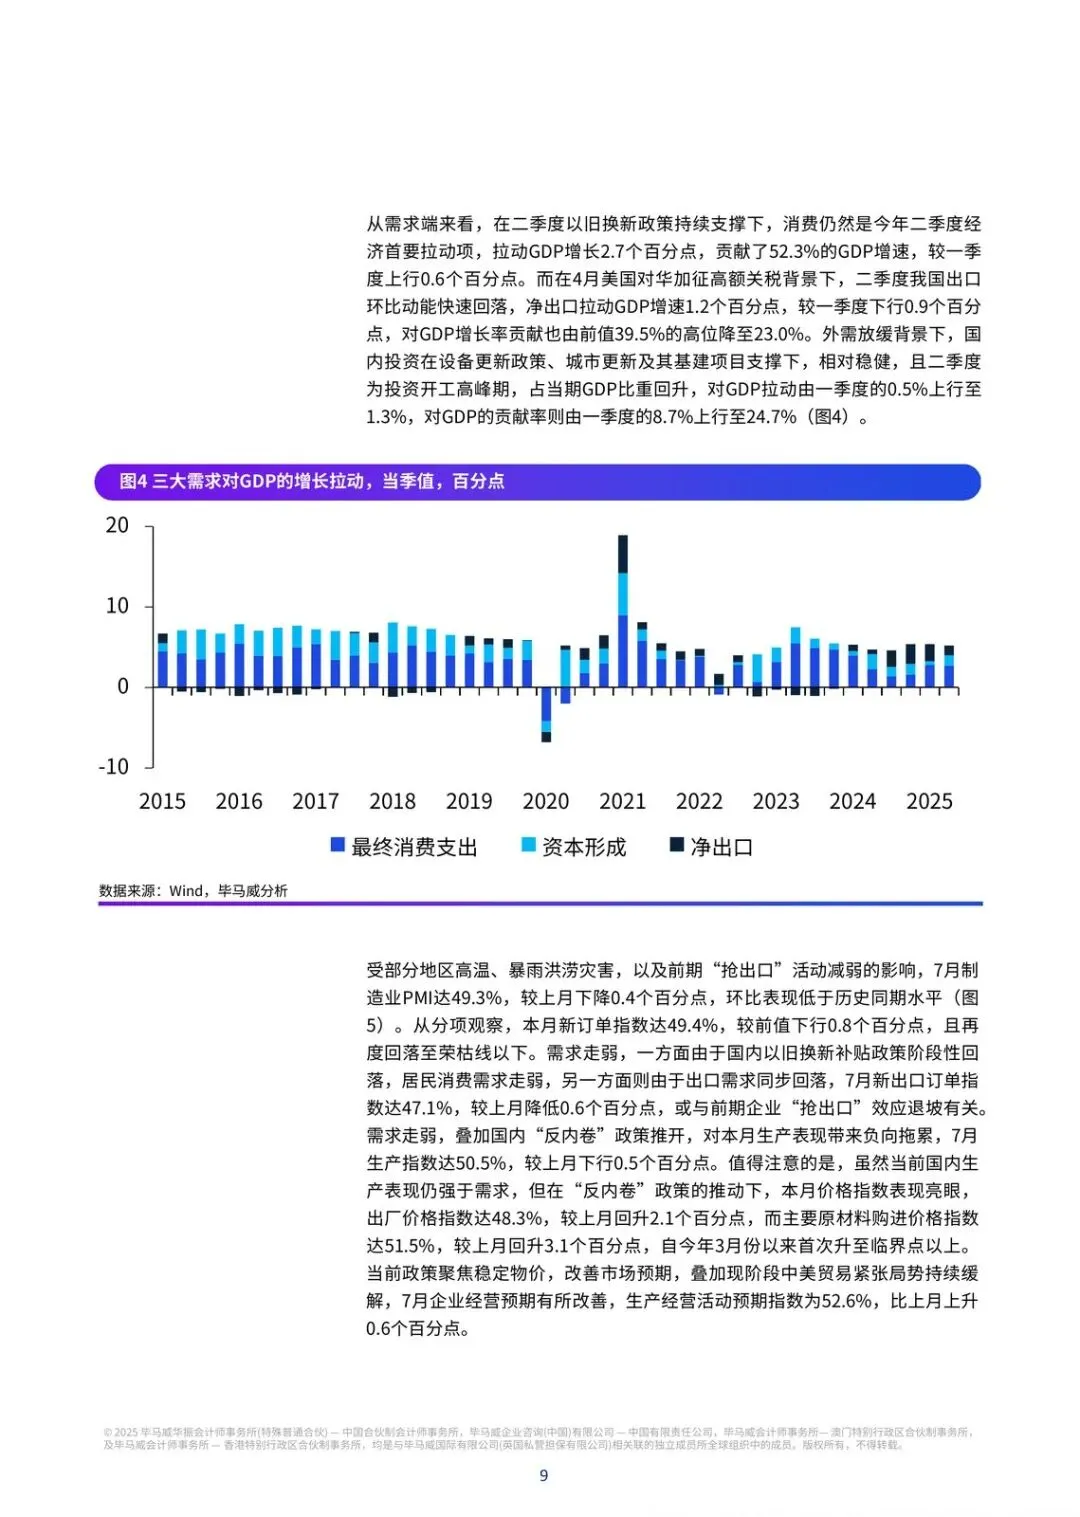
上半年社零同比5.0%,二季度加快到5.4%。汽车、家电、通讯器材、办公用品、家具五大类以旧换新商品拉动商品零售5.7个百分点,贡献率84.4%。新能源汽车销量同比35.3%,明显高于汽车整体11.6%;金银珠宝、体育娱乐用品二季度分别增17.3%、19.5%。
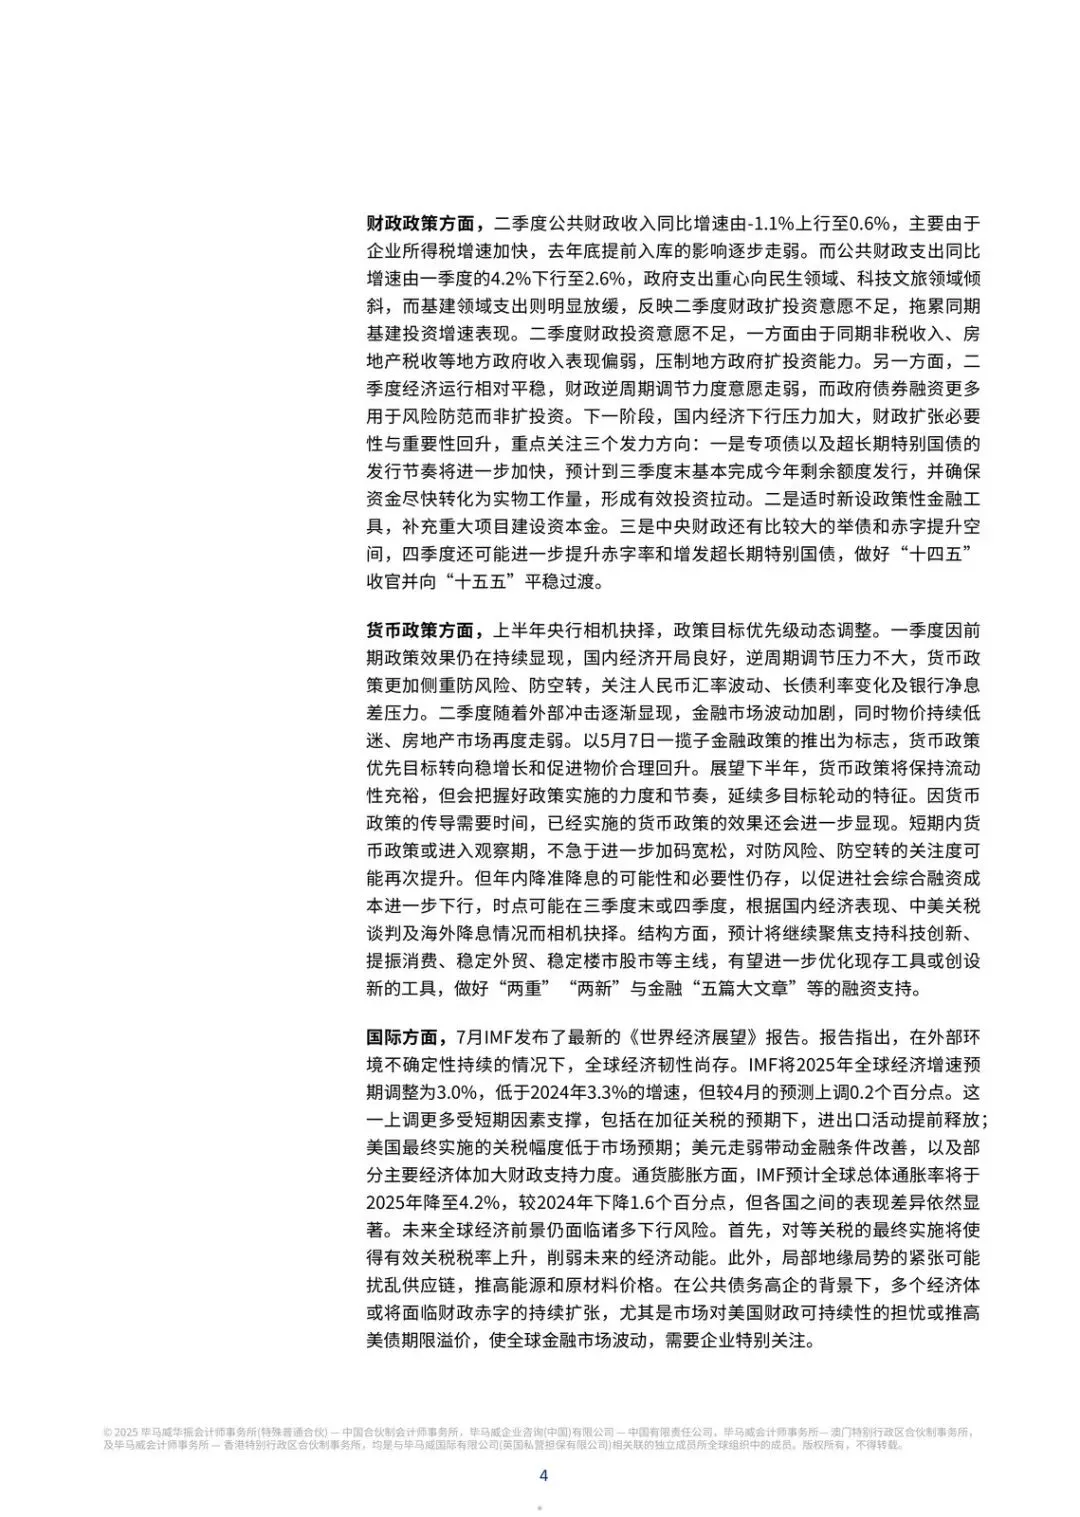
下半年国补还在,但额度和使用节奏都变了。去年1500亿元带动相关销售超1.3万亿;今年上半年两批1620亿元带动超1.4万亿;年内仍有1380亿元放到下半年,按约9倍乘数粗算,相关销售超1.2万亿,绝对规模小于上半年和去年。资金还要更均衡、更持续,叠加居民已经前置换车换家电,对社零的拉动会走弱。服务消费和情绪消费能补一块,但扛不住耐用品脉冲退潮。
投资三根柱子一起慢,出口韧性难续
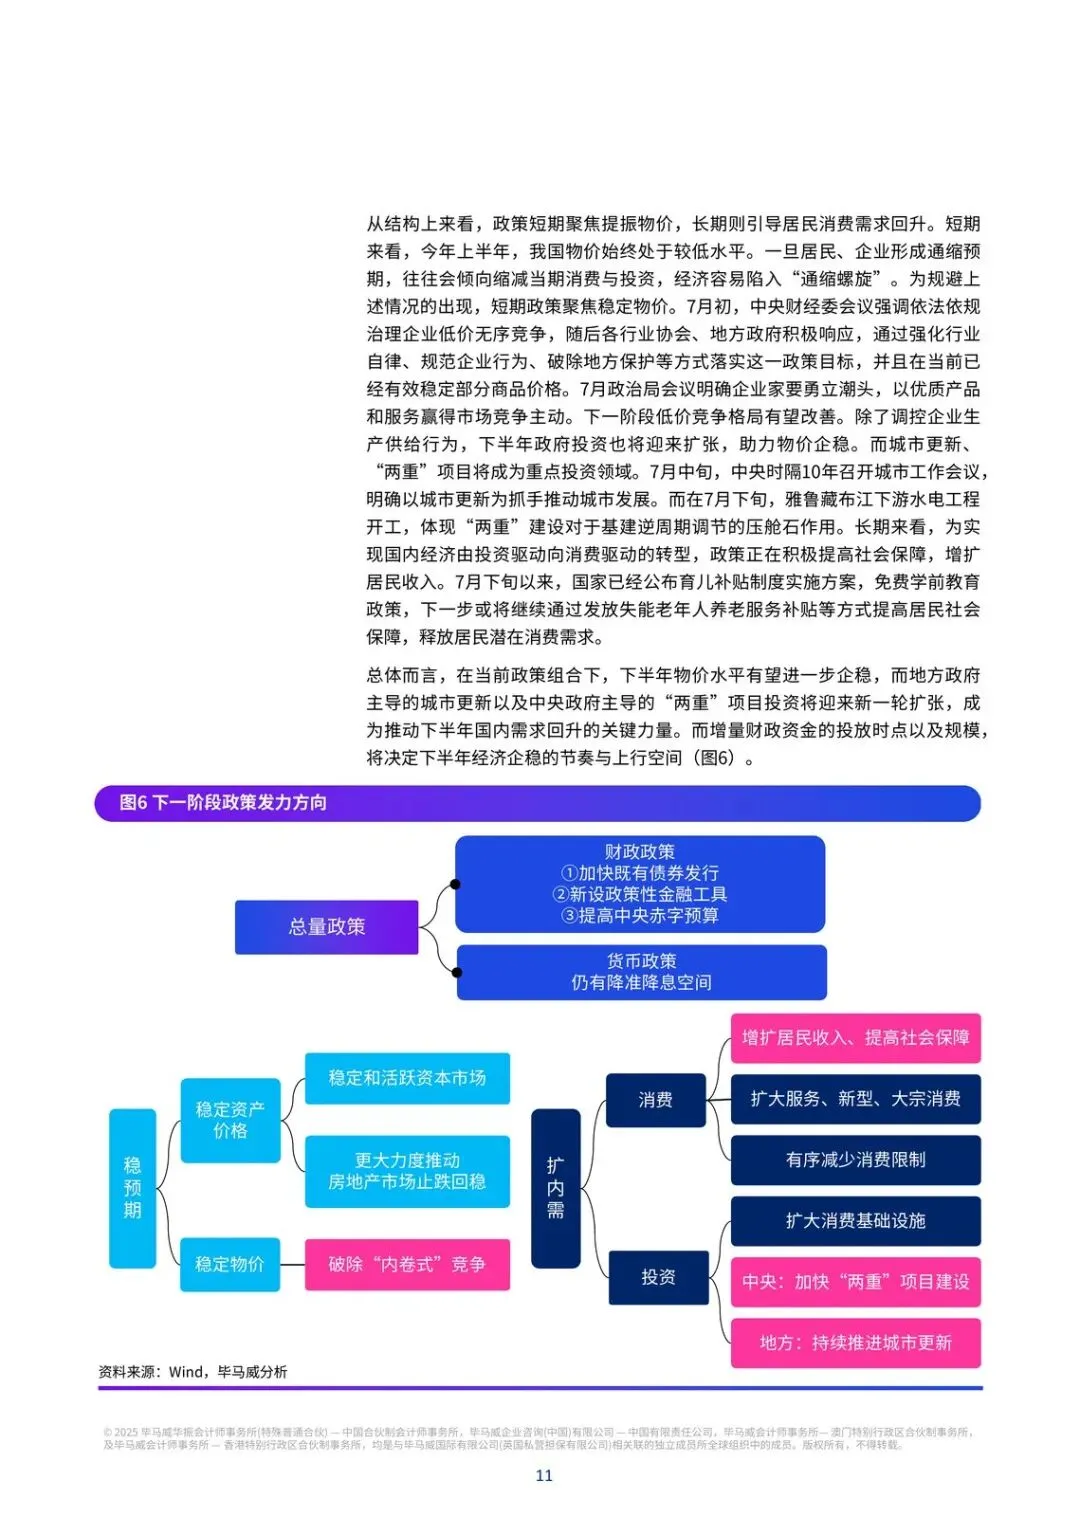
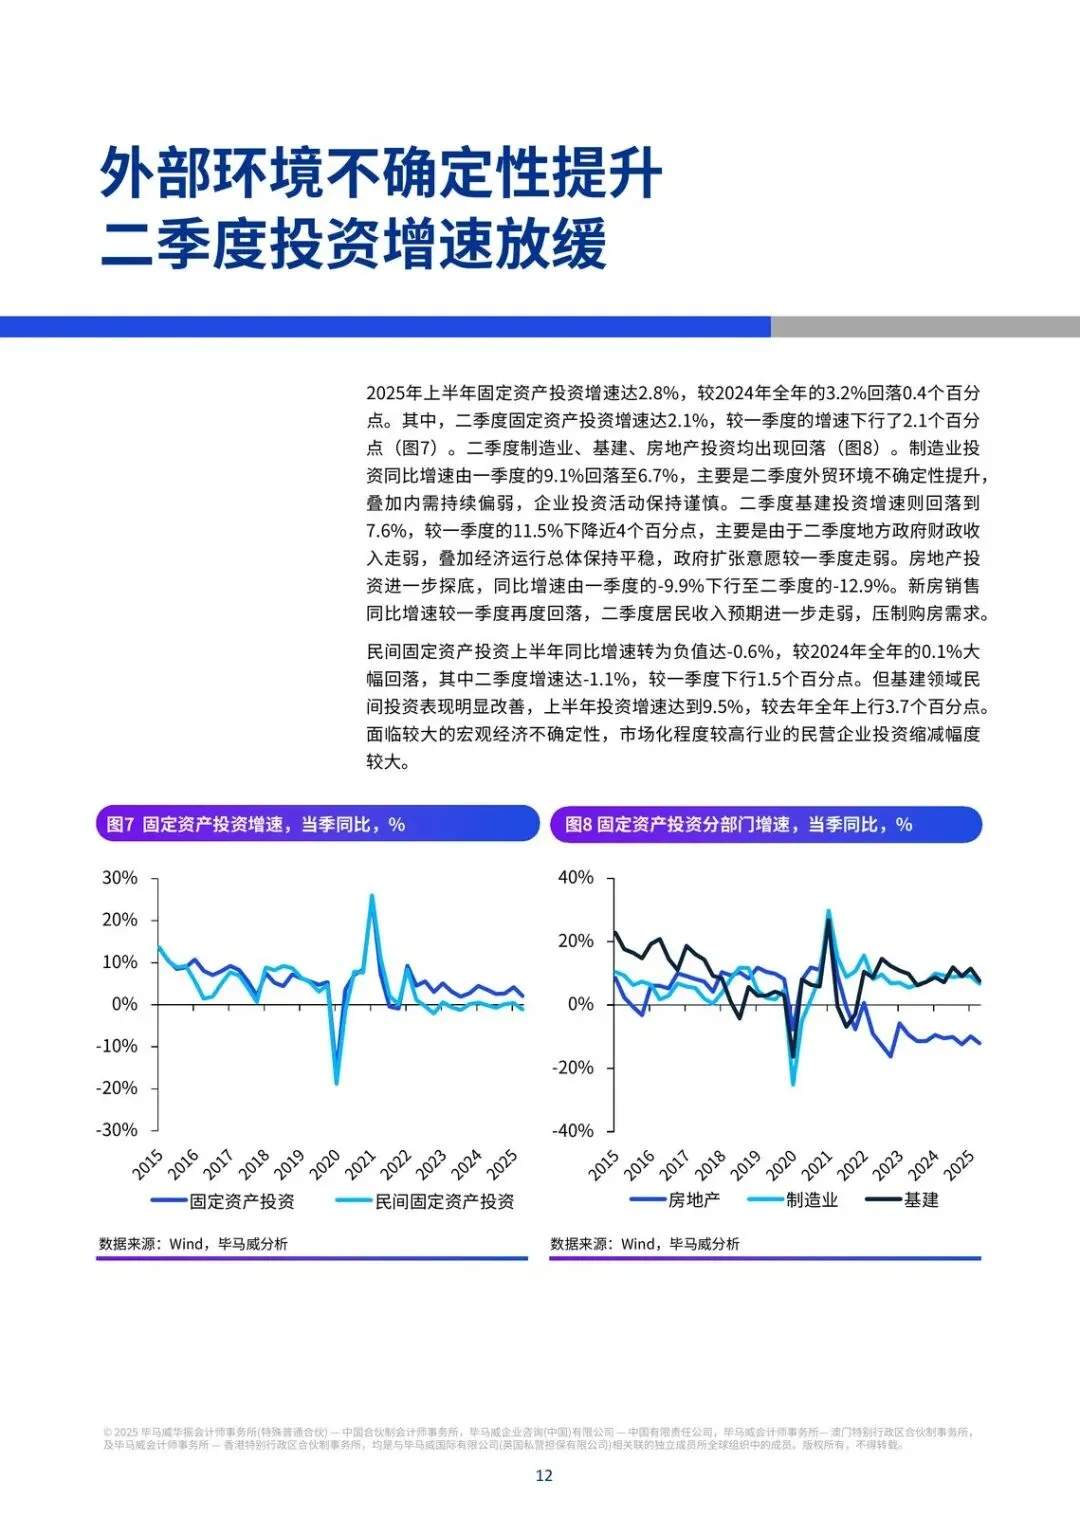
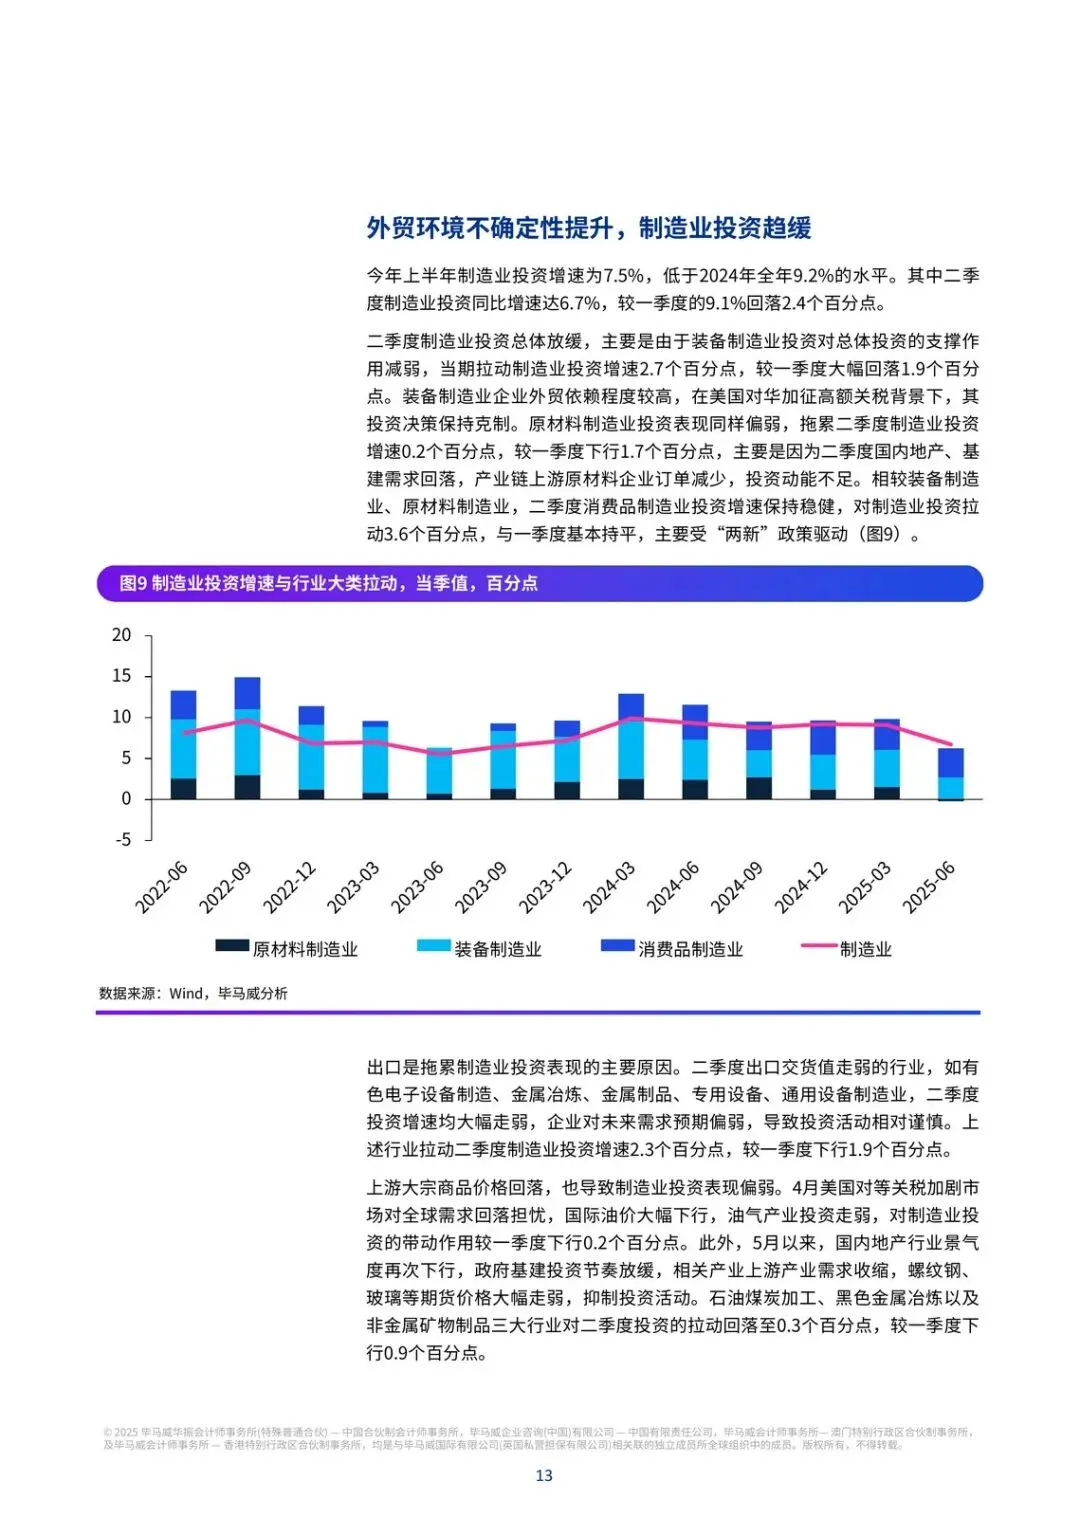
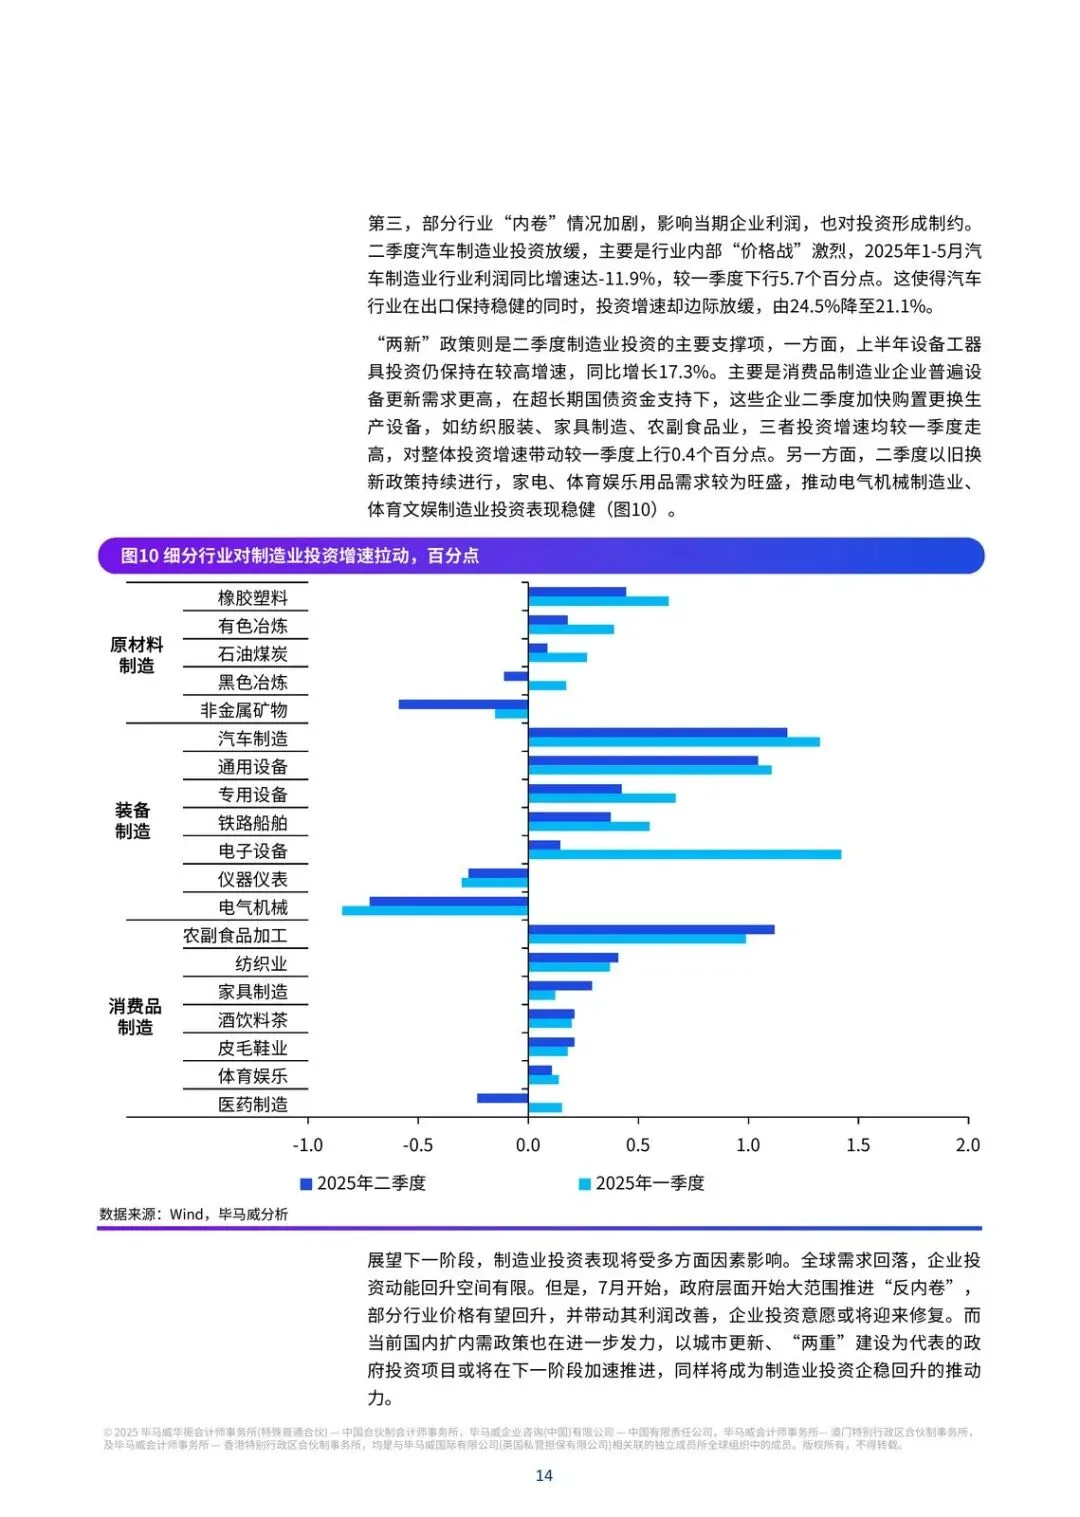
上半年固投2.8%,二季度只有2.1%。制造业投资从一季度9.1%落到6.7%;基建落到7.6%,地方财政收入下行、政府扩张意愿也弱了;房地产投资从-9.9%再探到-12.9%,4月以来销售、投资、价格一起回落。政策侧的对冲是:城市更新扩容、新一轮政策性金融工具托基建,“反内卷”若带动部分行业利润回升,制造业投资意愿才可能修。地产仍要靠因城施策和收储、城中村改造增量资金,下半年最多是阶段性企稳。
出口上半年同比5.9%,二季度6.1%。靠的是关税豁免期里全球制造业回暖、非美市场补对美减量、5月后中美缓和让“抢出口”“抢转口”再续一程,以及高端制造和新能源竞争力。下半年这几根柱子会松:全球需求减弱、上半年透支下半年订单、美国与他国协定可能间接限制中国货。长期韧性还在,短期回落是基准情形。外资结构也在变:新设外商投资企业约3万家、同比11.7%,服务业占实际使用外资72.3%,高技术产业30.2%——量不一定升,质量在升。
观察清单
- 工业产销率能否离开“历史同期最低”区间,PPI环比是否连续转正,GDP平减指数负值是否收窄。
- 以旧换新剩余1380亿元的投放节奏:相关耐用品零售拉动是否从84.4%贡献率明显回落。
- 房地产单月销售、投资、价格是否止住4月以来的二次回落,收储和城中村改造资金是否落地。
- 出口交货值和海关出口在“抢出口”退潮后同比是否掉到低于上半年5.9%。
- 基建投资能否在政策性金融工具和城市更新项目下重新靠近一季度两位数附近的增速。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告