行业研报 | 内窥镜,品牌市场销量榜TOP5公布
- 2026-11-10 13:25:04
在医疗新基建持续深化、优质医疗资源均衡布局及分级诊疗政策全面落地的背景下,内窥镜作为现代微创诊疗的核心设备,其市场需求正从传统的"满足基本检查"向"高清成像"、"智能化操作"与"专科化应用"全面升级。技术迭代与政策红利双轮驱动下,内窥镜设备在基层医疗机构的普及进程加速,同时高端市场的国产替代步伐不断加快,国产内窥镜品牌凭借技术创新和服务优势,逐步实现从基层到三甲医院的全层级市场覆盖。
本报告基于2026上半年内窥镜招投标数据,深入分析市场格局、品牌竞争态势及区域分布特征,为行业参与者提供决策参考。
1
总体情况
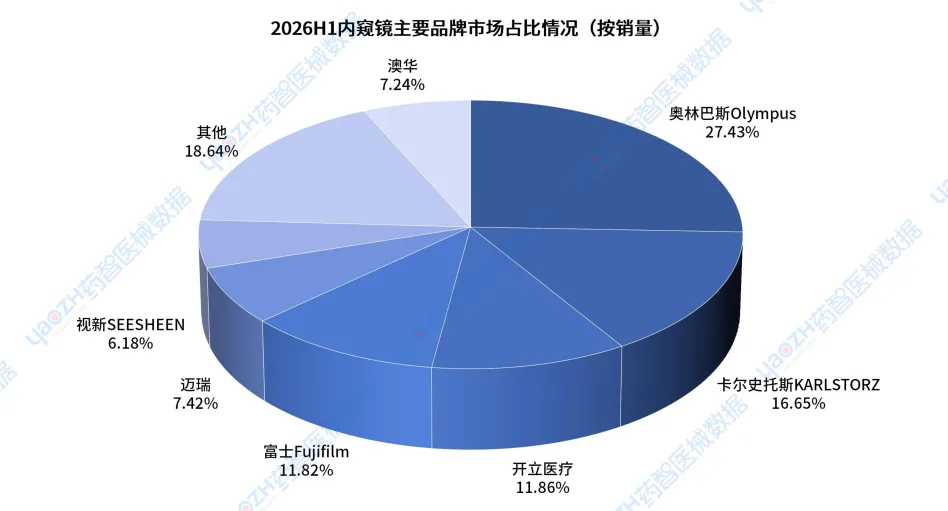
据药智医械数据统计,2026H1中国内窥镜相关公开招标共计24279则需求公告,采购数量为23188台/套/批,总销售金额195.19亿元;共覆盖4035家采购单位,3771家中标单位。主要品牌及销量占比为奥林巴斯Olympus(27.43%)、卡尔史托斯KARLSTORZ(16.65%)、开立医疗(11.86%)、富士Fujifilm(11.82%)、迈瑞(7.42%),其中,前三品牌合计市场占比55.94%。
主要品牌及销售额占比为奥林巴斯Olympus(30.13%)、卡尔史托斯KARLSTORZ(18.15%)、富士Fujifilm(17.42%)、开立医疗(13.35%)、迈瑞(8.46%),其中,前三品牌合计市场占比65.70%。
数据来源:药智医械数据
2
部分类型内窥镜设备市场情况
1
关节镜
相关设备采购数量为942台/套/批,总销售金额7.84亿元。主要品牌及销量占比为施乐辉Smith&Nephew(28.37%)、史赛克Stryker(20.87%)、锐适Arthrex(10.69%)、康美林弗泰克(8.11%)、强生(6.86%),前三品牌合计市场占比59.93%。
2
胃肠镜
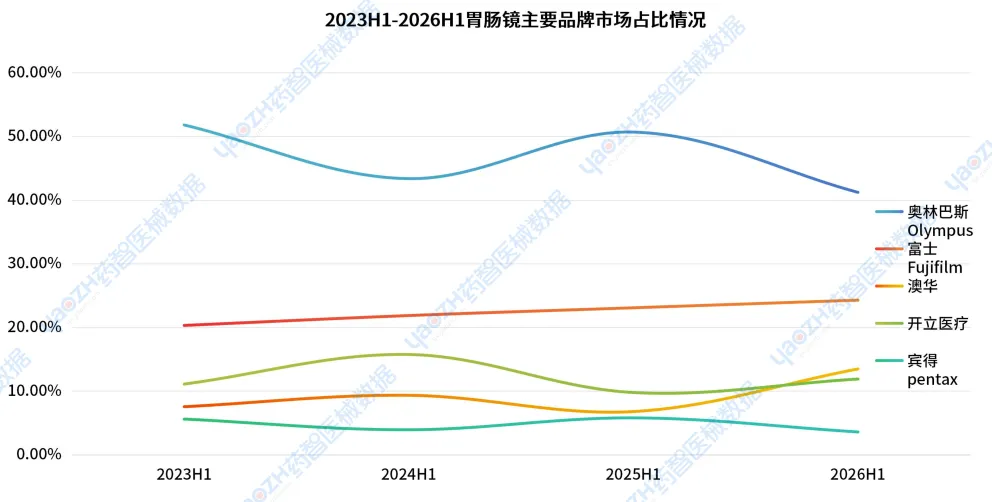
相关设备采购数量为4884台/套/批,总销售金额53.87亿元。主要品牌及销量占比为奥林巴斯Olympus(41.22%)、富士Fujifilm(24.29%)、澳华(13.48%)、开立医疗(11.90%)、宾得pentax(3.58%),前三品牌合计市场占比78.99%。
数据来源:药智医械数据
3
支气管镜
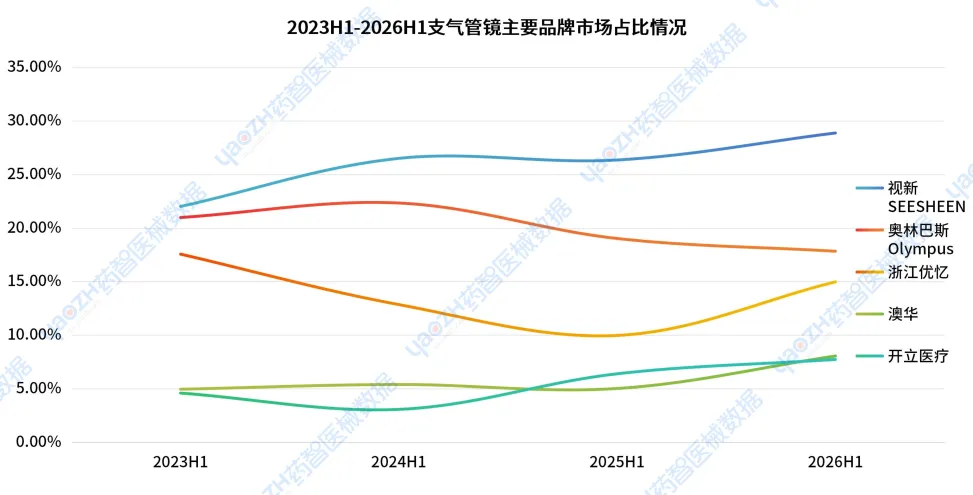
相关设备采购数量为2008台/套/批,总销售金额12.01亿元。主要品牌及销量占比为视新SEESHEEN(28.87%)、奥林巴斯Olympus(17.83%)、浙江优忆(14.97%)、澳华(8.05%)、开立医疗(7.73%),前三品牌合计市场占比61.67%。
数据来源:药智医械数据
4
腹腔镜
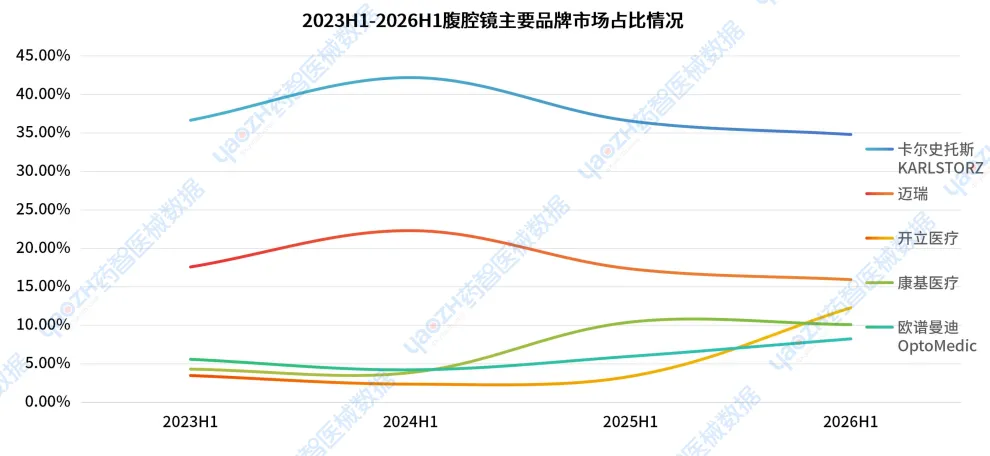
相关设备采购数量为4041台/套/批,总销售金额49.82亿元。主要品牌及销量占比为卡尔史托斯KARLSTORZ(34.78%)、迈瑞(15.92%)、开立医疗(12.26%)、康基医疗(10.08%)、欧谱曼迪OptoMedic(8.23%),前三品牌合计市场占比62.96%。
数据来源:药智医械数据
5
宫腔镜
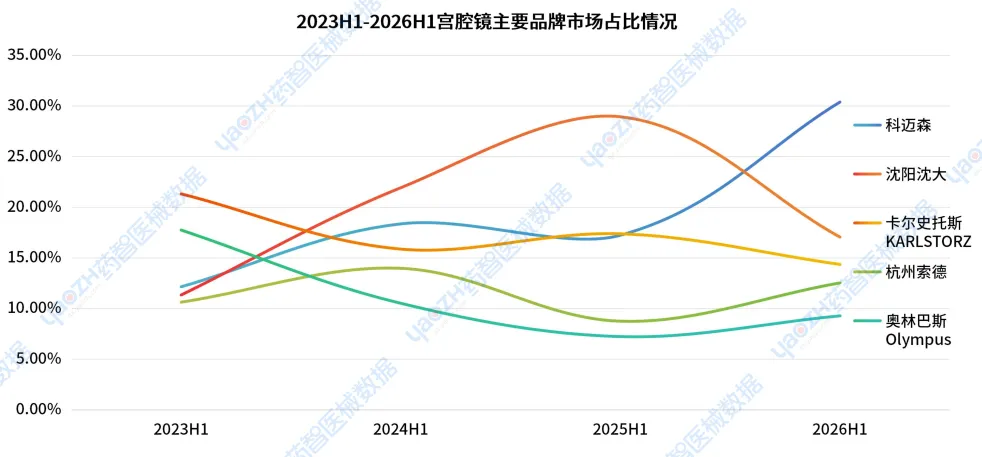
相关设备采购数量为1379台/套/批,总销售金额6.94亿元。主要品牌及销量占比为科迈森(30.38%)、沈阳沈大(17.05%)、卡尔史托斯KARLSTORZ(14.35%)、杭州索德(12.52%)、奥林巴斯Olympus(9.27%),前三品牌合计市场占比61.78%。
数据来源:药智医械数据
6
阴道镜
相关设备采购数量为392台/套/批,总销售金额0.87亿元。主要品牌及销量占比为理邦(39.12%)、江苏同人(24.87%)、中尚医疗(18.01%)、莱斯康Leisegang(4.29%)、四维赛洋(3.43%),前三品牌合计市场占比82.00%。
7
输尿管镜/肾镜
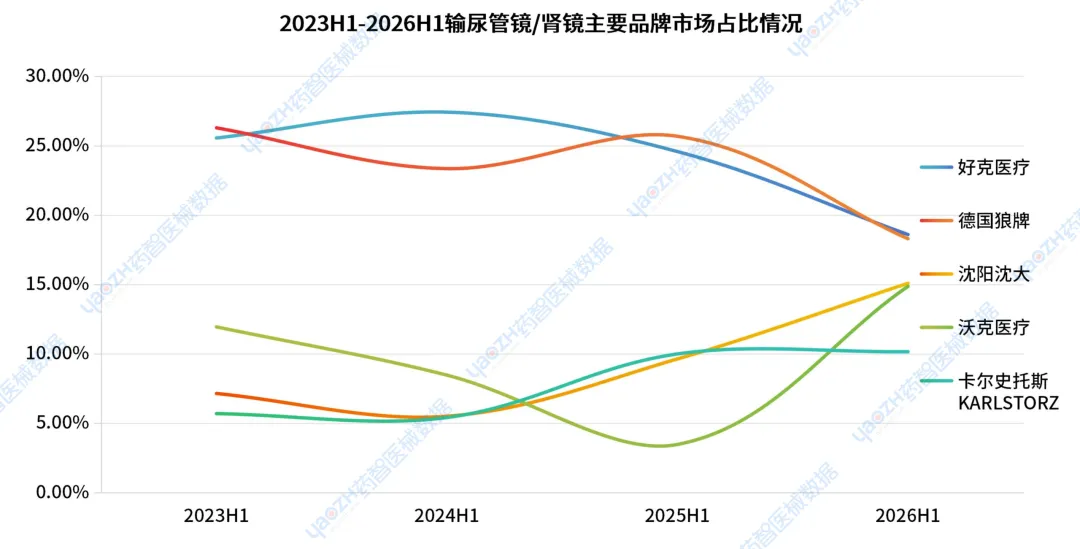
相关设备采购数量为1001台/套/批,总销售金额1.51亿元。主要品牌及销量占比为好克医疗(18.60%)、德国狼牌(18.30%)、沈阳沈大(15.09%)、沃克医疗(14.87%)、卡尔史托斯KARLSTORZ(10.16%),前三品牌合计市场占比51.99%。
数据来源:药智医械数据
8
脊椎间盘镜手术系统
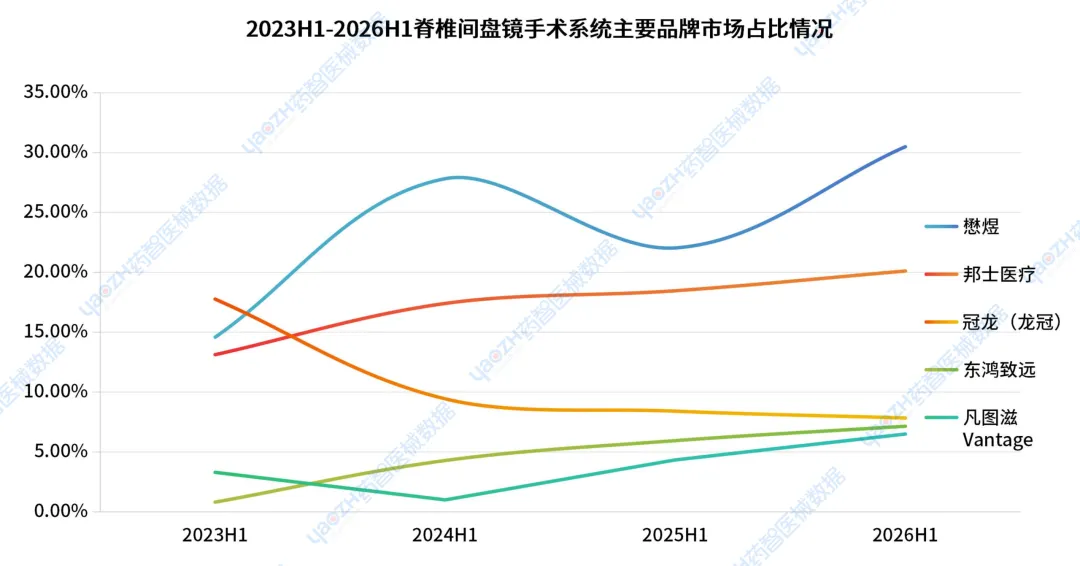
相关设备采购数量为658台/套/批,总销售金额5.17亿元。主要品牌及销量占比为懋煜(30.43%)、邦士医疗(20.10%)、冠龙(龙冠)(17.75%)、东鸿致远(7.13%)、凡图滋Vantage(6.48%),前三品牌合计市场占比68.33%。
数据来源:药智医械数据
9
耳鼻咽喉镜
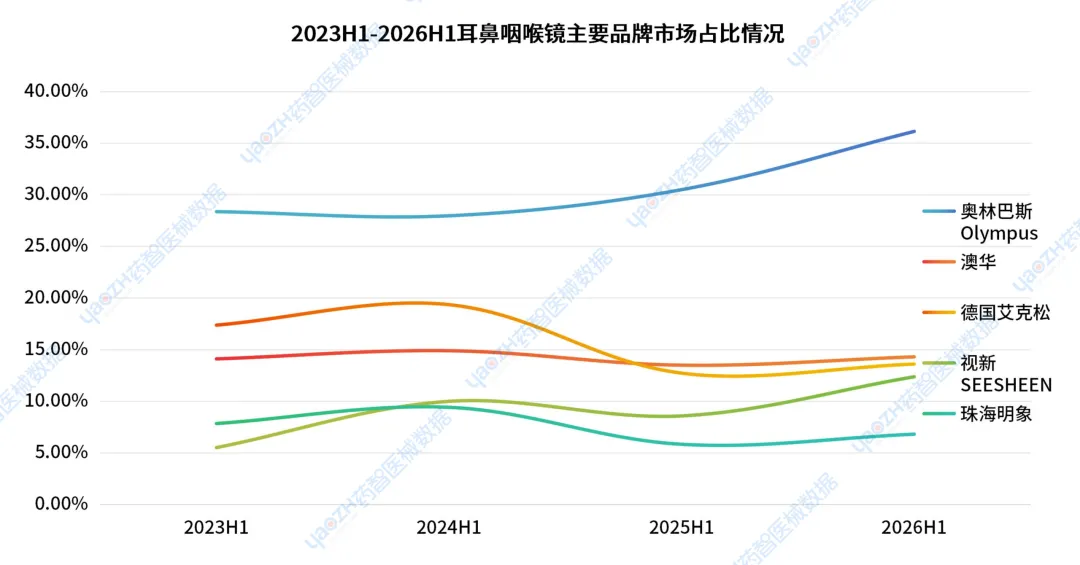
相关设备采购数量为777台/套/批,总销售金额3.39亿元。主要品牌及销量占比为奥林巴斯Olympus(36.12%)、澳华(14.29%)、德国艾克松(13.59%)、视新SEESHEEN(12.36%)、珠海明象(6.80%),前三品牌合计市场占比64.00%。
数据来源:药智医械数据
10
膀胱镜
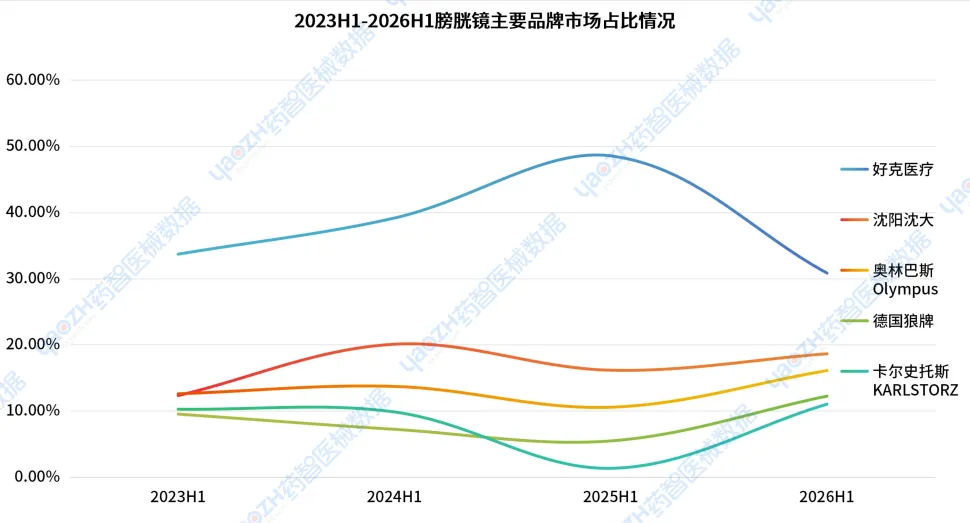
相关设备采购数量为411台/套/批,总销售金额0.61亿元。主要品牌及销量占比为好克医疗(30.84%)、沈阳沈大(18.65%)、奥林巴斯Olympus(16.11%)、德国狼牌(12.25%)、卡尔史托斯KARLSTORZ(11.03%),前三品牌合计市场占比65.60%。
数据来源:药智医械数据
11
十二指肠镜
相关设备采购数量为146台/套/批,总销售金额1.25亿元。主要品牌及销量占比为奥林巴斯Olympus(47.38%)、开立医疗(23.82%)、富士Fujifilm(23.72%)、澳华(3.38%),前三品牌合计市场占比94.92%。
12
神经内镜/脑室镜
相关设备采购数量为175台/套/批,总销售金额1.61亿元。主要品牌及销量占比为卡尔史托斯KARLSTORZ(86.29%)、浙江天松(9.79%)、沈阳沈大(1.96%),前三品牌合计市场占比98.04%。
13
乳管镜
相关设备采购数量为72台/套/批,总销售金额0.38亿元。主要品牌及销量占比为麦默康(68.27%)、FIBERTECH菲博泰科(16.08%)、博莱德(10.44%),前三品牌合计市场占比94.79%。
14
图像处理装置
相关设备采购数量为208台/套/批,总销售金额2.03亿元。主要品牌及销量占比为奥林巴斯Olympus(55.98%)、澳华(12.63%)、开立医疗(11.52%)、富士Fujifilm(11.02%),前三品牌合计市场占比80.13%。
3
产品型号分析
1
主流品牌型号
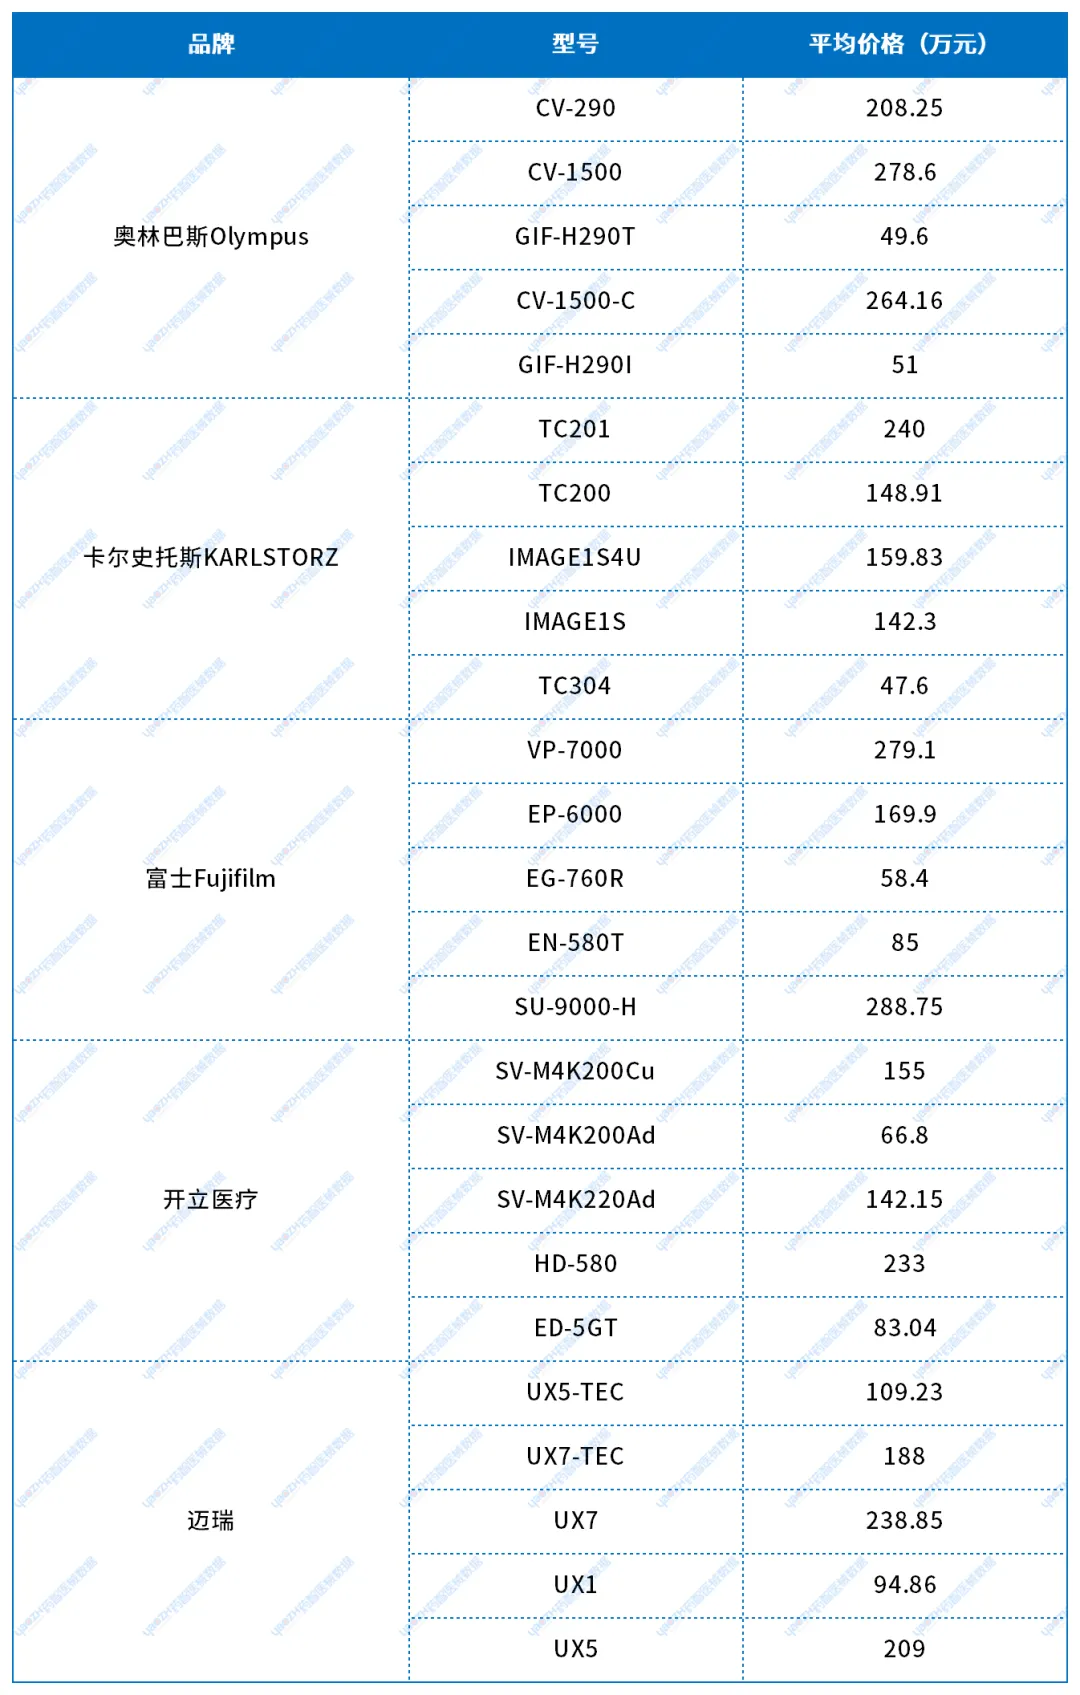
从主流品牌的主力型号来看,国产品牌与外资品牌在不同价位段形成了差异化布局,下表展示了各品牌的核心销售型号及平均中标价格:
数据来源:药智医械数据
3
市场层级与价格段分析
1. 低端市场(价格区间:< 50 万元人民币)
该层级以满足基础功能与入门级检查需求为主,覆盖可视喉镜、纤维支气管镜、基础型胃肠镜等品类,主要面向乡镇卫生院、社区卫生服务中心及二级医院的常规诊疗场景。国产厂商占据绝对主导,品牌众多且格局分散,如沈大、天松、好克、视新(Seesheen)等;部分进口品牌的上一代型号在存量更新中偶有出现。在分级诊疗与县域医疗能力建设政策带动下,该层级采购频次高、复购稳定,但单笔预算约束明显,是价格竞争最为激烈的区间。
代表品牌与型号:
沈大SD-4K-P(采购价约33.4万元)
天松NT668 (采购价约27.8万元)
好克HK-162A(采购价约42.02万元)
中端市场(价格区间:50 万元 ~ 500 万元人民币)
该区间市场容量最大,是国产替代的攻坚区与成果集中展示区。开立(SonoScape)、澳华(Aohua)、迈瑞(Mindray)等国产头部品牌的主力机型均布局于此,与进口品牌的中端产品线正面交锋。随着4K超高清、荧光导航、分光染色等成像技术加速向中端下沉,国产机型的图像表现已逼近进口同级产品,叠加明显的价格与服务响应优势,二级医院及县域三级医院的采购选择正加速向国产倾斜。
代表品牌与型号:
开立HD-580/HD-550系列 (采购价约204万元)
澳华AQ-300/UHD-GT300系列 (采购价约138万元)
迈瑞UX系列(采购价约135万元)
奥林巴斯OTV-S300 (采购价约184万元)
富士EP-6000 (采购价约170万元)
宾得(PENTAX)EPK-i系列 (采购价约151万元)
高端市场(价格区间:> 500 万元人民币)
此区间是行业技术制高点,采购主体集中在大型三甲医院的核心手术室与内镜中心,通常以“主机+多镜体”整套方案或整体打包项目形式成交,单笔金额高。市场长期由奥林巴斯(Olympus)、富士(Fujifilm)、卡尔史托斯(KARL STORZ)等国际巨头主导,4K/3D成像、荧光导航、窄带光成像等前沿技术已成为该区间标配。值得关注的是,以迈瑞、开立、欧谱曼迪为代表的国产高端机型已开始在这一区间实现零星中标,进口垄断格局正在逐步松动。
代表品牌与型号:
奥林巴斯CV-1500/CV-290系列(约210-1000+万元)
富士SU-9000-H-/VP-7000系列(约280-1000+万元)
卡尔史托斯TC201/IMAGE1 S 4U(约160-1000+万元)
3
主要品牌性价比与竞争力分析
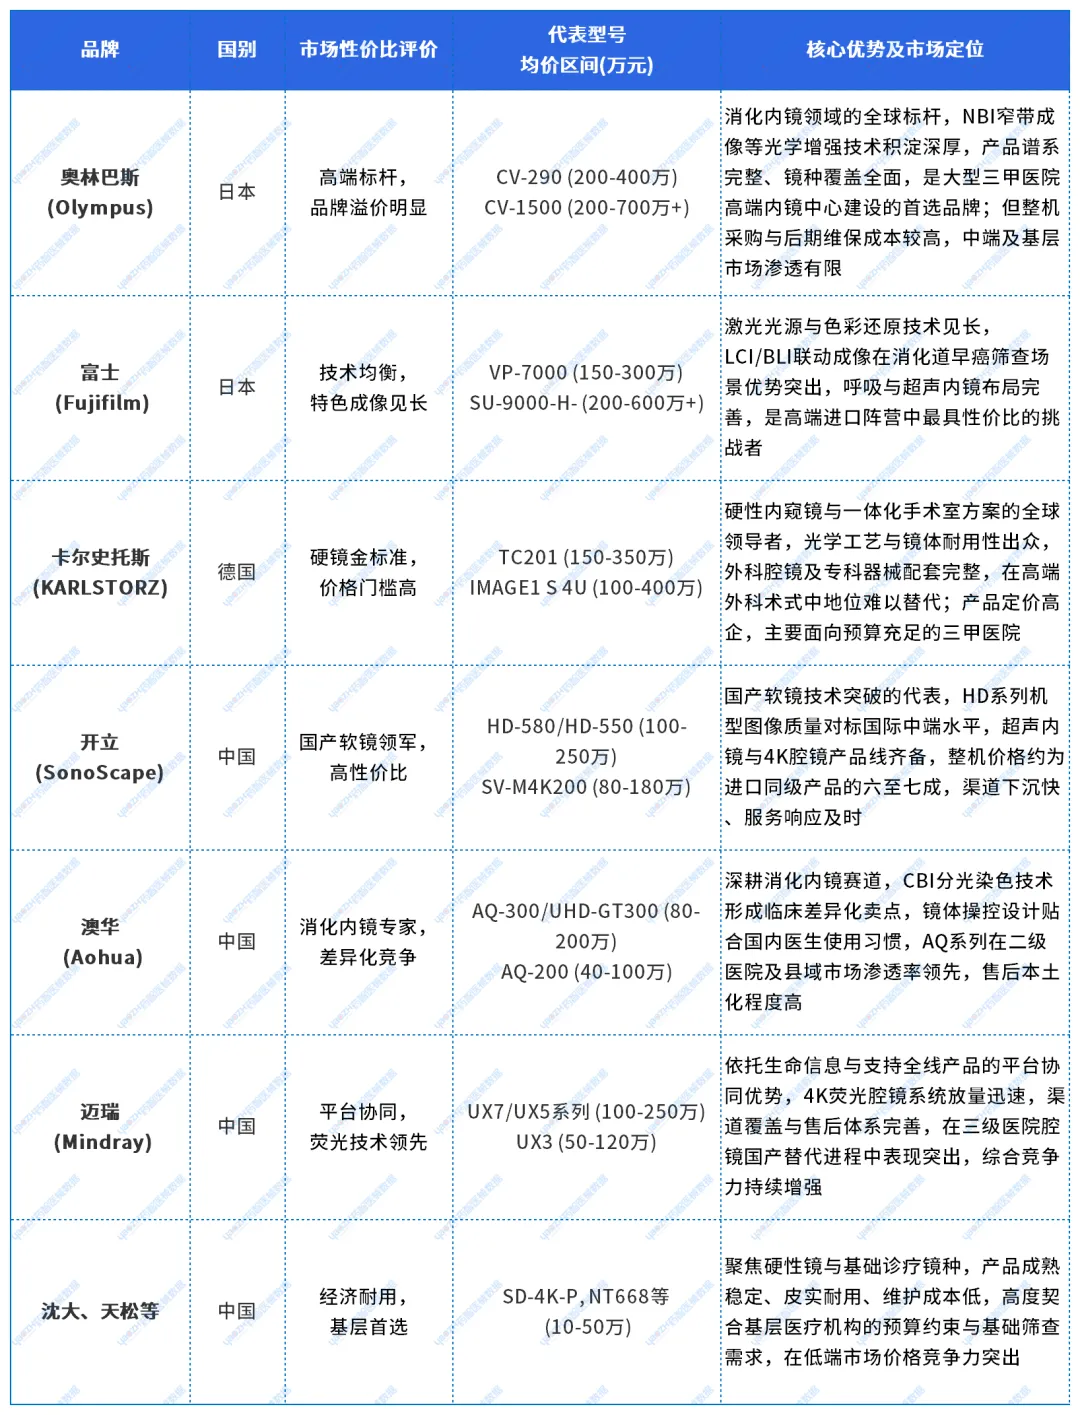
基于2026年上半年公开招投标数据,本节从技术水平、产品定价、渠道与服务能力等维度,对内外资主流品牌的性价比与竞争力进行综合评估,结果如下表所示。
数据来源:药智医械数据
总体来看,当前内窥镜招投标市场呈现“进口守高端、国产攻中端、国产占低端”的竞争格局:进口品牌凭借光学技术积淀守住高端阵地,但份额正被国产高端机型逐步蚕食;中端市场已成为国产品牌的主攻方向与替代主战场;低端市场则由国产品牌凭借性价比优势全面主导。随着大规模设备更新政策落地及采购端向国产倾斜,国产替代进程预计将持续深化。
4
采购单位分析
1
采购单位分布
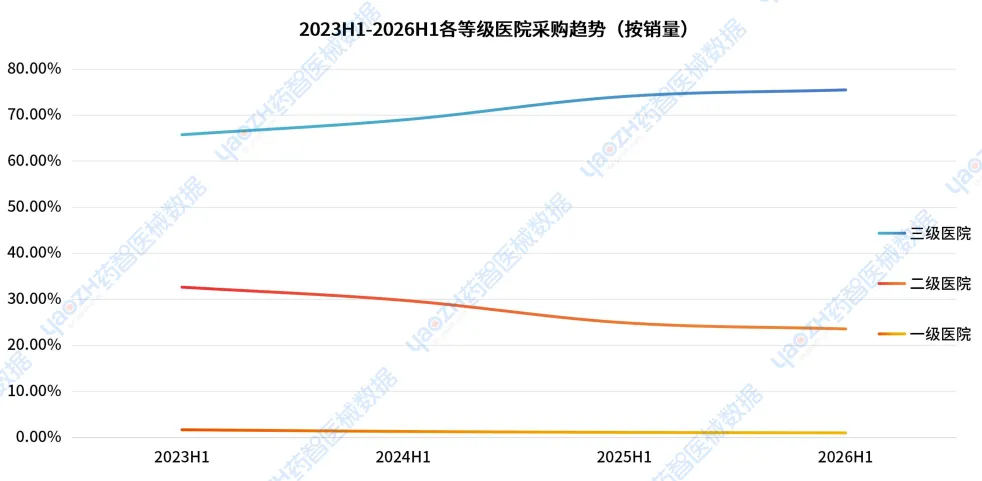
2026H1年,三级医院、二级医院采购占比分别为75.47%、23.55%。
数据来源:药智医械数据
2
采购单位类型
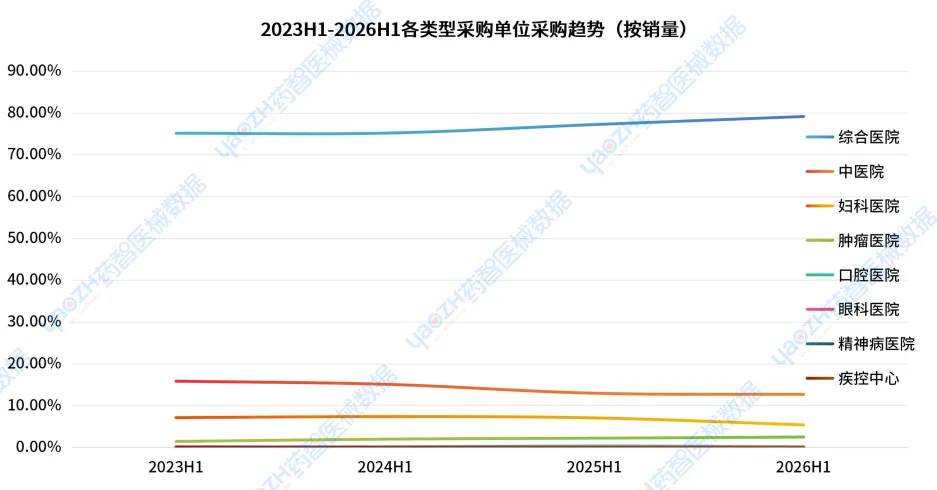
从采购单位类型上看,2026H1年综合医院及中医院采购占比分别为79.15%、12.70%。
数据来源:药智医械数据
5
采购区域分析
1
区域分布
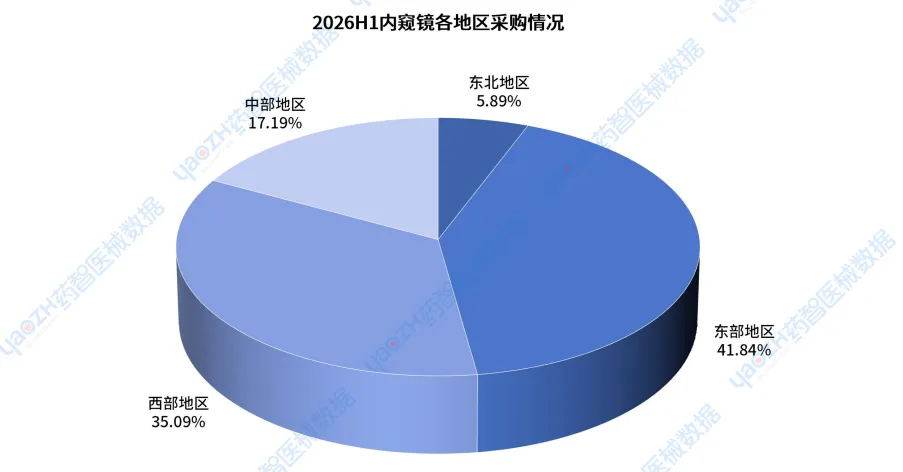
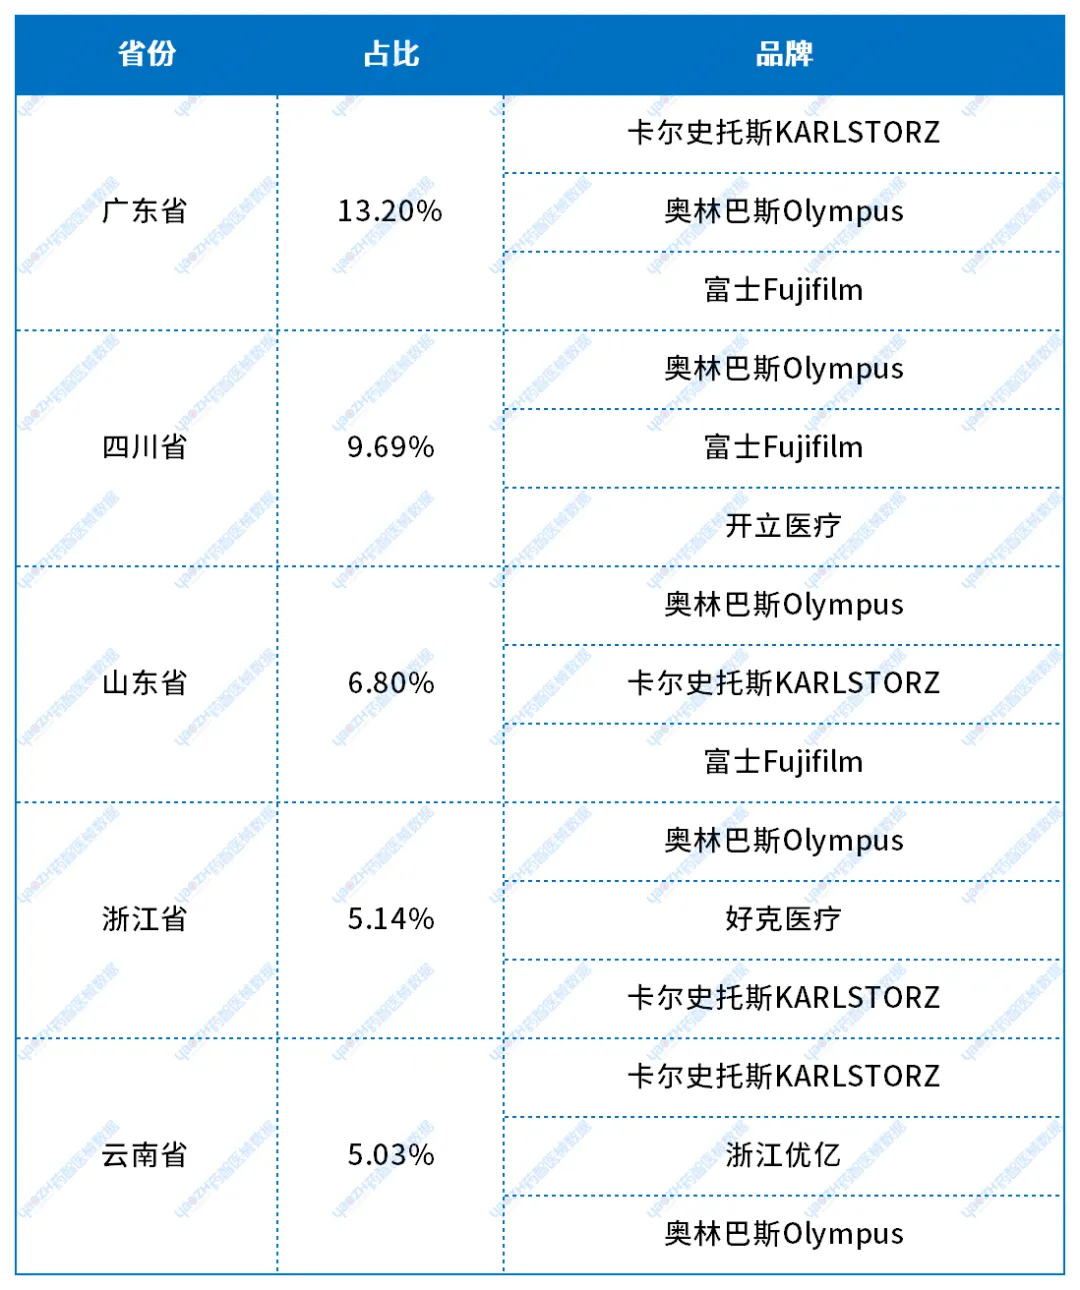
2026H1年,东部地区采购数量占比最高,为41.84%;其次是西部地区,占比35.09%。各区域采购情况占比如图所示。省份方面,排名前五的省份有广东省、四川省、山东省、浙江省、云南省。
数据来源:药智医械数据
2
省份主流品牌
从各省份品牌来看,前五省份的品牌主要是奥林巴斯Olympus、卡尔史托斯KARLSTORZ、富士Fujifilm。
数据来源:药智医械数据
3
各省份主要采购单位
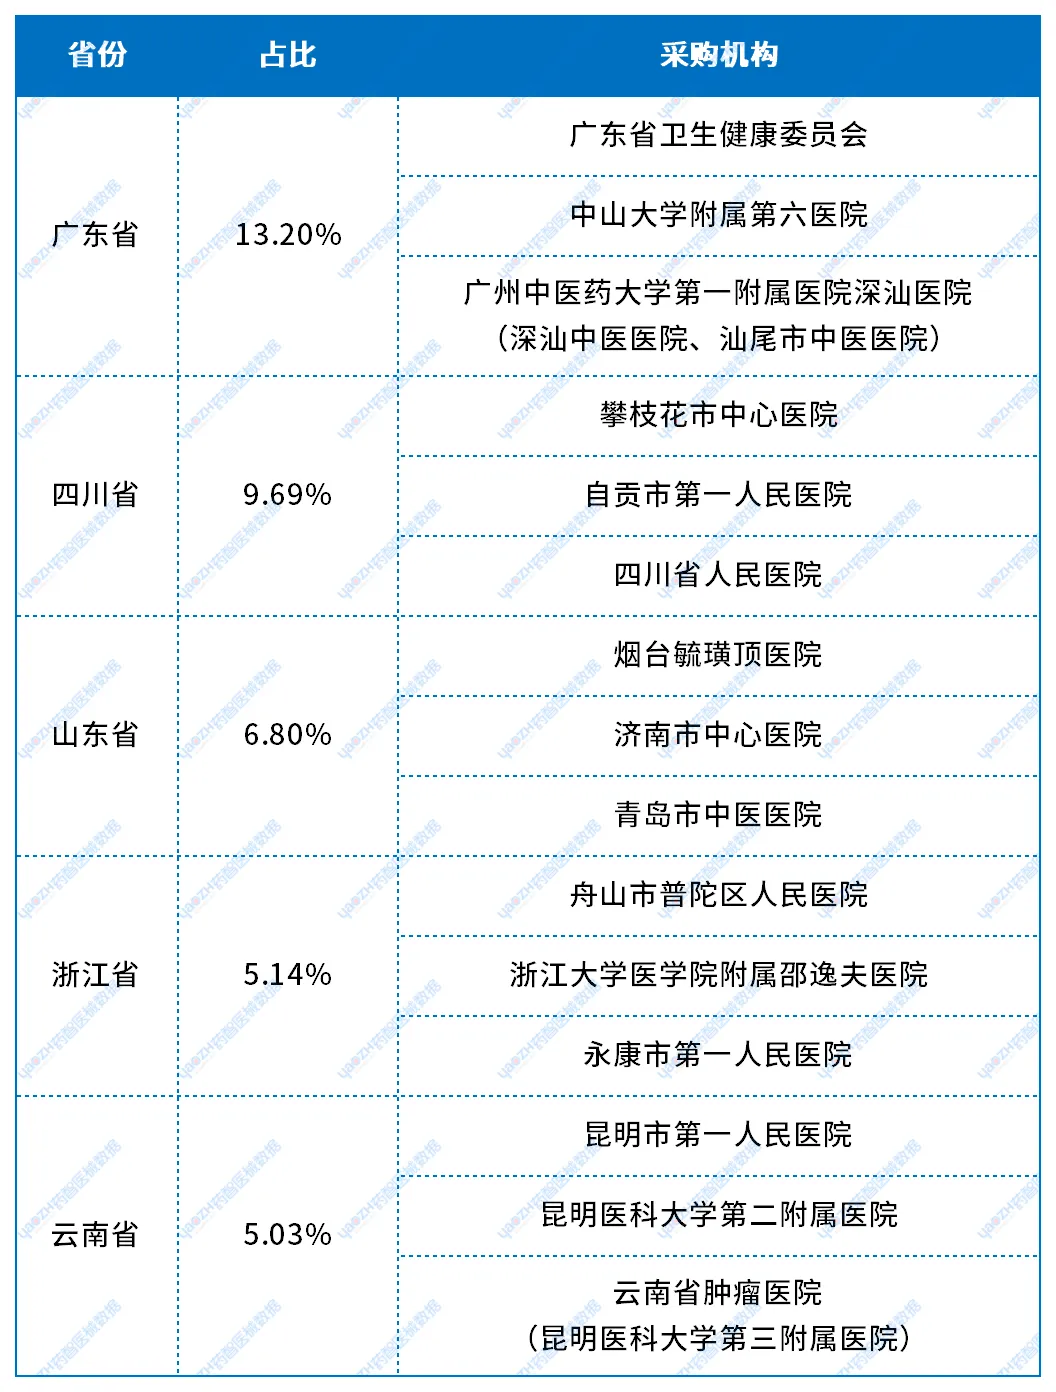
数据来源:药智医械数据
4
各省份主要经销商单位
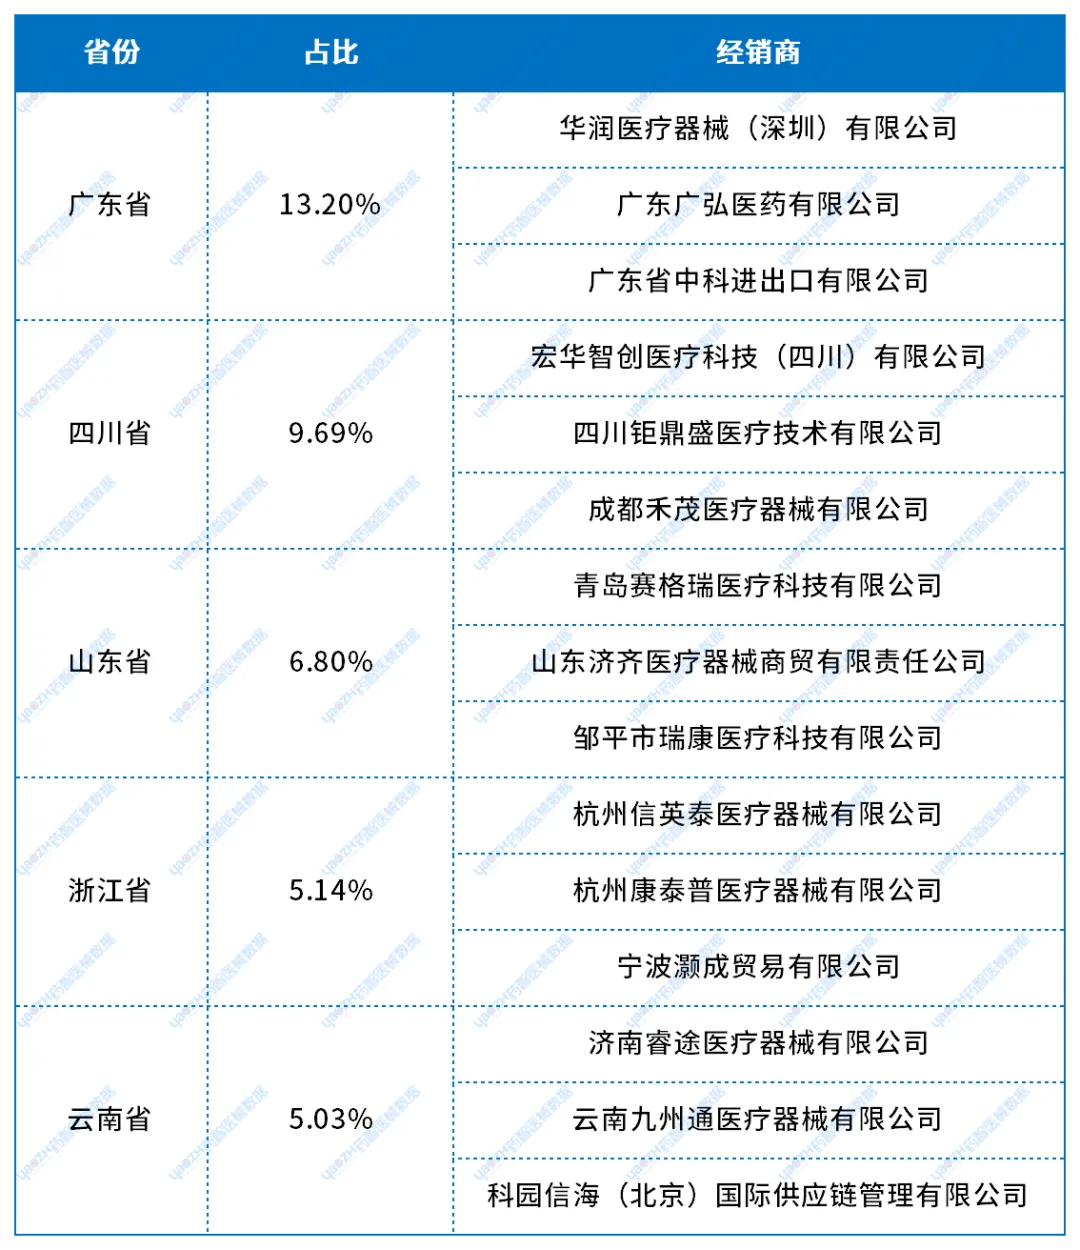
数据来源:药智医械数据
6
结 语
回看2026年上半年这份招投标数据,最值得记住的不是195.19亿元这个总量,而是三个结构性的变化。
变化之一,国产份额的增长速度快于整体格局的改变。销量榜、销售额榜的前三位仍由外资品牌占据,但切到细分品类,画面完全不同:支气管镜的国产份额已达59.62%,腹腔镜为46.49%,阴道镜更高达85.43%。替代从来不是均匀发生的,它先在镜体结构简单、临床需求同质化的品类里完成突破。
变化之二,分层格局已经成形,主战场落在50万~500万元的中端价格区间。这一段市场容量最大,也是开立、澳华、迈瑞的主力机型与进口品牌正面交锋的地方;500万元以上的高端区间仍由奥林巴斯、富士、卡尔史托斯主导,但已出现国产机型零星中标的缺口;50万元以下则由沈大、天松等本土品牌把控,价格竞争最激烈,也最接近完成国产化。
变化之三,政策正在重塑采购规则。千县工程、紧密型医共体建设把设备预算持续推向县域;带量采购沿着耗材向内窥镜整机延伸,压的是价格,抬的是门槛。竞争的重心正从光学参数表延伸到交付周期、装机培训和售后响应——服务能力开始具备与成像性能同等的分量。
基于以上,我们对下半年的判断有三点:一是国产替代将从“数量替代”走向“质量替代”,胜负手回到核心光学部件与整机长期稳定性;二是专科化与智能化成为产品创新的主方向,荧光内镜、AI辅助诊断正在从演示功能走进招标参数;三是渠道集中度继续提升,具备一体化服务能力的流通企业将在县域打包项目中占据主导。
对国产品牌来说,下一步的关键不是继续增加型号数量,而是补齐高端产品线并把服务网络沉到县域——在高价值主机段,客户真正购买的是五年乃至十年的服务承诺。对外资品牌而言,高端守得住、中端守不住已成事实,与其被动降价,不如重设中端产品线或推进本地化合作。
本文转自药智医械公众号。仅供学习交流。如有不妥,请联系管理员删除。
欢迎投稿
现代仪器与医疗