商业航天系列研究报告-11:太空具身大脑技术飞轮深度研究报告
- 2026-11-10 01:23:00
商业航天系列研究报告-11:太空具身大脑技术飞轮深度研究报告
核心结论摘要 一、赛道定性:太空具身智能已成为全球航天与人工智能领域广受关注的重大工程技术难题。2026年7月,中国科协将“大模型驱动的太空具身智能机器人自主探测作业技术”列入年度十大工程技术难题,标志着该方向获得国家级学术共同体确认[1][2]。所谓“太空具身大脑”,是指以视觉—语言—动作大模型(VLA)、世界模型与星载智能算力为核心,赋予在轨机器人、深空探测器与月面作业装备“感知—认知—决策—行动—学习”闭环能力的智能系统。它要解决的核心问题,是在微重力、强辐射、长时延的极端环境下,让太空机器人摆脱对预设程序和地面遥控的依赖,升级为“可自主理解任务、适应环境的太空智能体”——这一难题横跨人工智能、航天工程、机器人学等多个学科,其突破将直接决定地外天体探测、在轨服务与月面建造等国家重大工程的实施能力。 二、技术格局:五条主流路线加速向“分层混合架构”收敛。分层式“大脑—小脑”、VLM/LLM智能体框架、端到端VLA、世界模型/WAM、类脑计算与星载算力五条路线各有优劣,但工程实践正在形成共识:高频控制交给轻量化“小脑”与经典控制器兜底,低频认知决策交给大模型“大脑”,安全约束由独立层强制守护。斯坦福团队2025年2月在国际空间站Astrobee机器人上完成全球首次机器学习热启动轨迹优化在轨演示,求解器收敛迭代次数最多下降60%,验证了“学习加速+优化器保底”的混合范式[6]。 三、飞轮机制:数据闭环是拉开代际差距的真正胜负手。太空具身大脑的技术闭环:多模态传感器采集的视觉、力觉与遥测数据输入星载计算机,经感知模型完成目标识别与状态估计,由具身大模型(世界模型+VLA)完成任务理解与动作规划,输出指令驱动机械臂与推进系统执行作业;作业过程中的成功轨迹与失败案例作为新的训练数据回传地面或直接在轨回流,驱动模型增量训练,再通过星间链路上注更新星上模型,形成“感知输入—认知决策—动作输出—数据回流—模型进化—更强任务输出”的自增强循环。2026年8月,未来宇航、希云科技、超脑未来三家企业联合发起全球首个开源太空具身智能项目SpaceClaw(“太空龙虾”),明确提出建立“仿真训练—地面验证—模型上星—在轨操作—数据回传—模型升级”的太空具身智能第一条真实数据闭环[10][11]。谁先跑通在轨数据回流,谁就能建立难以复制的模型壁垒。 四、产业拐点:在轨服务与太空算力两大市场共振放量。全球在轨卫星服务市场2024年约56.9亿美元,预计2035年达183.8亿美元,年复合增长率约11.25%[15];全球太空机器人市场2025年约54亿美元,2035年将达124亿美元[14];中国商业航天市场2024年已突破2.3万亿元,2030年有望达到约8万亿元[16][17]。叠加具身智能整体市场的高速增长——IDC预计中国具身智能机器人支出2030年将达770亿美元[19]——太空具身大脑处于两大高景气赛道的交汇点。 五、竞争研判:中国形成“国家队平台+商业新势力+算力星座”三线并进格局。国际上,Northrop Grumman、Astroscale、GITAI、Starfish Space、MDA等企业已在在轨服务与自主操作上完成商业化破冰;国内方面,实践二十五号于2025年2月在3.6万公里地球同步轨道完成全球瞩目的自主在轨加注,注入142公斤推进剂[12][13],之江实验室“三体计算星座”建成全球最大在轨算力(5 POPS)并于2026年7月完成具身智能卫星模型首次在轨验证[8][28],国宇星辰、弦引未来、超脑未来等商业公司密集卡位。未来三到五年是技术路线定型与产业格局初定的关键窗口期。 第一章 赛道概述:太空具身大脑是商业航天与具身智能两大浪潮交汇的战略制高点 1.1 概念界定与产业边界——太空具身大脑的本质是“在太空物理环境中闭环行动的通用智能” “太空具身大脑”(Space Embodied Brain)是具身智能(Embodied AI)向航天领域的延伸与特化。具身智能强调智能体通过物理身体与真实环境持续交互,在“感知—决策—行动—反馈”的闭环中学习和完成任务;而太空具身大脑则要求这一闭环运行在微重力、强辐射、高真空、极端温差、通信长时延的太空环境中,并满足航天任务对安全性、可靠性与可验证性的苛刻要求。中国科协2026年十大工程技术难题对该方向的官方定义是:以大模型为核心基座,赋予太空机器人跨模态感知、规划决策以及集群协同作业等自主能力,解决地外天体探测、在轨服务与维护等复杂场景下机器人环境感知薄弱、自主决策受限、协同控制不足等问题,实现无人干预下的全场景自主智能作业[2]。这一定义确立了赛道的技术内涵:它不是单一算法,而是覆盖感知、认知、决策、控制、算力与安全的完整技术体系。 从产业边界看,太空具身大脑处于三条产业链的交汇处:上游是星载AI芯片、抗辐射计算硬件、传感器与仿真训练平台;中游是具身大脑软件栈(基础模型、任务规划、运动控制、安全监控)与太空机器人整机(空间机械臂、自由飞行机器人、在轨服务飞行器、月面移动与作业机器人);下游是在轨服务与组装制造(ISAM)、主动碎片清除、空间站运维、月面科研站建造、深空探测等应用场景。其直接服务对象既包括国家重大工程(月球科研站、载人登月、深空探测),也包括快速增长的商业市场(卫星延寿、在轨加注、碎片清理、太空数据中心运维)。正因如此,该赛道同时具备“国家战略刚需”与“商业现金流”双重属性,这在硬科技赛道中并不多见。 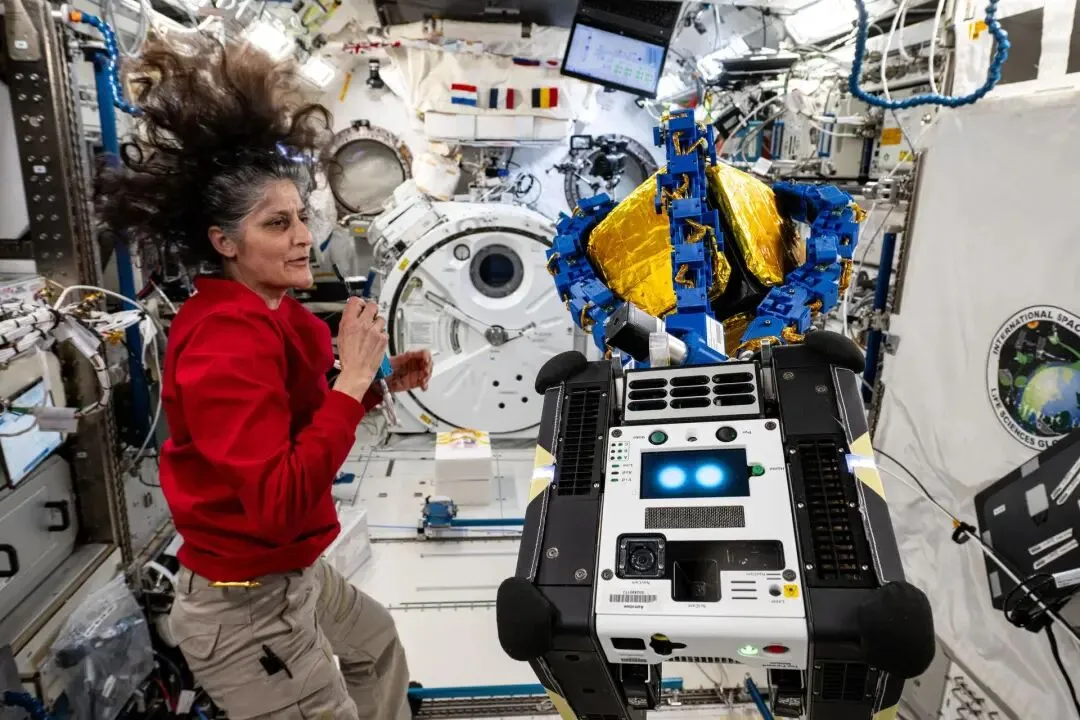
国际空间站内的Astrobee自由飞行机器人(NASA宇航员Suni Williams正在监测其运行),Astrobee已成为太空具身智能算法最重要的在轨试验平台之一(来源:NASA,公有领域)[45] 1.2 发展历程与演进路线——四十余年完成从“遥操作机械臂”到“具身智能体”的三代跃迁 太空机器人的智能化演进大致经历三代。第一代是“遥控操作时代”(20世纪80年代至21世纪初):1981年加拿大臂(Canadarm)随航天飞机首飞,2001年Canadarm2进驻国际空间站,操作模式以“预设程序+人在回路遥操作”为主,自主性极为有限。第二代是“有限自主时代”(2008—2024年):2008年Dextre灵巧机械手实现舱外精细操作,2019年Astrobee自由飞行机器人投入空间站使用,2021年中国天和核心舱七自由度大机械臂实现舱表“爬行”转移[4][5],2020年Northrop Grumman的MEV-1完成人类首次商业卫星延寿对接[36],2024年Astroscale的ADRAS-J逼近至距非合作火箭残骸仅15米完成绕飞检查[7]。这一阶段自主导航、视觉伺服等“点状自主”能力逐个突破,但任务级智能仍依赖地面规划。 第三代“具身智能时代”于2025年前后开启,其标志是大模型与在轨计算基础设施的双重成熟:2025年2月,斯坦福大学等机构在国际空间站Astrobee上完成全球首次机器学习热启动轨迹优化在轨演示,将深度学习规划技术的成熟度从TRL-3推进到TRL-5[6];同年2月,中国实践二十五号在地球同步轨道自主完成对北斗二号G7卫星的交会对接与142公斤推进剂加注,全程不依赖地面实时操控[12][13];5月,之江实验室“三体计算星座”首发12颗计算卫星入轨,建成5 POPS在轨算力与100 Gbps星间激光链路,单星最高744 TOPS,可支持80亿参数天基模型在轨运行与快速更新[8][9];2026年7月,“云尖沐曦号”卫星搭载之江实验室自研具身智能卫星模型入轨,完成全球首次具身智能卫星模型在轨验证,使卫星具备健康自主管理与多星任务自主规划能力[8][28];8月,SpaceClaw项目启动,计划六个月内完成双机械臂软捕获的世界模型在轨验证[10]。地面侧,RT-2[40]、OpenVLA[41]、π0[44]、Helix[24]、GR00T[33]、Gemini Robotics[43]、V-JEPA 2[42]等具身基础模型在2023—2026年密集爆发,为太空场景提供了可直接迁移的“大脑”技术底座。 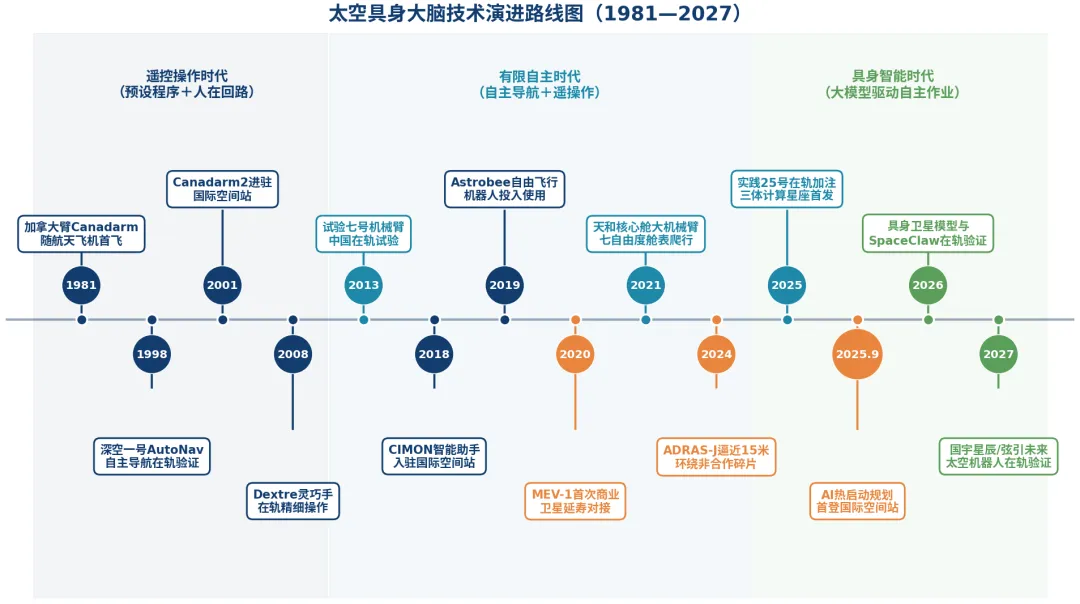
太空具身大脑技术演进路线图 1.3 赛道分类与产品形态——四大载体形态对应差异化智能需求 按载体形态与任务场景,太空具身大脑可分为四类。一是固定/爬行式空间机械臂系统,以国际空间站Canadarm2/Dextre、中国空间站“天和”大机械臂(展开10.2米、七自由度、最大承载25吨)与问天小机械臂为代表[4][5],承担舱段转位、载荷搬运、舱外巡检等任务,智能需求集中在视觉伺服、柔顺力控与人机协同。二是舱内自由飞行机器人,以NASA的Astrobee、SPHERES和德法合作的CIMON智能助手为代表,工作在微重力封闭舱段,强调自主导航、人机语音交互与多机协同,是当前太空具身智能算法最主要的在轨试验床[6]。三是在轨服务飞行器(自由飞行空间机器人),以MEV/MRV、Astroscale ELSA/ADRAS、Starfish Otter以及中国实践二十一号/二十五号为代表,执行延寿、加注、维修、碎片清除等任务,对非合作目标识别、自主交会对接(RPO/RPOD)与接触动力学控制要求最高[12][29]。四是地外天体表面机器人,包括“毅力号”火星车(AutoNav自主导航)、“机智号”火星直升机、嫦娥七号六足飞跃器(单次跳跃跨度可达300米、可重复起飞着陆)等[38][39],面对数分钟至数十分钟的通信时延,是全链条自主化需求最迫切的场景。四类形态共享同一套“具身大脑”技术栈,但在实时性、算力预算与安全等级上呈梯度分布,这决定了技术扩散遵循“舱内试验→近地轨道服务→高轨服务→深空作业”的梯度路径。 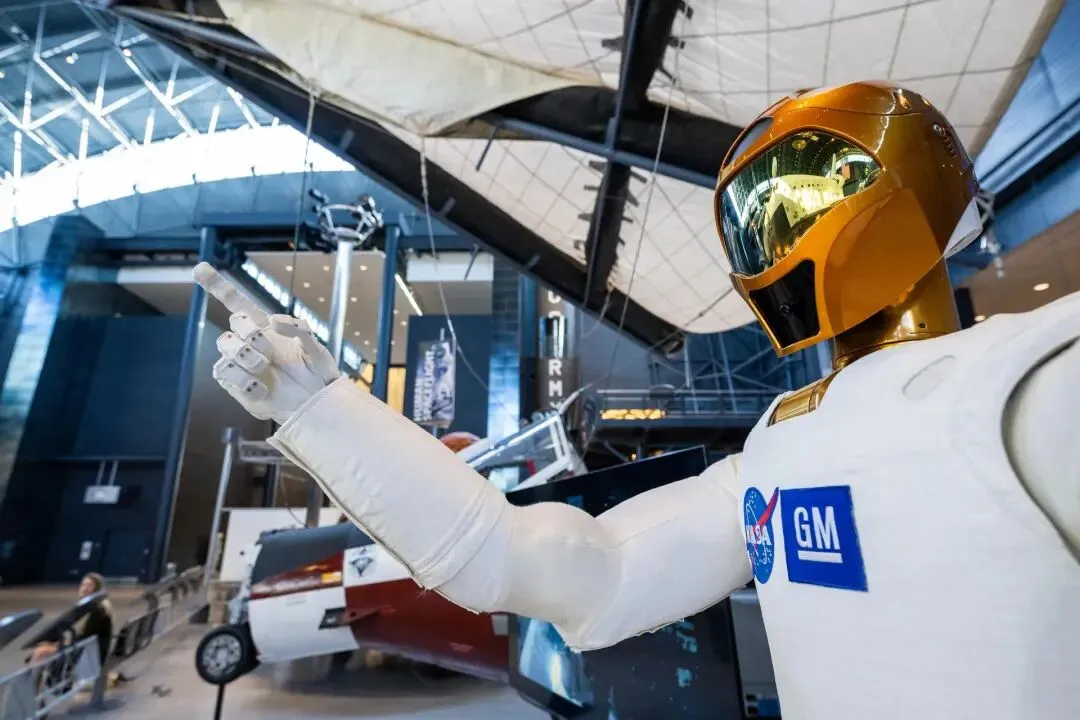
Robonaut 2人形机器人是NASA较早探索“类人躯体+智能控制”路线的标志性平台,2024年入藏美国国家航空航天博物馆(来源:NASA,公有领域)[46] 1.4 主流技术路线对比——五条路线各有禀赋,混合架构正在成为工程共识 当前太空具身大脑存在五条主流技术路线,其核心差异在于“智能如何分层、知识如何获取、安全如何保证”。 表1-1 主流技术路线对比(技术维度)
表1-2 主流技术路线对比(工程与产业维度)
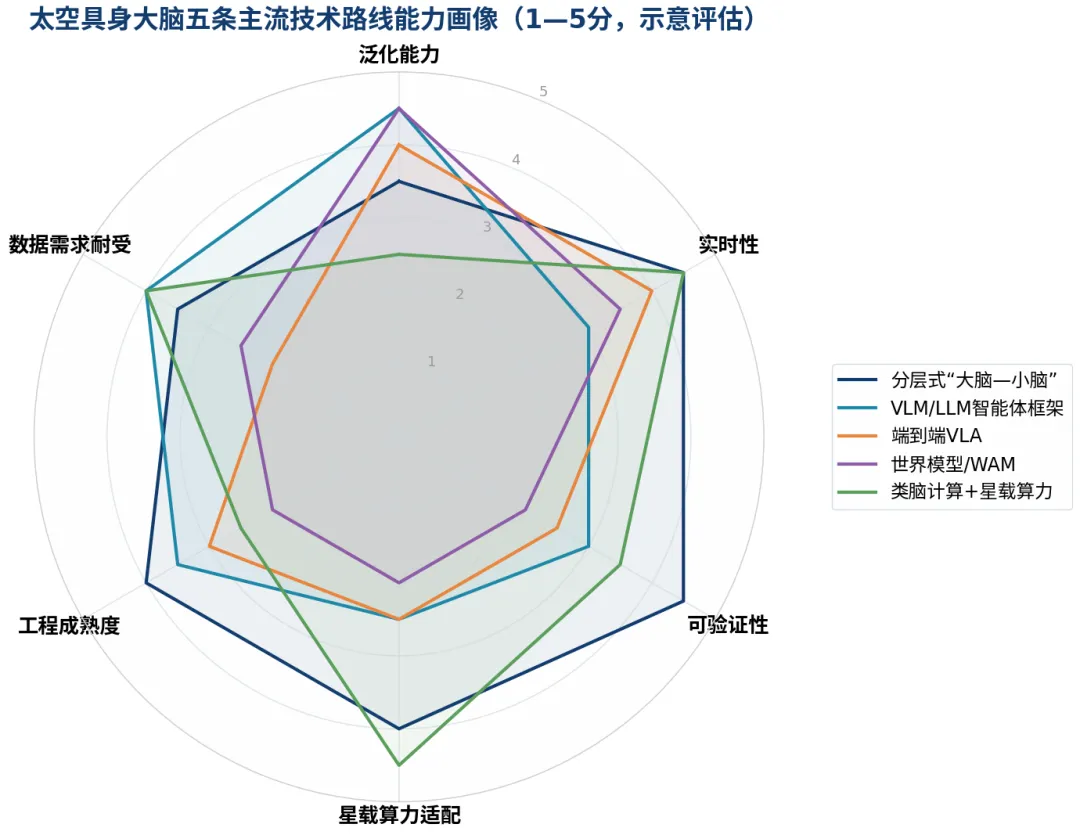
太空具身大脑五条主流技术路线能力画像 核心判断:五条路线并非互斥替代关系,而是在“频率—智能”坐标系中各据一段:类脑计算与经典控制占据毫秒级执行层,端到端VLA与小脑策略覆盖百赫兹动作层,VLM/LLM智能体与世界模型负责秒级到任务级的认知层。SpaceClaw项目“模型负责理解与策略、航天级姿控系统负责底层执行、独立安全系统负责硬约束”的三层设计,正是这一收敛趋势的工程样板[10]。 1.5 代表机构与竞争格局——“国家实验室+航天央企+商业初创+AI巨头”四类主体同场竞技 全球范围内的代表主体可分为四类。国家实验室与高校:NASA艾姆斯研究中心(Astrobee)、JPL(火星车自主导航)、斯坦福大学(热启动规划在轨验证)[6]、之江实验室(三体计算星座与具身智能卫星模型)[8]、清华大学等高校在绳驱柔性机械臂、空间机器人动力学等方向持续产出。航天央企与传统巨头:中国航天科技集团一院/五院/八院(空间站机械臂、实践系列在轨服务卫星)[4][12]、Northrop Grumman(MEV/MRV)[36]、MDA Space(Canadarm3,合同额10亿加元)[23]。商业航天初创:Astroscale、GITAI、Starfish Space、ClearSpace、Orbit Fab、Katalyst Space及国内国宇星辰、弦引未来、未来宇航、希云科技、超脑未来等。AI与芯片巨头:NVIDIA(GR00T、Cosmos、Space-1星载算力)[33]、Google DeepMind[43]、Meta[42]、IBM(CIMON)等,正将地面具身智能能力向太空外溢。竞争格局呈现“美国在基础模型与商业化领先、中国在国家工程与算力星座上体系化突进、日欧加在细分硬件与在轨服务上深度卡位”的多极态势。 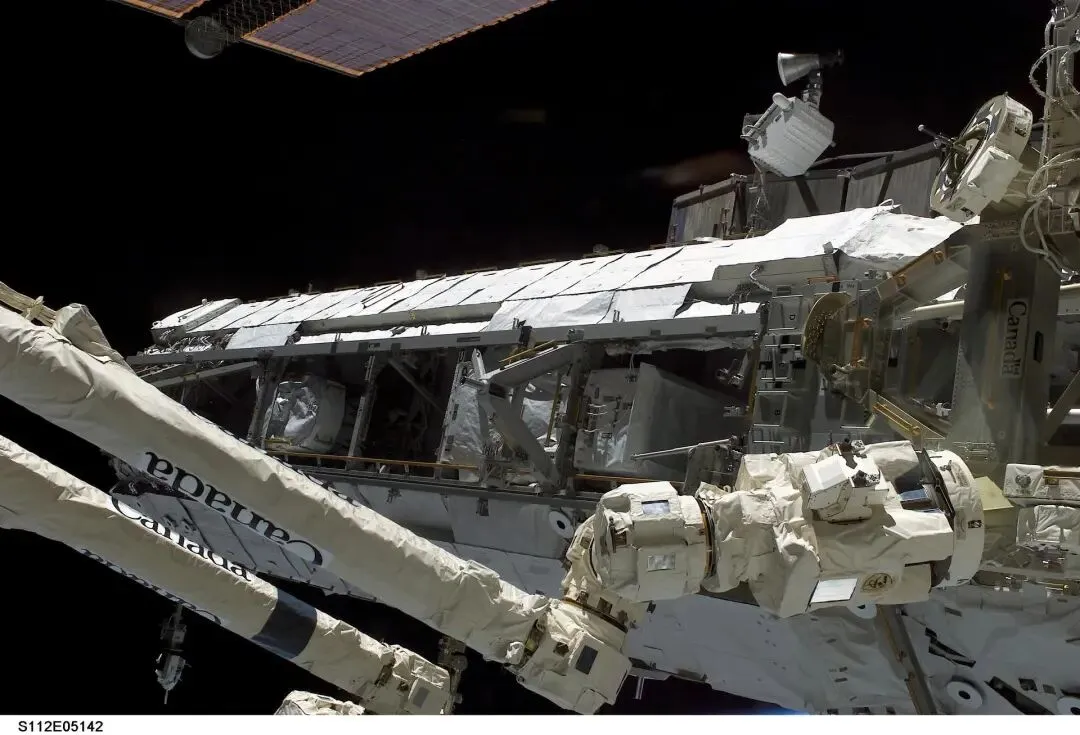
国际空间站桁架上的Canadarm2机械臂,2001年部署至今仍是空间大型机械臂工程的基准系统(来源:NASA,公有领域)[47] 第二章 关键技术体系分析:六大技术支柱撑起太空具身大脑,五条路线向“分层混合”收敛 2.1 太空具身数据底座——“数据荒”是行业第一瓶颈,仿真合成与在轨回流双轨破局 功能定位:数据底座为具身大脑提供训练语料与评测基准,覆盖视觉观测、遥操作示教、接触力觉、任务日志与失败案例。技术重难点:太空场景的真实作业数据极度稀缺——地面具身模型动辄消耗数千小时示教数据(如GR00T N1系列使用数千小时遥操作数据训练[33]),而在轨数据采集成本以“万元/分钟”计;同时微重力、强光照反差、无纹理表面导致地面数据分布与太空严重偏移,直接迁移即失效。技术参数与解决方案: 行业形成三条路径——其一,高保真数字孪生与Sim2Real,基于物理引擎构建微重力动力学、接触力学与光照模型,如斯坦福团队在国际空间站仿真环境中生成约1.1万条轨迹训练热启动网络并直接部署上星[6];其二,变重力基准体系建设,SpaceClaw同步发布的OrbitBench基准覆盖零重力、微重力、月球0.16 g、火星0.38 g与地球1 g等可连续调节的重力条件,让大模型“接受不同重力环境的考试”[10][11];其三,在轨数据回流闭环,通过多星多机回传真实作业数据持续微调模型。三体计算星座已实现“2天内完成模型部署和在轨更新”的能力[9],为在轨增量学习提供了基础设施。趋势判断: “地面仿真预训练+在轨真实数据微调”将成为标准范式,拥有在轨资产与数据通道的主体将掌握行业最核心的生产资料。 2.2 空间感知技术——非合作目标感知是太空区别于地面的“硬核关卡” 功能定位:为大脑提供对自身状态、目标状态与环境结构的理解,包括视觉定位定姿、三维重建、非合作目标识别与状态估计。技术重难点:太空光照极端(向阳面与阴影区反差极大)、目标常无合作标识且可能自旋翻滚、星上算力受限无法运行大型感知模型。技术参数与解决方案: 前沿方案包括——单目视觉的轻量化相对导航,Starfish Space在2025年12月的Remora任务中仅以一台可见光相机作为唯一传感器,完成低轨自主交会与近距离操作,最近距离约1250米,其CETACEAN计算机视觉软件实时估计相对位姿并闭环控制推进器[31];轻量化神经网络在轨目标检测,如SpaceYOLO等面向航天器特征检测的实时模型[7];事件相机与脉冲神经网络组合,利用微秒级动态响应适应高速相对运动与极端光照。中国实践二十五号在无预装接口的非合作目标上完成自主捕获,背后是远距离导航逼近、百米级精准锁定到厘米级对接的多模态感知融合能力[12][13]。趋势判断: 感知端正在从“多传感器堆料”转向“单目视觉+AI算法补全”,以大幅降低成本与质量预算,这直接决定商业在轨服务的经济性。 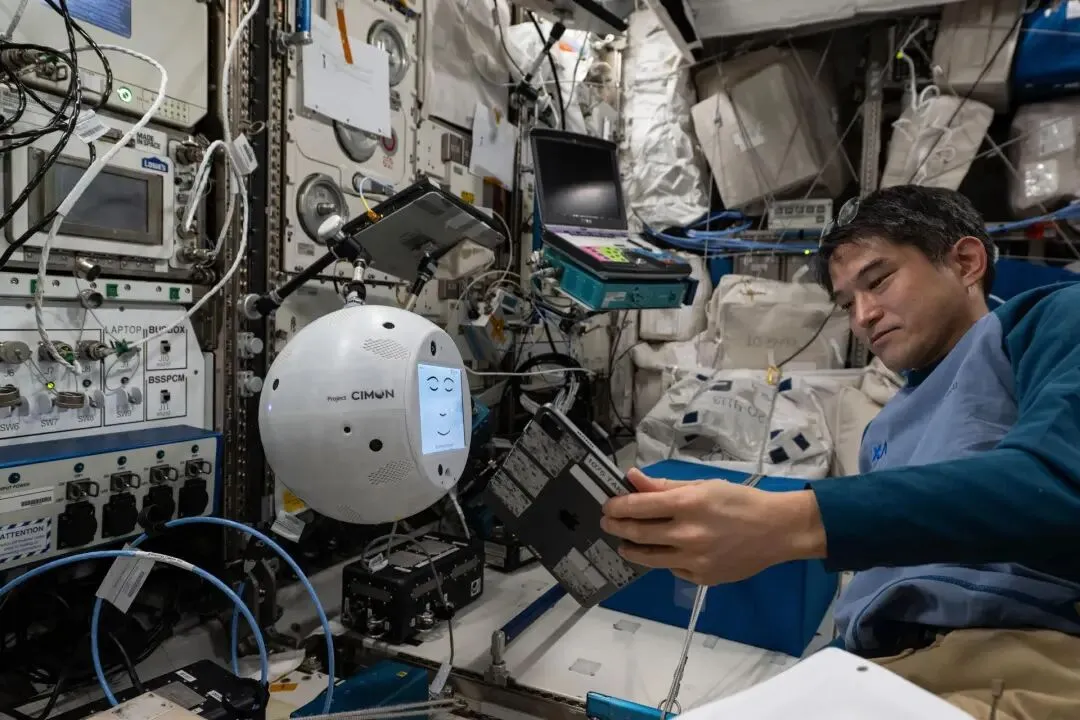
日本宇航员在国际空间站部署CIMON智能助手——基于IBM Watson的球形自由飞行机器人,是太空“认知智能体”的早期探索(来源:NASA,公有领域)[48] 2.3 认知决策技术——大模型上星完成从“云端参谋”到“星上大脑”的历史性跨越 功能定位:负责任务理解、目标分解、策略生成与异常处置,是具身大脑的“前额叶”。技术重难点:大模型参数量与星载算力、功耗、抗辐射能力之间存在尖锐矛盾;大模型幻觉问题在安全攸关场景中不可接受;长时延通信(地月往返约2.6秒、火星往返6—44分钟)使地面实时决策不可行。技术参数与解决方案: 三条技术线并行推进——其一,模型上星,三体计算星座已将80亿参数天基遥感模型与天文时域模型部署在轨,星座算力5 POPS、星上最大支持1400亿参数模型[9];2026年7月“云尖沐曦号”搭载的具身智能卫星模型实现卫星任务执行、数据处理与指令下发的全流程智能管控,完成单星智能向多星协同智能的跃升[8][28]。其二,推理与执行分层,借鉴Helix“S2慢思考(7B VLM,7—9 Hz)+S1快反应(80M策略,200 Hz)”架构[24],将大模型限定在任务级决策,动作层交给高频小模型。其三,检索增强与工具调用,大模型通过调用经过形式化验证的规划器、控制器“技能库”输出可执行指令,避免直接生成底层控制量。趋势判断: 世界模型将成为认知层终局形态——在“想象空间”预演动作后果再决策,Meta V-JEPA 2已验证该范式在地面机器人的零样本规划能力[42],超脑未来WorldDreamer-Orbit正将其引入轨道环境[10]。 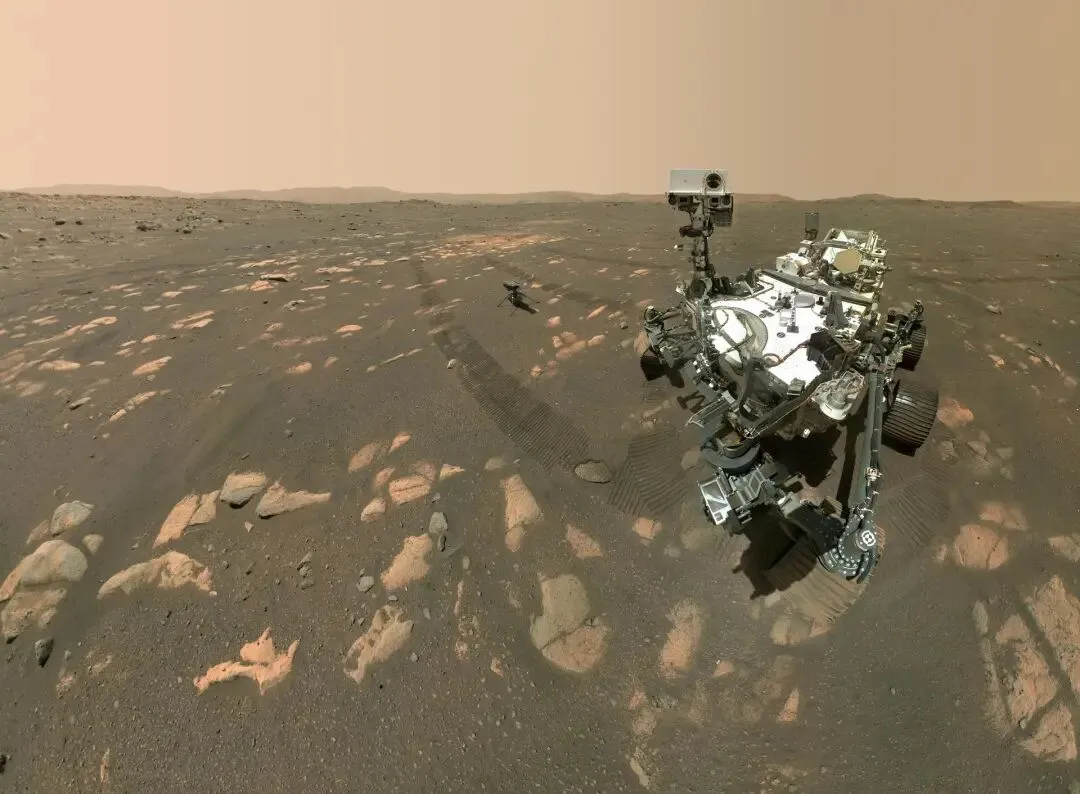
“毅力号”火星车与“机智号”直升机的自拍合影——AutoNav自主导航与自主飞行代表了当前深空具身智能的最高在役水平(来源:NASA/JPL-Caltech,公有领域)[49] 2.4 动作规划与运动控制技术——“学习加速、优化保底”破解星上实时性死结 功能定位:将决策层意图转化为满足动力学与安全约束的实时运动轨迹与关节指令。技术重难点:轨迹优化属高度非凸问题,传统序列凸规划(SCP)求解计算量大,超出多数星载计算机能力;接触操作(捕获、对接、插拔)伴随复杂碰撞动力学,微重力下无“稳定支撑面”可借力;柔性机械臂、多臂协同进一步推高控制维度。技术参数与解决方案: 标志性突破是“热启动(warm-start)强化学习规划”——离线用神经网络学习“问题—解”映射,在线以网络预测值初始化SCP求解器,斯坦福方案在Astrobee上将含旋转动力学场景的收敛迭代次数降低60%、含障碍物场景降低50%,且安全约束始终由优化器强制执行[6]。在控制层,全身控制(WBC)、视觉伺服与柔顺力控构成三支柱:中国空间站大机械臂以“肩3+肘1+腕3”七自由度构型实现25吨级负载的厘米级操作,并通过头尾互换的“爬行”实现舱表全向转移[4][5];绳驱柔性连续体机械臂则面向狭小空间与非结构化环境提供新构型,希云科技团队研制的空间柔性连续体机械臂已进入真实轨道环境完成模拟加注与柔顺控制验证[10][11]。趋势判断: 端到端VLA动作头(如π0的流匹配50 Hz控制[44])将逐步渗透至低风险动作层,但安全攸关动作在相当长时间内仍将采用“学习组件+可证明安全的优化器/控制器”的混合形态。 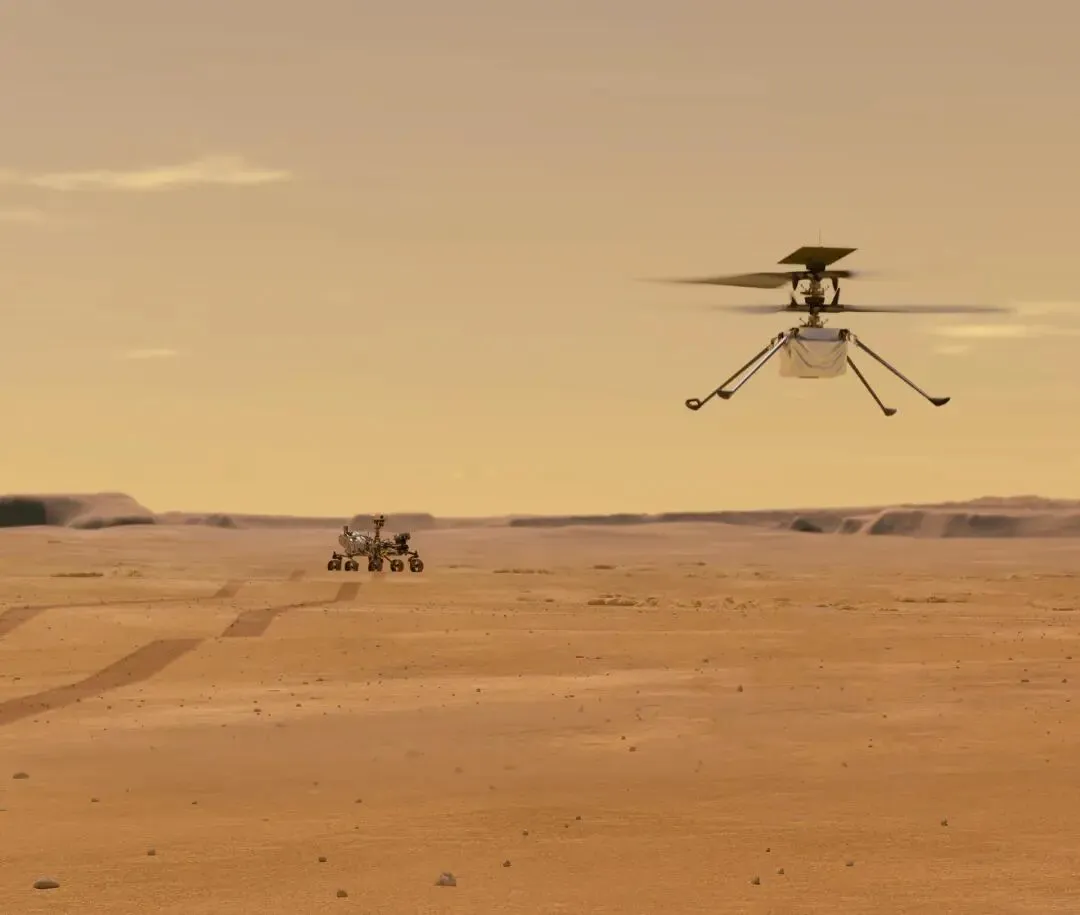
“机智号”直升机飞越火星表面——人类首个地外天体动力飞行器,验证了极端时延下的全自主飞行控制(来源:NASA/JPL-Caltech,公有领域)[50] 2.5 部署与人机协同技术——“地面仿真、天上执行”重构太空任务工程范式 功能定位:解决具身大脑从地面研发环境到星上真实环境的工程化部署,以及机器人与航天员、地面操作员的协同分工。技术重难点:星上软件栈与地面AI框架差异巨大(操作系统、中间件、库依赖需交叉编译适配,斯坦福团队为Astrobee交叉编译LibTorch与OSQP付出了显著工程代价[6]);模型在轨更新受带宽与可靠性约束;人机之间需要清晰的权限移交与意图理解机制。技术参数与解决方案: 部署侧,容器化与模块化飞行软件成为主流,Astrobee的ROS中间件架构(46个节点、14个进程)允许新算法以“插件”形式上星[6];三体计算星座的星间激光链路(100 Gbps)与在轨模型更新机制,使“地面训练—星上部署”周期压缩到两天量级[9]。协同侧,形成三级模式:L1级“人主机辅”(遥操作+自主避障,如空间站机械臂辅助出舱)、L2级“机主人督”(自主执行+人在回路监督,如Astrobee试验中地面操作员随时待命接管[6])、L3级“全自主+事后审计”(深空场景必然形态)。欧洲ERA机械臂由航天员“骑乘”作业的画面,正是人机混合协同的经典形态。趋势判断: 随着星载算力跃升与天地链路增强,“天地协同智能”——地面大模型做战略推演、星上模型做战术执行——将成为主流部署架构。 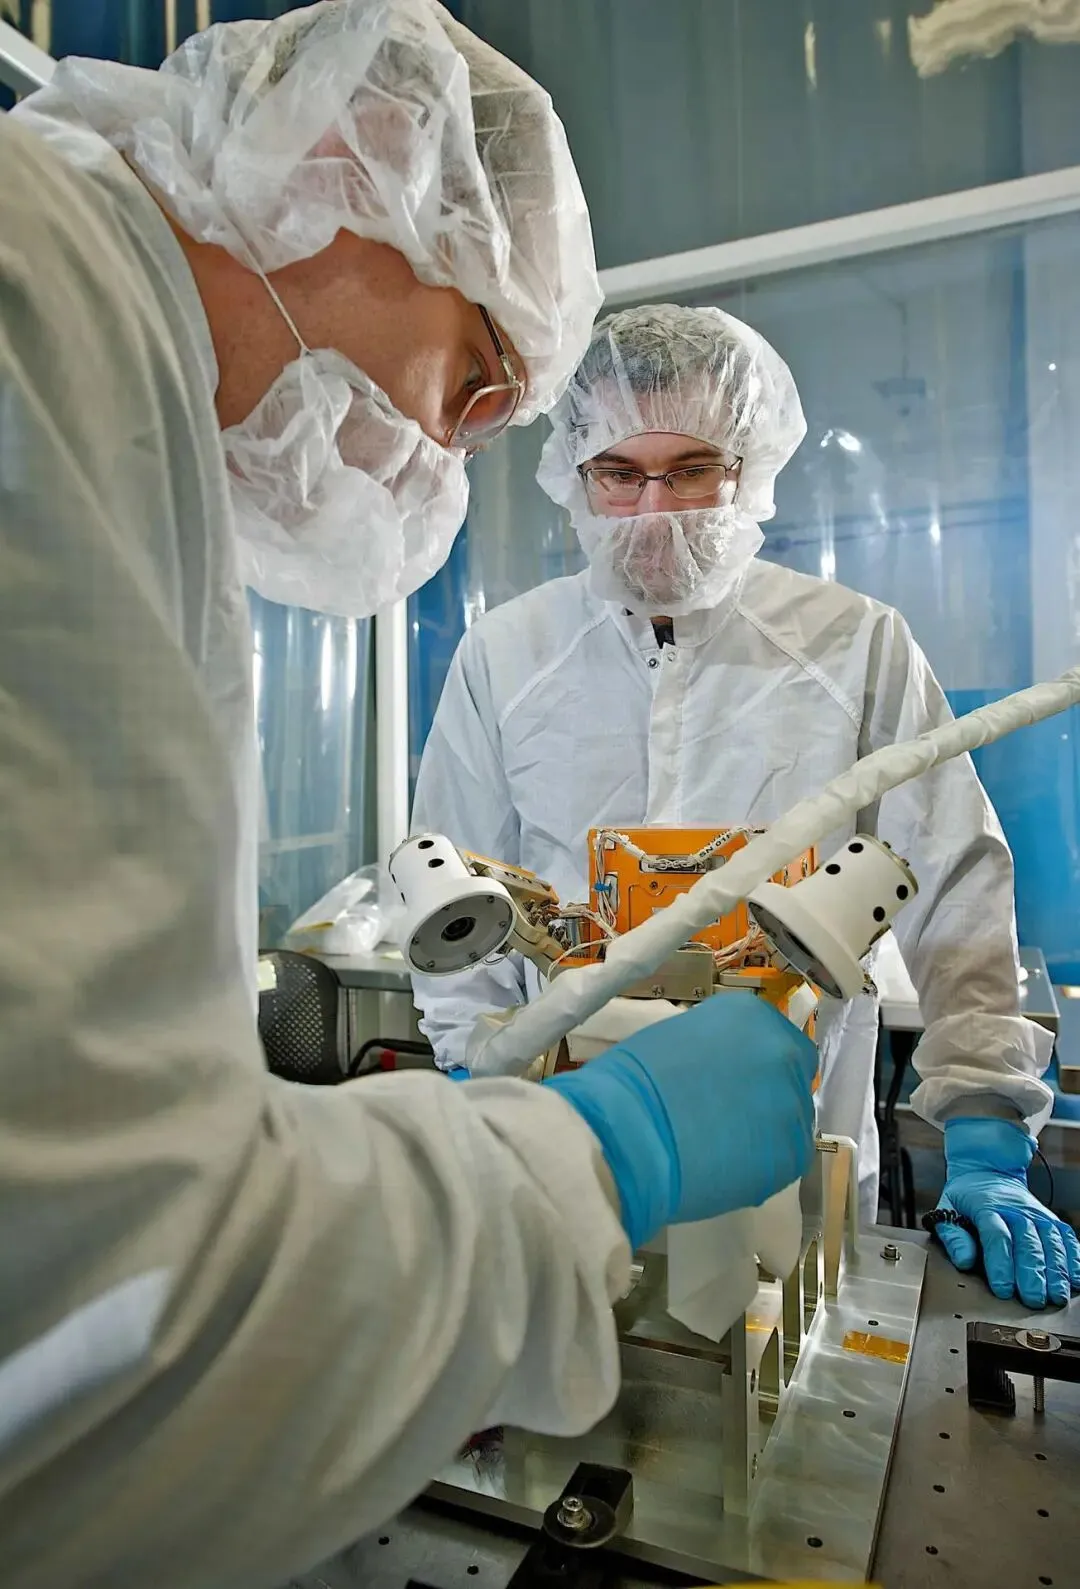
NASA在轨机器人燃料加注任务(RRM)验证了机械臂对非合作卫星阀门的精细操作能力(来源:NASA,公有领域)[51] 2.6 安全验证技术——“可信”是具身大脑上星的准入证,形式化护栏体系加速成型 功能定位:确保学习驱动的智能系统在全部工况下不逾越安全边界,覆盖设计时验证、运行时监控与故障兜底。技术重难点:神经网络本质上不可完全验证,而航天任务要求接近“零失效”;在轨故障不可维修,异常恢复必须自主完成;供应链与网络安全威胁(如恶意指令篡改)随智能化程度上升而放大。技术参数与解决方案: 行业共识是构建“纵深防御”体系——第一层,独立安全通道:SpaceClaw架构中世界模型不直接控制推力器与机械臂电机,独立安全系统持续约束碰撞距离、接触力、能源余量与姿态[10];第二层,运行时保障(run-time assurance):安全监视器对学习模块输出进行实时过滤与修正,越界即切换至经过验证的基线控制器;第三层,仿真故障注入与在轨分级验证:按“仿真—气浮台—抛物线飞机—在轨试验台—实际任务”逐级提升TRL等级,斯坦福热启动方案即沿此路径从TRL-3推进到TRL-5[6];第四层,管理体系认证,Astroscale英国公司已通过ISO 27001信息安全认证以承接国防级在轨服务合同[57]。趋势判断: “可验证AI”将成为太空具身大脑区别于地面具身智能的最大差异化赛道,形式化方法与神经符号结合是主攻方向。 2.7 技术体系收敛分析——“统一底座+分层架构+安全护栏”三位一体格局成型 综合六大技术方向的进展可以判断,太空具身大脑技术体系正在形成清晰的三位一体收敛格局:底座统一化,世界模型(WAM)正在成为贯通感知、认知与规划的统一表征,VLA提供从观测到动作的端到端通路,二者融合构成“太空具身基座模型”;架构分层化,“大脑(任务认知)—小脑(动作生成)—脊髓(实时控制)”三层解耦成为工程主流,兼顾智能上限与安全下限;安全显式化,独立于学习系统的硬约束层成为标配。这一格局的直接证据来自两条战线的同时印证:地面侧,Helix从双系统演进为S0/S1/S2三层架构[24]、GR00T形成“高层VLA策略—中层行为组合—底层全身控制”栈[33];太空侧,之江实验室具身智能卫星模型[8]与SpaceClaw三层安全架构[10]不约而同采用同类设计。收敛意味着技术路线竞争进入下半场,竞争焦点将从“架构之争”转向“数据与迭代速度之争”。 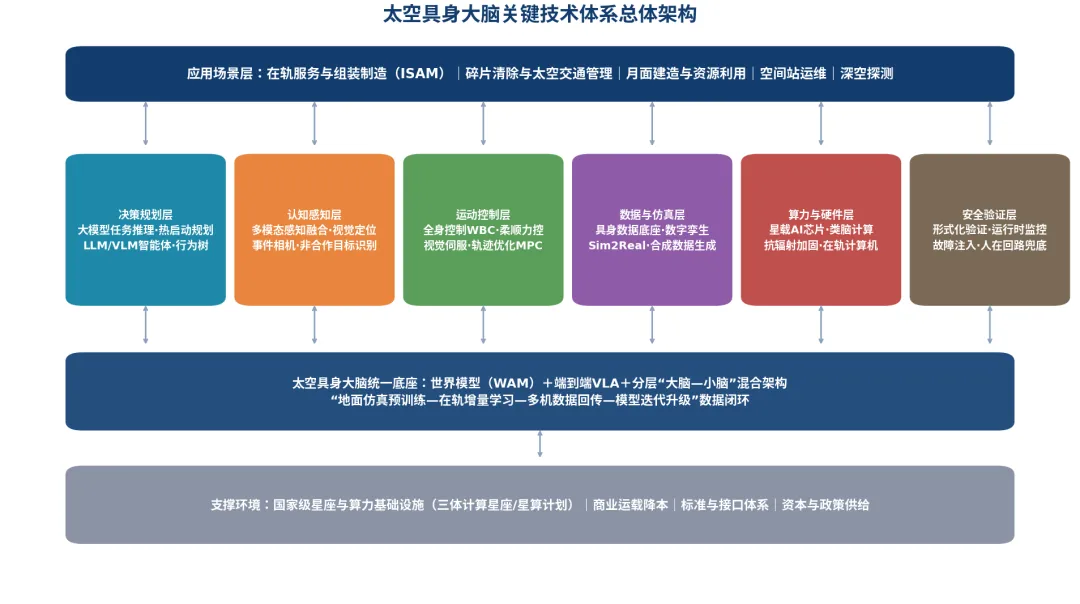
太空具身大脑关键技术体系总体架构 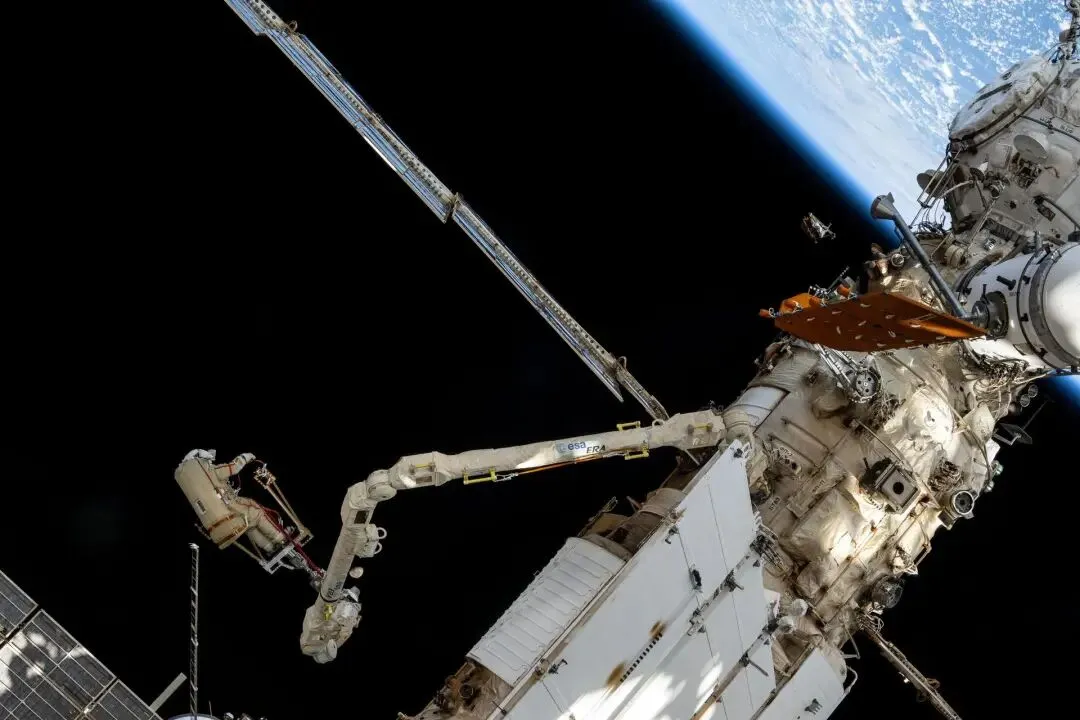
航天员骑乘欧洲机械臂(ERA)开展舱外作业——人机混合协同是当前空间站作业的主流形态(来源:NASA,公有领域)[52] 第三章 技术飞轮闭环分析:八环节咬合驱动,“数据回流”是飞轮的核心轴承 3.1 闭环总览——从单点技术突破到产业规模应用的完整传导链 太空具身大脑的产业落地不是线性过程,而是一个自我强化的循环系统。本章将其解构为“技术突破→工程样机→仿真验证→在轨示范→场景落地→规模商用→数据回流→模型迭代”八个环节构成的飞轮:飞轮外圈是技术成熟度(TRL)与商业成熟度的双重爬升,飞轮内核是“技术—数据—应用”三位一体的正反馈——每完成一次循环,模型能力更强、任务成本更低、可及场景更广,进而吸引更多任务与数据进入系统。与地面机器人产业相比,太空飞轮的特殊性在于:在轨验证机会稀缺且昂贵(单环节成本可达数千万元级),使得“数据回流”环节的带宽与效率成为整个飞轮最狭窄的“轴承”;谁能提高轴承转速,谁就能获得复利式领先优势。这也是SpaceClaw将“建立太空具身智能第一条真实数据闭环”列为项目核心价值的根本原因[10][11]。 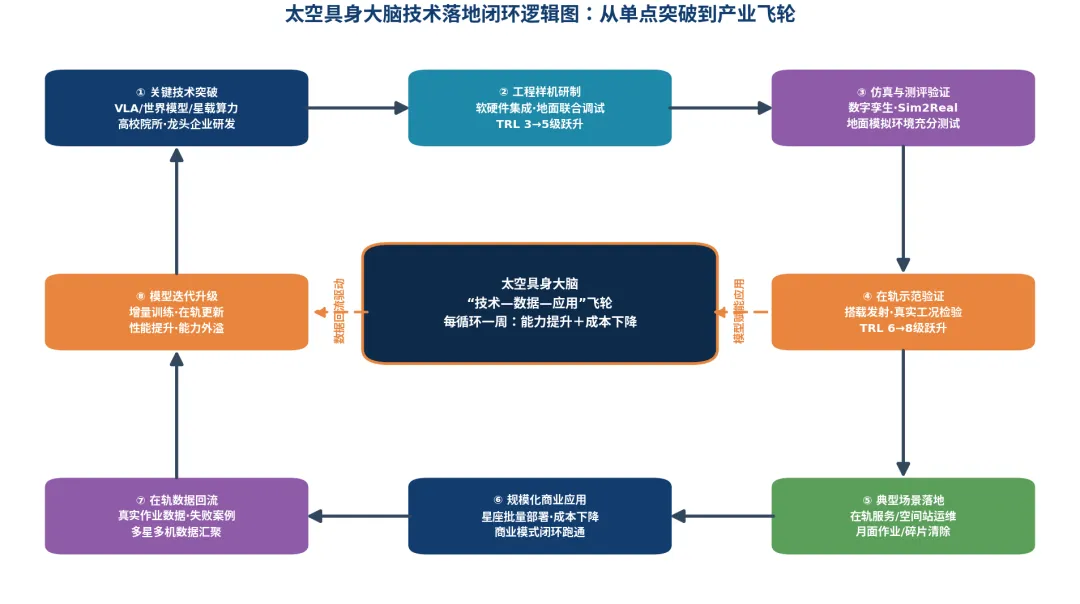
太空具身大脑技术落地闭环逻辑图 3.2 八环节逐步拆解——每个环节的关键动作、卡点与标杆案例 环节①关键技术突破: 高校、院所与企业研发机构在VLA、世界模型、星载算力等方向取得原理性突破。标杆:RT-2首次证明视觉—语言模型可直接输出机器人动作token[40];π0以流匹配实现50 Hz灵巧操作[44]。卡点: 突破多在地面环境完成,太空适配性未知。 环节②工程样机研制: 完成软硬件集成与地面对接测试,TRL从3级向5级爬升。标杆:GITAI的2米尺蠖式机械臂在模拟月球南极环境的热真空试验后通过NASA TRL-6评估,1.5米S2机械臂在国际空间站外实现TRL-7[32]。卡点: 航天级器件选型与AI芯片抗辐射加固成本高昂。 环节③仿真与测评验证: 数字孪生环境中完成海量工况测试,Sim2Real弥合“仿真—现实鸿沟”。标杆:斯坦福团队在ISS仿真环境生成1.1万条训练轨迹[6];OrbitBench建立跨重力统一评测体系[11]。卡点: 接触动力学与光照建模精度不足。 环节④在轨示范验证: 搭载发射,在真实微重力、辐射与热循环中检验,TRL升至6—8级。标杆:Astrobee热启动规划在轨演示[6];“云尖沐曦号”具身智能卫星模型首次在轨验证[8][28]。卡点: 搭载机会稀缺,安全评审周期长。 环节⑤典型场景落地: 在高价值场景完成首次真实任务交付。标杆:实践二十五号GEO在轨加注142公斤推进剂,为目标星延寿8年[12];ADRAS-J完成15米级非合作目标绕飞检查[7];MEV系列完成多次GEO卫星延寿对接[36]。卡点: 单次任务成本高,商业闭环尚未形成。 环节⑥规模化商业应用: 星座化批量部署摊薄成本,服务收入覆盖研发投入。标杆:Starfish Space获1.1亿美元B轮融资推进Otter太空拖船商业化,并已锁定SES、美国太空军、NASA等客户[30][31];国星宇航“星算计划”规划2800颗算力卫星组网[27]。卡点: 需求侧付费意愿仍在培育,保险与责任体系缺位。 环节⑦在轨数据回流: 真实作业数据(含失败案例)经星间链路与地面站回传。标杆:三体计算星座以100 Gbps星间激光链路支撑多星数据汇聚,已部署约20个AI模型并在轨发现地面火情,验证“在轨感知—在轨处理—结果下传”闭环[9][26]。卡点: 下行带宽与数据产权规则尚未理顺。 环节⑧模型迭代升级: 回流数据驱动模型增量训练与在轨更新,能力外溢至新任务。标杆:三体计算星座实现2天内完成模型在轨更新[9]。卡点: 在轨训练算力与能耗预算紧张,增量学习的安全性验证方法论缺失。 核心洞察:当前全球产业整体处于环节④向环节⑤过渡的关键区间。中国凭借实践二十五号(环节⑤已突破)与三体计算星座(环节⑦⑧基础设施领先)在飞轮中后段建立局部优势;美国凭借基础模型供给(环节①)与商业服务订单(环节⑥)在前段与末段领先。飞轮竞争的实质是“谁先实现全环节闭环贯通”。 3.3 应用领域传导——四大场景按“确定性×付费能力”依次启动 飞轮能量向应用场景的传导遵循清晰次序。第一梯队:在轨服务与太空交通管理。 GEO卫星延寿与加注单星价值清晰(一颗GEO通信卫星价值数亿美元,延寿8年的边际收益远超服务成本[12]),碎片清除有法规倒逼,是商业模式最先跑通的场景;MRFR预计全球在轨卫星服务市场2035年达183.8亿美元[15]。第二梯队:空间站与商业空间站运维。 舱外巡检、载荷照料、物资搬运替代航天员出舱,直接降低人身安全风险与运维成本;NASA以Astrobee、Robonaut、RRM等平台持续孵化,Canadarm3已获10亿加元合同面向“门户”及商业空间站衍生需求[22][23]。第三梯队:月面建造与资源利用。 面向国际月球科研站与载人登月,月面建造机器人、飞跃探测器(嫦娥七号飞跃器单次跳跃300米、可入永久阴影坑作业[38])需求确定但节奏受国家工程牵引。第四梯队:深空探测与太空算力运维。 火星及以远探测的全自主作业、太空数据中心(如Starcloud式轨道数据中心[27])的机器人在轨维护,是2030年后的增量市场。四个梯队共同构成“近期现金流—中期规模—远期想象”的组合,支撑飞轮持续运转。 3.4 飞轮堵点与加速器——三大堵点待解,三重外部力量正在注入动能 堵点一:在轨验证机会稀缺。 对策是发展标准化搭载平台与“共享试验舱”模式,Astrobee作为客座科学平台的开放机制[6]与SpaceClaw的开源生态定位[11]都是破题尝试。堵点二:数据产权与标准缺位。 非合作目标操作数据涉及责任界定,跨主体数据共享缺乏规则,亟需行业联盟推动接口与数据标准(SpaceClaw三方已启动机器人硬件与AI模型接口标准化[11])。堵点三:安全认证体系空白。 学习驱动系统尚无航天适航式认证框架,ISO 27001等信息安全认证仅是起点[57]。加速力量方面: 一是政策牵引,“大模型驱动的太空具身智能机器人自主探测作业技术”与“太空计算中心构建技术”双双入选中国科协2026十大工程技术难题[1][3],北京、上海、广东等地商业航天行动方案提供产业配套[16];二是资本涌入,Starfish单轮融资1.1亿美元[30]、GITAI累计融资约8300万美元[32],国内未来宇航、国宇星辰等密集完成融资;三是地面具身智能外溢,人形机器人产业预计2030年全球出货突破51万台[58]带来的零部件降本与人才溢出,将直接压低太空具身大脑的供应链成本。 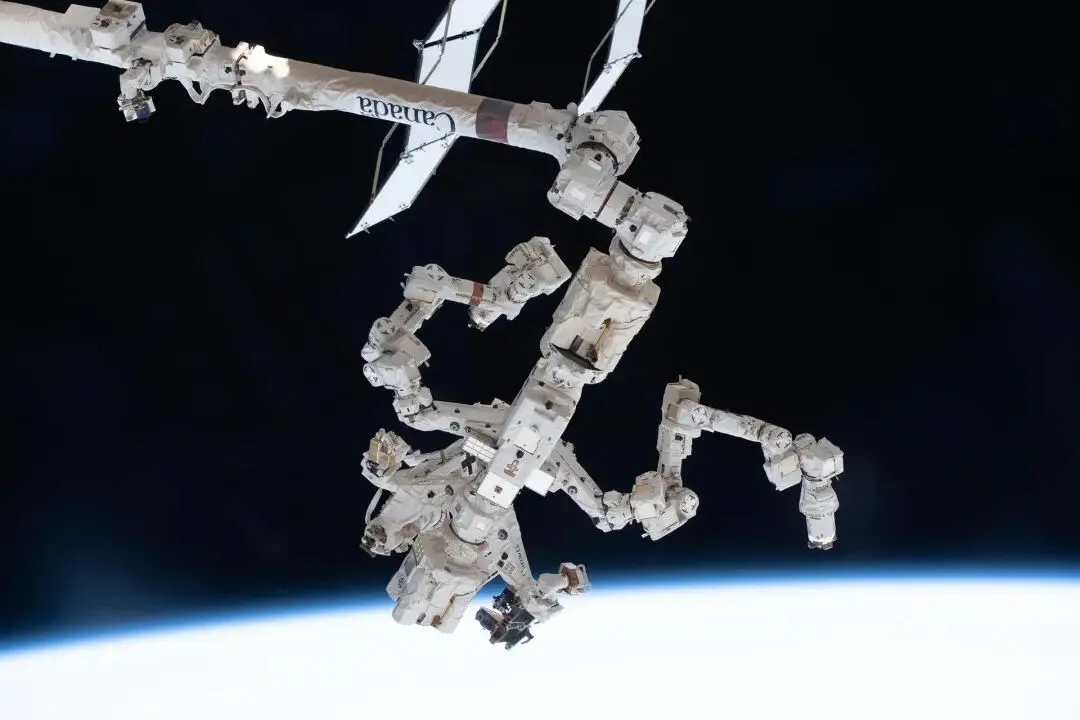
Dextre灵巧机械手在国际空间站外执行精细操作——在轨“手上功夫”的持续积累为具身大脑提供了可靠的执行躯体(来源:NASA,公有领域)[53] 第四章 重点企业分析:国际巨头完成商业破冰,中国力量三线并进快速卡位 4.1 技术情报跟踪——顶刊顶会、国家布局与龙头研发三线扫描 顶刊顶会动向:2025年以来,机器人与航天交叉领域成果密度显著上升。代表性工作包括:斯坦福大学等在arXiv及航天领域会议发表的Astrobee在轨机器学习热启动规划(全球首次国际空间站机器学习控制在轨演示)[6];面向非合作航天器的轻量化实时检测模型SpaceYOLO等发表于IEEE航空航天会议[7];CoRL 2025展示的GR00T全身强化学习与零样本仿真迁移成果[33]。学术重心正从“地面算法刷榜”转向“在轨真机验证”,飞行实验成为顶会论文的新硬通货。领先国家布局: 美国以NASA(Astrobee/Robonaut/RRM平台体系)、DARPA与太空军(在轨服务演习与合同)构建“军方需求+商业供给”双轮;加拿大以Canadarm3项目锁定深空机器人制高点[22][23];日本以JAXA与Astroscale、GITAI、ispace形成“官民协同”特色[7][32];欧洲以ESA的ClearSpace-1碎片清除任务与ERA机械臂稳步推进。中国则以“中国科协十大工程技术难题”为风向标[1],通过探月工程(嫦娥七号飞跃器[38][39])、空间站工程(天和/问天机械臂[4][5])、实践系列在轨服务卫星[12]与三体计算星座[8]形成体系化布局。龙头企业研发动向: NVIDIA将GR00T基础模型与Cosmos世界模型打包输出,并推进Vera Rubin Space-1等星载算力方案[33];Google DeepMind以Gemini Robotics切入“先思考后行动”范式[43];Figure的Helix迭代至S0/S1/S2三层架构[24]——地面具身智能巨头的每一次模型发布,都在重塑太空具身大脑的技术天花板。 4.2 国际代表企业——十二家标杆企业完成从验证到收费的跨越
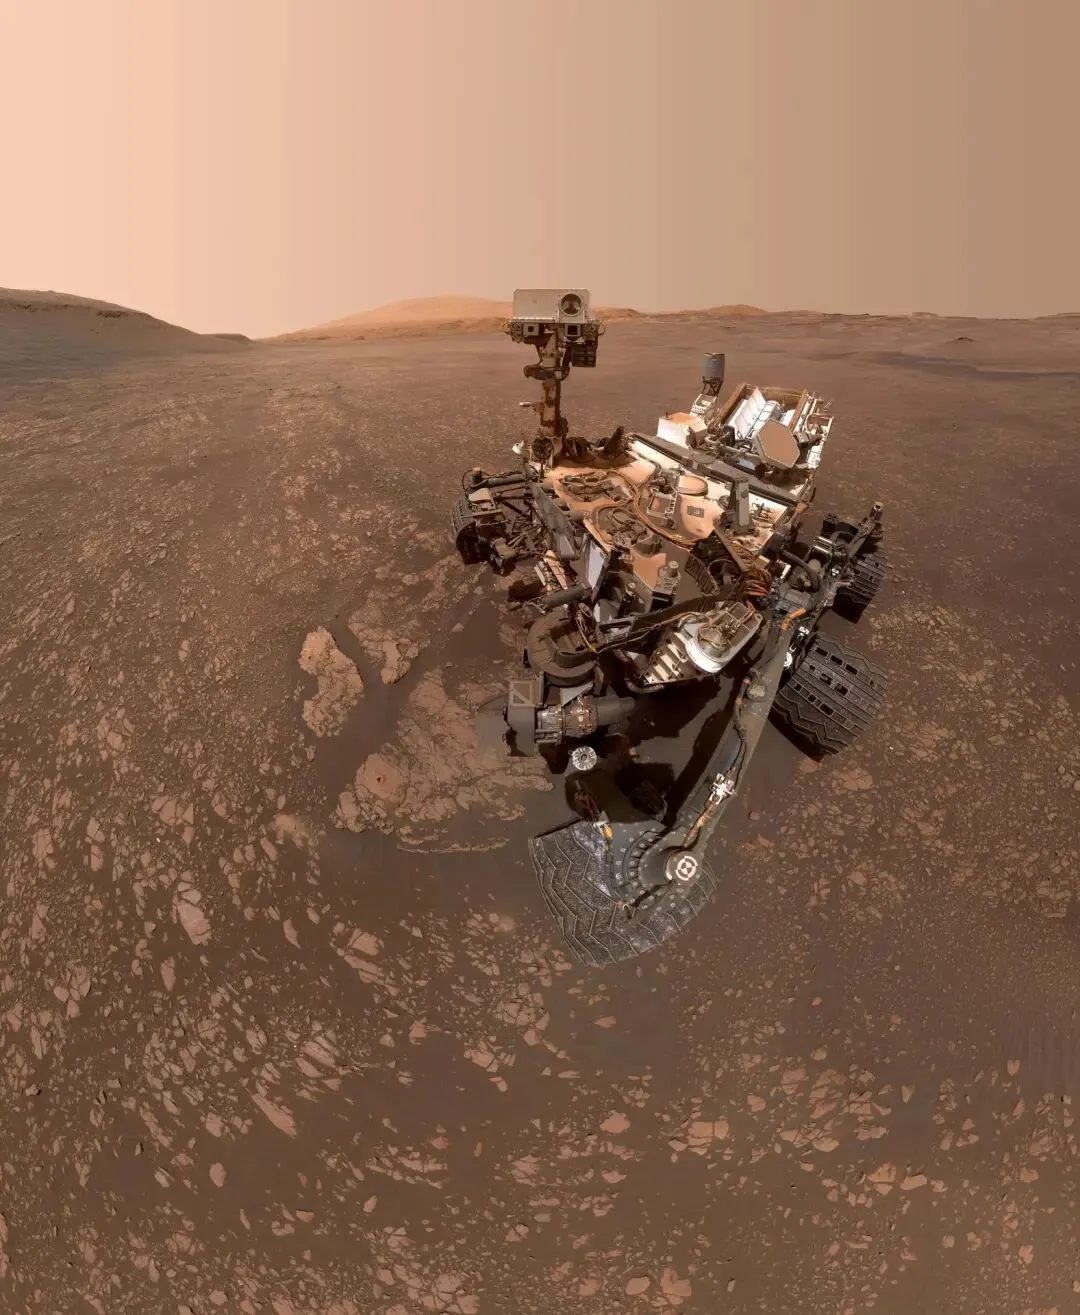
“好奇号”火星车自拍——其 successors “毅力号”已将AutoNav自主导航作为标配,火星车是深空具身大脑的第一批“用户”(来源:NASA/JPL-Caltech,公有领域)[54] 4.3 国内代表企业与机构——央企定标、实验室筑基、创业公司冲锋
产学研协同观察:国内已形成清晰的协同范式——“国家实验室出模型与算力(之江实验室)、央企院所出平台与工程(航天科技集团)、商业公司出整星与场景(国星宇航、未来宇航)、AI创业公司出算法(超脑未来)、高校出基础理论与人才(清华大学等在空间机器人动力学、绳驱柔性臂等方向持续深耕)”[9][27]。SpaceClaw的三方分工(未来宇航任总体、希云科技任机器人分系统、超脑未来任智能系统)是这一范式在纯商业语境下的首次完整演练[10][11]。 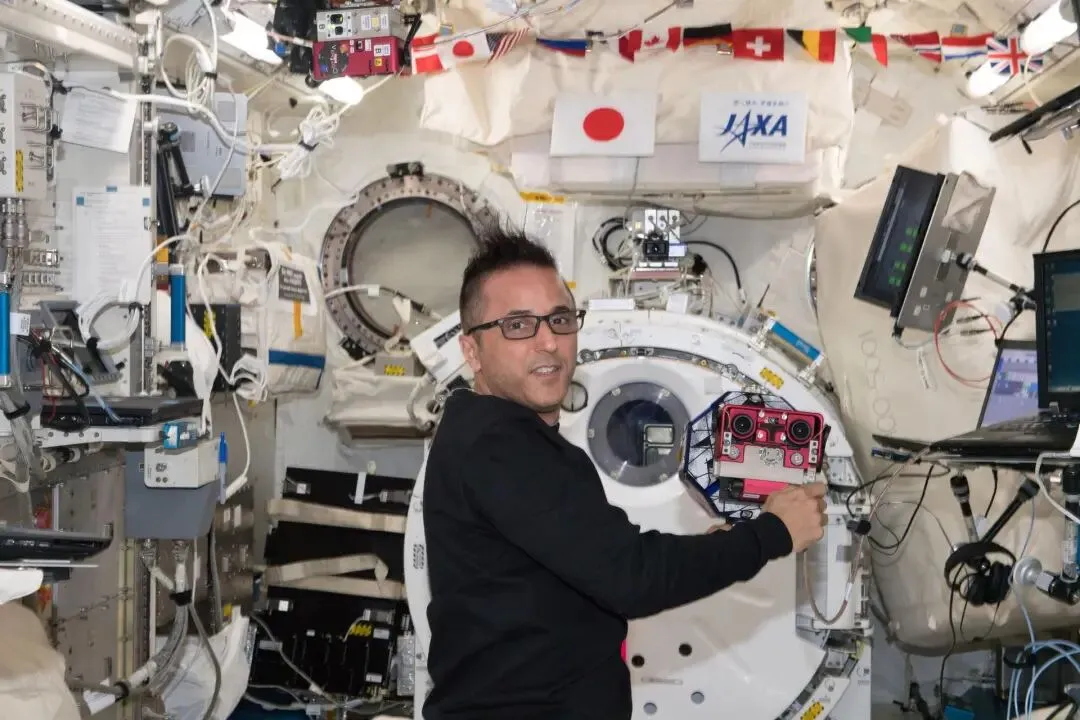
国际空间站桁架上的SPHERES自由飞行机器人开展SmoothNav测试——自由飞行机器人是舱内具身智能算法的“标准试验台”(来源:NASA,公有领域)[55] 4.4 投融资与壁垒研判——资本向“软件定义+数据闭环”环节集中 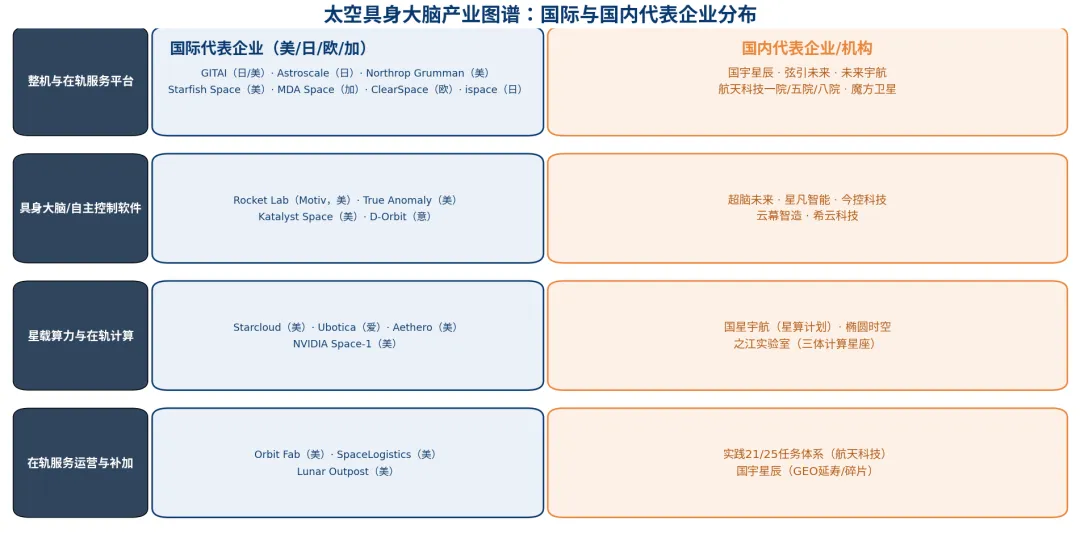
太空具身大脑产业图谱:国际与国内代表企业分布 国际侧,2024—2026年在轨服务与太空机器人赛道融资显著升温:Starfish Space累计融资超5000万美元并于2026年拿下1.1亿美元B轮[29][30],GITAI累计约8300万美元[32],Astroscale完成上市。资本偏好呈现两个特征:一是青睐“软件定义”公司——Starfish以CETACEAN/CEPHALOPOD软件套件替代昂贵传感器硬件,用算法换成本[31];二是青睐已锁定政府订单的公司,美国太空军与NASA的合同成为估值锚。国内侧,太空算力(国星宇航、轨道辰光、中科天算[27])与太空机器人(国宇星辰、弦引未来、希云科技、超脑未来)成为商业航天投资的最新热点,融资轮次集中在天使至A轮,反映赛道处于早期但共识快速凝聚。壁垒研判: 短期看在轨验证履历(flight heritage)是最硬壁垒;中期看数据闭环效率;长期看标准与生态——谁定义接口与基准(如OrbitBench[11]、RAFTI加注接口),谁就掌握产业组织权。 第五章 趋势展望:两大万亿级浪潮交汇,太空具身大脑进入黄金五年 5.1 市场空间测算——直接市场百亿级,撬动市场万亿级 太空具身大脑的市场规模需从三个层次理解。直接市场:全球太空机器人市场2025年约54亿美元,预计2035年达124亿美元(CAGR约8.6%)[14];全球在轨卫星服务市场2024年约56.9亿美元,预计2035年达183.8亿美元(CAGR约11.25%)[15]——两者合计2035年约300亿美元量级,其中“具身大脑”软硬件(感知、决策、控制、算力载荷)约占价值量的30%—40%。放大市场: 具身智能整体市场正高速膨胀,IDC预计中国具身智能机器人用户支出从2025年超14亿美元增至2030年770亿美元(CAGR约94%)[18][19],弗若斯特沙利文预计2030年全球具身智能机器人市场达1010.7亿美元[21];太空场景虽占比不高,但单位价值量与毛利远超地面。撬动市场:太空具身大脑是在轨经济的前提性能力——世界经济论坛与麦肯锡预测2035年全球太空经济达1.79万亿美元[20],中国商业航天市场2024年已突破2.3万亿元、2030年有望达约8万亿元[16][17]。综合判断:2030年前后,中国太空具身大脑相关的直接与衍生市场有望形成数百亿元级规模,并支撑千亿元级在轨服务与月面工程市场。 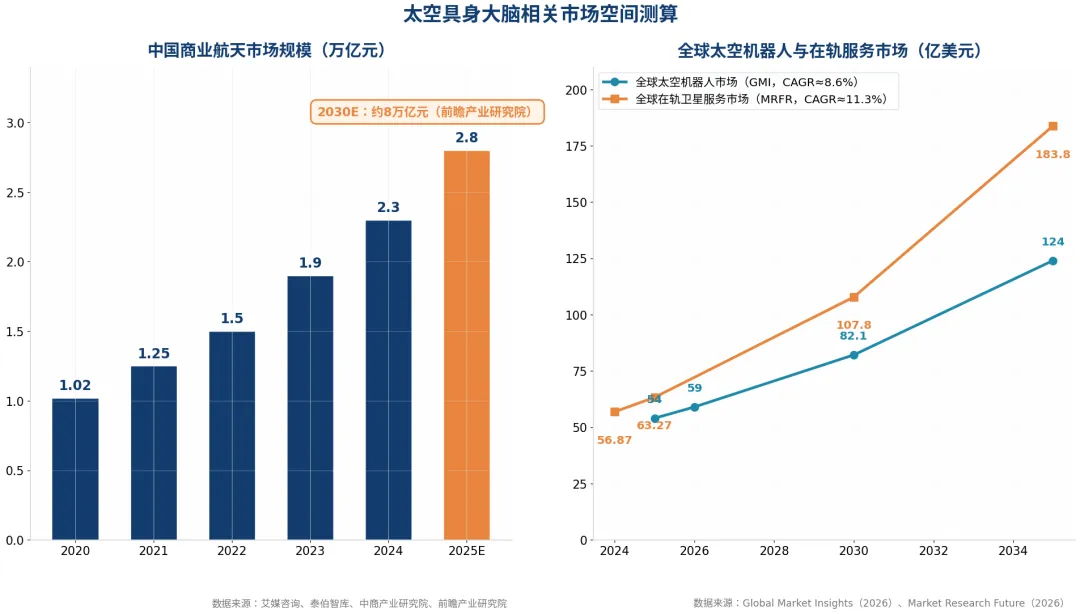
太空具身大脑相关市场空间测算 5.2 最具潜力的新技术与新产品——五大赛道值得重点关注 其一,太空具身基座模型。 面向跨重力、多本体的通用模型是最大技术空白,WorldDreamer-Orbit与之江具身智能卫星模型已抢跑[8][10],未来三年将出现“太空版GPT时刻”。其二,星载大算力与在轨数据中心。 三体计算星座千星规划(2032年千星、1000 POPS)[9][27]与NVIDIA系轨道数据中心将催生“太空云计算”新品类。其三,绳驱柔性机械臂与变构型机器人。 面向狭窄舱段与非结构化环境,希云科技等的空间柔性连续体机械臂已完成在轨关键验证[11]。其四,群体智能与多机协同。 多机器人共享世界观的架构[11]将支撑月面建造与星座协同作业。其五,跨重力评测基准与数字孪生基础设施。 OrbitBench类基准[11]与高保真仿真平台将成为行业“卖水人”,商业模式轻、粘性强。 5.3 最具转化价值的关键技术——四大方向转化路径最短 按“技术成熟度×市场确定性”矩阵评估,转化价值最高的四个方向为:热启动学习规划与GNC软件(TRL已达5级,可作为独立软件产品销售,Starfish模式已验证商业化可行性[6][31]);单目视觉相对导航(以算法替代激光雷达等重型传感器,直接降低服务星成本30%以上[31]);在轨模型更新与星上推理中间件(依托三体计算星座等设施,2天级更新能力已具备[9]);遥操作+自主混合控制系统(航天员在轨时间稀缺性持续上升,空间站运维自动化是确定性需求[4])。详细清单见附录C。 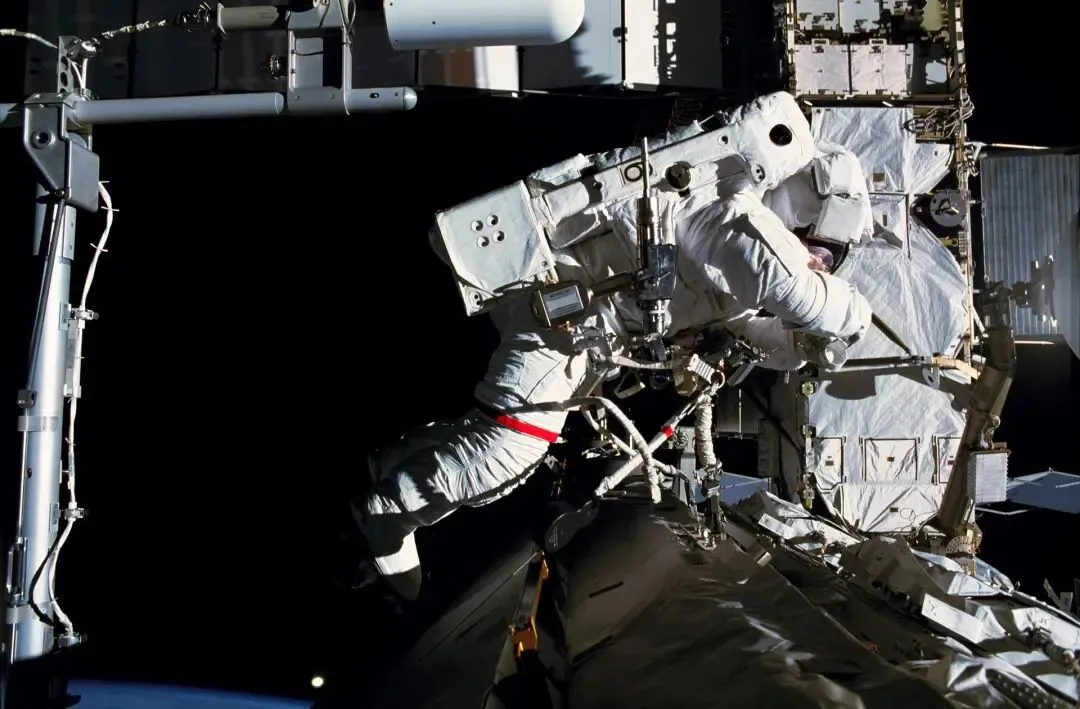
航天员舱外作业——太空具身大脑的终极目标不是替代人,而是把人从高风险、重复性作业中解放出来(来源:NASA,公有领域)[56] 5.4 风险与挑战——五大风险需要产业共同面对 一是技术风险:大模型幻觉与安全验证方法论不成熟,学习系统航天认证框架缺位;二是数据风险:在轨数据稀缺与产权规则缺失可能使飞轮“断油”;三是商业风险:在轨服务付费需求培育慢于预期,GEO延寿之外的大规模商业场景尚未打开;四是供应链风险:抗辐射AI芯片、空间级传感器等环节存在“卡脖子”隐患,国产GPU在轨验证(如沐曦芯片随“云尖沐曦号”上天[28])是积极信号但生态仍需培育;五是国际规则风险:非合作目标操作涉及空间交通管理与外空条约解释,国际协调滞后于技术发展。总体研判:2026—2030年是太空具身大脑的技术定型期与格局初定期,中国若能保持“国家工程+算力星座+商业闭环”三线并进,有望在该赛道形成与商业运载、卫星互联网并列的第三张产业王牌。 附录A 引用与参考来源(按正文出现顺序统一编号) 中国科协:《中国科协发布2026重大科学问题、工程技术难题和产业技术问题》,2026-07. https://www.cast.org.cn/xw/MTBD/art/2026/art_7800772a87fd420d8fd93ea2d9e86030.html 上观新闻:《中国科协发布|2026工程技术难题》(“大模型驱动的太空具身智能机器人自主探测作业技术”释义),2026-07-15. https://www.shobserver.cn/sgh/detail?id=4021350 中国宇航学会:《中国宇航学会推荐3个问题入选中国科协2026工程技术难题和产业技术问题》,2026-07-16. http://www.csaspace.org.cn/n2489262/n2489292/c4652861/content.html 中国政府网(新华社):《核心舱机械臂 天地通信“天路”——多项技术突破为出舱活动保驾护航》,2021-07-04. https://www.gov.cn/xinwen/2021-07/04/content_5622394.htm 国家航天局:《一起认识空间站上又强又能干的两个“小可爱”》,2023-09-15. https://www.cnsa.gov.cn/n6758968/n6758973/c10388340/content.html Banerjee, S., Cauligi, A., Pavone, M. 等:《Deep Learning Warm Starts for Trajectory Optimization on the International Space Station》,arXiv:2505.05588. https://arxiv.org/abs/2505.05588 Astroscale:《Astroscale’s ADRAS-J Achieves Historic 15-Meter Approach to Space Debris》,2024. https://astroscale.com/astrocales-adras-j-achieves-historic-15-meter-approach-to-space-debris/ 中国新闻网:《中国发射双卫星 三体计算星座加速组网》,2026-07-24. https://www.chinanews.com.cn/gn/2026/07-24/10665951.shtml 腾讯新闻:《一文盘点中国太空计算主要玩家和阵营格局》,2026-09-11. https://view.inews.qq.com/a/20260911A03ON200 投资界(清科):《全球首个开源太空具身智能合作项目SpaceClaw(太空龙虾)达成战略合作》,2026-08-21. https://news.pedaily.cn/20260821/136854.shtml 新浪科技:《大模型要上天了,三家公司造“太空龙虾”,6个月挑战在轨抓取》,2026-08-22. https://finance.sina.com.cn/tech/roll/2026-08-22/doc-inipetzr1146393.shtml SpaceMapper:《24小时北斗动态:在轨加注延寿8年》,2026-10-02. https://spacemapper.cn/zh-cn/info/news/1512028116090881.html 腾讯新闻:《中国卫星在轨加注成功,北斗延寿8年》,2026-09-29. https://news.qq.com/rain/a/20260928A0ANPK00 Global Market Insights:《Space Robotics Market Size & Share, Statistics Report-2035》,2026. https://www.gminsights.com/industry-analysis/space-robotics-market Market Research Future:《On-Orbit Satellite Servicing Market》,2026. https://www.marketresearchfuture.com/zh-cn/reports/on-orbit-satellite-servicing-market-33218 东方财富网:《商业航天产业化提速 上市公司抢滩布局》,2024-06. https://wap.eastmoney.com/a/202405313091625390.html 中银证券:《商业航天深度报告:强于大市》,2026-04. https://pdf.dfcfw.com/pdf/H3_AP202604021820975796_1.pdf IDC:《中国具身智能机器人应用市场分析与典型应用实践,2025》,2025-12. https://my.idc.com/getdoc.jsp?containerId=prCHC54010625 新浪科技:《2030年中国具身智能机器人市场规模将达770亿美元》,2025-12-09. https://finance.sina.com.cn/tech/roll/2025-12-09/doc-inhaeqee2749355.shtml 电子发烧友:《2025年看商业航天“黄金”崛起》(援引WEF与麦肯锡太空经济预测),2025-01-13. https://www.elecfans.com/d/6434283.html 洞见研报:弗若斯特沙利文《2030年全球具身智能机器人市场规模将达1010.7亿美元》相关洞见,2026. https://data.djyanbao.com/detail/8549397.html 加拿大航天局(CSA):《About Canadarm3》. https://www.asc-csa.gc.ca/eng/canadarm3/about.asp 未来天玑:《诺斯罗普·格鲁曼与加拿大航天局转用月球门户项目资产》(Canadarm3合同10亿加元),2026-08-08. https://www.futurephecda.com/news/95400 百度百科:词条“Helix”(Figure AI视觉—语言—动作模型). https://baike.baidu.com/item/Helix/67315647 EEWORLD电子工程世界:《特斯拉Optimus Gen3于2026年量产,机器人软硬件加速迭代》(PI π0/π0.5迭代脉络),2026-10-21. https://www.eeworld.com.cn/emp/ICVIS/a407238.jspx 百度百科:词条“具身智能卫星模型”. https://baike.baidu.com/item/%E5%85%B7%E8%BA%AB%E6%99%BA%E8%83%BD%E5%8D%AB%E6%98%9F%E6%A8%A1%E5%9E%8B/68627658 与非网:《除了SpaceX,还有哪些公司在搞太空算力?》,2026-06-24. https://www.eefocus.com/article/2038268.html 美通社:《智能计算卫星“云尖沐曦号”成功发射入轨》,2026-07-27. https://www.prnasia.com/lightnews/lightnews-1-102-97888.shtml 百度百科:词条“Starfish Space”. https://baike.baidu.com/item/Starfish%20Space/68055668 DoNews:《Starfish Space获1.1亿美元B轮融资》,2026-04-09. https://www.donews.com/news/detail/8/6504664.html 腾讯新闻:《美商业航天公司完成近距离交会对接任务》(Remora任务,1250米自主逼近),2026-01-06. https://new.qq.com/rain/a/20260106A01DKL00 未来天玑:《GITAI获得资金开发在轨机器人服务器》,2024-11-13. https://www.futurephecda.com/html/news_6462.html 智察网:《NVIDIA GR00T N1.6介绍——通用人形机器人VLA模型》,2026-03-14. https://zhichai.net/topic/177168852 CSDN博客:《一文通透GR00T N1》(含π0架构与流匹配对比),2025-03-20. https://blog.csdn.net/v_JULY_v/article/details/146376514 亿欧网:Starfish Space公司档案,2026-07. https://www.iyiou.com/company/StarfishSpace 航天产业观察(微信公众号):《轨道转移飞行器供应商哪家强?》(Northrop Grumman MEV/MRV/MEP). http://mp.weixin.qq.com/s?__biz=MzI5ODAyOTQxOQ==&mid=2247487457&idx=1&sn=76a3841cea6a0da4cd17841494384cf1 CSDN博客:《太空计算商业化应用场景,先看数据、算力和在轨响应》(Ubotica CogniSAT-6、ESA PhiSat-1),2026-08-12. https://blog.csdn.net/2501_92349390/article/details/163701211 新浪看点:《嫦娥七号的飞跃器是如何探测月球南极水冰的?》,2026-08-24. https://cj.sina.cn/articles/view/7879776886/1d5abda76068027oqa DoNews:《嫦娥七号完成转运 将赴月球南极开展水冰探测》,2026-08-19. https://www.donews.com/news/detail/8/6677570.html Google DeepMind:《RT-2: New model translates vision and language into action》,2023-07. https://deepmind.google/discover/blog/rt-2-new-model-translates-vision-and-language-into-action/ OpenVLA项目组(斯坦福大学、UC伯克利等):《OpenVLA: An Open-Source Vision-Language-Action Model》. https://openvla.github.io/ Meta AI:《V-JEPA 2: Self-supervised video models enable understanding, prediction and planning》,2025-06. https://ai.meta.com/blog/v-jepa-2-world-model-benchmarks/ Google DeepMind:《Gemini Robotics brings AI into the physical world》,2025-03. https://deepmind.google/discover/blog/gemini-robotics-brings-ai-into-the-physical-world/ Physical Intelligence:《π0: A Vision-Language-Action Flow Model for General Robot Control》,2024-10. https://www.physicalintelligence.company/blog/pi0 NASA Image and Video Library:Astrobee(iss072e593606). https://images.nasa.gov/details/iss072e593606 NASA Image and Video Library:Robonaut 2(NHQ202410240001). https://images.nasa.gov/details/NHQ202410240001 NASA Image and Video Library:Canadarm2与S1桁架(S112E05142). https://images.nasa.gov/details/S112E05142 NASA Image and Video Library:CIMON(iss073e0384102). https://images.nasa.gov/details/iss073e0384102 NASA/JPL-Caltech/MSSS:毅力号与机智号合影(PIA24542). https://images.nasa.gov/details/PIA24542 NASA/JPL-Caltech:机智号火星飞行(PIA24127). https://images.nasa.gov/details/PIA24127 NASA Image and Video Library:Robotic Refueling Mission(GSFC_20171208_Archive_e001825). https://images.nasa.gov/details/GSFC_20171208_Archive_e001825 NASA Image and Video Library:航天员骑乘欧洲机械臂ERA(iss072e397516). https://images.nasa.gov/details/iss072e397516 NASA Image and Video Library:Dextre在轨作业(iss067e356122). https://images.nasa.gov/details/iss067e356122 NASA/JPL-Caltech/MSSS:好奇号自拍(PIA23240). https://images.nasa.gov/details/PIA23240 NASA Image and Video Library:SPHERES SmoothNav测试(iss054e026583). https://images.nasa.gov/details/iss054e026583 NASA Image and Video Library:国际空间站舱外活动(iss006-344-010). https://images.nasa.gov/details/iss006-344-010 腾讯新闻:《英国公司通过太空安全审计,清除轨道垃圾》(Astroscale UK获ISO 27001认证),2026-10-01. https://news.qq.com/rain/a/20261001A04JWH00 电子产品世界(ESMChina):《人形机器人2030年出货量冲51万台》(IDC预测),2026-04-23. https://www.esmchina.com/news/14126.html 附录B 关键术语和公式表
附录C 关键技术转化价值清单
附录D 潜力企业清单(覆盖行业主要参与者) 国际(12家): Northrop Grumman/SpaceLogistics(美国,MEV/MRV在轨服务)[36];Astroscale(日本/英国,碎片清除与在轨服务)[7][57];GITAI(日本/美国,太空机器人整机)[32];Starfish Space(美国,软件定义在轨服务)[29][30][31];MDA Space(加拿大,Canadarm3深空机械臂)[22][23];Rocket Lab/Motiv Space Systems(美国,空间机器人部件);ClearSpace(瑞士,主动碎片清除);Orbit Fab(美国,在轨加注基础设施);Katalyst Space(美国,卫星在轨升级);D-Orbit(意大利,轨道转移与边缘计算);Ubotica(爱尔兰,星载AI平台)[37];Starcloud(美国,轨道数据中心)[27]。 国内(13家/家级机构): 航天科技集团五院(空间站机械臂)[4][5];航天科技集团一院/八院(实践系列在轨服务)[12];之江实验室(三体计算星座与具身智能卫星模型)[8][9];国星宇航(星算计划2800颗算力星座)[27];国宇星辰(GEO延寿与碎片处置);弦引未来(太空机器人整机);未来宇航(空间飞行器总体与SpaceClaw任务)[10][11];希云科技(双机械臂与绳驱柔性臂)[11];超脑未来(多智能体世界模型与OrbitBench)[10][11];今控科技(航天器智能控制);星凡智能(星载AI硬件);云幕智造(具身智能系统);魔方卫星等微小卫星平台公司(在轨验证搭载服务)。 地面具身智能外溢方(5家): Figure(Helix三层架构)[24];Physical Intelligence(π0系列)[44];NVIDIA(GR00T+Cosmos+星载算力)[33];Google DeepMind(Gemini Robotics)[43];银河通用(AstraBrain世界动作模型)。 (报告完) 未来数字空间卓越创新中心 · 商业航天深度研究系列 免责声明:本报告基于公开资料研究整理,所引用数据均标注来源,仅供行业研究与学习参考,不构成任何投资建议。报告中涉及的市场预测数据来自第三方研究机构,实际发展可能存在偏差。 
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。