全球减速机行业研究——从工业传动底座,到机器人“关节核心”的产业重构
- 2026-11-10 13:25:08
减速机传动领域从业者,十多年精密减速机行业实战经验,拆解各类设备传动难题,制造业朋友欢迎交流学习,欢迎关注,终身成长。
核心判断全球减速机正从“工业传动零件”升级为“机器人核心关节”。2025 年工业+精密减速机市场约 157 亿美元,2030 年接近 200 亿美元——工业盘 CAGR 3.5% 稳基本盘,精密盘 CAGR 7.4% 高弹性,人形机器人正在重构需求结构。 |
■ 01 核心摘要
行业正在经历一次“身份重定义”。按 Interact Analysis狭义口径(工业减速机+ 精密减速机,不含风电主齿轮箱、工程机械齿轮箱、车用大部件),全球市场已形成清晰的双速结构:
指标 | 2025 年 | 2030 年(预测) | CAGR |
全球减速机市场 | 157 亿美元 | 近200 亿美元 | — |
其中:工业减速机 | 125 亿美元 | 约149 亿美元 | 3.5% |
其中:精密减速机 | 32 亿美元 | 约46 亿美元 | 7.4% |
数据来源:Interact Analysis《全球减速电机及工业减速机 2026》《精密减速机市场报告》。
竞争格局呈“三极分工”:
通用传动德国SEW 稳坐龙头——在 EMEA 份额近 30%、亚太近 25%、美洲超 20%,三大区域均列第一,综合份额行业领先(估算全球约四分之一)。 |
高端精密日本双雄主导——哈默纳科在高端谐波领域长期主导(历史高端份额曾超 80%),纳博特斯克 RV 全球市占 60% 以上。 |
国产突围绿的谐波、来福谐波在谐波路线跻身前列,双环传动(环动)居本土RV 首位,中大力德、科峰智能在行星领域快速渗透。 |
最大变量是人形机器人:
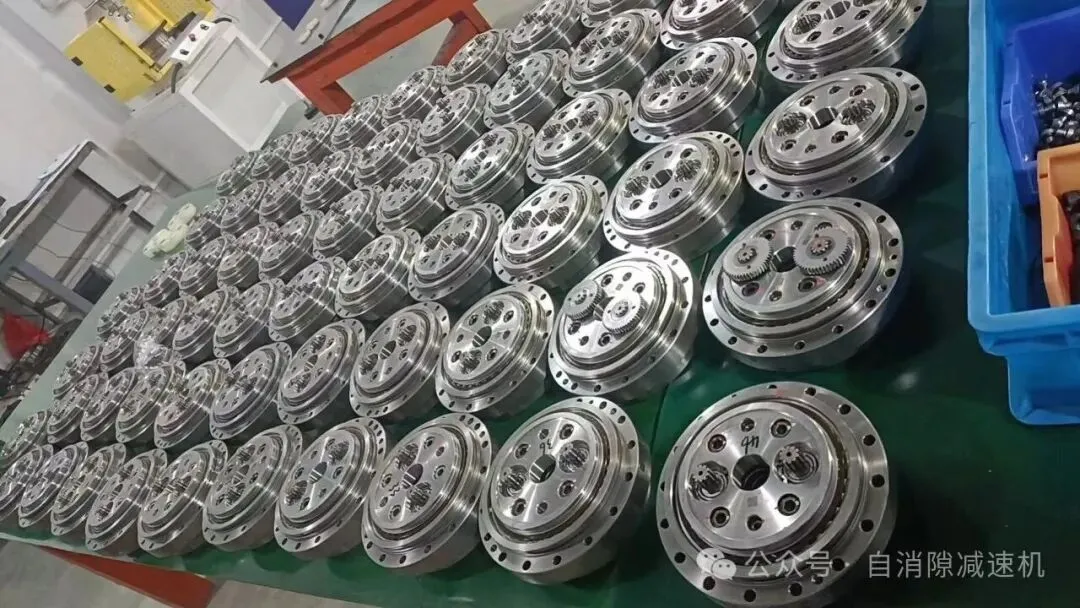
单台人形机器人需20–30 个关节减速器,2030 年中性出货 100 万台情景下,精密减速器增量市场约 198 亿元。国产替代进入“从替代中端 → 攻坚高端”阶段,核心瓶颈不在设计,而在材料、热处理、批量一致性与寿命验证。
■ 02 行业定义与口径边界
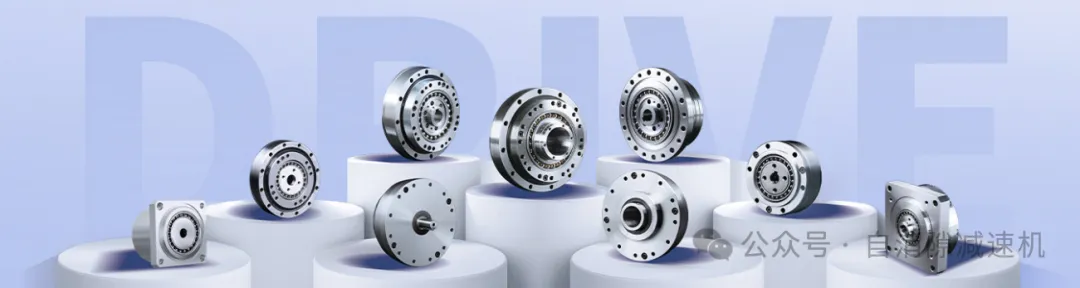
减速机本质是把“高转速低扭矩”转换为“低转速大扭矩”的传动部件。按技术门槛与场景分为三层:
层级 | 代表品类 | 典型场景 | 技术门槛 |
通用工业减速机 | 齿轮减速机、蜗轮蜗杆、减速电机 | 起重、冶金、建材、风电偏航、包装 | 中等,规模+渠道驱动 |
精密减速机 | RV、谐波、精密行星 | 工业机器人、协作机器人、半导体设备、数控机床 | 高,微米级公差+角秒级回差 |
特种减速机 | 航天级、医疗级、超低背隙定制 | 手术机器人、卫星天线、航空附件 | 极高,认证周期长 |
口径纪律:本文“全球减速机规模”默认指 Interact Analysis 狭义口径。市面上“全品类齿轮箱”宽口径数据(含风电/工程机械/车用大部件)量级差一个数量级以上,仅作背景参考,不混入主数据。
■ 03 全球市场规模与区域格局
图1 全球工业+精密减速机市场规模(亿美元)
细分 | 2025 规模 | 2025 增速 | 2025–2030 CAGR | 2030 预测 |
工业减速机 | 125 亿美元 | +1.2% | 3.5% | 约149 亿美元 |
精密减速机 | 32 亿美元 | +7.7% | 7.4% | 约46 亿美元 |
合计 | 157 亿美元 | — | — | 近200 亿美元 |
数据来源:Interact Analysis 2026。工业盘温和增长托底,精密盘高速拉动,双速格局已定型。
▸ 区域格局
亚太已是绝对主场:工业减速机占全球约45%,精密减速机占约 54%(按台数算接近三分之二)。中国 2025 年销售额约 50 亿美元(工业 40 亿 + 精密近 10 亿),占全球 32%,2030 年预计达 65 亿美元。欧洲需求承压,但 SEW、Flender 等头部厂全球布局稳固;美洲稳健复苏,SEW 与 Regal Rexnord 双强格局。
区域结论需求在中国,高端定价权仍主要在日德手里——这是中国厂商必须攻克的“最后一公里”。 |
■ 04 竞争格局:三极分工与梯队重构
▸ 4.1 通用工业减速机(相对分散)
前19 家厂商合计占约 75% 份额,仅 SEW 一家年营收超 30 亿美元。第二梯队为诺德、住友重机械、Flender、Regal Rexnord、雷科达(各 5%–7%);中国厂商国茂股份、南高齿跻身全球前列。
▸ 4.2 精密减速机(高集中,日系主导 + 国产切进)
图2 谐波减速器代表厂商份额(2025)
厂商 | 全球份额 | 定位 |
哈默纳科(日) | 历史高端曾超80%;当前收入口径 40%–55% | 高端绝对龙头 |
绿的谐波(中) | 国内出货约27.5%,全球份额约 12% | 国产第一 |
来福谐波(中) | 国内出货约21.4%,收入约 12.9% | 人形机器人新锐 |
数据来源:灼识咨询(来福招股书引述)、QY Research、中国经营报。哈默纳科份额为不同机构区间,高端历史口径与当前整体口径需区分。
图3 RV 减速器代表厂商份额(2025)
厂商 | 份额 | 备注 |
纳博特斯克(日) | 全球59.5%–60% 以上 | 重载场景垄断 |
住友重机械(日) | 约22% | 第二外资 |
双环传动(中) | 国内约25%(部分研报口径) | 国产RV 龙头 |
数据来源:天风证券、券商研报。纳博份额在不同统计边界下约54%–65%,本文取主流口径 60% 上下。
▸ 4.3 关键判断
精密减速机全球前十中,摆线类中国占5 家、谐波类占 4 家、行星类占 3 家。国产不再是“低价替代”,而是在部分路线进入全球竞争序列,但高端寿命与一致性仍与日系存在代差。
■ 05 技术路线对比:三类精密减速器各守一方
维度 | 谐波 | RV | 精密行星 |
精度 | 极高(15–60 角秒) | 高(60–100 角秒) | 中等(100–600 角秒) |
扭矩密度 | 80–120 N·m/kg | 100–160 N·m/kg | 40–80 N·m/kg |
承载 | 低-中(末端关节) | 极高(基座/大臂) | 中 |
单价 | 1000–5000 元 | 5000–8000 元 | 200–2000 元 |
典型场景 | 小臂/腕/手指 | 基座/大臂/髋膝 | 腰部/辅助轴/准直驱 |
技术参数综合自行业研究,为典型区间,实际依规格型号而异。
▸ 人形机器人关节分配逻辑
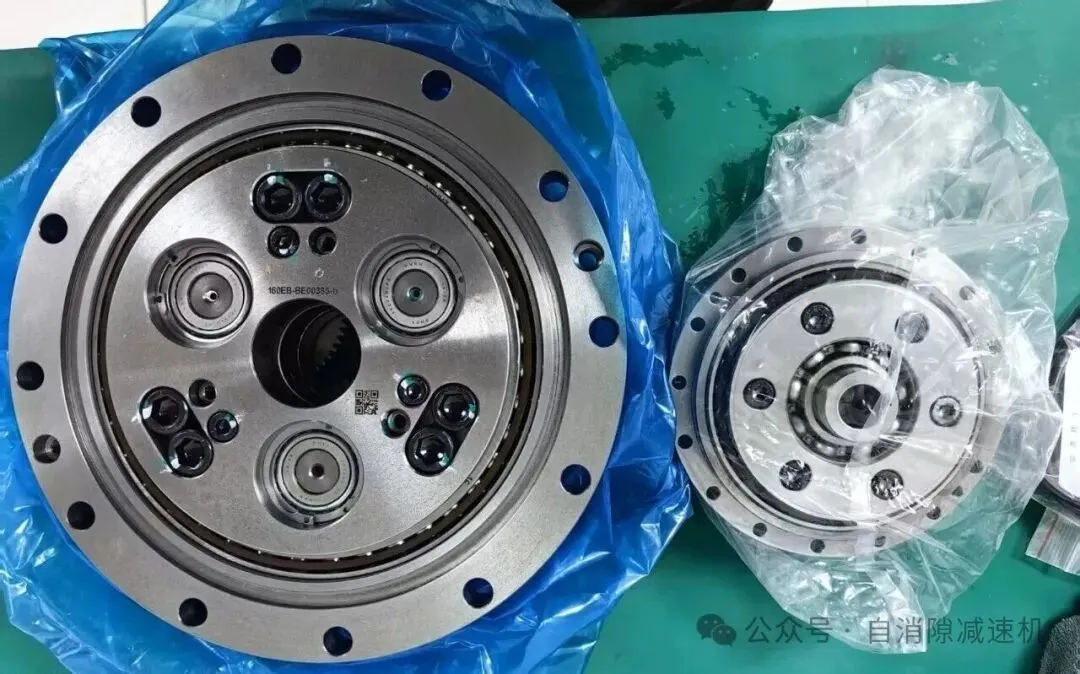
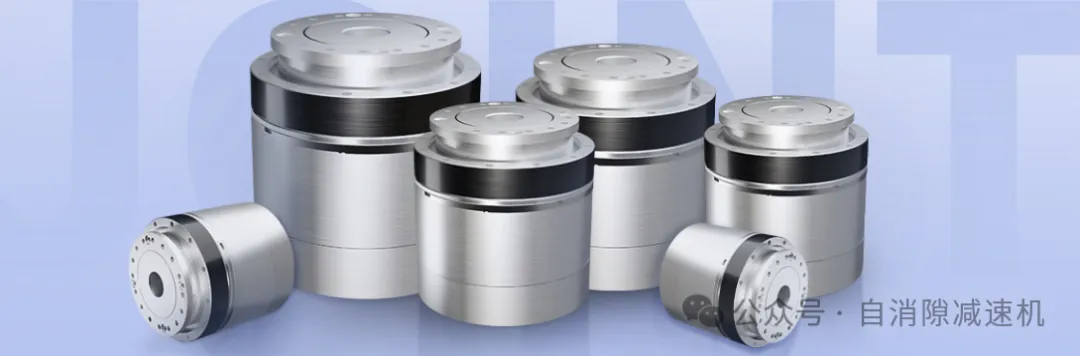
上肢、躯干旋转关节以谐波为主(Optimus 方案);髋、膝重载关节用 RV 或摆线针轮;腰部、腿部辅助轴用精密行星(准直驱,智元方案);灵巧手用微型谐波或微型行星。技术演进方向包括双刚轮谐波(解决柔轮疲劳与抗冲击)、星轮/摆线新结构、以及机电一体化模组。
■ 06 下游驱动:从工业自动化到“机器人+”
▸ 6.1 基本盘:工业机器人(现金牛)
2025 年全球机器人销量约 78.6 万台,中国约 46.3 万台。六轴机器人单机用 3.5 个谐波 + 4 个 RV,精密减速器约占机器人成本 35%。机器人相关收入占精密减速机销售额:2021 年 33.6% → 2025 年 35% → 2030 年预计 46.3%。
▸ 6.2 最大弹性:人形机器人 / 具身智能
图4 人形机器人带来的精密减速器增量市场测算(2030 年,亿元)
出货情景 | 精密减速器增量 | 其中谐波 | 其中行星 |
保守50 万台 | 126 | 90 | 36 |
中性100 万台 | 198 | 153 | 54 |
乐观150 万台 | 288 | 216 | 72 |
数据来源:万联证券、西部证券测算(按单台约30 个减速器)。为前瞻性情景测算,非存量市场。
中国精密减速机市场中,人形机器人销售额占比:2024 年 1% → 2025 年 6% → 2030 年预计 27%。2025 年人形机器人用精密减速器销售额同比增长约 5 倍,2026 年预计再翻倍。按 Interact Analysis 判断,2030 年人形机器人有望成为精密减速机第二大应用市场,仅次于工业机器人。
▸ 6.3 高端装备补充盘
半导体设备(晶圆传输、测试封装,对高精度低振动要求极致)、数控机床(五轴联动对背隙刚度敏感,国产替代加速)、风电/光伏/锂电(偏航变桨、跟踪支架、高速卷绕)、医疗设备(手术机器人用超低背隙谐波,国产化刚起步),共同构成精密减速器的多元需求底座。
■ 07 国产替代:进展、瓶颈与窗口期
▸ 7.1 已突破的防线
谐波国产化率:2020 年 48.7% → 2024 年 75.11%(中国工业机器人用谐波口径);据部分研报口径,国产 RV 厂商合计出货量占比已超六成。绿的谐波自研 P 型齿形,形成区别于哈默纳科的自主方案;来福谐波把加工工时压缩约 85%。价格优势显著:哈默纳科标准款 1100–1200 元/台,绿的 600–750 元/台,来福均价约 573 元/台。
▸ 7.2 仍未啃下的硬骨头
瓶颈 | 具体表现 |
RV 高端 | 大负载、高节拍、长寿命场景纳博仍占优;汽车产线高端RV 仍以进口为主 |
寿命与一致性 | 材料疲劳模型、装配一致性、长寿命验证体系是主要差距,批量CV 值偏高 |
设备端 | 高端滚齿/插齿/检测设备,特种轴承钢纯净度仍依赖日德 |
验证周期 | 机器人客户验证12–24 个月,人形机器人标准未固化 |
▸ 7.3 供需拐点
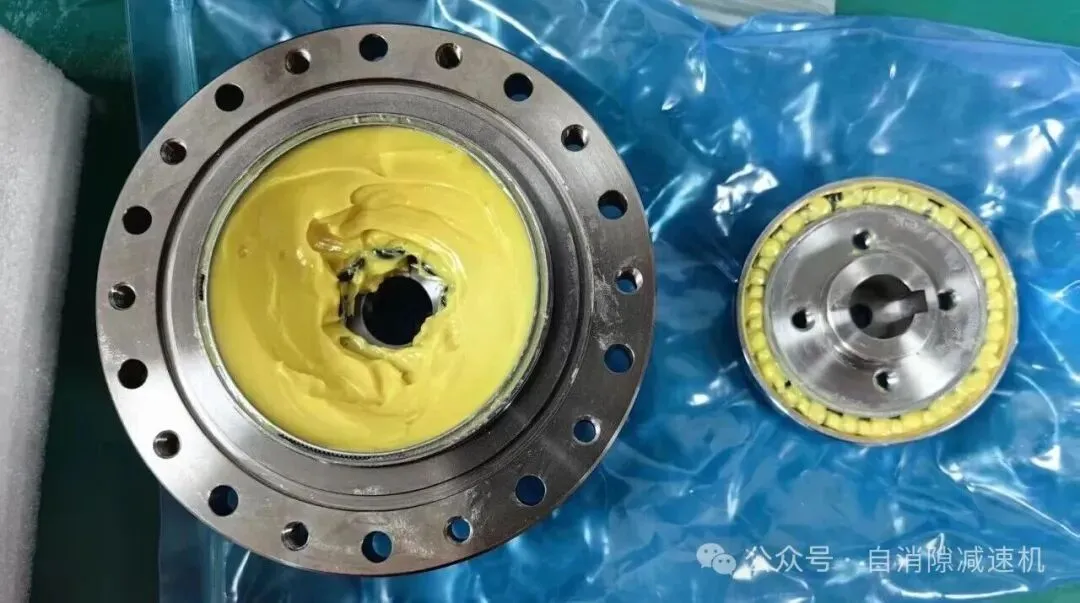
哈默纳科2026 年产能预计 347 万台/年,扩产偏保守。东吴证券预计 2027 年谐波或现供需拐点,需求激增下优质产能可能偏紧——这正是国产厂商借人形机器人这一增量场景,绕开工业机器人旧供应体系的验证窗口。
■ 08 趋势判断与战略路径
▸ 8.1 产业趋势
双速增长固化:通用盘3.5% 稳增,精密盘 7.4% 高增,估值与资源向精密端集中。
竞争从“卖零件”到“卖系统”:集成传感器、状态监测、预测性维护与本地化服务。
人形机器人重构需求结构:从“按台配套”到“按关节定制”,SKU 数量级膨胀。
高端产能稀缺化:能通过头部整机厂验证的产能,比“有产能”更重要。
▸ 8.2 投资关注主线
路线 | 代表厂商 |
谐波 | 绿的谐波、来福谐波、昊志机电 |
RV | 双环传动(环动)、秦川机床、中大力德、智同科技 |
行星/模组 | 科峰智能、科达利、斯菱智驱 |
设备与材料 | 高端齿轮加工设备、柔轮材料、精密轴承 |
■ 09 风险与边界条件
人形机器人量产不及预期:若2030 年出货低于 50 万台,增量市场缩水明显。
价格战反噬:中低端谐波/行星产能 2026–2027 集中释放,毛利承压。
技术路线切换:摆线/星轮/磁传动若突破,传统谐波份额受冲击。
地缘政治与出口合规:日本核心零部件供应链安全审查趋严。
汇率与原材料:特种钢、稀土、轴承钢价格波动传导。
■ 10 结论
过去,减速机是工业自动化的标准件,拼规模、拼渠道、拼交付;现在,它是机器人关节的核心资产,拼精度、拼寿命、拼批量一致性;未来,它将是机电一体化、智能化、场景定制化的系统节点。
短期看,SEW 守通用、哈默纳科守谐波、纳博守 RV 的格局不会颠覆;中期看,中国人形机器人量产叠加国产产能释放,会真实改写高端精密减速器的供给版图。真正能跑出来的国产厂商,不是“能做出样品”的,而是“能稳定交付百万台级、寿命对标日系”的。
一句话当机器人从工厂走进家庭,每一颗关节的定价权,都可能被重新谈一次——这场仗,才刚开场。 |
■ 附录 数据来源与口径说明
数据项 | 来源 | 口径 |
157 亿/200 亿美元,125 亿/32 亿拆分 | Interact Analysis 2026 | 工业+精密减速机,狭义口径 |
SEW 全球领先、区域格局 | Interact Analysis | 减速电机+工业齿轮箱 |
哈默纳科高端曾超80% | 江苏工信、经济参考报 | 高端市场口径 |
绿的国内27.5%、来福 21.4%/12.9% | 灼识咨询(来福招股书) | 谐波减速器出货/收入 |
双环国内RV 约 25% | 券商研报 | 部分研报口径 |
人形机器人增量126–288 亿 | 万联证券、西部证券 | 情景测算,非存量 |
1245 亿→1970 亿人民币 | 中研普华/中研网 | 宽口径,仅背景参考 |
可信度分层:高可信(IA、灼识咨询、GGII/中商产业研究院、券商测算)直接引用;中可信(中研网等机构区间数据)加注“据 XX 机构”;低可信(自媒体摘录、宽口径齿轮箱数据)仅作背景。所有份额数字均标注统计边界,所有前瞻数字均标注为“测算”。
— 报告完 —
本报告由元宝编制· 数据截止 2025 年三季度 · 仅供研究参考,不构成投资建议