【精选研报】【浙商证券】PCB钻针行业深度报告:AI浪潮驱动PC
- 2026-11-10 21:25:31
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/c9713f63c033
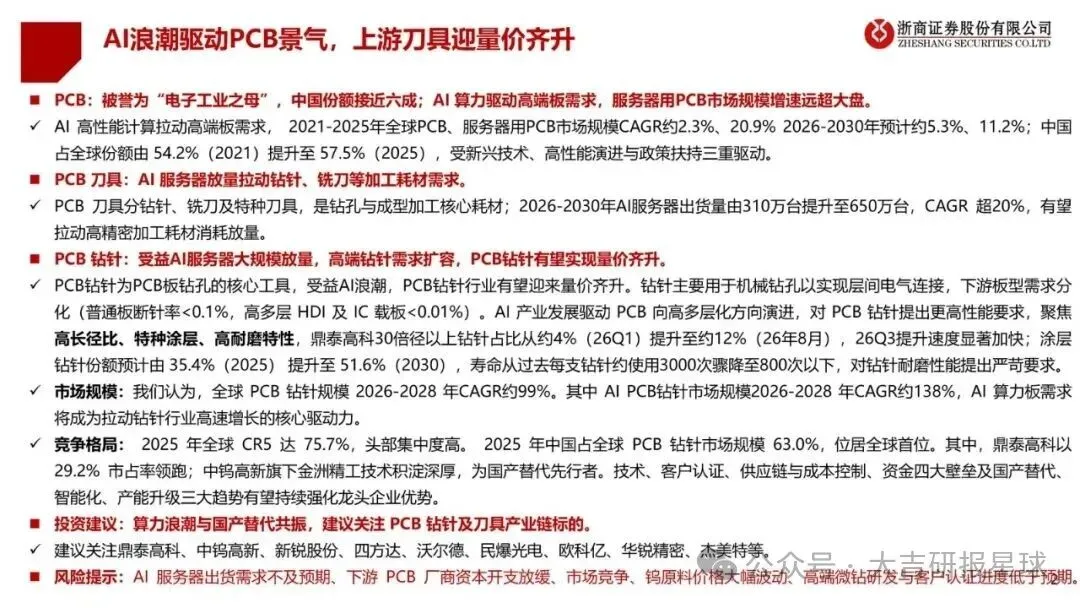
AI算力板把PCB钻针从“稳消耗材”拧成了量价齐升的赛道,浙商给的判断很硬:全球PCB钻针2026-2028年CAGR约99%,其中AI PCB钻针约138%。
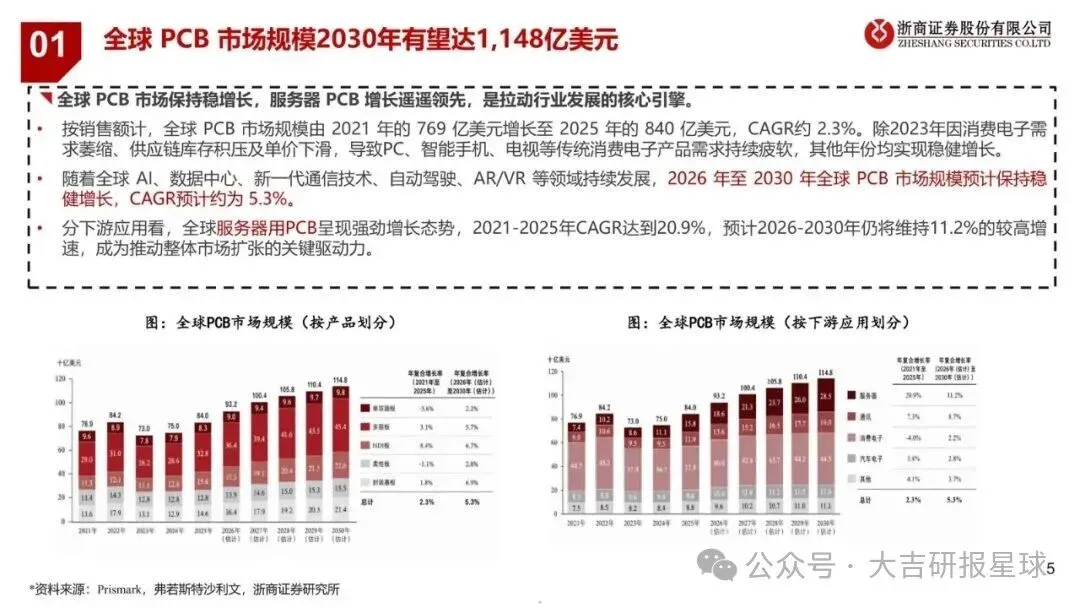
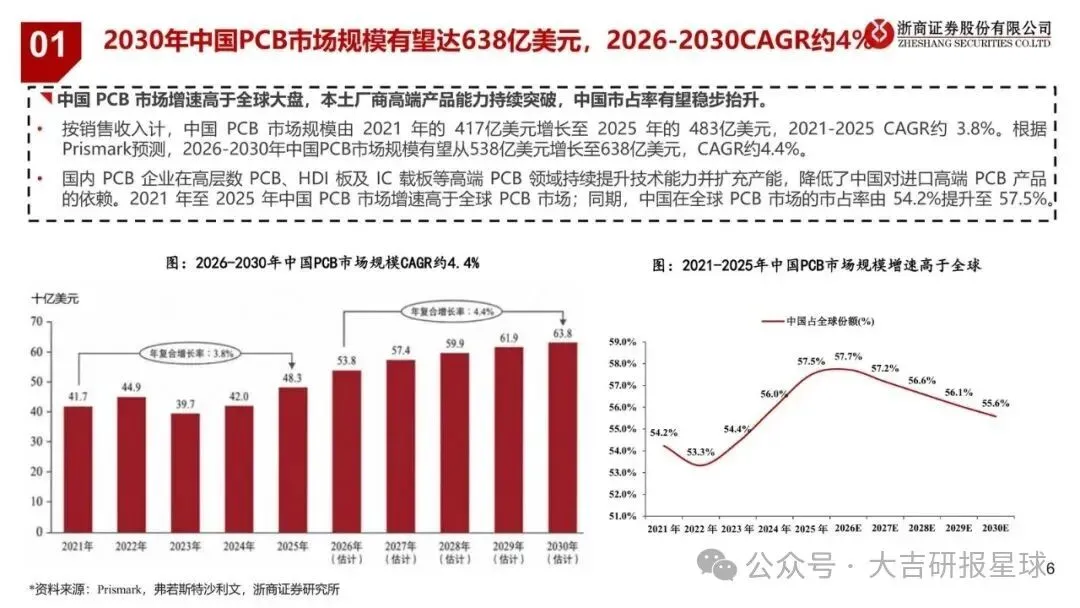
大盘PCB并不吓人。2021-2025全球PCB销售额CAGR约2.3%,2026-2030约5.3%。真正拉开差距的是服务器板:同期CAGR约20.9%,往后五年仍约11.2%。中国份额从2021年的54.2%抬到2025年的57.5%,2026-2030国内市场有望从538亿美元到638亿美元,CAGR约4.4%。钱先堆在高端板上,再传导到钻孔耗材。
为什么是现在:板更厚、孔更难、针更短命
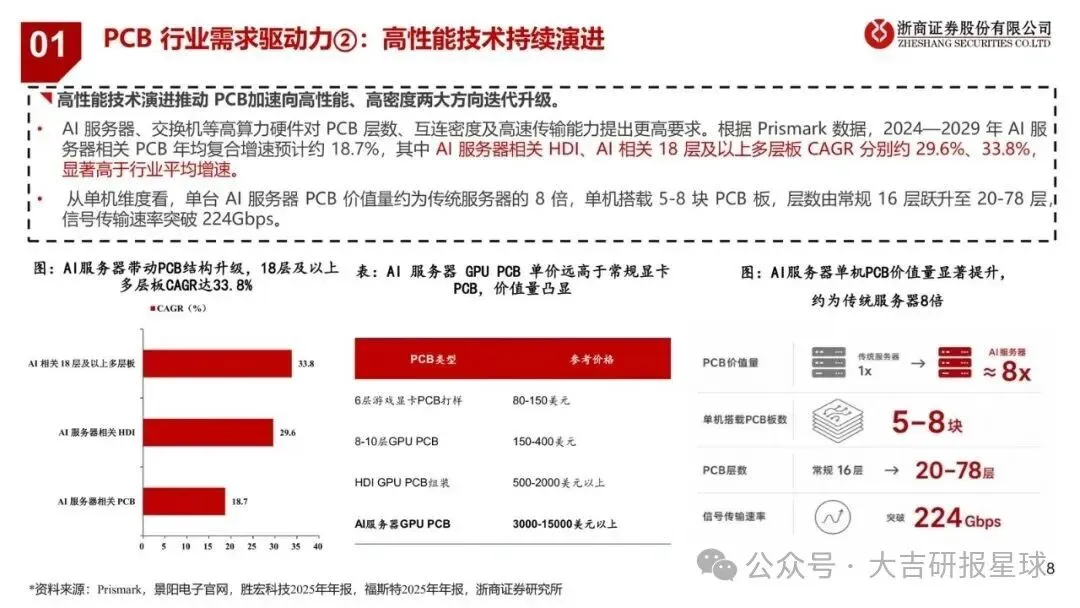
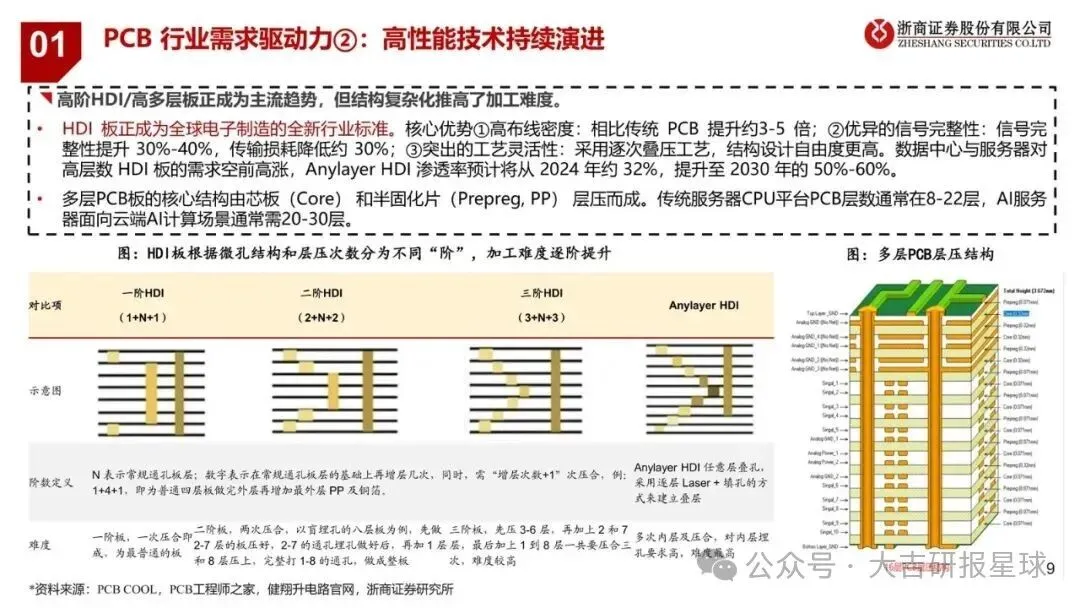
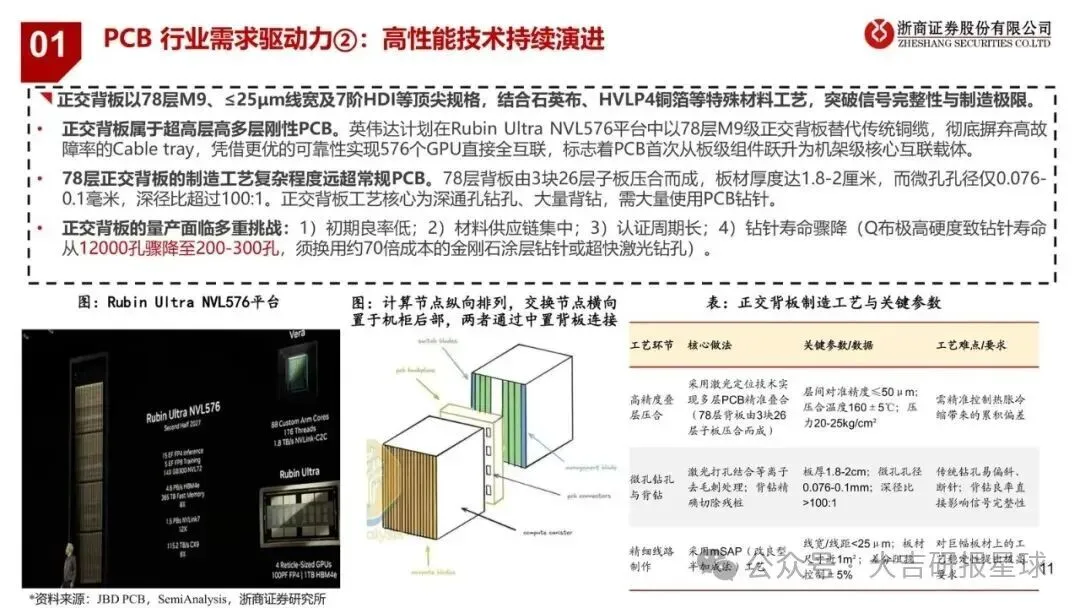
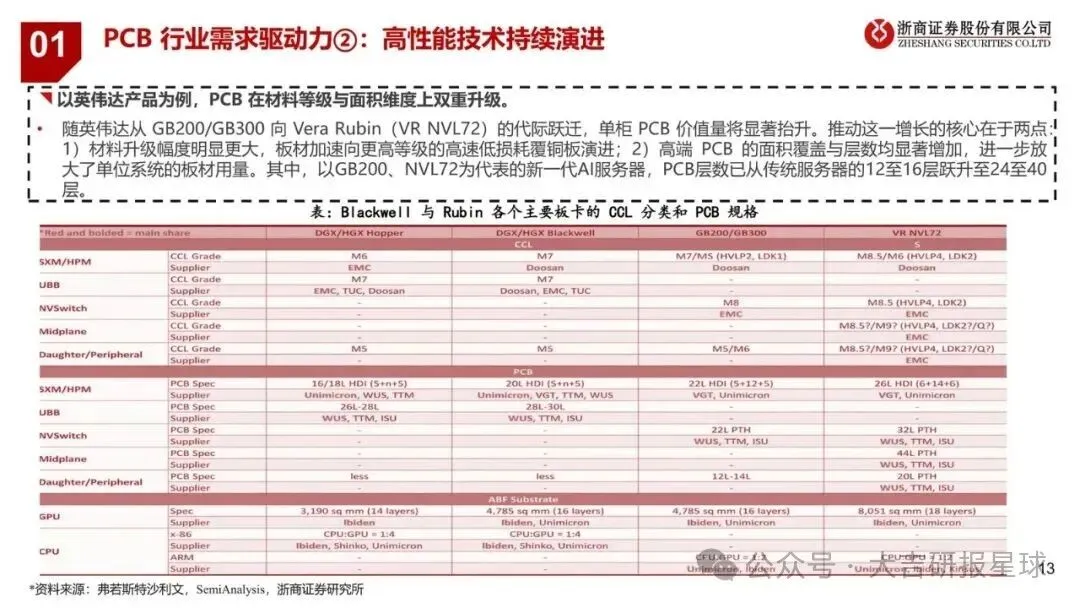
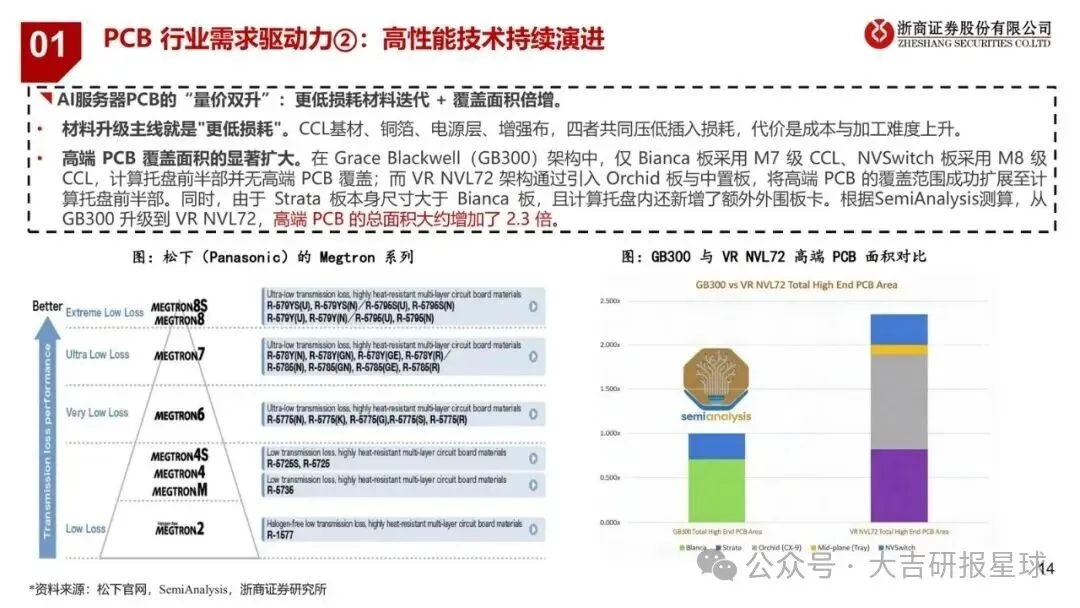
钻针干的是机械钻孔、打通层间电气连接。普通板断针率可以低于0.1%,高多层HDI和IC载板要求低于0.01%。AI把PCB往高多层推,规格直接变成高长径比、特种涂层、高耐磨。
寿命是关键杠杆:过去一支钻针大约用3000次,现在掉到800次以下。涂层钻针份额预计从2025年的35.4%升到2030年的51.6%。鼎泰高科30倍径以上钻针占比从26Q1约4%抬到26年8月约12%,26Q3加速更明显。用得更快、规格更贵,量价才能叠在一起。
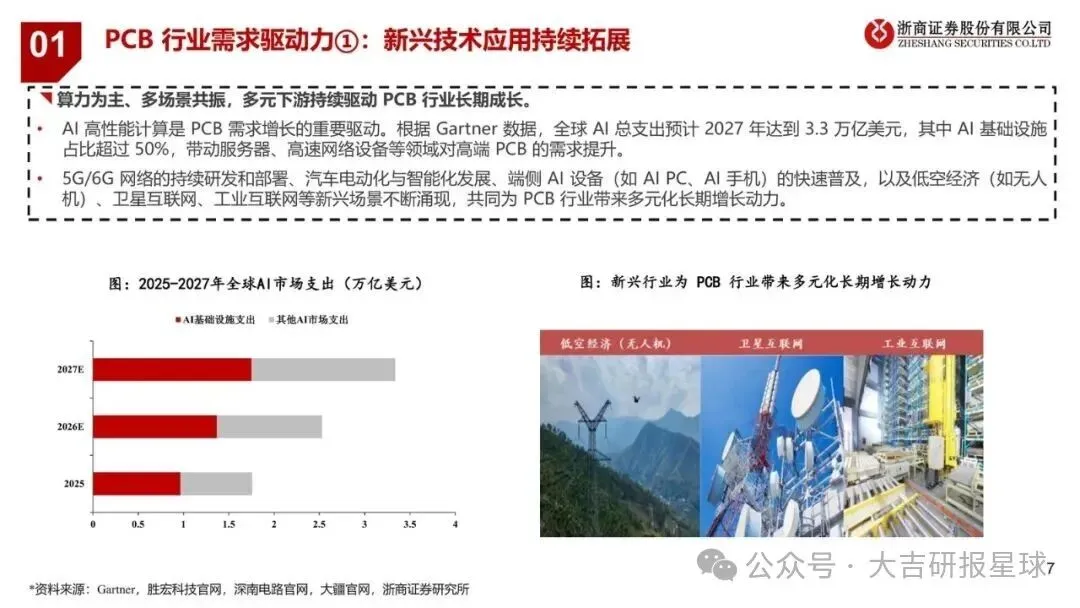
下游也给了数量级。2026-2030年AI服务器出货量由310万台到650万台,CAGR超20%。钻针、铣刀、特种刀具都是钻孔和成型的核心耗材,服务器一放量,耗材跟着翻。
谁拿走增量:集中度已经很高
2025年全球CR5达75.7%。中国占全球PCB钻针市场63.0%。鼎泰高科以29.2%市占率领跑;中钨高新旗下金洲精工被写成国产替代先行者。壁垒写得很清楚:技术、客户认证、供应链与成本、资金。国产替代、智能化、产能升级会继续把份额往龙头收。
受益一侧是能做高倍径、涂层微钻并过认证的厂商。受损一侧是只能做普通断针率规格、跟不上寿命骤降的产能。钨价大波动会同时打成本端。建议关注名单包括鼎泰高科、中钨高新、新锐股份、四方达、沃尔德、民爆光电、欧科亿、华锐精密、杰美特。
估值表里鼎泰高科对应较高增长假设,四方达、沃尔德等利润弹性也写得更陡。这是卖方框架,不是成交保证。
风险写在同一页
AI服务器出货不及预期、下游PCB资本开支放缓、竞争加剧、钨原料价格大幅波动、高端微钻研发和客户认证慢于预期——任何一条都能把99%/138%的斜率打回去。行业评级是“看好”,相对沪深300超额10%以上的口径。
接下来盯这几条
- AI服务器出货是否沿2026年310万台、2030年650万台、CAGR超20%的路径走。
- 涂层钻针份额是否从2025年35.4%继续向2030年51.6%抬升。
- 高倍径产品占比能否延续鼎泰高科30倍径以上从约4%到约12%的斜率。
- 单支出货寿命是否稳定落在800次以下,而不是回到3000次那一档。
- 全球CR5、中国63.0%份额、鼎泰高科29.2%是否继续向头部集中。
- 钨价是否出现足以改写刀具成本的大幅波动。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告