保险行业研究_26Q3季报综述_利润与NBV阶段性承压_财险COR改善_12页_1mb.pdf
- 2026-11-10 21:25:39
📝 研报客AI助手-AI报告总结
保险行业研究总结
核心内容
行业整体表现
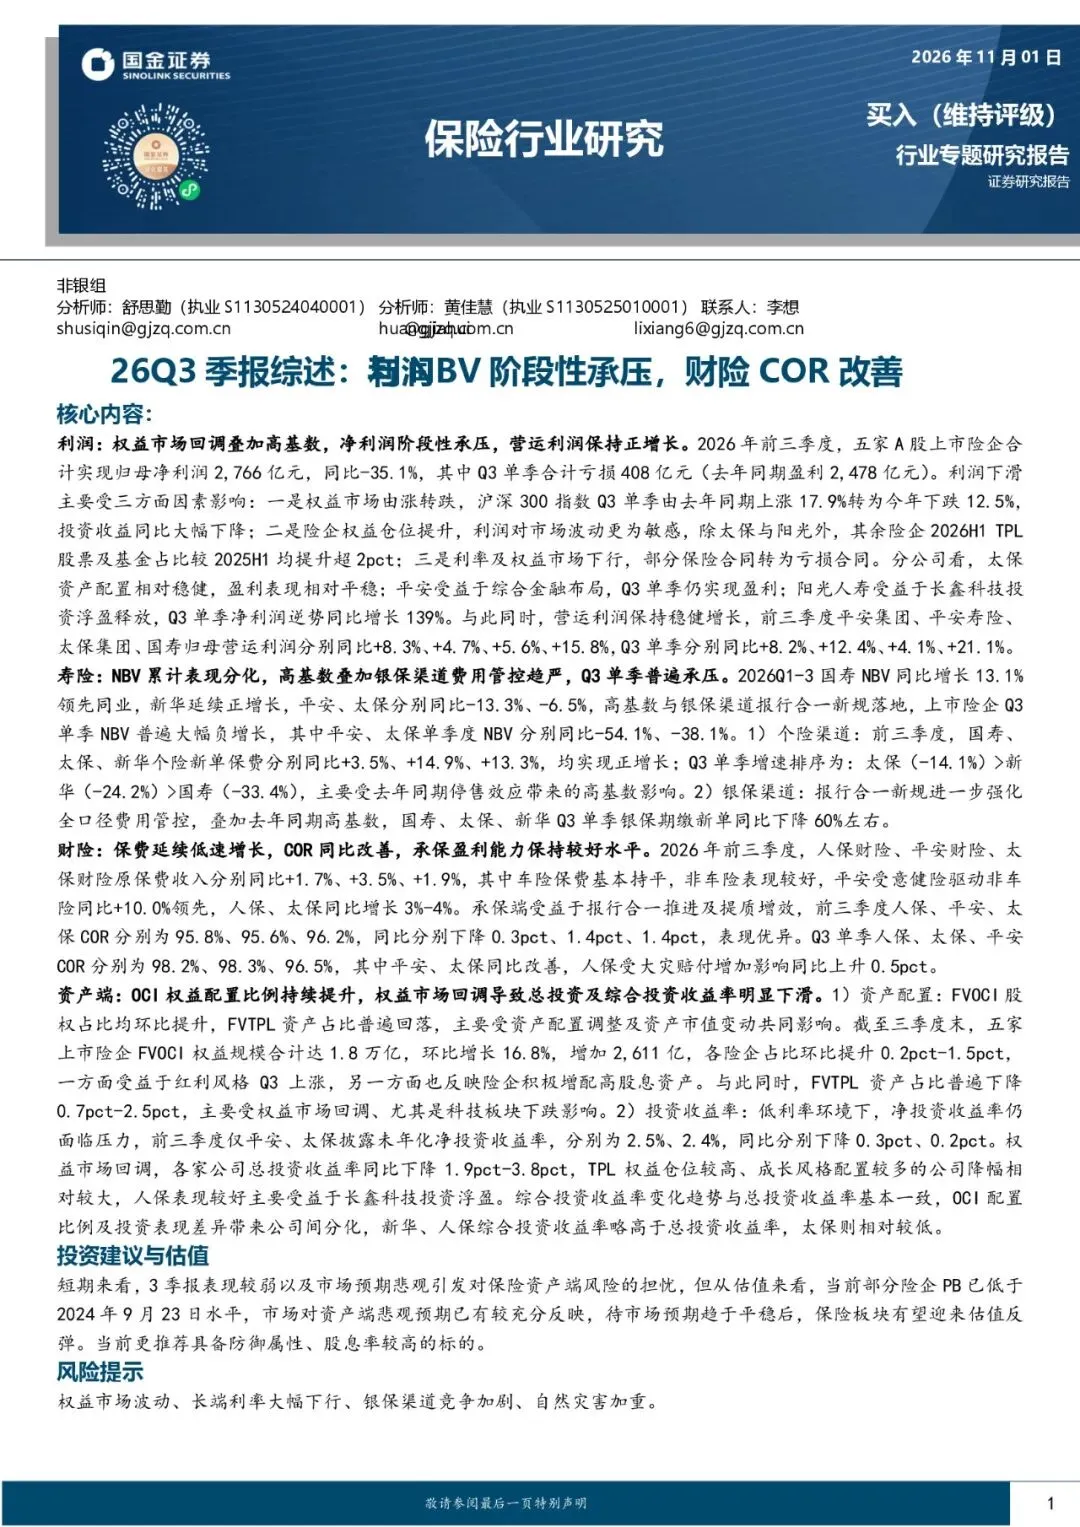
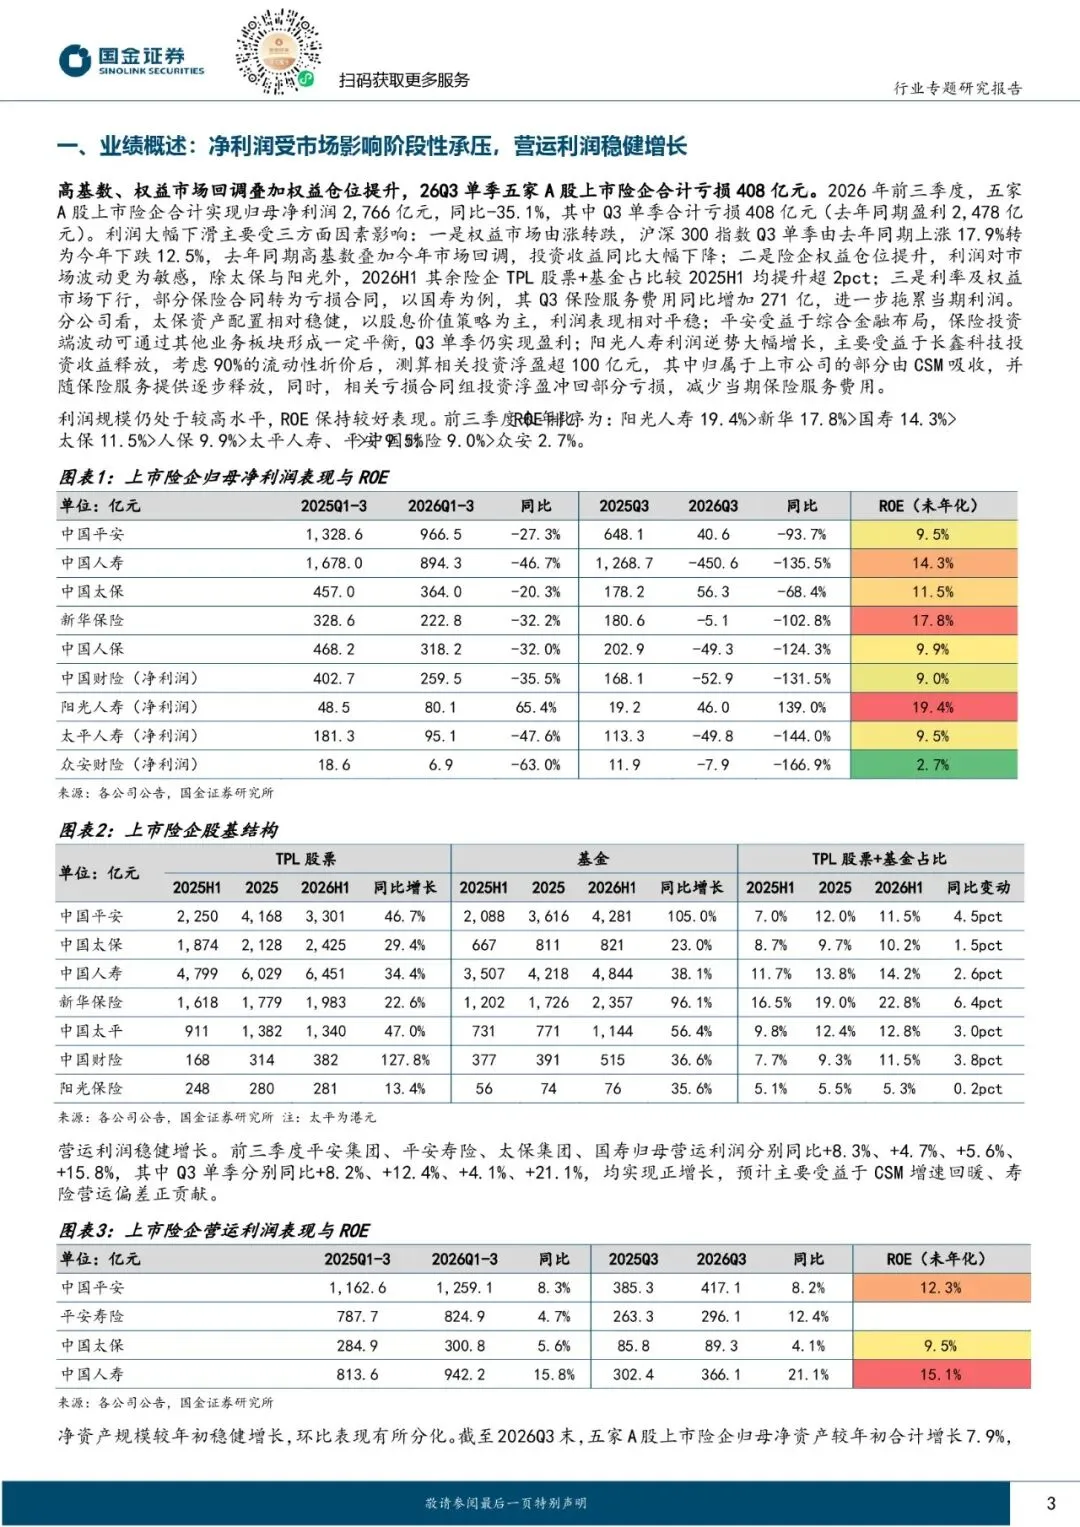
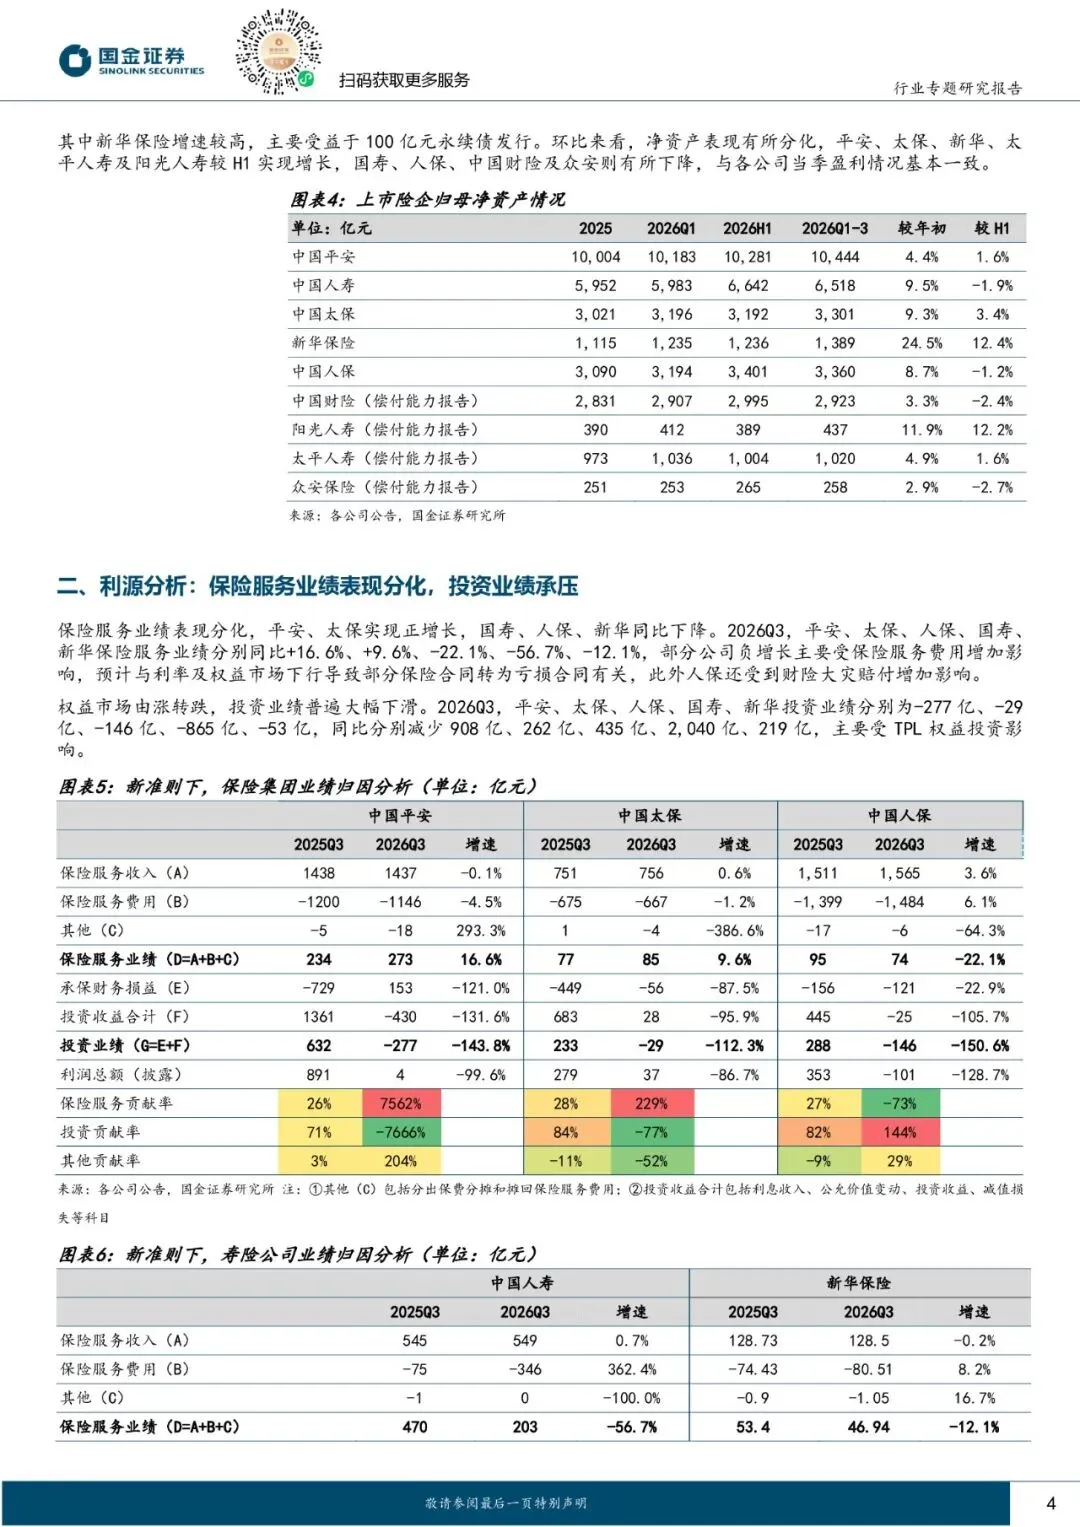
- 利润承压:2026年前三季度,五家A股上市险企合计实现归母净利润2,766亿元,同比下降35.1%。其中,Q3单季合计亏损408亿元,去年同期盈利2,478亿元。
- 营运利润增长:前三季度,平安集团、平安寿险、太保集团、国寿归母营运利润分别同比增长8.3%、4.7%、5.6%、15.8%。Q3单季分别同比增长8.2%、12.4%、4.1%、21.1%。
- ROE表现:前三季度ROE排序为:阳光人寿19.4%>新华17.8%>国寿14.3%>太保11.5%>人保9.9%>太平人寿、平安9.0%>众安2.7%。
险企利润表现
- 平安:Q3单季盈利,受益于综合金融布局。
- 太保:资产配置稳健,盈利表现平稳。
- 阳光人寿:Q3单季净利润逆势增长139%,主要受益于长鑫科技投资浮盈。
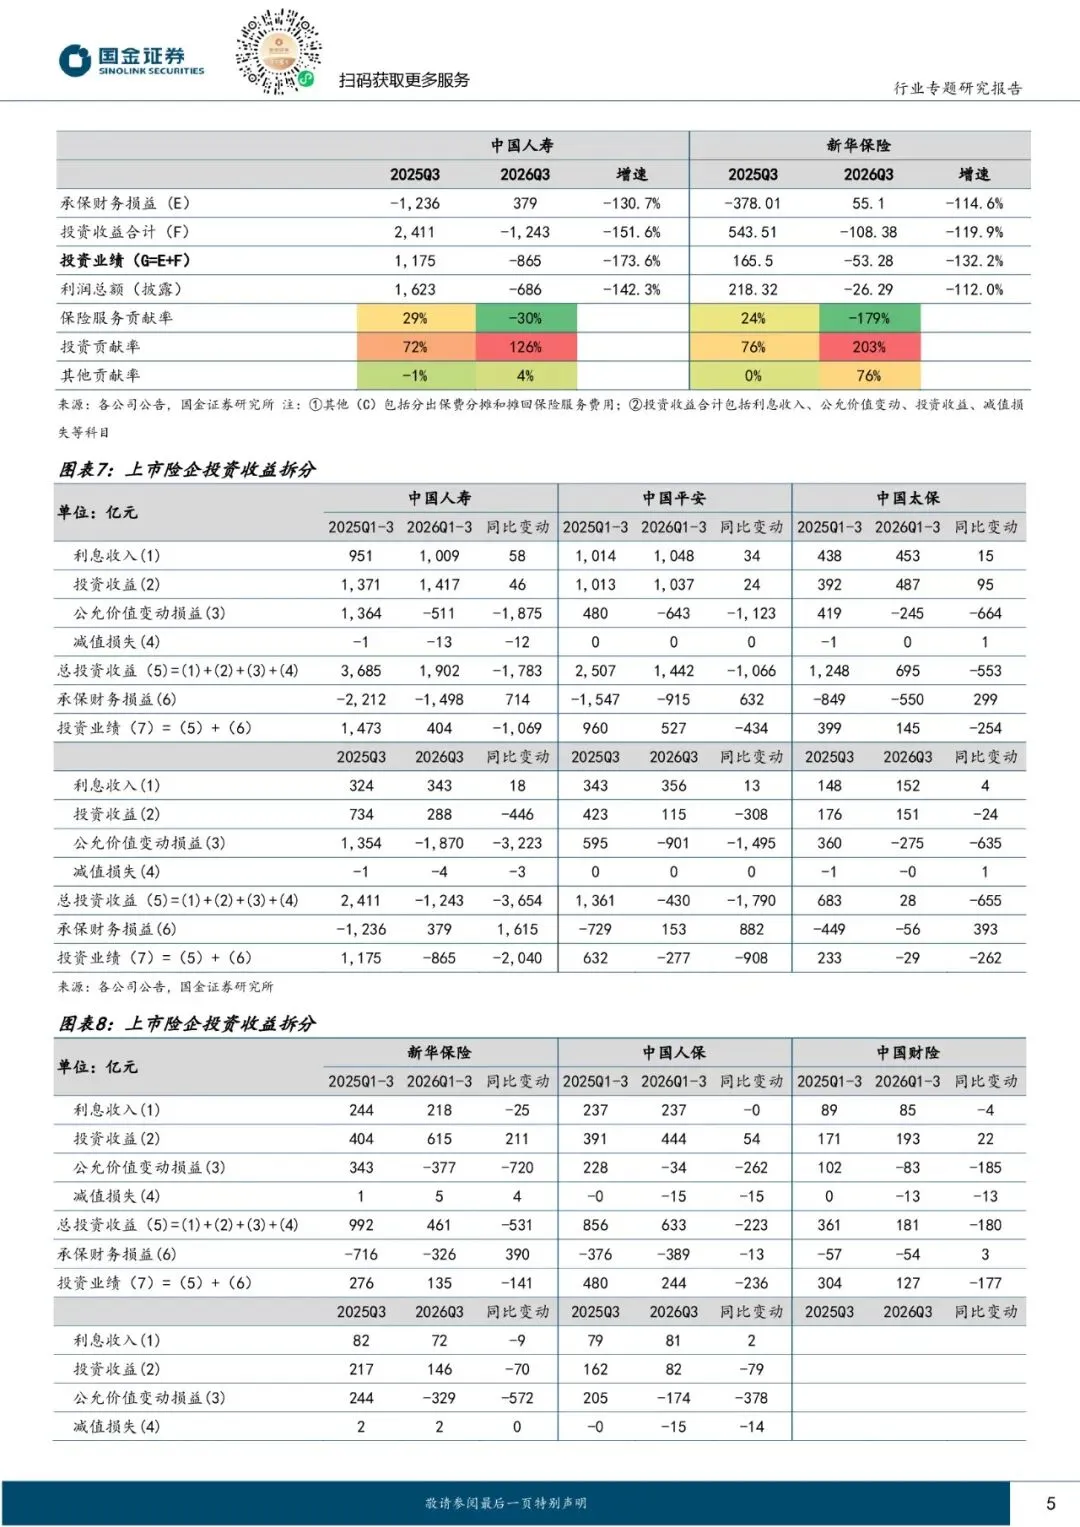
- 国寿、人保、新华:Q3单季利润普遍下滑,主要受权益市场回调及保险服务费用增加影响。
新单保费表现
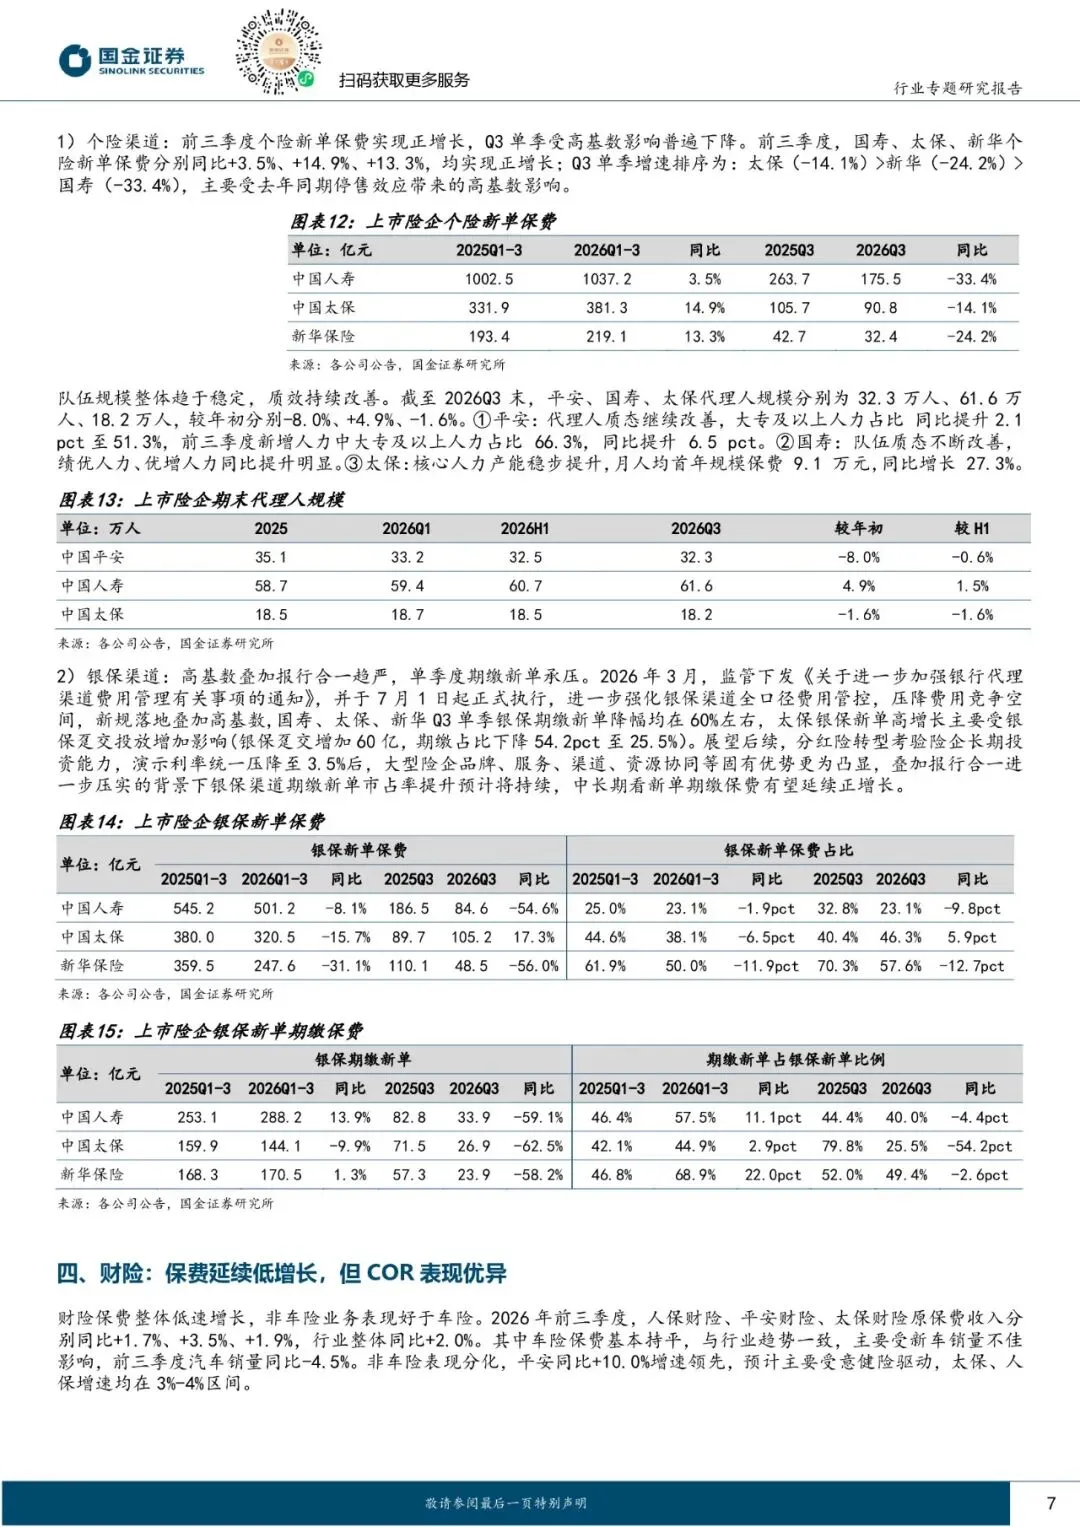
- 个险渠道:前三季度,国寿、太保、新华个险新单保费分别同比增长3.5%、14.9%、13.3%。
- 银保渠道:Q3单季,国寿、太保、新华银保期缴新单同比下降约60%。平安、太保银保新单增长主要受益于趸交投放。
财险表现
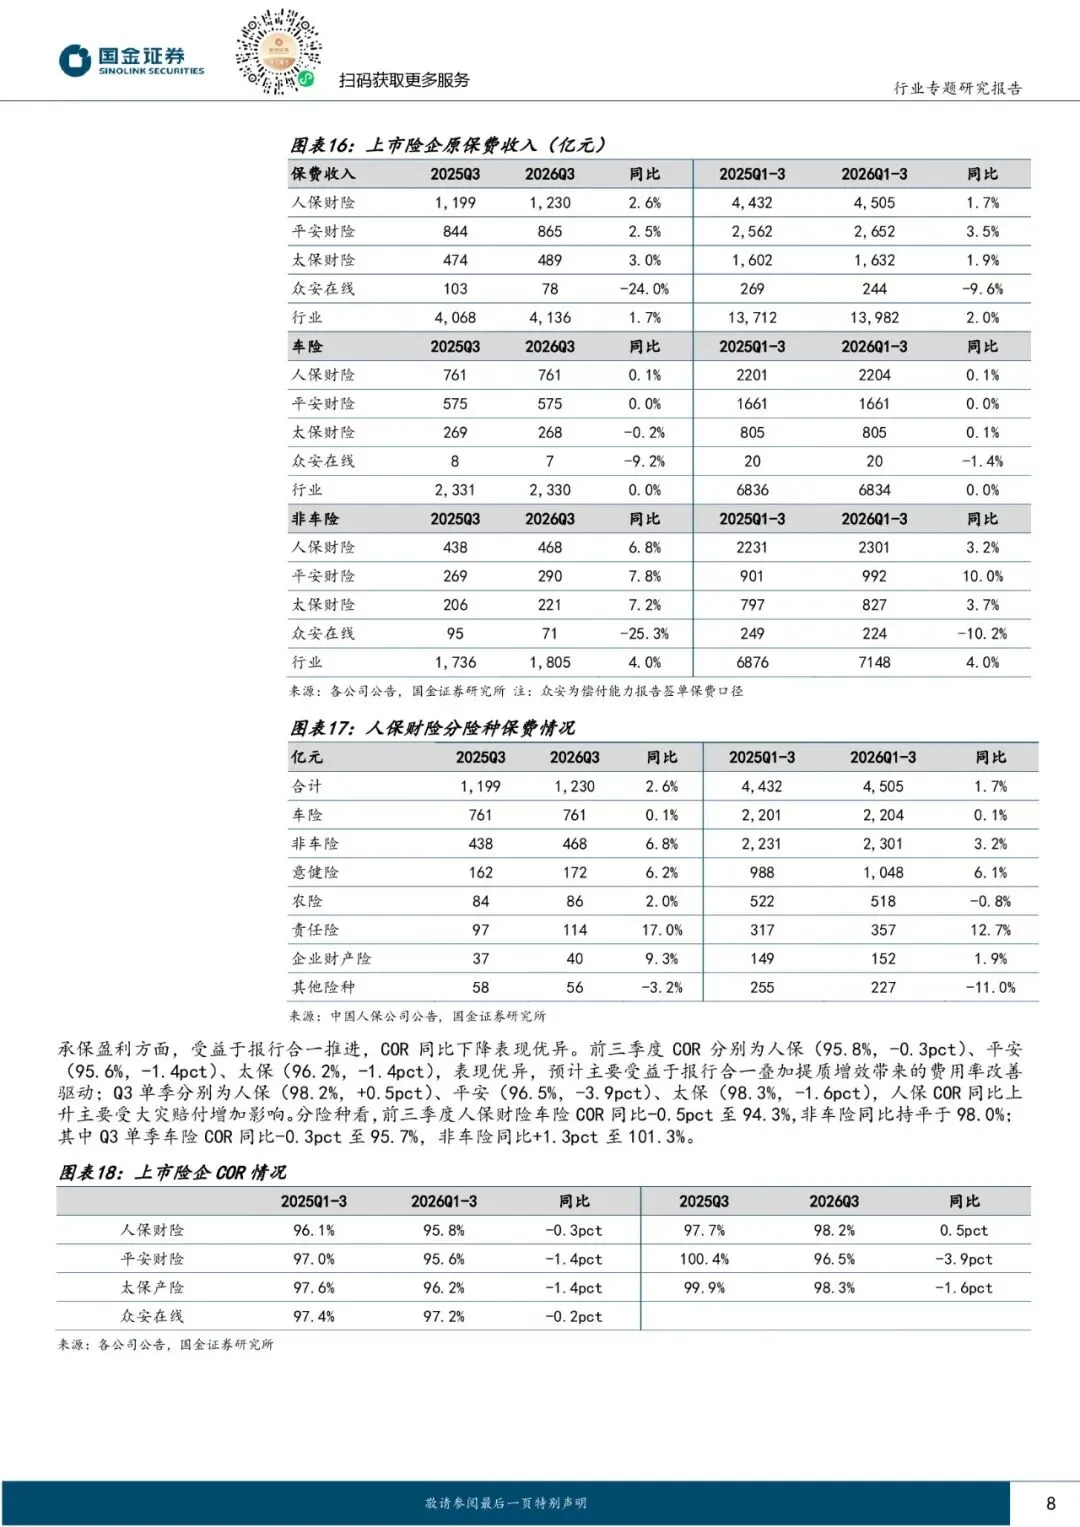
- 保费收入:人保财险、平安财险、太保财险原保费收入分别同比增长1.7%、3.5%、1.9%。
- COR表现:前三季度COR分别为95.8%、95.6%、96.2%,同比分别下降0.3pct、1.4pct、1.4pct。Q3单季人保、太保COR同比改善,平安COR下降。
资产端表现
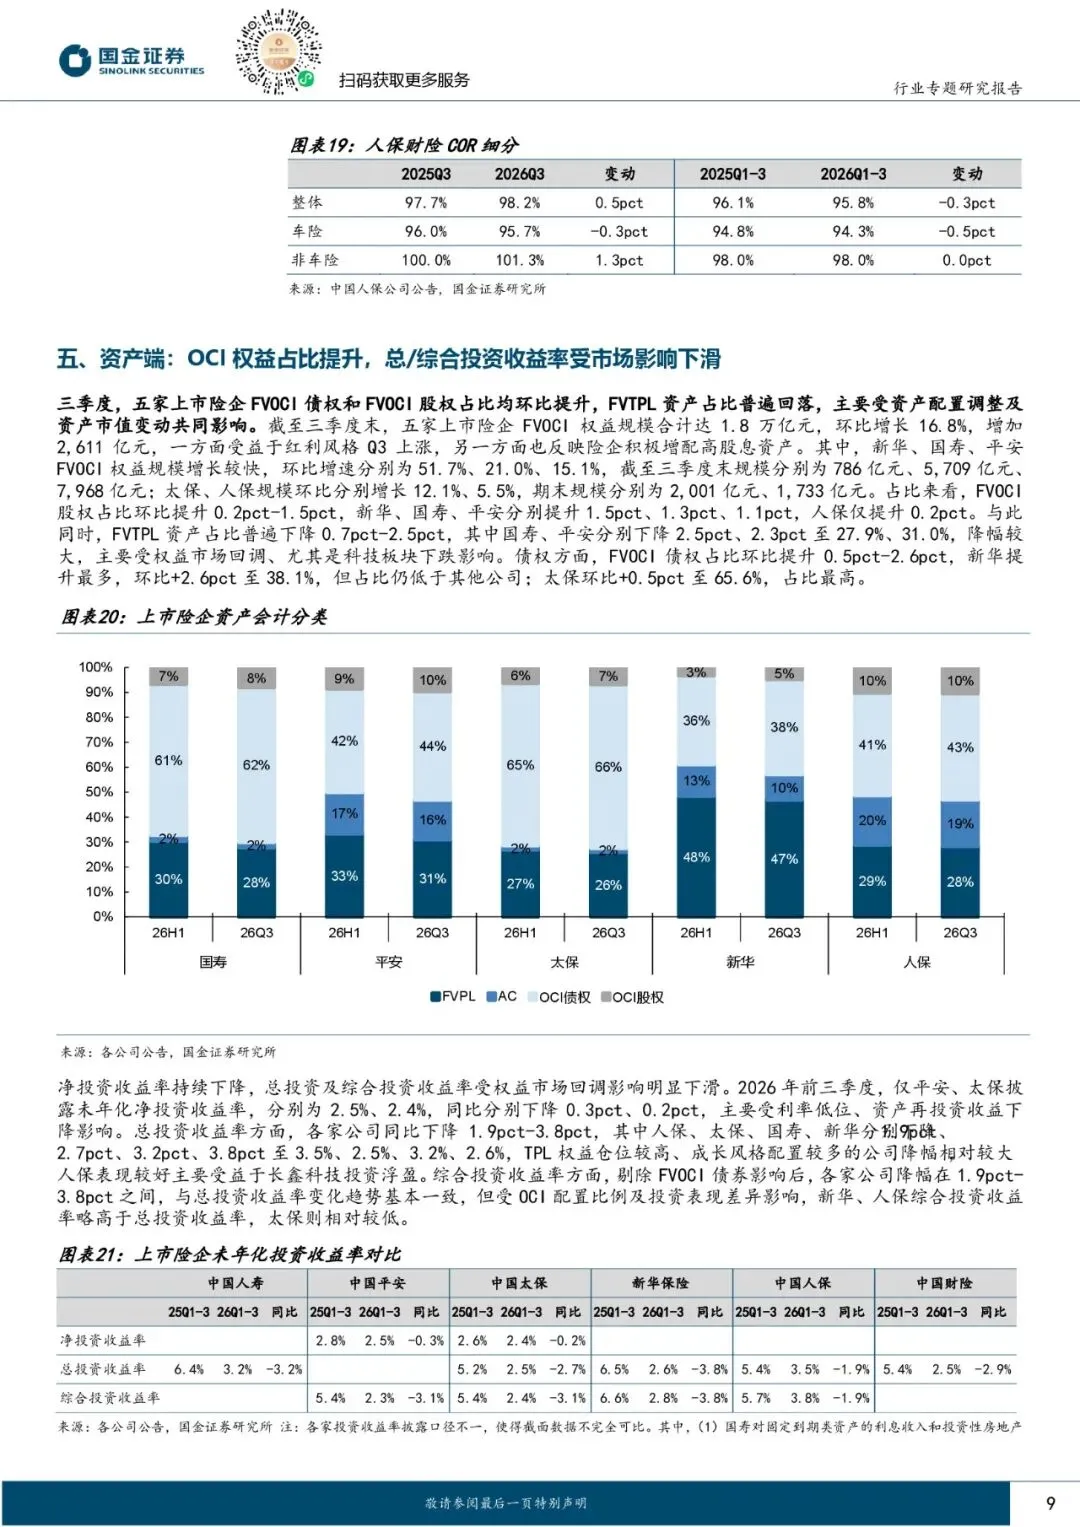
- OCI权益配置:截至2026Q3,五家险企FVOCI权益规模合计达1.8万亿元,环比增长16.8%。其中,新华、国寿、平安FVOCI权益规模增长较快。
- FVTPL资产占比:普遍下降0.7pct-2.5pct,主要受权益市场回调影响。
- 投资收益率:净投资收益率下降,总投资收益率同比下降1.9pct-3.8pct,综合投资收益率变化趋势与总投资收益率一致,但受OCI配置比例差异影响,新华、人保综合投资收益率略高于总投资收益率,太保则相对较低。
主要观点
- 利润承压:主要受权益市场回调、高基数及利率下行影响,Q3单季五家险企合计亏损408亿元。
- 营运利润稳健增长:得益于CSM增速回暖及寿险营运偏差正贡献,营运利润保持正增长。
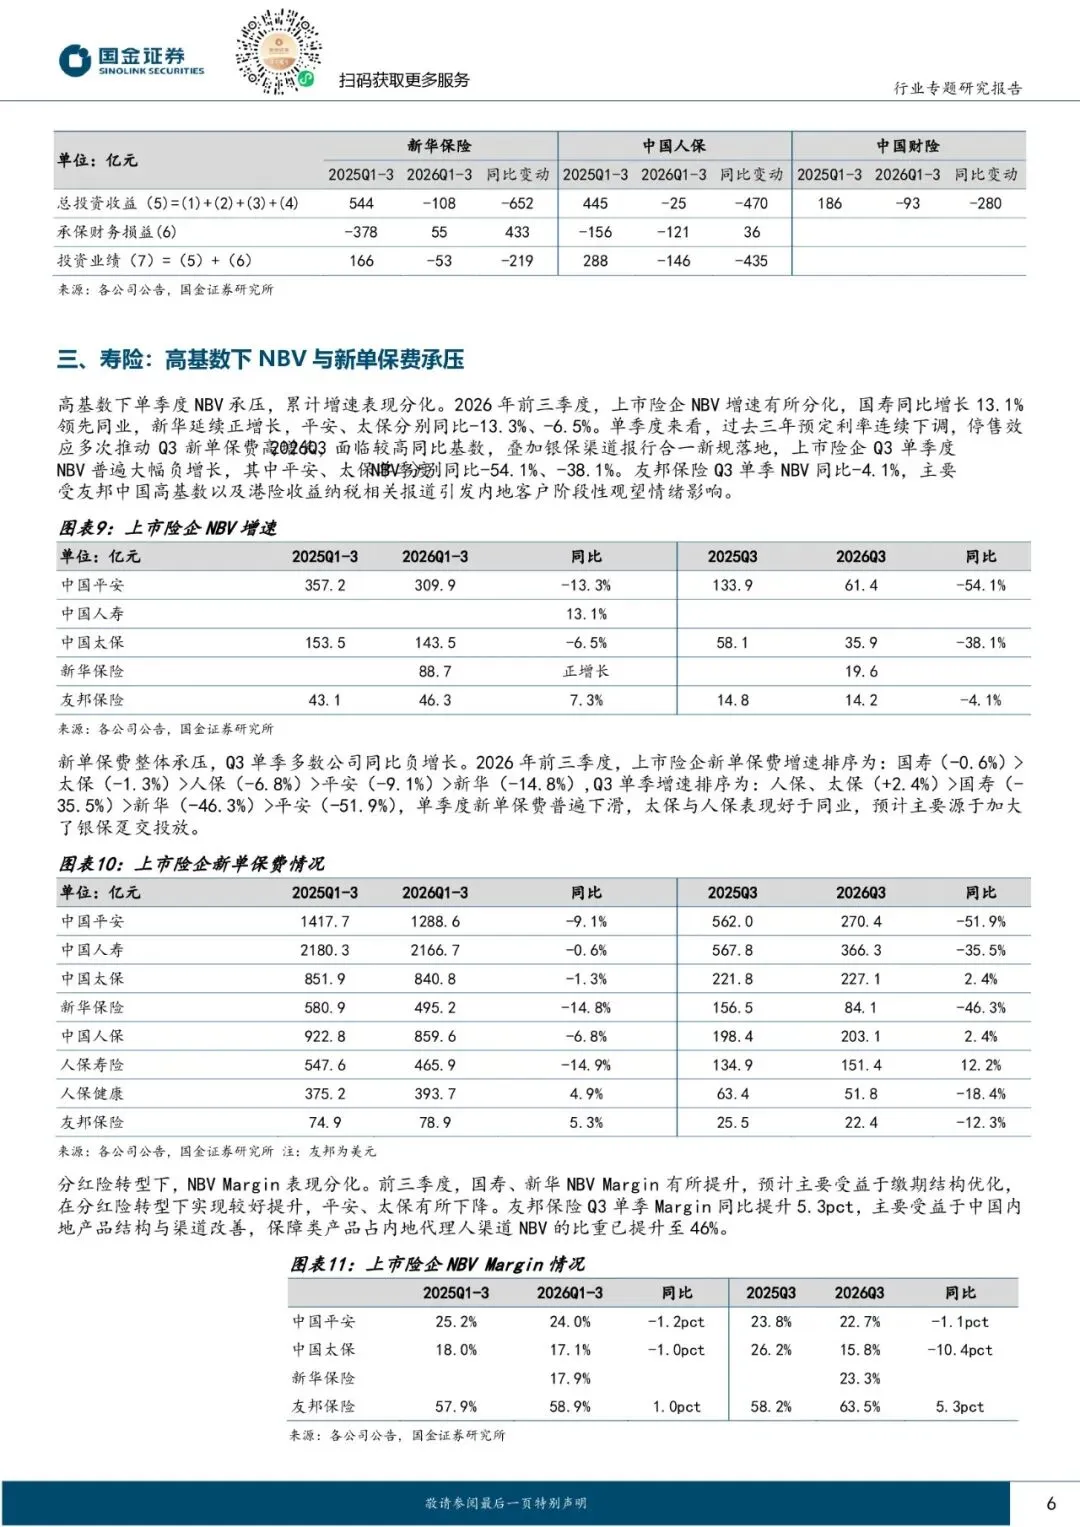
- NBV与新单保费承压:高基数及银保渠道费用管控趋严导致Q3单季NBV普遍大幅负增长,其中平安、太保分别同比下降54.1%、38.1%。
- COR改善:财险COR同比下降,但Q3单季人保、太保、平安COR同比改善,非车险业务表现优于车险。
- 资产配置调整:险企积极增配高股息资产,FVOCI权益规模增长,FVTPL资产占比下降。
- 投资收益率下滑:受权益市场回调影响,总投资收益率普遍下降,但部分险企如人保受益于长鑫科技投资浮盈。
关键信息
- 利润下降因素:
- 权益市场回调,沪深300指数Q3单季下跌12.5%。
- 权益仓位提升,利润对市场波动更敏感。
- 利率及权益市场下行,部分保险合同转为亏损。
- 营运利润增长:
- 平安、太保、国寿、人保等险企营运利润保持正增长。
- 平安、太保Q3单季营运利润分别增长8.2%、12.4%。
- 新单保费:
- 前三季度新单保费增速分化,国寿、太保、新华个险新单保费正增长。
- Q3单季银保期缴新单普遍承压,降幅达60%左右。
- COR表现:
- 人保、太保、平安COR同比改善,非车险业务表现优于车险。
- Q3单季人保COR上升0.5pct,主要受大灾赔付影响。
- 资产配置:
- FVOCI权益规模增长,主要受益于红利风格上涨及高股息资产配置。
- FVTPL资产占比下降,受权益市场回调影响。
- 投资收益率:
- 净投资收益率下降,总投资收益率普遍下滑。
- 综合投资收益率变化趋势与总投资收益率一致,但受OCI配置差异影响。
投资建议
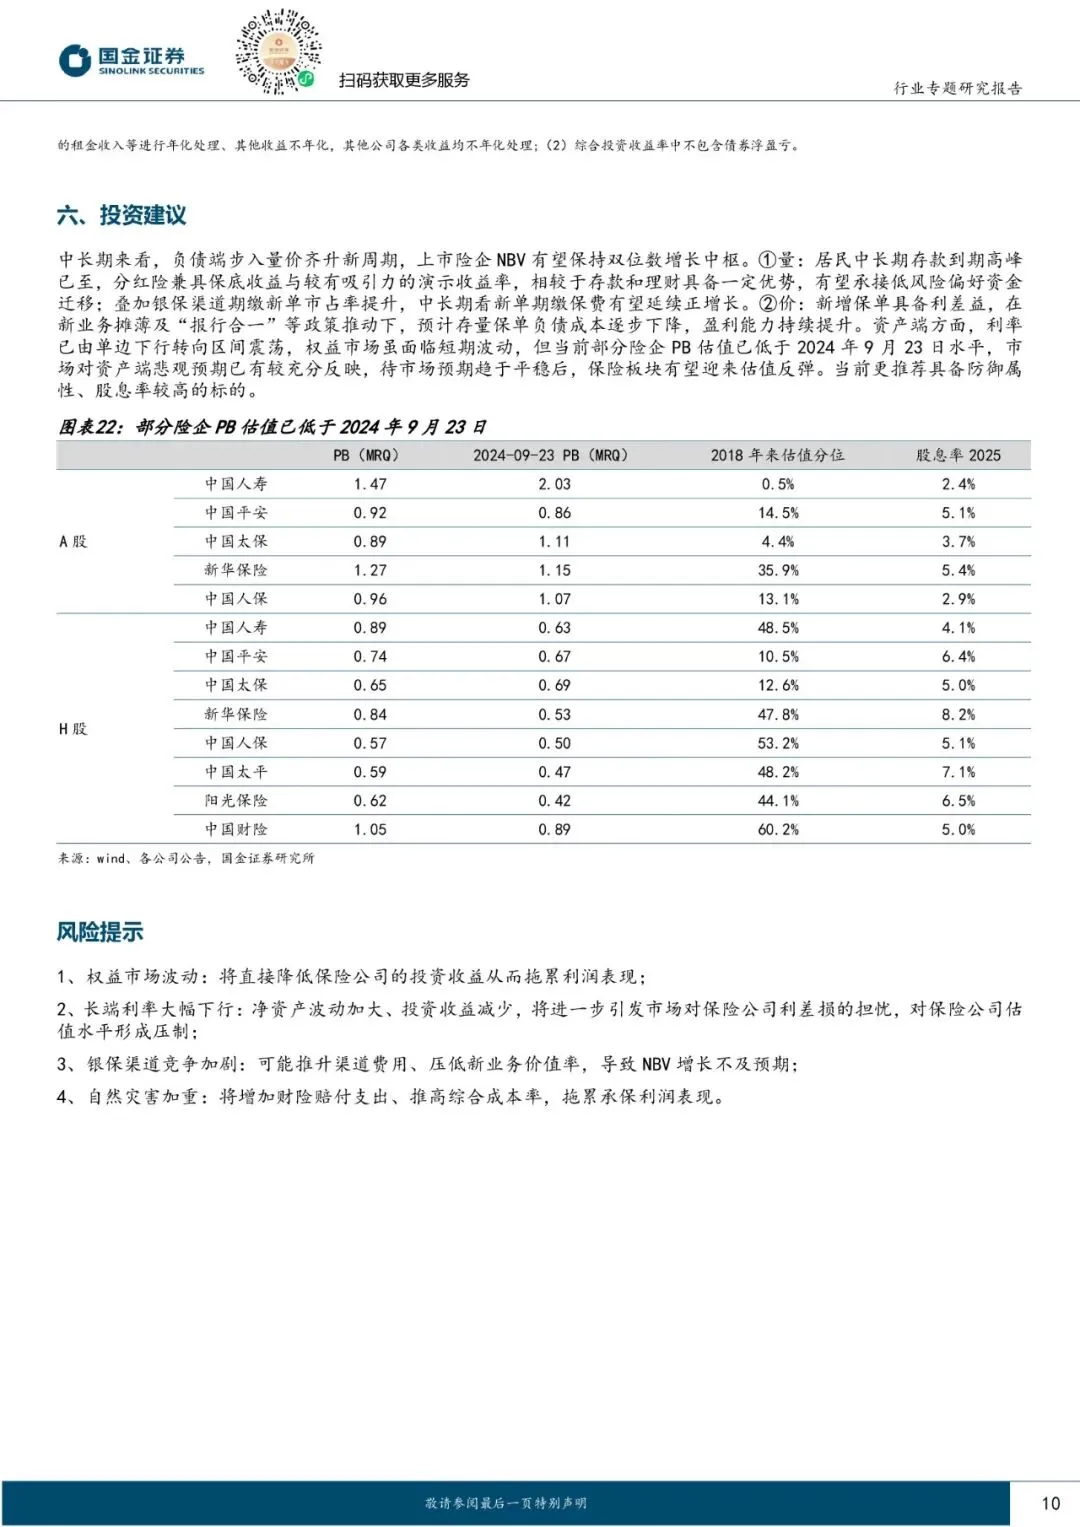
- 短期:市场对保险资产端风险担忧引发估值承压,但部分险企PB已低于2024年9月23日水平,市场预期已有较充分反映,估值有望反弹。
- 长期:负债端步入量价齐升周期,NBV有望保持双位数增长中枢。
- 推荐标的:具备防御属性、股息率较高的险企。
风险提示
- 权益市场波动
- 长端利率大幅下行
- 银保渠道竞争加剧
- 自然灾害加重
报告正文
免费获取报告源文件,请点下方图片
📚 文章推荐
📌 撒哈拉以南非洲的天气冲击与意外生育(英)_42页_1mb.pdf
📌 瑞达国际金融_CFTC持仓报告(基金持仓)_2_11页_803kb.pdf
📌 世界银行-公共部门诚信的政府技术_来自各部门的经验教训(英)-2026_74页_2mb.pdf
📌 中国生育全景洞察报告(2025)_25页_1mb.pdf
📌 普通人突破中年危机困局的系统化解决方案_构建五大子系统的演化破局PPT_103页_2mb.pdf
📌 GS-Americas_Technology_Decoding_the_Agentic_Econom...
📌 20260819-方正证券-外资观点_美债利率为何高企_13页_2mb.pdf
📌 公募FOF季报分析2026Q3_FOF规模高位回落_黄金ETF重仓增加_27页_1mb.pdf
📌 20260819-中信建投期货-_建投红枣专题_现货依旧萎靡_本产季行情或以波段节奏型为主_2页_1...
📌 20260819-中信建投期货-_建投苹果专题_市场博弈加剧_关注晚熟富士届时的质量与交割结果_2页...
📌 20261031-国元证券-精工科技-002006.SZ-2026年三季报点评_业绩短期承压_盈利能...
📌 20261031-国信证券-农业银行-601288.SH-2026年三季报点评_营收利润增速回升_4...
📌 20261102-国贸期货-_有色金属周报_宏观情绪转弱_有色板块回落_60页_3mb.pdf
📌 20261029-财信证券-三一重能-688349.SH-低价订单逐步出清_盈利能力修复助推业绩高增...
📌 20261022-英大证券-金点策略晨报_权重股走弱导致市场回调_短期大概率延续磨底震荡_4页_48...
📌 MS-Electronic_Components_-_Japan_Investor_Visits_i...
📌 世界银行-基于地方的绿色产业政策有效吗_通胀削减法案_的证据(英)-2026.3_78页_2mb.p...
研报客 - 全球行业报告 图表数据聚合AI平台
5000多家机构,五百万+报告 覆盖全行业深度研究
一站式行业研究报告平台,汇聚全球百强智库,百万中英文报告
✨ 核心功能
📊 海量报告:覆盖全行业,AI搜索+全文检索
🤖 AI翻译:多语言互译,保留原排版
💬 AI对话:智能研报助手,深度解读文档
🔔 实时推送:订阅关键词,更新主动通知
📱 全平台:网页、APP、小程序数据同步
🤖 AI能力
🔍 智能检索:快速理解问题意图,提供精准信息
🌐 多源整合:综合多个可靠来源,给出全面答案
💡 语境理解:不只是字面翻译,更能理解上下文和文化差异
🎯 专业领域:适应技术、文学、商务等不同领域的翻译需求
🧠 自然交流:理解复杂对话上下文,保持连贯性
📚 研报专家:深度理解文档,进行专业回复
⚡ 实时性:能够获取最新信息,主动推送更新
🎯 适用场景
💼 投资分析:券商研报、市场分析、投资策略
📈 市场调研:行业分析、市场趋势、竞争格局
🏭 行业研究:深度行业报告、产业链分析
🚀 趋势预测:未来趋势、技术发展、政策解读
🌐 访问方式
💻 网页版:pc.yanbaoke.cn
📱 APP下载:各大手机商店搜索「研报客」
🖥️ 软件版:pc.yanbaoke.cn/pc2.html
📲 小程序:微信搜索「研报客」
💡 PDF/DOC/PPT互转 | 文字版一键复制 | 支持下载分享
网页、APP、小程序多端同步,随时随地阅读研报
内容由ai生成,仅供参考