BLM市场洞察实战:最新的半导体制造设备行业研报
- 2026-11-10 21:25:51
本研报以樊老师提供的半导体制造设备的行业信息为基础,由【BLM智能工作台】依据市场洞察五看的逻辑框架,提炼整理而成。
特别需要强调的一点是:本研报只是对行业外部信息和数据的加工整理,并给出初步推断,按BLM七步法中市场洞察的四层加工链(信息/数据 → 关键指标 → 推断/观点 → 结论/建议),这份研报只到“推断/观点”这一层——要成为真正的市场洞察,还必须要结合企业自身的业务实际完成归因,并形成最终的结论或建议。
一座晶圆厂,厂房只占两成投资,剩下八成全部买成了机器。设备不是产业链上的一个环节,它是整条产业链的入场券。
但钱在哪里,不等于机会在哪里。这门生意有三处反直觉:总量在跌,份额在涨;存储扩产,光刻未必受益;订单已排到 2030 年,收入还没起来。
一、先立一个锚:设备占晶圆厂投资 80%
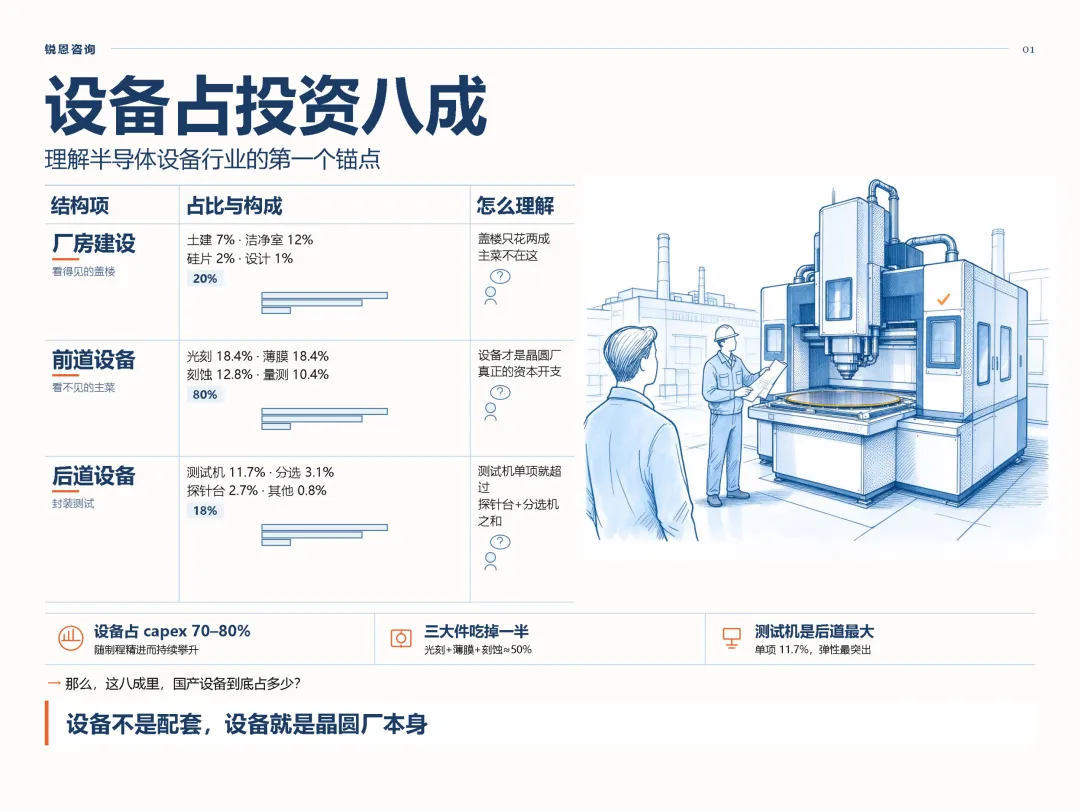
晶圆厂总投资里,厂房约 20%、设备约 80%;这 80% 内部,前道晶圆制造占 80%、后道封装测试占 18%。
前道价值排序很稳定:光刻 18.4%、薄膜沉积 18.4%、刻蚀 12.8%、量测检测 10.4%,其余环节各在 2%–5%。后道有个易漏细节:测试机单项占晶圆厂总投资 11.7%,比探针台与分选机加起来还多。
据 Gartner,设备通常占集成电路领域资本性支出的 70%–80%,且随制程精进而升——这是设备行业长期跑赢下游的原因。
二、需求的源头不在半导体,在云厂商的资本开支表
北美五大云厂商资本开支两年翻了 3.3 倍:2024 年 2,463 亿美元 → 2025 年 4,454 亿(+81%)→ 2026 年指引中值 8,125 亿(+82%)。分企业看:亚马逊 2,200 亿、Alphabet 2,000 亿(+119%)——不是某一家在扩产,而是行业性上行。
传导链是:云厂商资本开支 → AI 服务器与 GPU 采购 → 先进制程与 HBM 扩产 → 晶圆厂设备订单。这条链的时间常数最关键:先进逻辑晶圆厂建设周期通常 2–3 年,2026 年启动的产线有望贡献订单到 2028–2029 年。设备景气不是周期性反弹,而是由下游资本开支承诺锁定的中期订单能见度。
最有分量的前瞻信号:全球光刻机龙头称,部分客户已开始咨询预订 2029 年甚至 2030 年的设备订单——扩产决策已做出,且预期延续到本轮周期之后。
但同一逻辑藏着反面:订单高峰对应产能投放高峰,进而对应晶圆价格高点——设备最好卖的时候,通常不是产业最舒服的时候。
三、最反直觉的一组事实:总量在跌,份额在涨
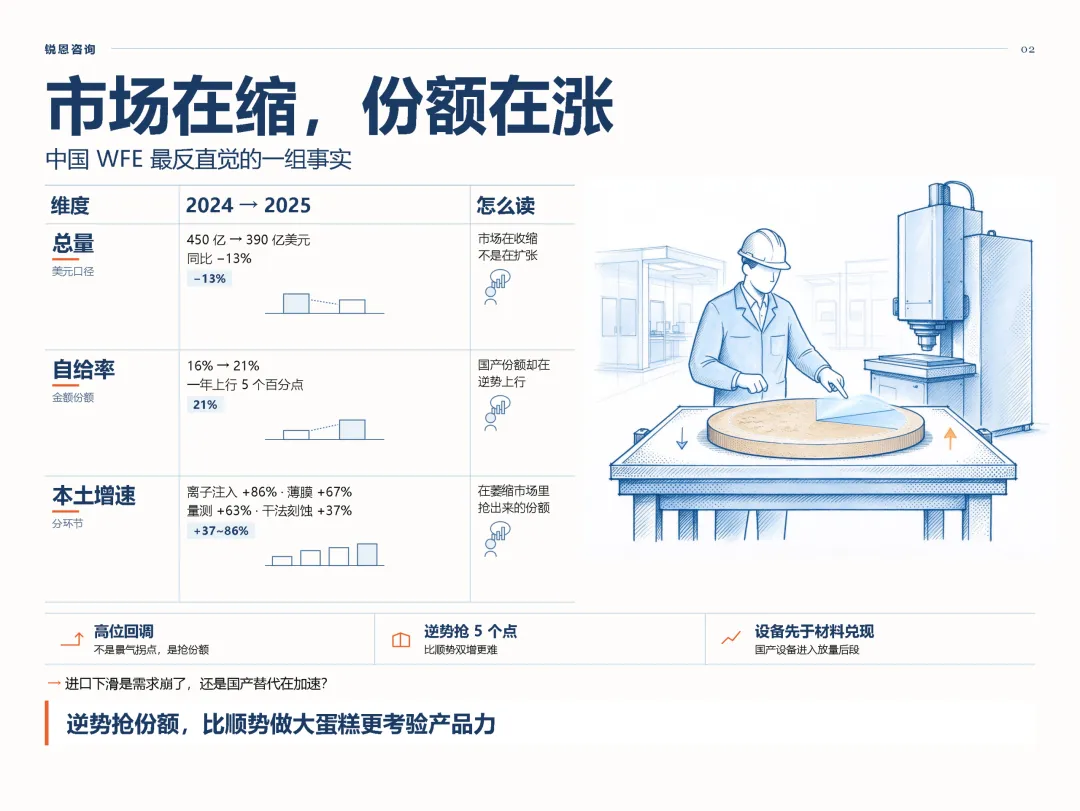
中国晶圆前端设备(WFE)支出:2024 年 450 亿美元 → 2025 年预计 390 亿(−13%)→ 2026 年预计 410 亿(+5%)。即便预测被上调,2025 年仍是明显下滑的一年。而中国 WFE 自给率,由 2024 年 16% 升至 2025 年 21%。
两个数字放在一起,性质就变了:国产设备是在一个萎缩的市场里抢份额——不是顺水推舟,而是存量搏杀。
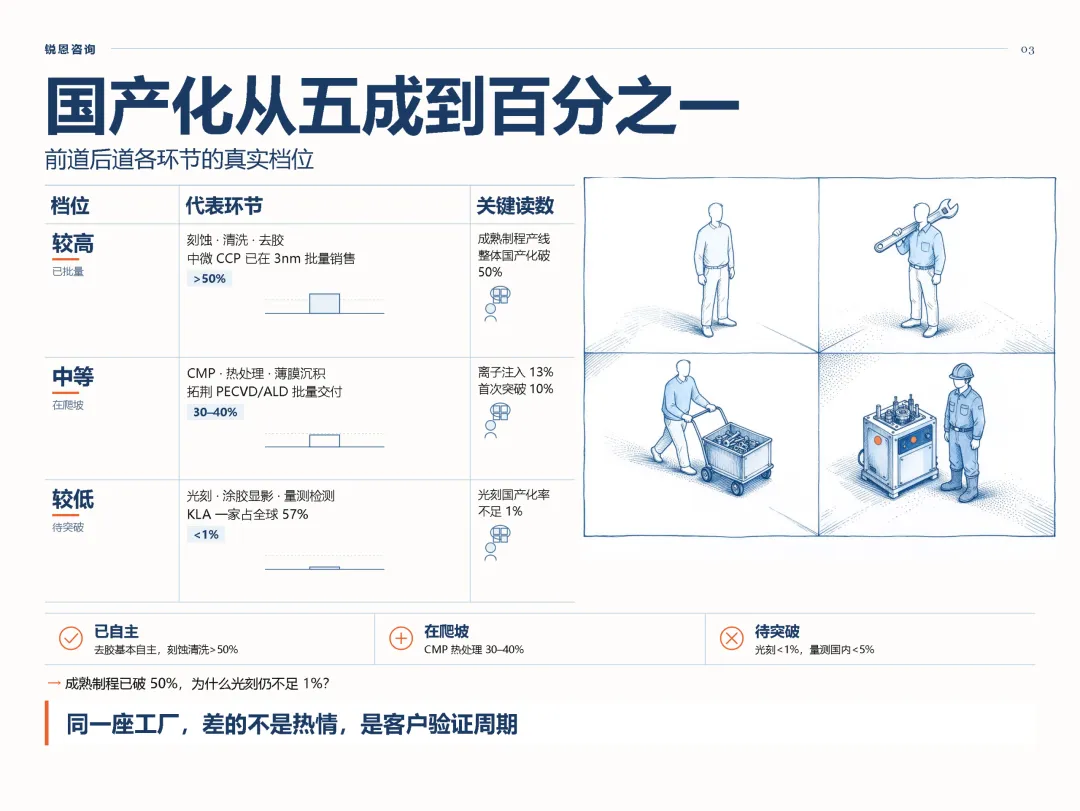
分环节梯度很明显:干法刻蚀 31%(增速 +37%)、薄膜沉积 27%(+67%)、离子注入 13%(+86%)、过程控制 10%(+63%);清洗仅 +8%,国产化率已不低、增量空间收窄;光刻与涂胶显影最低,进展有限。
还有一处更易读反:2026 年前 5 个月中国 WFE 进口 120 亿美元(−12%),其中光刻设备 21.4 亿(−24%)。有人据此判断“中国设备需求走弱”——错了:下滑主因是供应短缺,不是需求缺失。混淆“进口份额下降”与“需求下降”,结论恰好相反。
四、同一轮扩产,不同设备的受益幅度差数倍
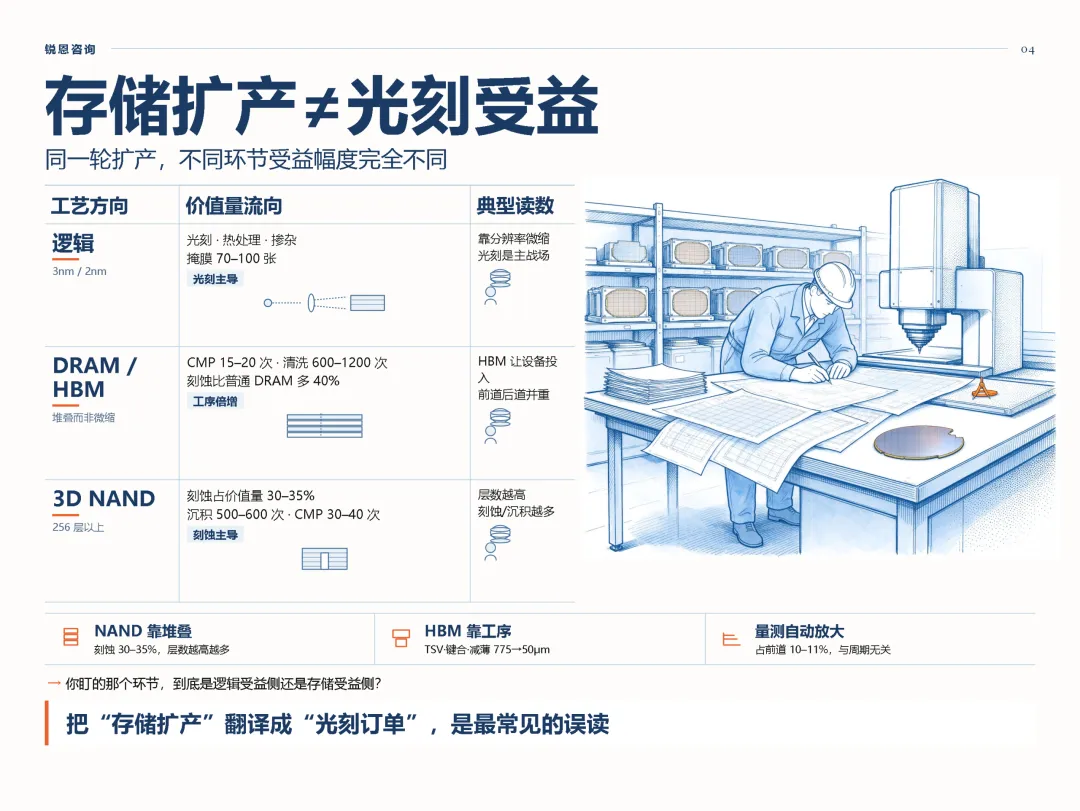
存储扩产 ≠ 光刻受益。 存储靠堆叠层数、逻辑靠制程微缩:光刻是逻辑 > DRAM > NAND;刻蚀是 NAND ≫ 逻辑 ≈ DRAM(刻蚀在 NAND 产线价值量占比达 30%–35%,是最直接承接环节);薄膜沉积是 NAND > DRAM ≈ 逻辑,随 3D NAND 向 400 层以上演进呈倍数增长。
工艺强度可量化:3D NAND(128 层+)单晶圆刻蚀超 100 次;HBM 单 die 刻蚀步骤比常规 DRAM 多 40% 以上、清洗 600–1,200 次(常规为 200–400 次)。量测检测占前道设备价值量约 10%–11%,且层数越高、缺陷容忍越低,需求随技术演进自动放大、不依赖扩产。
HBM 与先进封装则把后道“前道化”。 HBM 比常规 DRAM 多出一整套工序:TSV 打孔、12 层堆叠键合、晶圆减薄(775μm → 50μm)、微凸点、2.5D 封装。设备结构随之替换:传统封装样本里后段封装设备占 68%(先进封装仅 7%);先进封装项目里降至 37%,测试检测 24%,清洗/电镀/溅镀/光刻合计 11%。这不是同一种需求的放大,而是需求结构的一次替换——键合机、电镀机、减薄机这些“前道化”品类会跑赢传统封装设备。
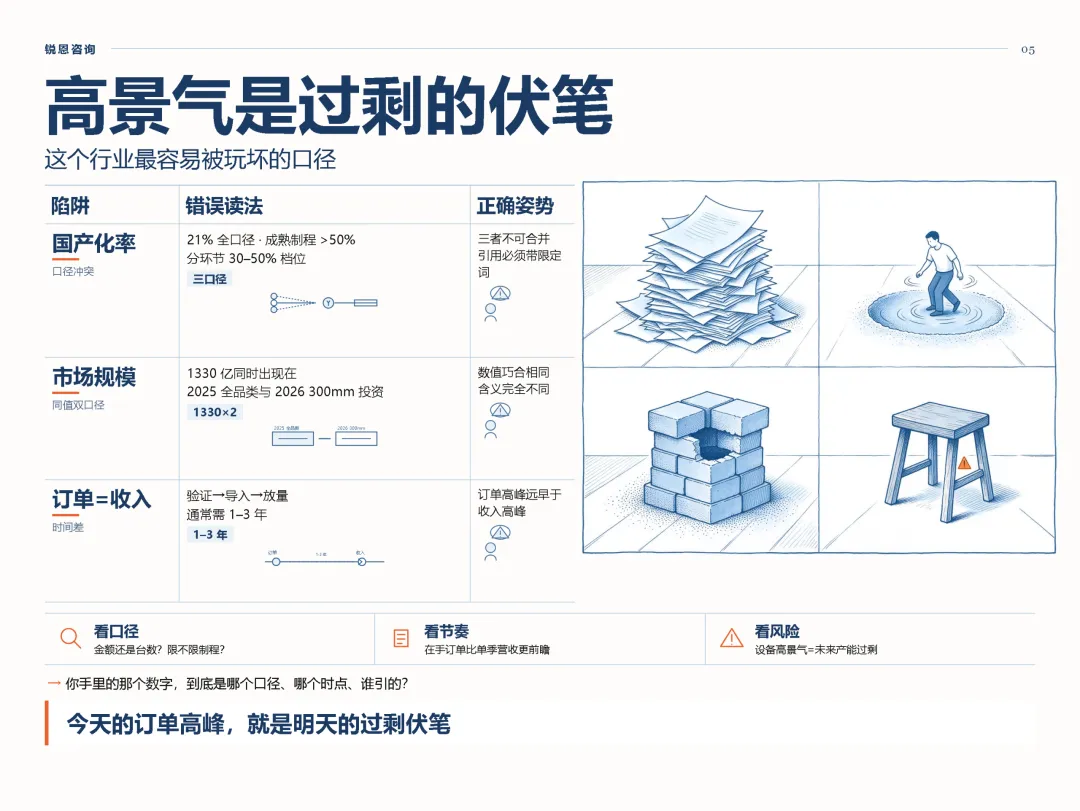
五、“国产化率”是这个行业最容易玩坏的三个数
同一行业、同期,三个都“正确”的数字:
| 21% | ||
| >50% | 只限定成熟制程产线 | |
| 30%–50% |
把任一个简化为“国产化率约 X%”,都是错的。 还有一组更容易读反的:光刻设备国产化率不足 1%(市场规模份额),同时国产 DUV 已进入产线验证(技术导入进度)——一个讲份额、一个讲进度,不矛盾也不能互相印证。
后道差距更直观:减薄、划片、键合、塑封均约 10%,固晶/贴片约 20%,划片环节 DISCO 一家占 70%–80%。测试机是最硬的墙:2024 年全球爱德万与泰瑞达合计约 90%,壁垒不在整机组装而在测试板卡与芯片;量测检测则是另一处低洼——国内合计不足 5%。
找突破口的方法:把国际投行缺口地图、国内券商清单与实测交叉读,收敛处可信度最高。
六、三条可以带走的判断
一、壁垒是“客户验证”,不是产能。 份额变化以“验证 → 导入 → 放量”三段式推进,通常 1–3 年。必然结果:订单高峰远早于收入高峰——判断景气位置应看在手订单与验证进展,而非当期收入增速。
二、机会正从“整机”向“零部件与工艺介质系统”延伸。 整机替代受制于验证周期长、门槛高;而真空泵、超高纯管阀、运动控制、工艺介质系统验证更短、随整机放量自动受益,是“二阶受益者”。看设备行业,不能只看设备公司。
三、政策资金的投向,就是优先级的答案。 国家大基金三期约 70% 投向设备与材料国产化、约 30% 投向先进封装与 HBM。出口管制是双向变量:既加速国产替代,也压制需求与扩产意愿——不是单向工具。
七、把这份报告接进 BLM 五看
BLM 的“五看”是看宏观、看行业、看客户、看对手、看自己。这份材料在五个方向上用力并不均匀——它在“看行业”与“看对手”两处最细,在“看客户”处最弱。这一点必须先说清楚,否则容易被误用。
① 看宏观|管制与政策怎么传导到设备
能支撑:出口管制、关税、实体清单如何影响设备可得性;政策资金的投向就是产业优先级。
锚点:大基金三期约 70% 投向设备与材料、约 30% 投向先进封装与 HBM;25% 关税维持 10 年,累计拖累美国 GDP 约 3.9%(−1.6 万亿美元);美国半导体业年耗设备材料约 270 亿美元,其中约 95% 供应商总部在美欧日。
② 看行业|最厚的一层
能支撑:设备占晶圆厂资本开支 70%–80%;需求源头在云厂商;存储与逻辑的设备价值量结构不同;HBM 让设备投入变成前后道并重。
锚点:云厂商 capex 2,463→4,454→8,125 亿美元;SEMI 全球设备销售额 2025/2026/2027=1330/1450/1560 亿美元(另一时点引 1,659 亿,见末节);刻蚀在 NAND 产线价值量占 30%–35%;测试机占晶圆厂总投资 11.7%。
③ 看客户|最薄的一层,别硬用
能支撑:只有“晶圆厂的扩产决策如何变成设备订单”这条传导机制,以及晶圆厂“保自给率优先于保利润”的行为特征;不给终端需求的结构性判断——那属于全行业视角。 锚点:先进逻辑晶圆厂建设周期 2–3 年,2026 年启动的产线贡献订单至 2028–2029 年;华虹 1Q25 稼动率 103%(以低价把新产能填满);客户已询价 2029–2030 年设备订单。
④ 看对手|分环节的寡头地图
能支撑:全球寡头的逐环节分档;中国自给率与分环节梯度;国产阵营内部的分化;“去美化而非全本土化”的替代路径。 锚点:ASML 光刻约 90%、TEL 涂胶显影约 92%、KLA 量测约 57%;爱德万+泰瑞达测试机约 90%;中国 WFE 自给率 16%→21%(刻蚀 31%、沉积 27%、离子注入 13%、过程控制 10%);光刻国产化率不足 1%,国内量测合计不足 5%。
⑤ 看自己|需要结合企业实际进一步归因
能支撑:把“我在哪一环、验证到哪一步、站受益侧还是被替代侧”问清楚。 锚点:成熟制程设备国产化率 >50%,而 12 英寸硅片约 10%;设备端本土增速 +37%~+86%;“公司总规模”≠“半导体业务规模”。
前文的六条口径陷阱散在各节,现收拢成一份自检清单:
“国产化率”最容易被错误解读
“设备市场规模”至少三个口径
“公司总规模”≠“半导体业务规模”
订单 ≠ 收入
“存储扩产”≠“光刻受益”
设备高景气是未来产能过剩的伏笔
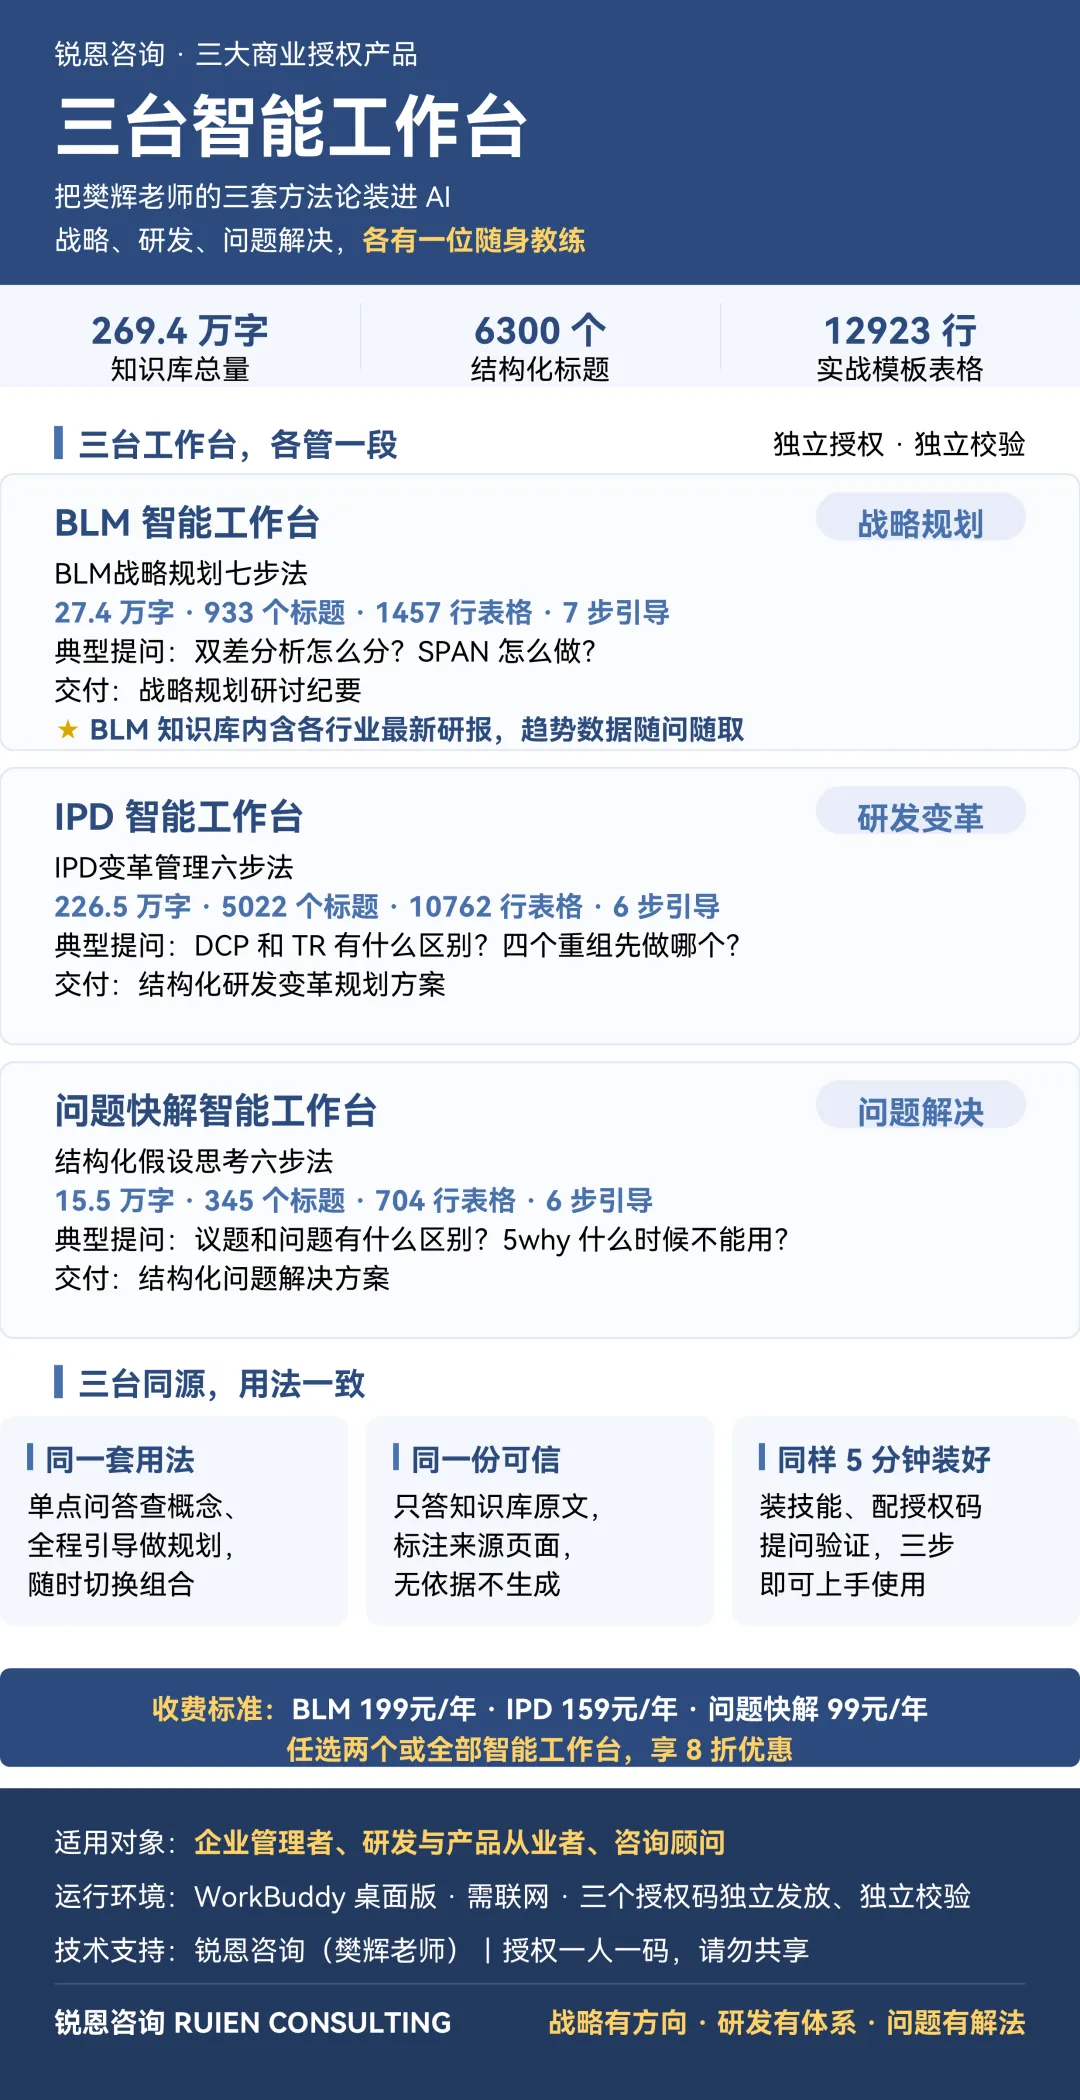
本报告已落库于【BLM智能工作台】,对这个智能工作台感兴趣的学员朋友可以向我申请7天试用期的授权码。