行业研报 | 三年零增长!中国医疗器械产业发生了什么?
- 2026-11-10 21:25:33
2026年10月31日,中国药品监督管理研究会发布《医疗器械蓝皮书:中国医疗器械行业发展报告(2026)》。报告显示,2025年中国医疗器械生产企业主营收入约1.24万亿元,同比增长3.4%。
这个数字似曾相识。2022年,同系列蓝皮书公布的中国医疗器械生产企业主营收入就已达到约1.24万亿元。此后,2023年降至1.16万亿元,2024年恢复至1.20万亿元,直到2025年才重新回到三年前的水平。
三年过去,中国医疗器械产业收入规模几乎没有增长。过去二十多年,医疗器械一直是中国增长较快的产业之一。医院建设、医疗保障覆盖扩大、国产替代和技术创新,共同支撑了行业扩张。如今,人口老龄化和医疗需求增长的长期趋势仍然存在,行业收入却明显放缓。
# 四年翻倍,三年停滞
根据历年《医疗器械蓝皮书》及相关行业研究数据,2018年中国医疗器械生产企业主营收入约6380亿元,到2022年达到1.24万亿元,四年间接近翻倍。2020年至2022年,行业连续保持较高增速。
转折发生在2023年。行业收入下降至约1.16万亿元,此后两年虽然恢复增长,但直到2025年才基本回到2022年的规模。
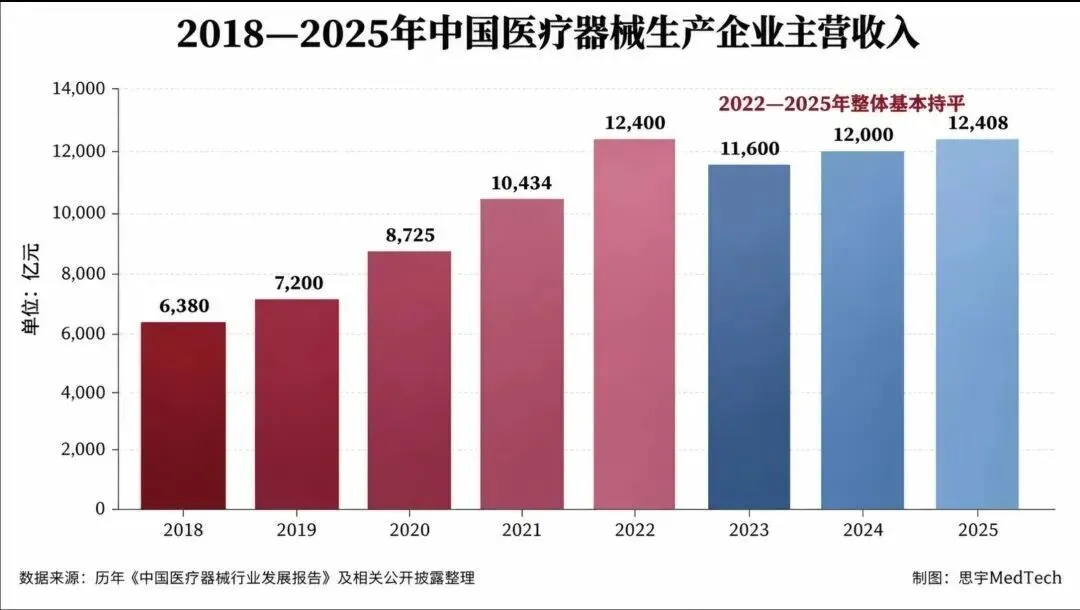
图:2018—2025年中国医疗器械生产企业主营收入
注:历年数据为行业报告估算值,部分早期年份与近年统计口径可能存在差异。本文主要依据同系列蓝皮书比较2022—2025年趋势。生产企业主营收入包含出口业务。
理解这段变化,首先需要重新认识2022年的高点。2020年至2022年,疫情创造了大量特殊需求。核酸检测试剂、检测设备、医用防护用品、呼吸机、监护仪等产品销量快速增长,国内医疗救治能力建设与海外市场需求共同推动企业扩大产能。
这种增长还伴随着利润率提升。国家药监局南方医药经济研究所的数据显示,中国规模以上医疗器械生产企业利润率从2019年的12.80%上升至2020年的17.45%,2021年仍达到15.07%。
疫情结束后,防疫产品需求迅速回落,前期扩张的产能面临调整。2023年中国医疗器械出口额为375.74亿美元,同比下降16.18%,防疫类产品出口需求减少是重要原因之一。
因此,2022年的1.24万亿元包含了特殊时期的增量,不能完全代表行业常态化需求。 此后部分收入回落,属于疫情需求消退后的调整。但这一解释并不充分。2023年至2025年,医院正常诊疗逐步恢复,医疗服务需求依然庞大,医疗器械产业却没有重新进入此前的高速增长轨道。更深层的变化,来自医疗支付、医院采购和行业竞争规则的调整。
# 医疗需求仍在增长,为什么企业收入增长缓慢?
国家卫生健康委公布的数据显示,2023年全国医疗卫生机构总诊疗人次为95.5亿,2024年增至101.5亿,2025年进一步达到106.5亿。与此同时,全国医院次均住院费用从2023年的10315.8元下降至2025年的9768.9元。
诊疗人次持续增长,单次住院费用却在下降。虽然诊疗人次不能直接等同于医疗器械使用量,但这种变化反映了医疗服务需求与费用增长之间的分化。对于医疗器械企业,收入取决于产品销量、价格和产品结构。近年来,这三个因素都受到医疗体系改革和市场环境变化的影响。
首先是医保支付改革,改变了医院使用器械的经济账。
2019年我国启动DRG付费国家试点,2020年启动DIP付费国家试点。根据国家医保局2026年9月披露的数据,2025年按病种付费人次已占医保出院总人次的91.8%。
按病种付费扩大后,医院需要在相应支付标准和规则下控制诊疗成本。新产品即使技术先进,也需要证明其临床效果和经济价值,例如能否减少并发症、缩短住院时间、提高诊疗效率。过去以产品性能和技术参数为核心的市场推广,正在更多地转向临床价值与成本效益评价。
其次是集中采购,改变了产品价格与销售收入之间的关系。
国家组织集采后,冠脉支架平均降价93%,人工髋关节、膝关节平均降价82%。假设某类耗材使用量增长10%,平均销售价格下降15%,在其他条件不变的情况下,销售金额反而下降约6.5%。
集采可能帮助中选企业扩大市场份额、降低部分销售成本,但对相关产品类别而言,降价意味着使用量增长未必能带来收入增长。随着成熟耗材的价格趋于透明,企业需要依靠制造成本、规模效应、产品创新和服务能力参与竞争。
第三是医院采购能力与投资意愿的变化。
大型医疗设备通常需要医院作出资本性投入。CT、MRI、超声、手术机器人等产品的采购,不仅取决于临床需求,还受到医院预算、设备利用率、资金来源和未来运营成本的影响。
根据众成数科统计、山西证券研究所整理的数据,2024年截至12月20日,国内医疗器械招投标整体市场规模同比下降21.1%。这一数据不能直接等同于行业收入,但反映出部分采购活动的收缩。
近年来,部分医院面临运营成本、收入结构调整和既有建设投入带来的压力,设备采购更加审慎。医院可以延长现有设备使用年限,推迟更新计划;此前多年快速建设形成的新增配置需求,也逐渐向存量设备更新和技术升级转变。
宏观经济环境同样会通过地方财政、医院投资能力和患者支付能力影响产业需求。对于依赖医院资本性支出的设备企业,这种影响可能尤其明显。
第四是医疗反腐和采购合规要求提高,改变了市场销售方式。
2023年开始的医药领域腐败问题集中整治,短期内可能使部分医院采购项目经历更严格的审查,企业的学术推广、经销商管理和销售活动也需要调整。长期来看,采购透明度提高、渠道费用压缩和合规要求加强,有利于减少不合理交易成本,但也会对依赖渠道关系、缺乏产品差异化的企业形成压力。
这些因素共同作用,正在改变医疗器械产业的收入增长机制。医院仍然需要医疗器械,但新增采购更加谨慎,成熟产品价格持续承压,部分企业过去依靠渠道和市场扩张获得的增长空间正在缩小。
不同赛道的影响程度并不相同。高值耗材更多受到集采价格影响,大型设备受到医院投资周期影响,IVD则同时面临检测需求调整、价格变化与行业竞争。整体收入停滞,并不代表所有细分市场都缺乏增长。
# 全球市场也有过增长放缓的阶段
把视野放到全球,医疗器械产业在发展过程中同样经历过从高速扩张到成熟竞争的变化。美国政府问责局(GAO)曾研究102家医疗器械企业2005年至2014年的经营情况。按2014年不变价格计算,这些企业的销售收入从约950亿美元增长至1360亿美元,年均增长约4%。
美国医疗技术行业协会AdvaMed委托开展的研究显示,1989年至2019年,医疗器械及体外诊断支出占美国卫生总费用的比例,长期处于约5.1%至6.3%的区间。2009年至2019年,美国医疗器械价格年均上涨0.4%,低于同期总体消费价格指数1.8%的涨幅。
这说明,即使在成熟的美国市场,医疗器械企业也长期面对价格竞争和医疗费用控制。医院通过集团采购组织(GPO)提高议价能力,医疗支付方持续关注治疗成本,企业必须证明产品的临床效果和经济价值。
不过,成熟市场仍然可能出现较快增长。安永2026年发布的《Pulse of the MedTech Industry》报告显示,其研究覆盖的美国和欧洲医疗技术企业2025年合计收入达到6500亿美元,同比增长11%。这些企业的全球收入与中国生产企业主营收入并非同一统计口径,不能直接比较增速,但报告反映出全球医疗技术行业内部增长分化的特点。
脉冲电场消融、结构性心脏病介入、手术机器人、糖尿病管理等领域,已经成为部分跨国医疗器械企业的重要增长来源。技术创新能够创造新的临床应用,也能推动企业获得新的市场份额。
与汽车、家电等制造业相比,医疗器械还有明显的特殊性:新产品从研发、临床试验、注册审批到医院采购和规模化应用,周期往往更长;而一旦技术成熟,产品又可能面临持续的价格竞争和替代压力。因此,行业增长往往不是持续均匀的。基础设施建设和产品普及阶段,市场可能快速扩张;进入成熟阶段后,增长更多依赖技术升级、存量替换、新的临床需求以及国际市场。
中国医疗器械产业的医院建设和产品普及仍有发展空间,但部分细分领域已经进入成熟竞争阶段。过去依靠医院扩张、设备配置和国产替代推动行业普遍增长的模式,正在发生变化。
# 中国医疗器械的下一轮增长
产业收入增长放缓,但创新产品不断上市。2022年,国家药监局批准55个创新医疗器械上市;2025年,这一数字达到76个。光子计数CT、手术机器人、脑机接口、创新植介入器械等领域持续发展,部分高端产品已经形成国产选择。
但创新产品获批与形成商业收入之间,往往存在较长时间差。医院需要完成采购评估,医生需要建立新技术应用能力,企业还需要解决临床证据、售后服务、收费和医保支付等问题。技术创新能否转化为产业增长,最终取决于临床应用规模和商业化能力。
企业研发投入也开始面临压力。2026版蓝皮书统计的122家A股医疗器械上市公司,2025年合计主营收入2156.75亿元,同比增长0.69%;研发费用216.45亿元,同比下降2.81%。在收入和利润增长放缓的情况下,如何维持研发投入,将成为企业的重要挑战。
未来中国医疗器械产业的增长,可能更多来自几个方面:尚未满足的临床需求、新技术带来的诊疗升级、国际市场扩张,以及行业整合形成的规模效应。
对企业而言,这意味着竞争重点正在变化。成熟产品需要更强的成本控制和供应链管理能力;创新产品需要临床证据和商业化能力;国际化则要求企业建立注册、渠道、临床支持和本地化服务体系。行业整体增长恢复后,也未必意味着所有企业都会重新回到高速增长状态。技术能力、产品组合和经营效率的差异,可能使企业之间的增长进一步分化。
中国医疗器械产业过去二十多年的高速发展,伴随着医疗保障覆盖扩大、医院建设、医疗设备普及和国产替代。2020年至2022年的特殊需求,又进一步推高了行业规模。如今,医疗支付、医院采购和产业竞争正在进入新的阶段。部分成熟产品的高价格和高利润率可能难以恢复,但人口老龄化、慢性病治疗、复杂手术、早期诊断等领域仍然存在大量临床需求。
过去,行业快速扩张为大量企业提供了增长机会;未来,增长将更多来自真正的产品竞争力、临床价值和全球市场。三年零增长,记录了中国医疗器械产业的一段调整期。下一轮增长能否到来,以及增长将由哪些技术和企业推动,仍然值得持续观察。
本文转自思宇MedTech公众号。仅供学习交流。如有不妥,请联系管理员删除。
欢迎投稿
现代仪器与医疗