【锋行链盟】2026年中国海洋经济产业研究报告|附下载
- 2026-11-10 21:25:27
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
摘要
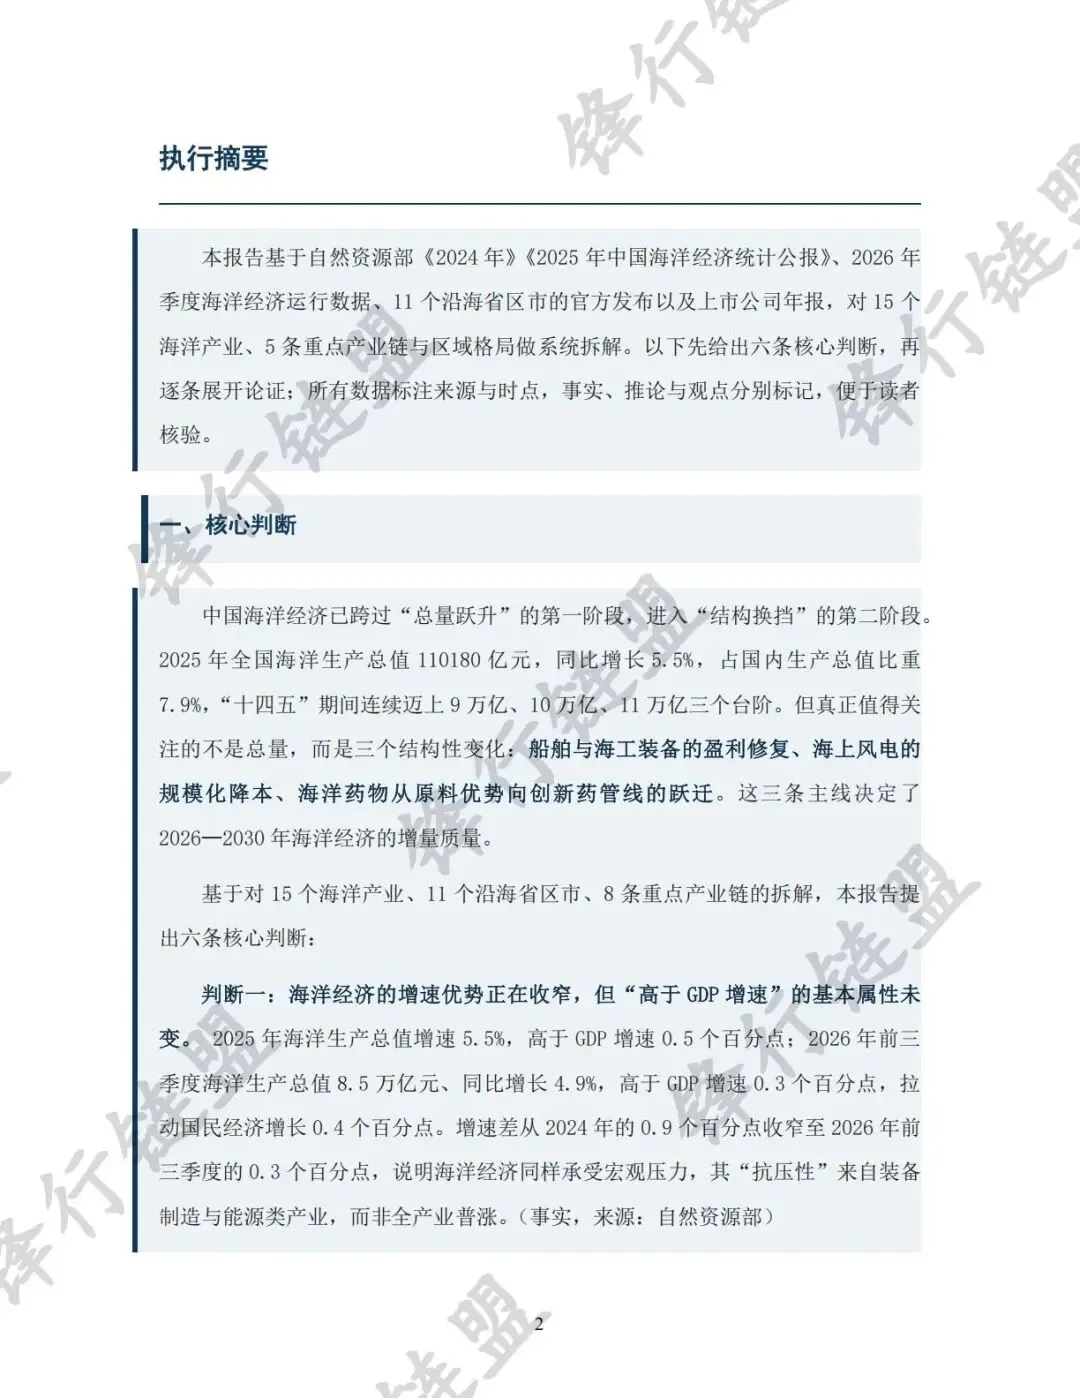
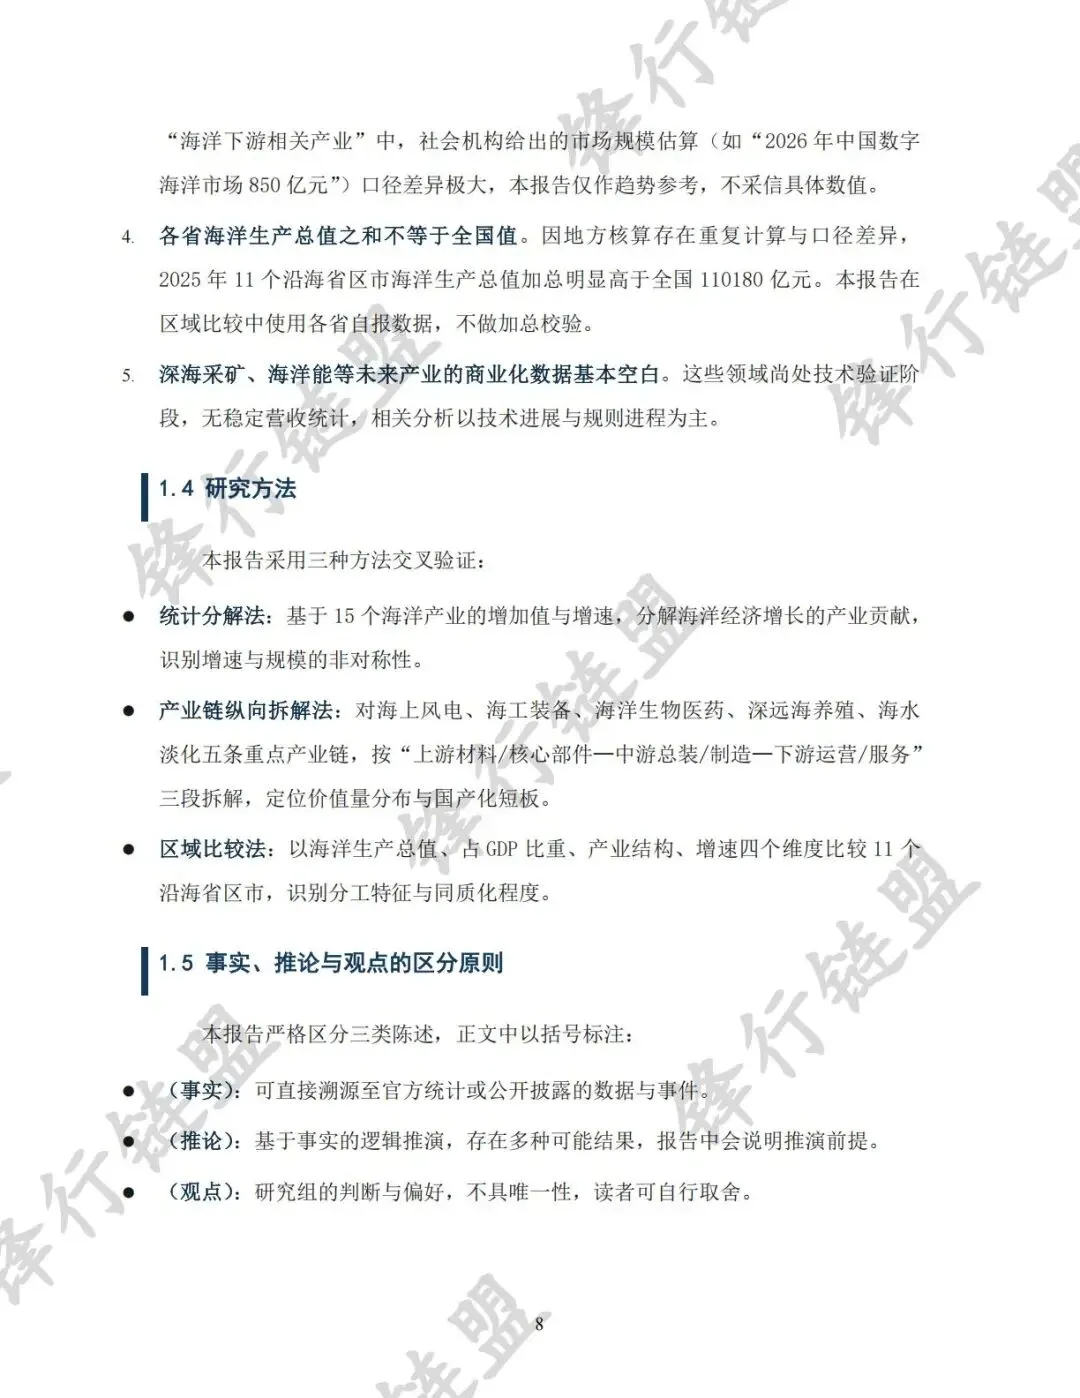
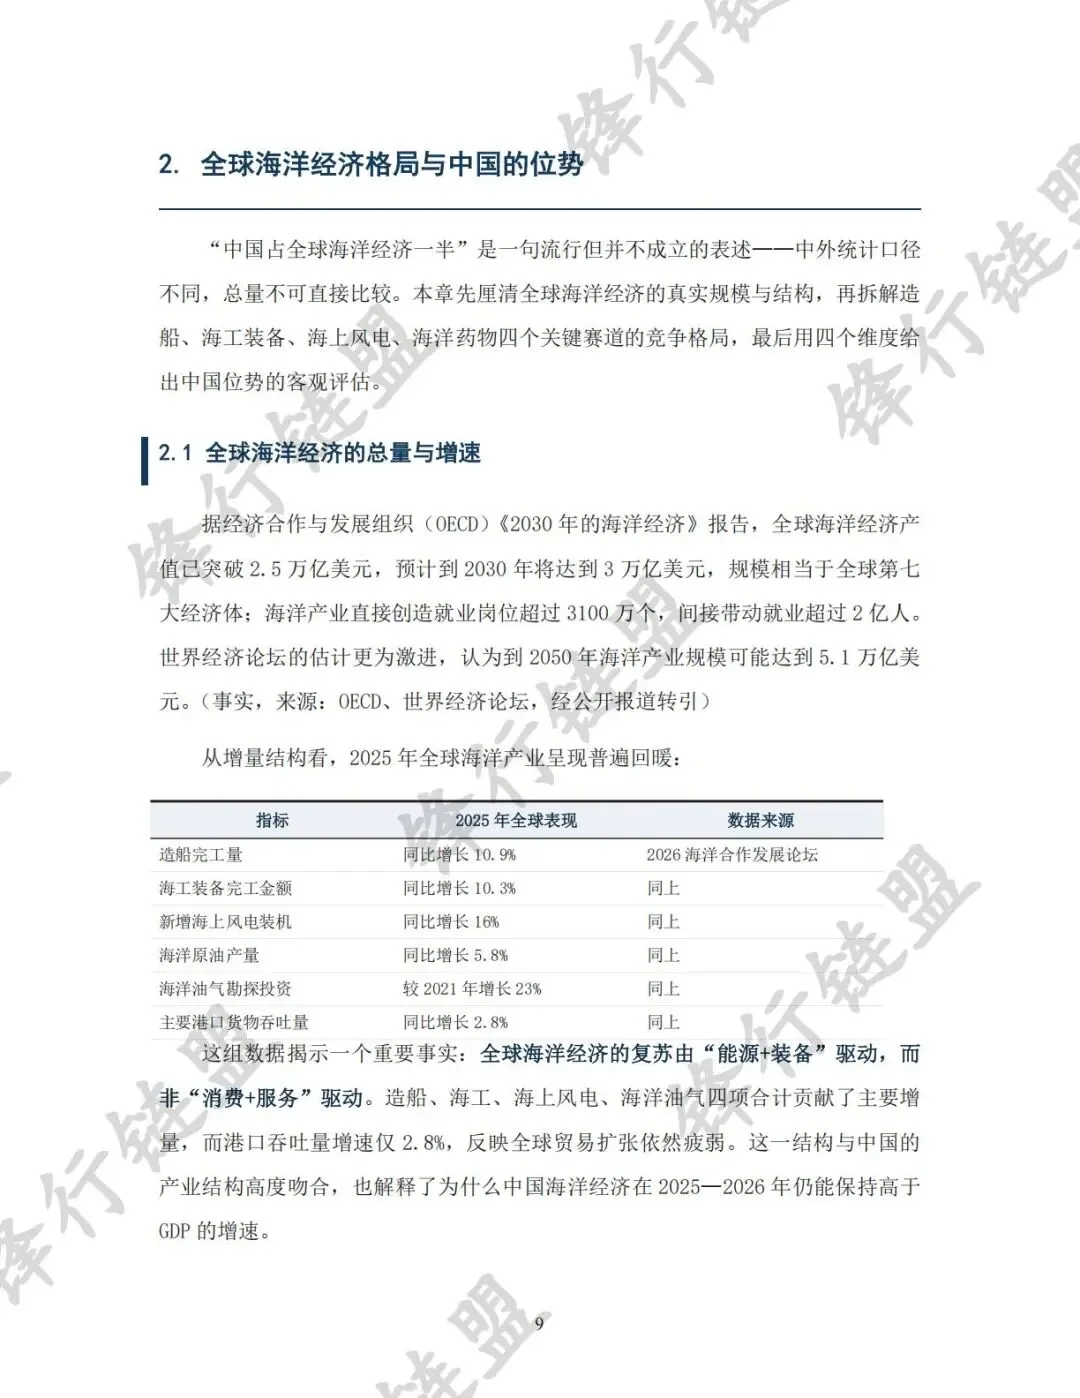
本报告基于自然资源部《2024年》《2025年中国海洋经济统计公报》、2026年季度海洋经济运行数据、11个沿海省区市的官方发布以及上市公司年报,对15个海洋产业、5条重点产业链与区域格局做系统拆解。以下先给出六条核心判断,再逐条展开论证;所有数据标注来源与时点,事实、推论与观点分别标记,便于读者核验。
核心判断
中国海洋经济已跨过“总量跃升”的第一阶段,进入“结构换挡”的第二阶段。2025年全国海洋生产总值110180亿元,同比增长5.5%,占国内生产总值比重7.9%,“十四五”期间连续迈上9万亿、10万亿、11万亿三个台阶。但真正值得关注的不是总量,而是三个结构性变化:船舶与海工装备的盈利修复、海上风电的规模化降本、海洋药物从原料优势向创新药管线的跃迁。这三条主线决定了2026—2030年海洋经济的增量质量。
基于对15个海洋产业、11个沿海省区市、8条重点产业链的拆解,本报告提出六条核心判断:
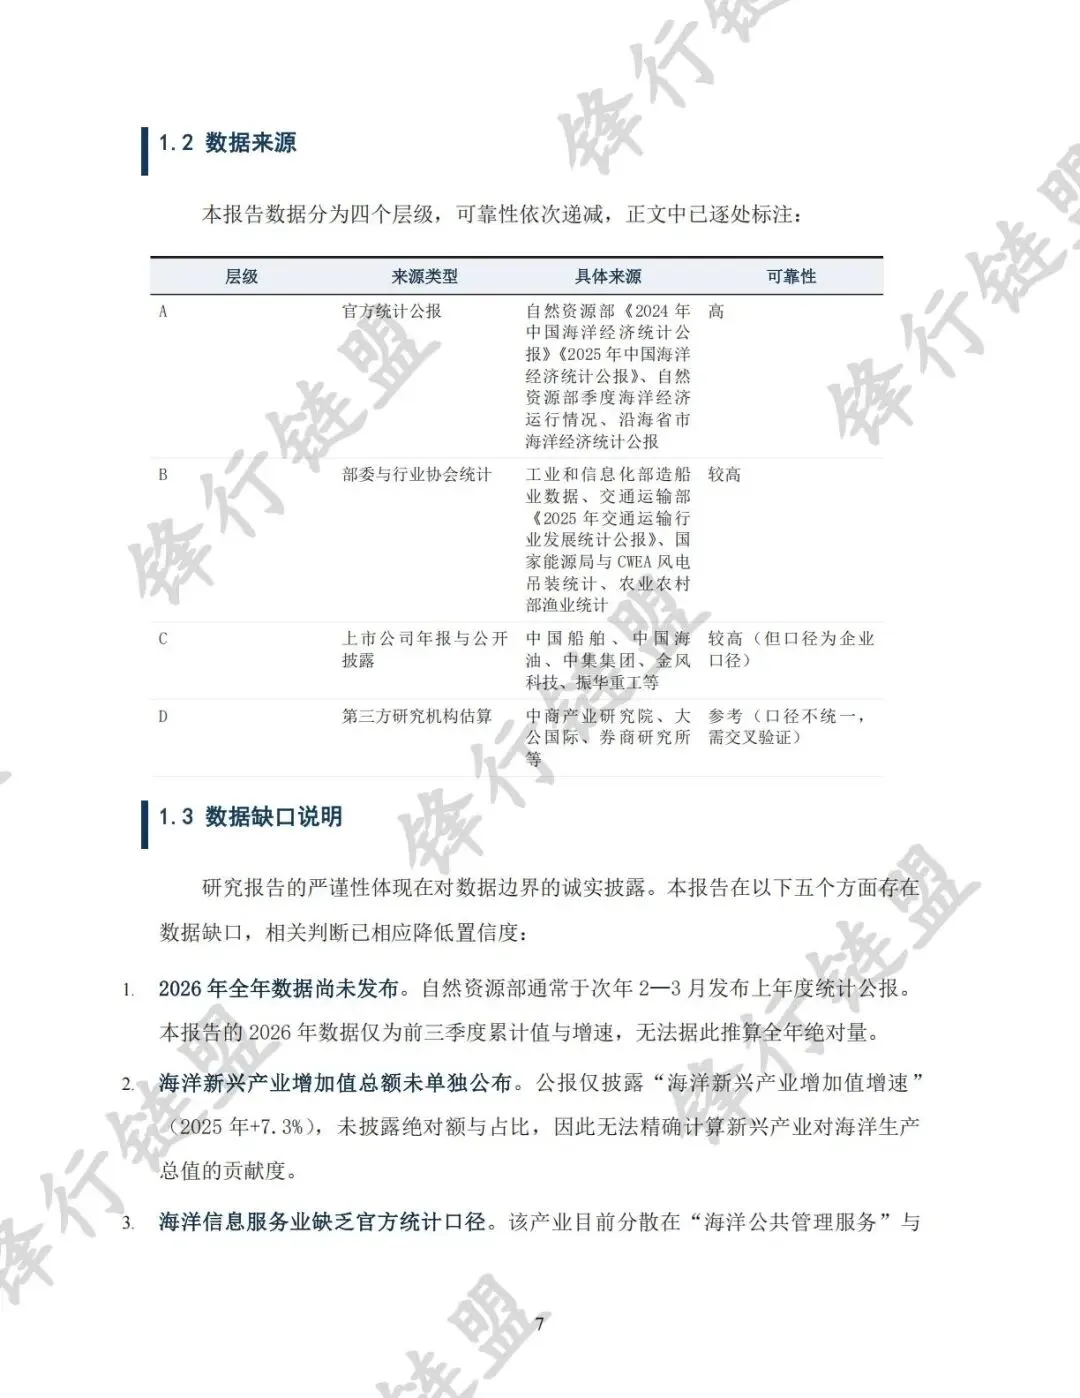
判断一:海洋经济的增速优势正在收窄,但“高于GDP增速”的基本属性未变。2025年海洋生产总值增速5.5%,高于GDP增速0.5个百分点;2026年前三季度海洋生产总值8.5万亿元、同比增长4.9%,高于GDP增速0.3个百分点,拉动国民经济增长0.4个百分点。增速差从2024年的0.9个百分点收窄至2026年前三季度的0.3个百分点,说明海洋经济同样承受宏观压力,其“抗压性”来自装备制造与能源类产业,而非全产业普涨。(事实,来源:自然资源部)
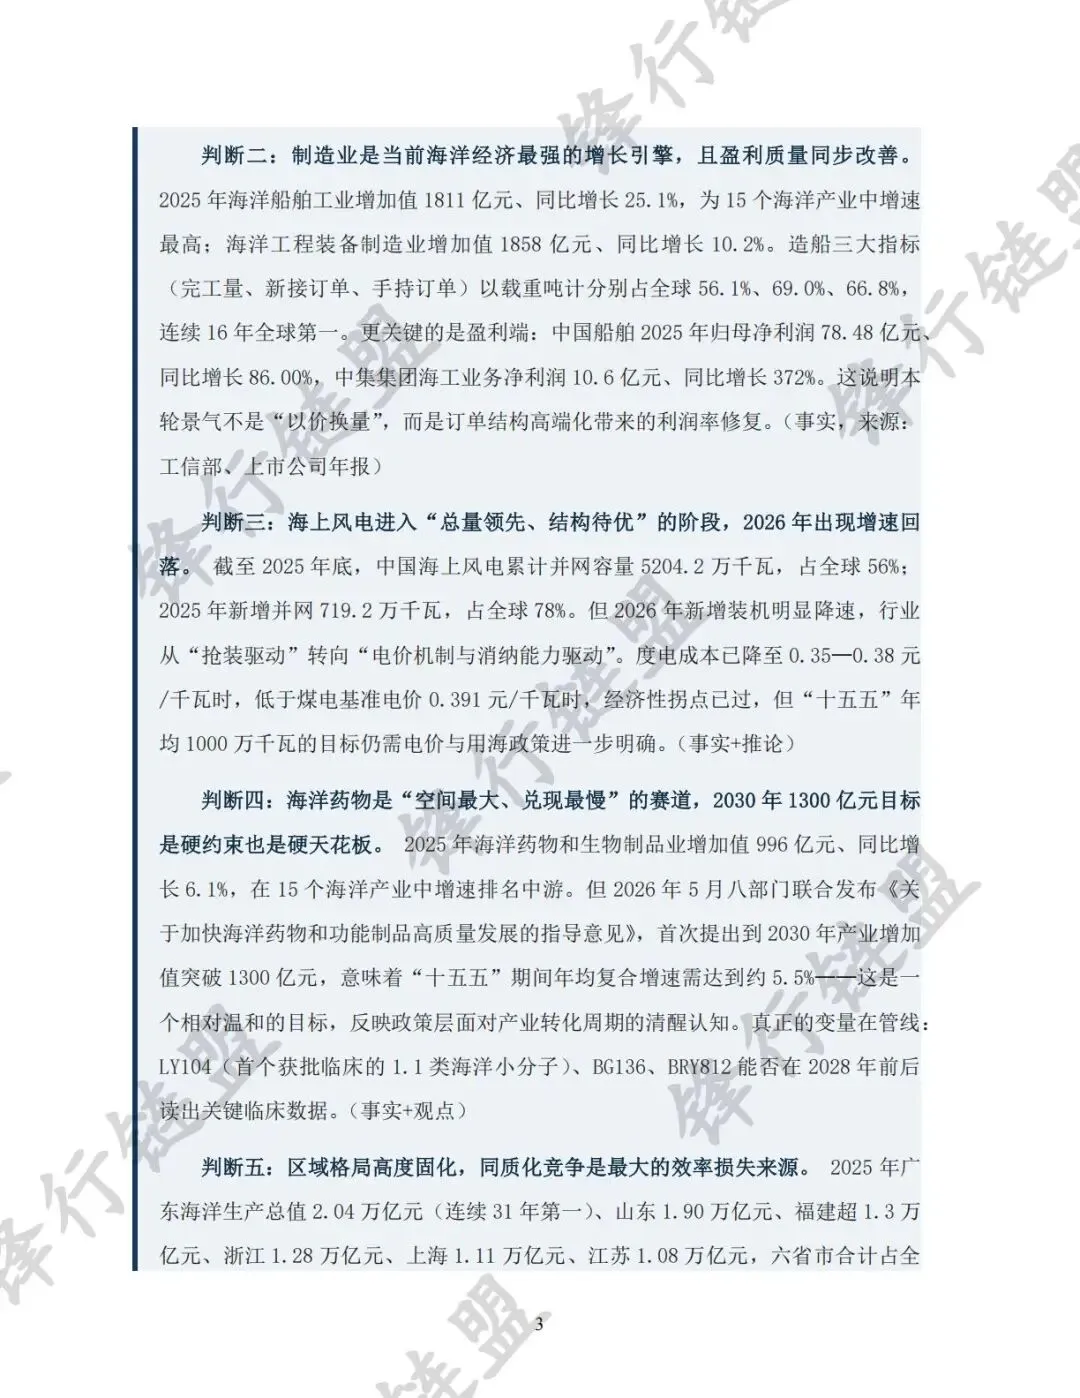
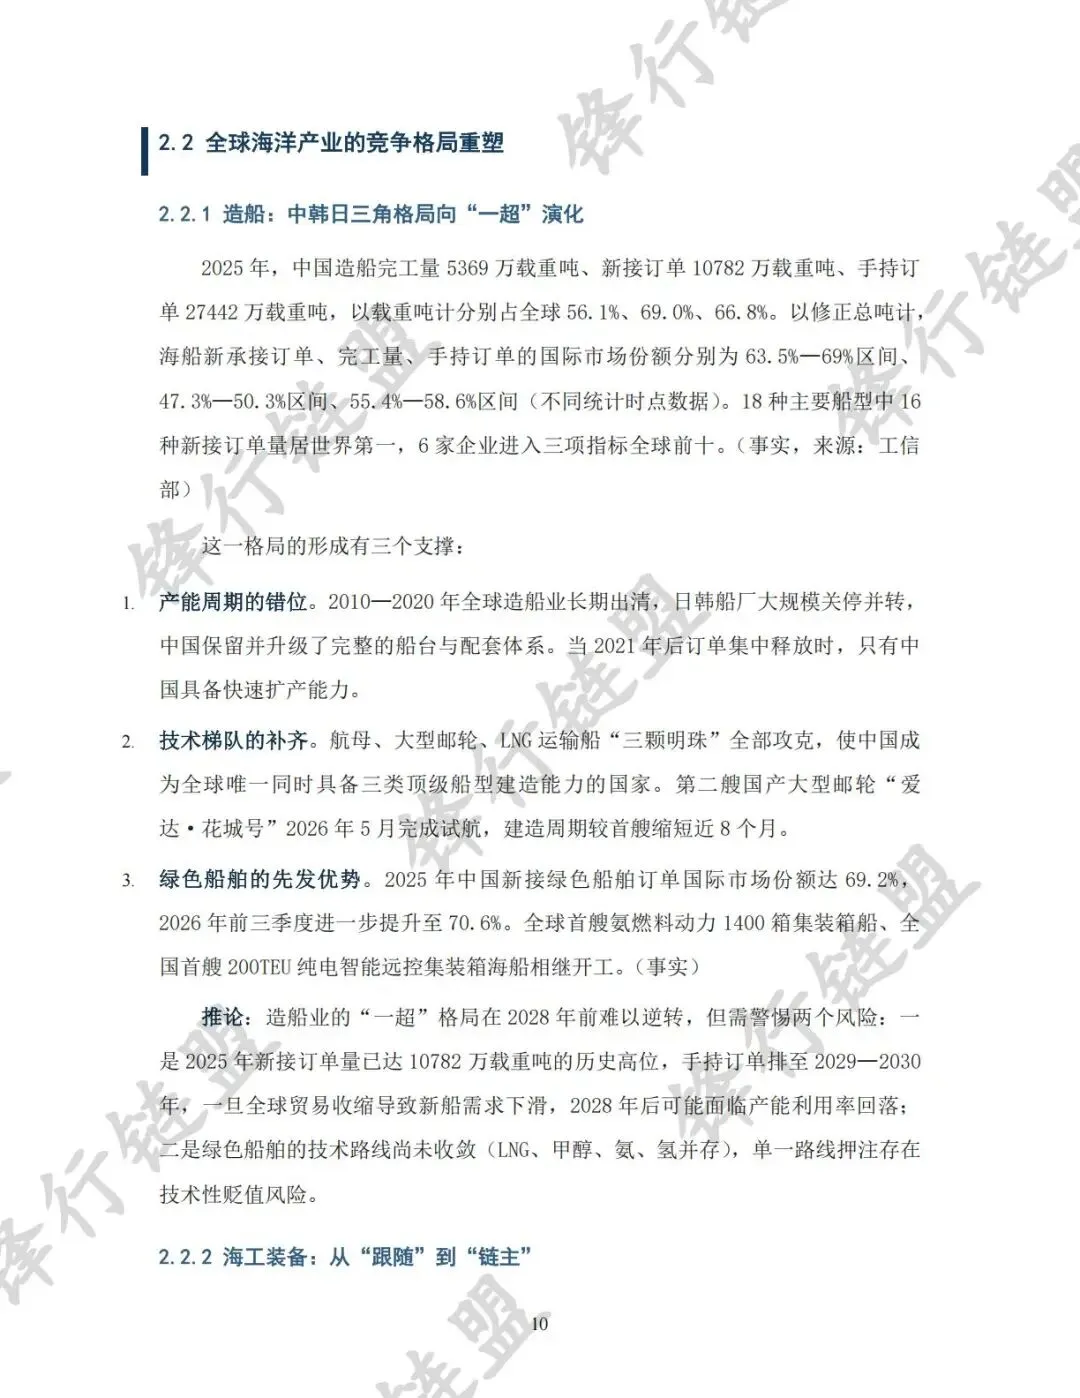
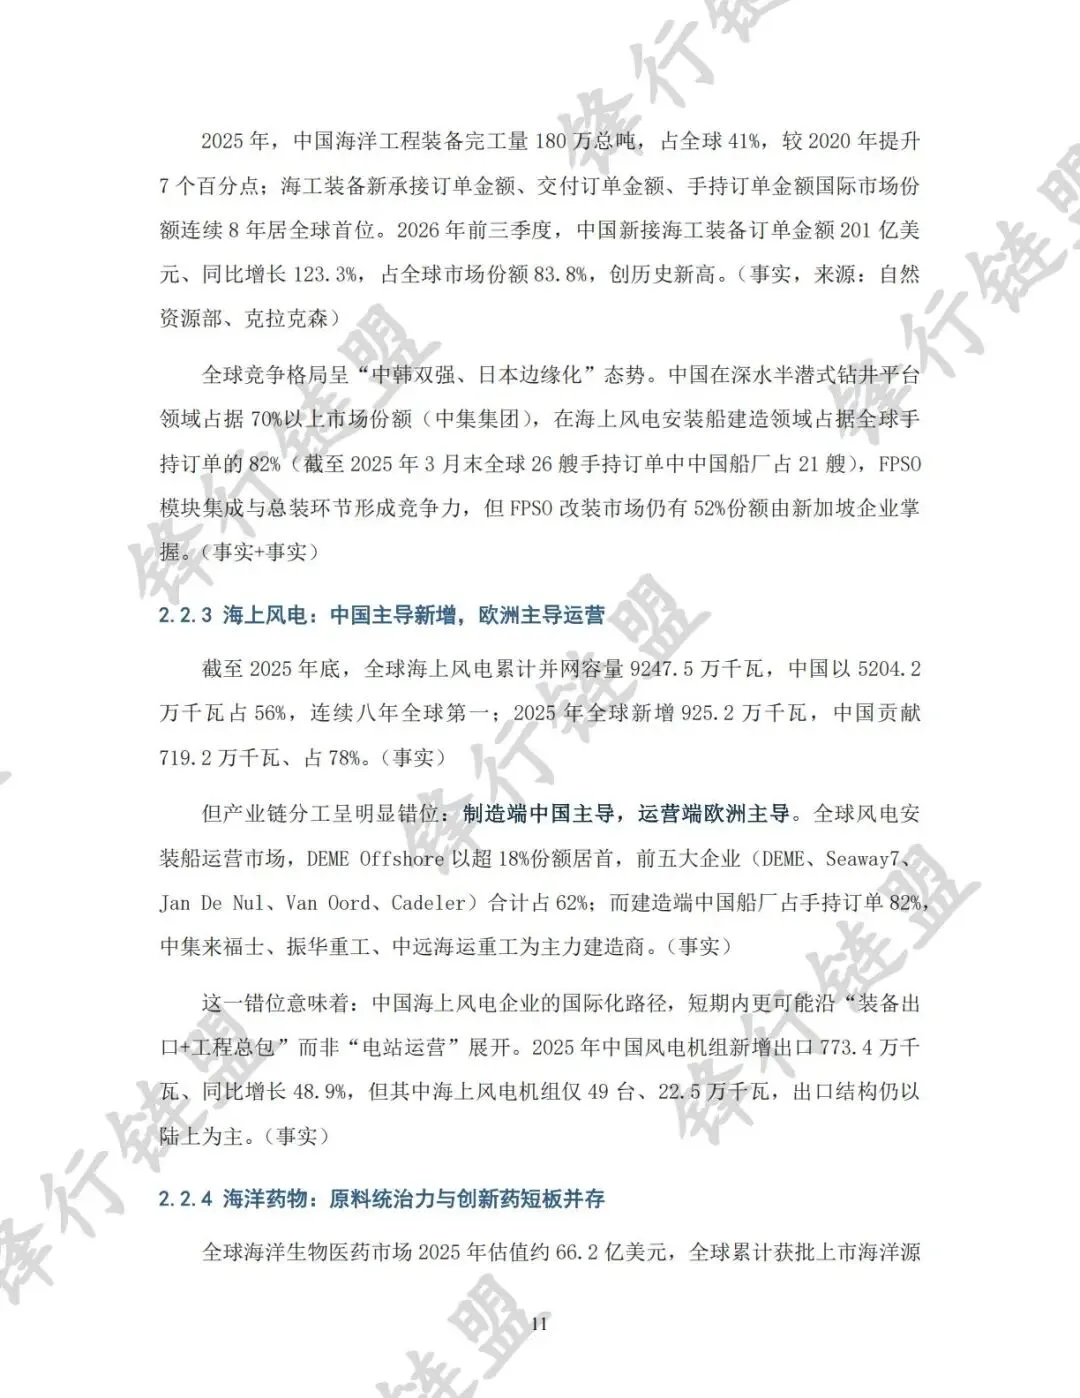
判断二:制造业是当前海洋经济最强的增长引擎,且盈利质量同步改善。2025年海洋船舶工业增加值1811亿元、同比增长25.1%,为15个海洋产业中增速最高;海洋工程装备制造业增加值1858亿元、同比增长10.2%。造船三大指标(完工量、新接订单、手持订单)以载重吨计分别占全球56.1%、69.0%、66.8%,连续16年全球第一。更关键的是盈利端:中国船舶2025年归母净利润78.48亿元、同比增长86.00%,中集集团海工业务净利润10.6亿元、同比增长372%。这说明本轮景气不是“以价换量”,而是订单结构高端化带来的利润率修复。(事实,来源:工信部、上市公司年报)
判断三:海上风电进入“总量领先、结构待优”的阶段,2026年出现增速回落。截至2025年底,中国海上风电累计并网容量5204.2万千瓦,占全球56%;2025年新增并网719.2万千瓦,占全球78%。但2026年新增装机明显降速,行业从“抢装驱动”转向“电价机制与消纳能力驱动”。度电成本已降至0.35—0.38元/千瓦时,低于煤电基准电价0.391元/千瓦时,经济性拐点已过,但“十五五”年均1000万千瓦的目标仍需电价与用海政策进一步明确。(事实+推论)
判断四:海洋药物是“空间最大、兑现最慢”的赛道,2030年1300亿元目标是硬约束也是硬天花板。2025年海洋药物和生物制品业增加值996亿元、同比增长6.1%,在15个海洋产业中增速排名中游。但2026年5月八部门联合发布《关于加快海洋药物和功能制品高质量发展的指导意见》,首次提出到2030年产业增加值突破1300亿元,意味着“十五五”期间年均复合增速需达到约5.5%——这是一个相对温和的目标,反映政策层面对产业转化周期的清醒认知。真正的变量在管线:LY104(首个获批临床的1.1类海洋小分子)、BG136、BRY812能否在2028年前后读出关键临床数据。(事实+观点)
判断五:区域格局高度固化,同质化竞争是最大的效率损失来源。2025年广东海洋生产总值2.04万亿元(连续31年第一)、山东1.90万亿元、福建超1.3万亿元、浙江1.28万亿元、上海1.11万亿元、江苏1.08万亿元,六省市合计占全国约84%。十一省区市“十五五”规划中,海上风电、海工装备、海洋生物医药三大方向的重合度极高。区域分工不是自然演化的结果,而需要“一省一策”的制度设计来强制纠偏。(事实+观点)
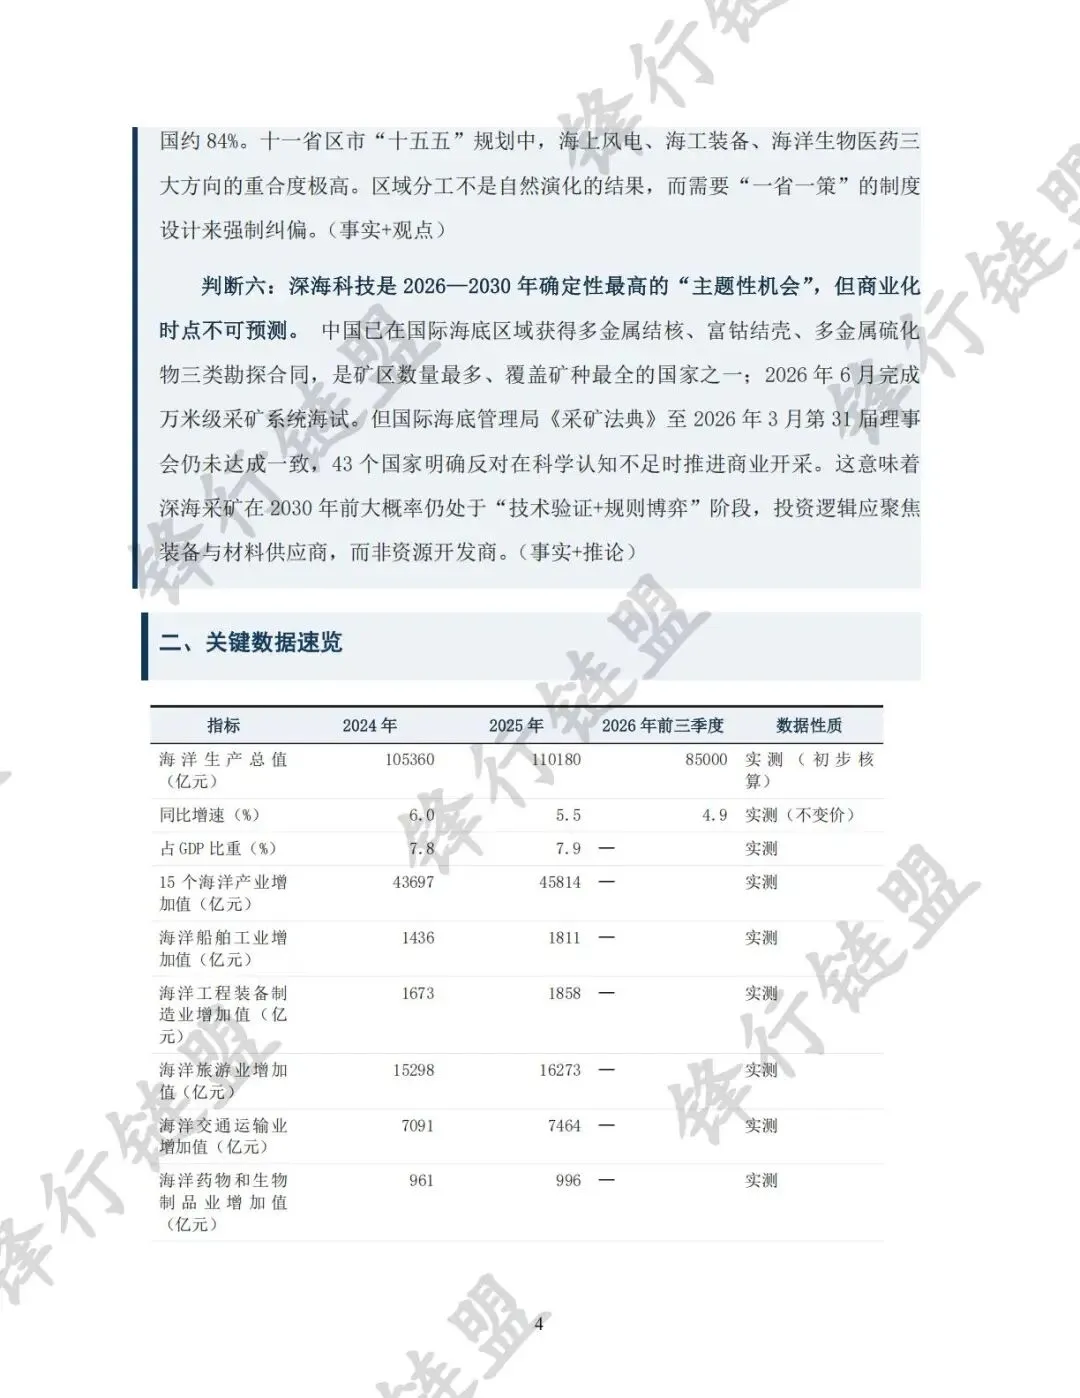
判断六:深海科技是2026—2030年确定性最高的“主题性机会”,但商业化时点不可预测。中国已在国际海底区域获得多金属结核、富钴结壳、多金属硫化物三类勘探合同,是矿区数量最多、覆盖矿种最全的国家之一;2026年6月完成万米级采矿系统海试。但国际海底管理局《采矿法典》至2026年3月第31届理事会仍未达成一致,43个国家明确反对在科学认知不足时推进商业开采。这意味着深海采矿在2030年前大概率仍处于“技术验证+规则博弈”阶段,投资逻辑应聚焦装备与材料供应商,而非资源开发商。(事实+推论)
二、关键数据速览
指标 | 2024年 | 2025年 | 2026年前三季度 | 数据性质 |
海洋生产总值(亿元) | 105360 | 110180 | 85000 | 实测(初步核算) |
同比增速(%) | 6.0 | 5.5 | 4.9 | 实测(不变价) |
占GDP比重(%) | 7.8 | 7.9 | — | 实测 |
15个海洋产业增加值(亿元) | 43697 | 45814 | — | 实测 |
海洋船舶工业增加值(亿元) | 1436 | 1811 | — | 实测 |
海洋工程装备制造业增加值(亿元) | 1673 | 1858 | — | 实测 |
海洋旅游业增加值(亿元) | 15298 | 16273 | — | 实测 |
海洋交通运输业增加值(亿元) | 7091 | 7464 | — | 实测 |
海洋药物和生物制品业增加值(亿元) | 961 | 996 | — | 实测 |
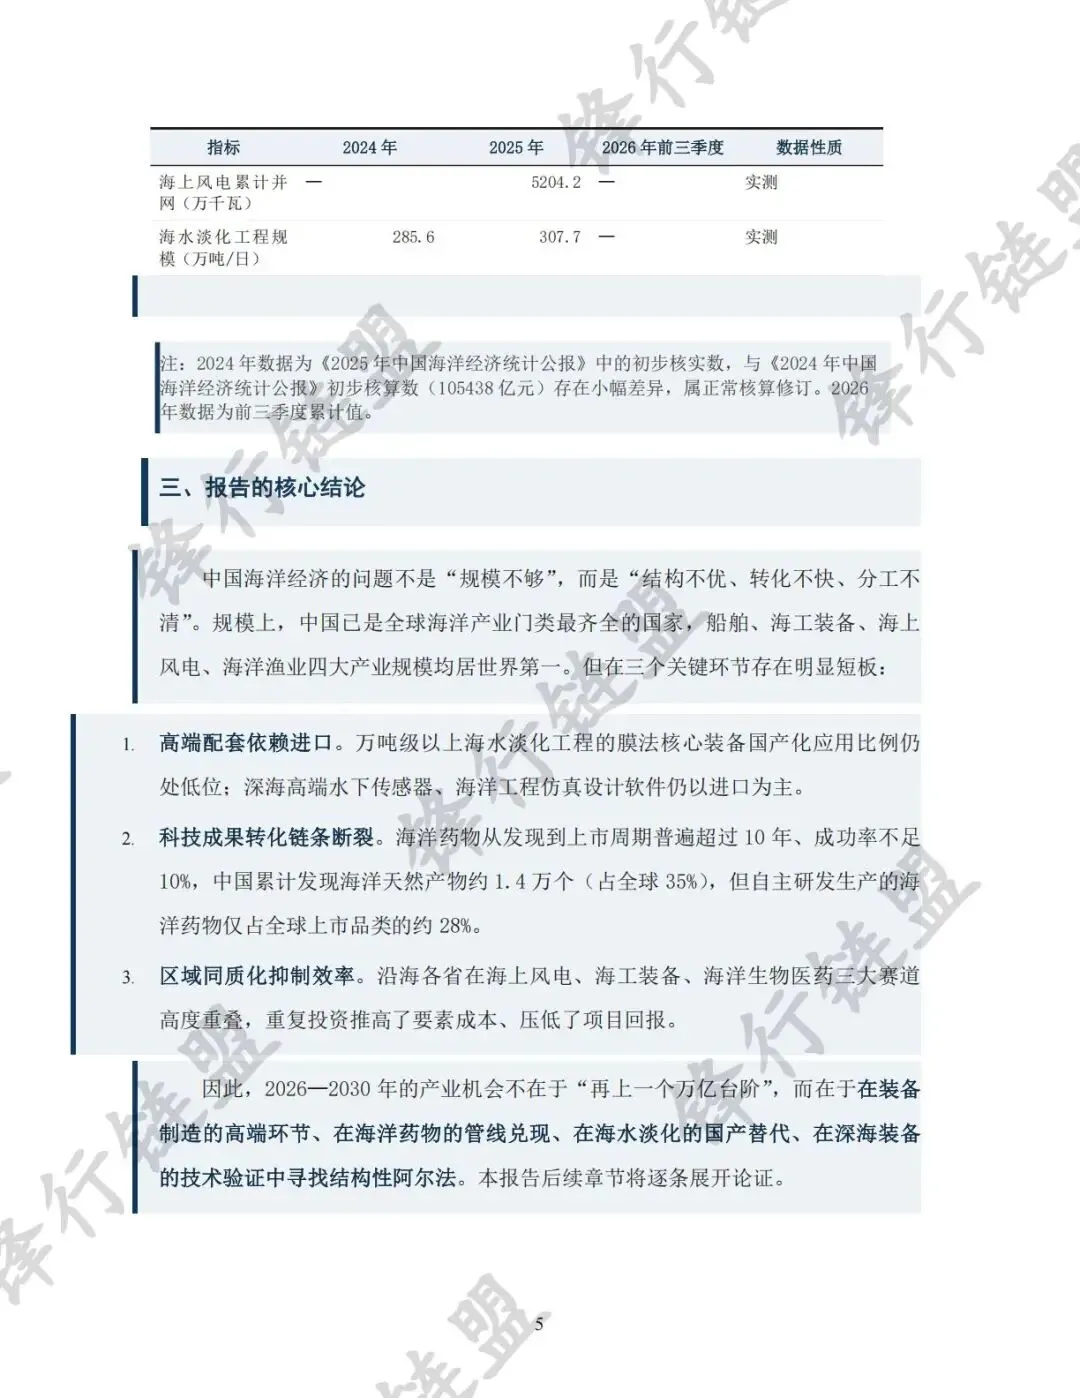
海上风电累计并网(万千瓦) | — | 5204.2 | — | 实测 |
海水淡化工程规模(万吨/日) | 285.6 | 307.7 | — | 实测 |
注:2024年数据为《2025年中国海洋经济统计公报》中的初步核实数,与《2024年中国海洋经济统计公报》初步核算数(105438亿元)存在小幅差异,属正常核算修订。2026年数据为前三季度累计值。 |
三、报告的核心结论
中国海洋经济的问题不是“规模不够”,而是“结构不优、转化不快、分工不清”。规模上,中国已是全球海洋产业门类最齐全的国家,船舶、海工装备、海上风电、海洋渔业四大产业规模均居世界第一。但在三个关键环节存在明显短板:
1.高端配套依赖进口。万吨级以上海水淡化工程的膜法核心装备国产化应用比例仍处低位;深海高端水下传感器、海洋工程仿真设计软件仍以进口为主。
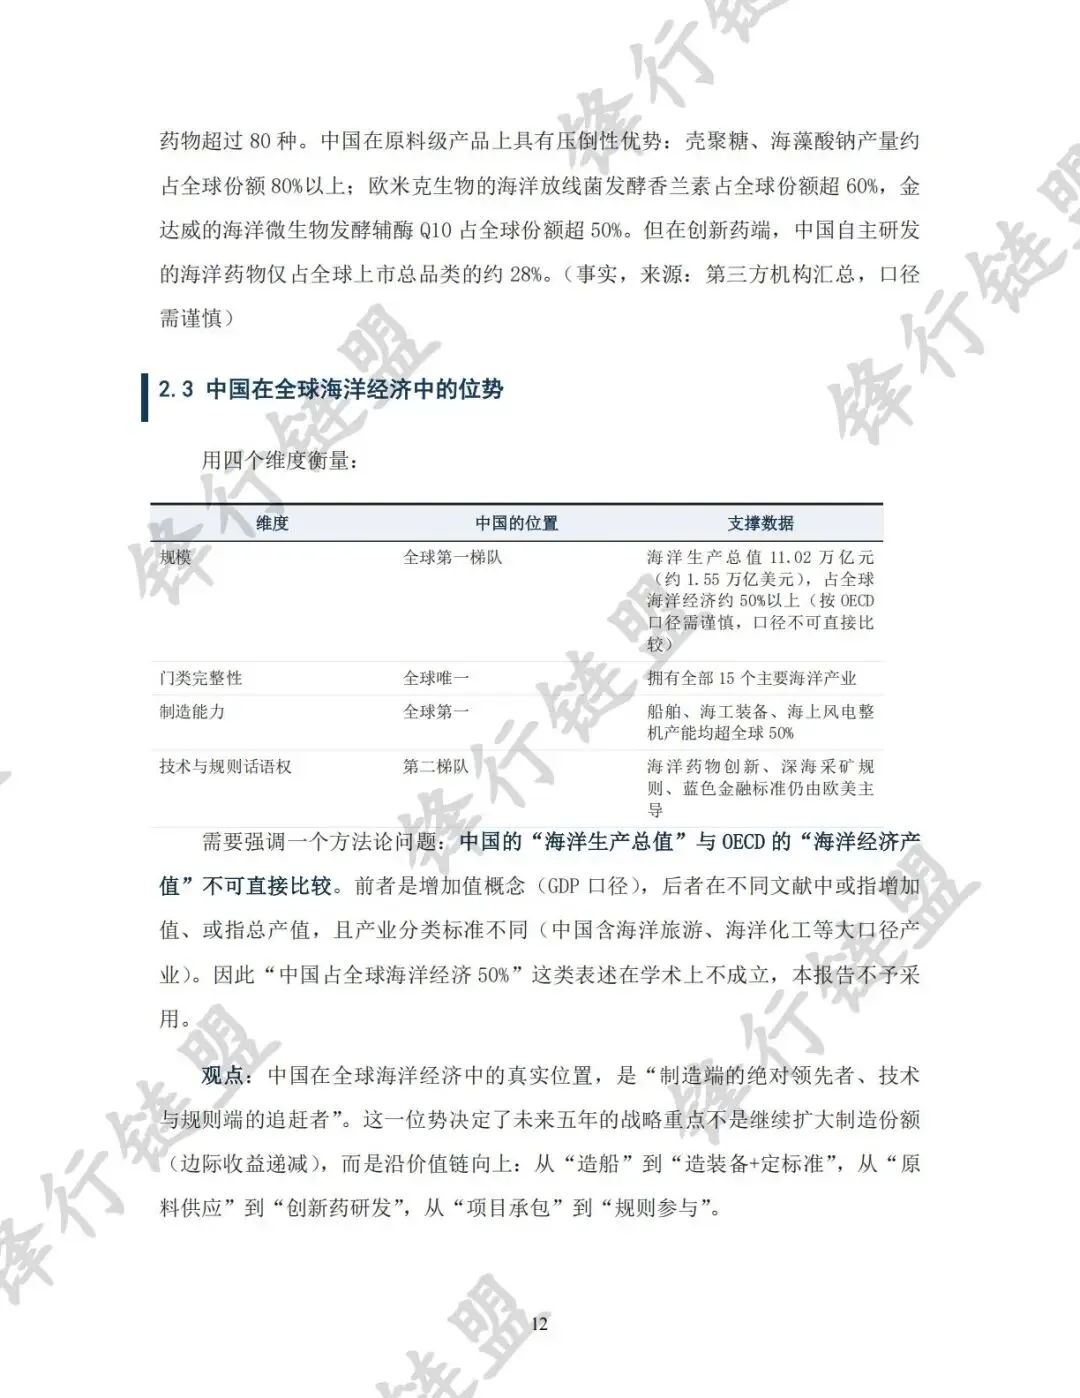
2.科技成果转化链条断裂。海洋药物从发现到上市周期普遍超过10年、成功率不足10%,中国累计发现海洋天然产物约1.4万个(占全球35%),但自主研发生产的海洋药物仅占全球上市品类的约28%。
3.区域同质化抑制效率。沿海各省在海上风电、海工装备、海洋生物医药三大赛道高度重叠,重复投资推高了要素成本、压低了项目回报。
因此,2026—2030年的产业机会不在于“再上一个万亿台阶”,而在于在装备制造的高端环节、在海洋药物的管线兑现、在海水淡化的国产替代、在深海装备的技术验证中寻找结构性阿尔法。本报告后续章节将逐条展开论证。
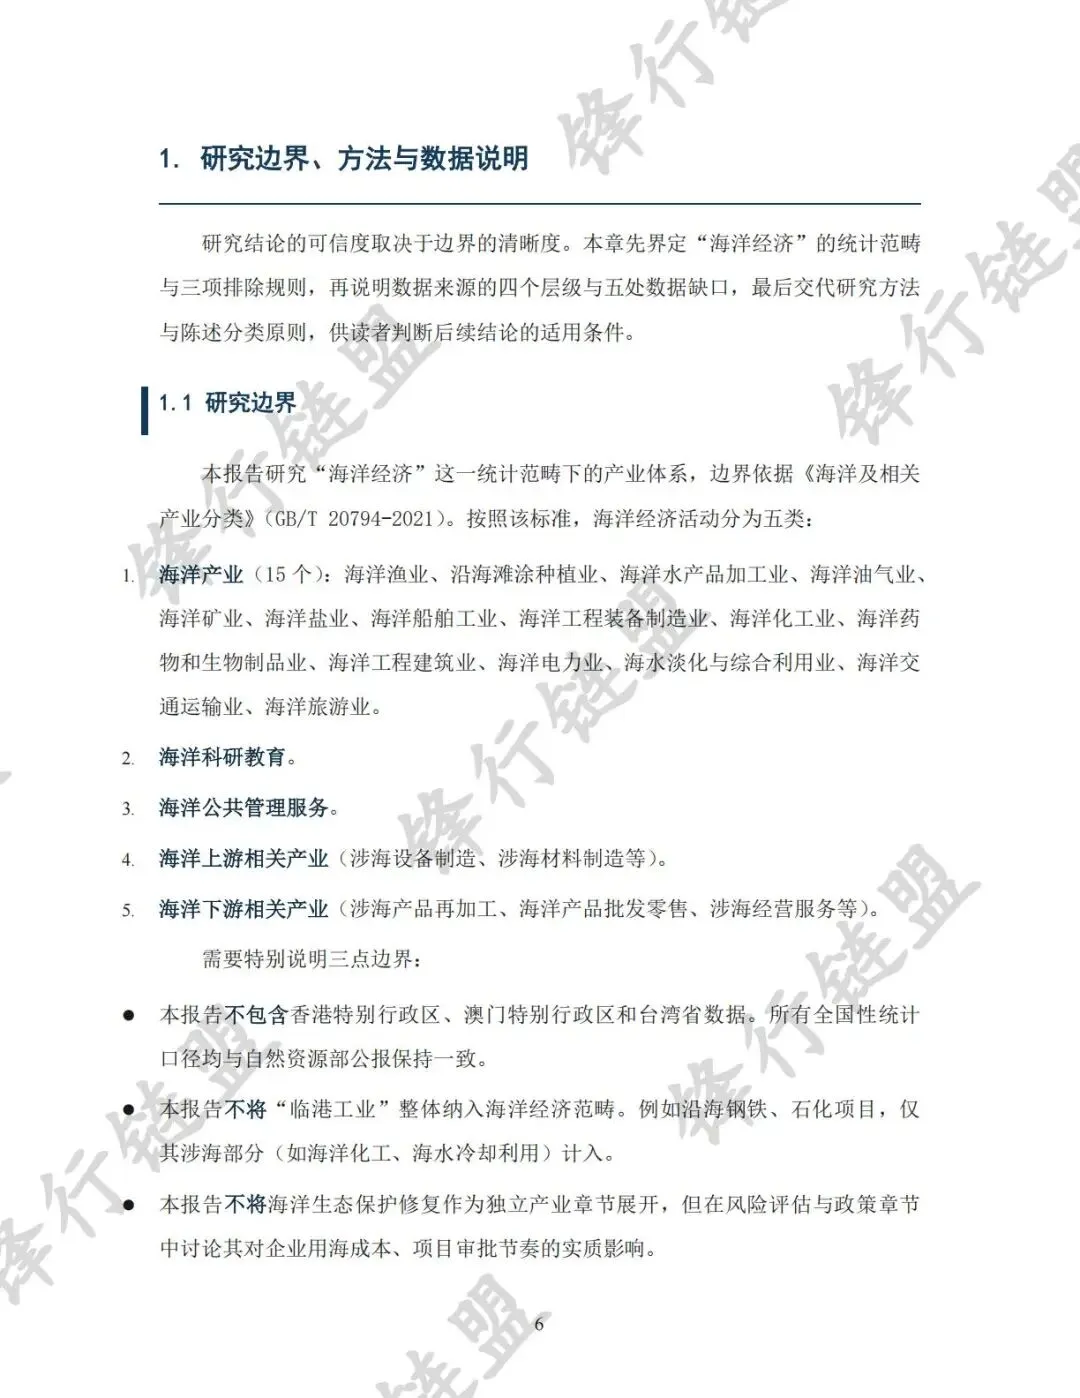
本报告研究“海洋经济”这一统计范畴下的产业体系,边界依据《海洋及相关产业分类》(GB/T 20794-2021)。按照该标准,海洋经济活动分为五类:
1.海洋产业(15个):海洋渔业、沿海滩涂种植业、海洋水产品加工业、海洋油气业、海洋矿业、海洋盐业、海洋船舶工业、海洋工程装备制造业、海洋化工业、海洋药物和生物制品业、海洋工程建筑业、海洋电力业、海水淡化与综合利用业、海洋交通运输业、海洋旅游业。
2.海洋科研教育。
3.海洋公共管理服务。
4.海洋上游相关产业(涉海设备制造、涉海材料制造等)。
5.海洋下游相关产业(涉海产品再加工、海洋产品批发零售、涉海经营服务等)。
需要特别说明三点边界:
l本报告不包含香港特别行政区、澳门特别行政区和台湾省数据。所有全国性统计口径均与自然资源部公报保持一致。
l本报告不将“临港工业”整体纳入海洋经济范畴。例如沿海钢铁、石化项目,仅其涉海部分(如海洋化工、海水冷却利用)计入。
l本报告不将海洋生态保护修复作为独立产业章节展开,但在风险评估与政策章节中讨论其对企业用海成本、项目审批节奏的实质影响。