短剧行业研报研学(下篇):流量池与利润池分离——短剧全球化的临界点在哪里?
- 2026-11-05 13:58:17
研学日期:2026年9月17日
研报标题:传媒行业《平台主导价值分配,AI重塑内容生产,短剧迈向全球化与精品化》
研报发布:国投证劵/行业深度分析/2026.09.14
特别说明:本文基于上述研报进行梳理,个人解读,不构成投资建议。
2025年,海外短剧应用下载量21.48亿次,内购收入20.58亿美元。2026年市场规模预计超过60亿美元。
但区域分化极其严重:亚洲贡献59.8%下载量,只贡献32.6%内购收入;北美下载量仅12.1%,却贡献54.6%内购收入。
这两个数据放在一起,那就需要重新理解“出海”的含义。
出海不是复制国内,而是重新理解“流量”和“利润”的地理分布。下载量高的地方不一定赚钱,赚钱的地方不一定有流量。这个矛盾,决定了出海平台的战略选择。
这篇下篇,试着从区域分层、内容供给、竞争格局、全链路运营四个维度,聊一聊短剧全球化的真实图景。
区域分层
新兴市场拉新,北美日韩赚钱
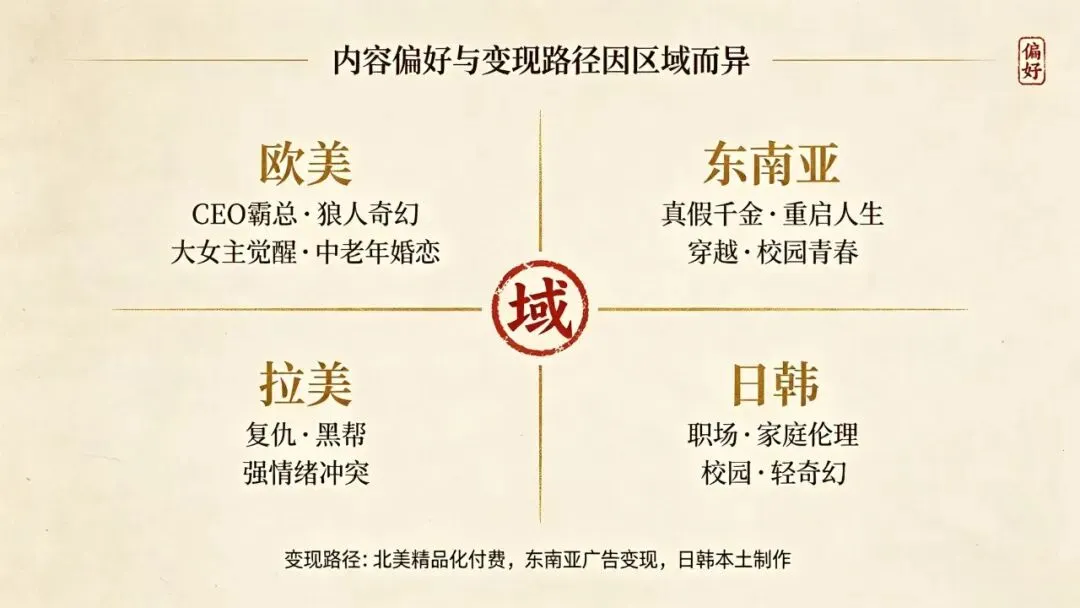
内容偏好同样分化:
欧美:CEO霸总、狼人奇幻、大女主觉醒、中老年婚恋;
东南亚:真假千金、重启人生、穿越、校园青春;
拉美:复仇、黑帮、强情绪冲突;
日韩:职场、家庭伦理、校园、轻奇幻。
变现路径也因区域而异:
北美:IAP+订阅,精品化内容提升高价值用户付费转化;
东南亚:IAA+轻付费,免费内容+广告变现,小额付费提升用户价值;
日韩:本土制作+付费解锁+订阅;
中东:高净值用户+订阅+虚拟货币。
核心矛盾:新兴市场贡献用户增量,高付费市场贡献主要收入。平台需要在“拉新”和“变现”之间动态平衡。2026年主要地区短剧多元变现路径显示,北美侧重内容精品化、混合变现;南美以广告变现+轻付费补充;东南亚以广告变现+轻付费补充;日韩以本土制作+付费变现;中东以高净值用户+订阅主导。




译制剧 vs 本土剧
成本与效率的平衡
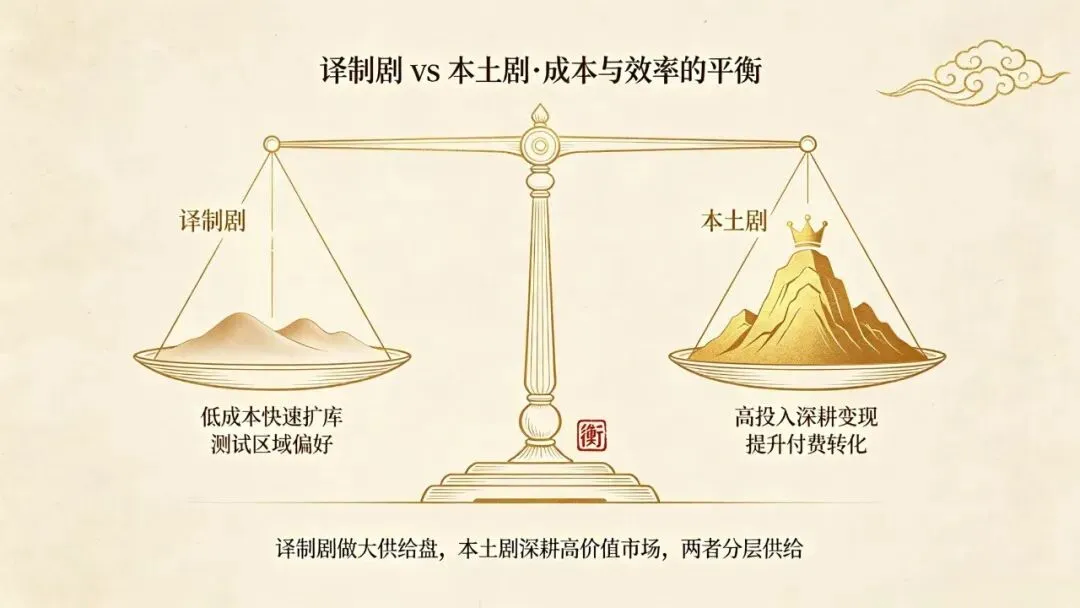
译制剧用于快速扩库和测试市场,本土剧用于提升变现效率。AI译制进一步降低成本,1000分钟视频最快12小时完成,综合成本较人工下降15倍以上。
本土剧占比从2025H1的21.4%提升至2025H2的35.1%,预计2026年增至44.1%。本土化是出海变现的必经之路,但高成本要求平台具备精准的区域判断能力。
得益于产业链配套完善,如中文在线横琴影视基地依托横琴与澳门联动,在人员流动、算力资源等方面提供支持,推动本土剧产能有所提升。根据DataEye数据,目前海外AI剧月产能约为3—4万部。
译制剧与本土剧不是替代关系,而是分层供给。 译制剧做大内容供给盘,测试区域偏好;本土剧提升变现效率,深耕高价值市场。AI译制让译制剧成本进一步下降,本土剧产能提升,两者共同推动海外市场扩容。
竞争格局
下载端洗牌,收入端集中
2026H1出海短剧应用下载量Top10:
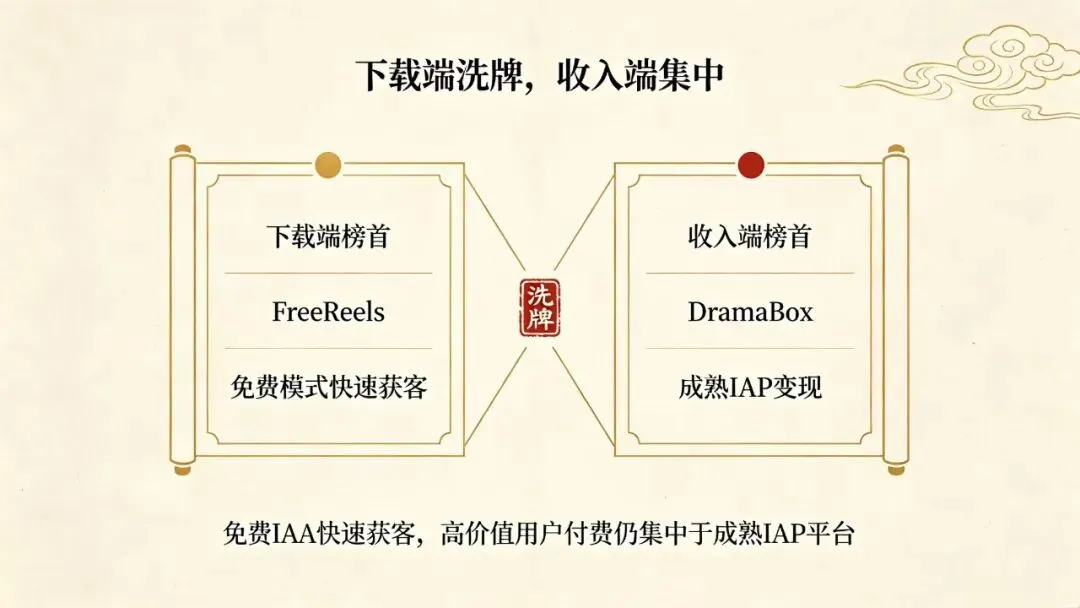
FreeReels:2.18亿次(昆仑万维,免费模式)
NetShort:1.35亿次(麦芽)
ReelShort:1.22亿次(中文在线/枫叶互动)
DramaBox:0.96亿次(点众科技)
2026H1内购收入Top10:
DramaBox:1.95亿美元
ReelShort:1.88亿美元
NetShort:1.28亿美元
DramaWave:1.05亿美元
FreeReels下载第一但内购落后,说明海外流量池和利润池分离。 免费IAA可以快速获客,但高价值用户付费仍集中在成熟IAP平台。
目前出海短剧APP数量为200—300个,大部分出自中国,合计占有海外短剧市场95%的份额。但竞争格局加速洗牌:
DramaBox和ReelShort仍占据内购收入前两位,显著领先;
FreeReels快速崛起,下载量超过2025年全年的三倍,直翻榜首;
NetShort也加速突围,下载量进入第二;
DramaWave、GoodShort等平台构成追赶梯队。
头部平台整体呈现“新兴市场贡献用户增量、高付费市场贡献主要收入”的特征。 从下载结构看,拉美和东南亚是主要获客区域;从收入结构看,美国均为四个平台的第一大收入来源,分别贡献ReelShort、DramaBox、GoodShort和DramaWave内购收入的70.3%、54.2%、66.4%和50.3%。




全链路运营
从内容到变现的闭环
头部平台策略对比:
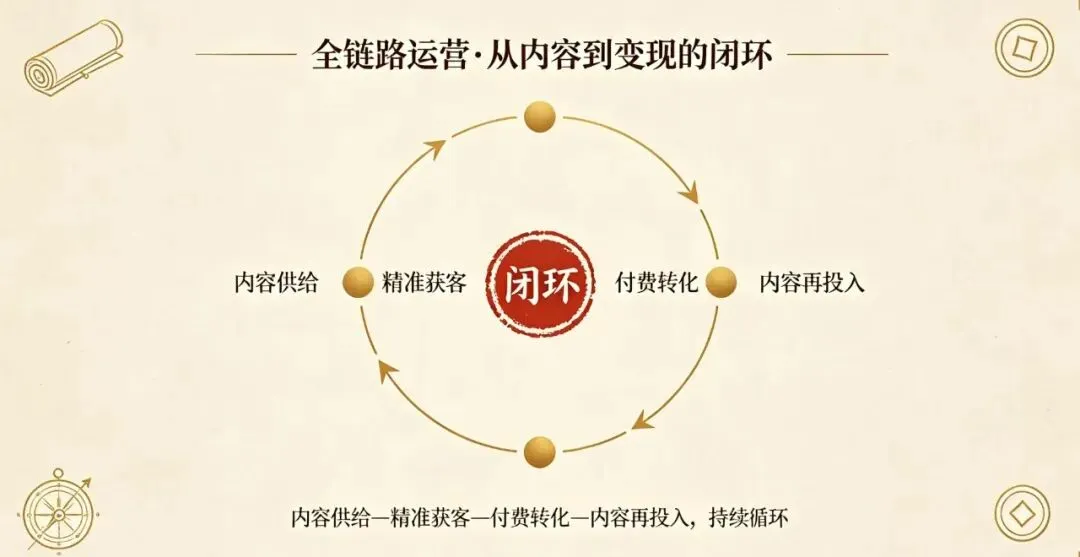
ReelShort:精品本土化+全链路运营,纵向深挖美国高价值用户。依托中文在线及枫叶互动的IP资源,形成“自制+译制”并行的内容供给体系,推进剧本、演员及场景本土化。狼人恋爱题材《Fated to my Forbidden Alpha》在北美市场备受追捧。运营端通过Meta、Google等渠道精准获客,并在美国市场与TikTok合作推出“15秒剧情预告,用户共创结局”的互动玩法,单季新增下载量超过3080万次。以IAP为核心实现高价值用户付费转化,并将收入持续投入精品内容生产,形成“内容供给—精准获客—付费转化—内容再投入”的运营闭环。
DramaBox:规模化译制与本土原创并行,多区域运营支撑全球扩张。依托点众的网文IP及成片储备,以译制剧快速扩充内容库,逐步增加本土原创,通过AI翻译、智能推荐等技术降低本地化及分发成本。区域布局兼顾美国、日本等高付费市场与东南亚、拉美等用户增长市场,在重点地区配置本土团队。
GoodShort:本土原创与女性内容为核心,区域精细化运营。由新闻时代推出,以海外本土原创短剧为主要供给、网文IP改编为补充,侧重家庭、情感、复仇等女性向题材。以美国市场支撑收入,并在巴西、欧洲等市场精细化投放、培育增量。变现端以IAP为主、IAA为辅,形成“内容吸客—投放放大—反哺创作”的市场复制路径。
DramaWave:AI驱动内容扩库,多平台获客及差异化变现。由昆仑万维推出,依托译制内容库及SkyAnime等AI工具,将AI应用与剧本理解、素材提取、分镜生成、视频合成和多语种适配等环节,提升内容生产与本地化效率。以北美高付费市场作为收入基础,同时重点拓展印度尼西亚、巴西等东南亚和拉美市场。通过TikTok、Instagram、Facebook及YouTube扩大触达;变现端采用IAP模式实现美国市场付费转化,新兴市场则采用广告及轻付费模式扩大用户规模。
关键能力:IP储备、多语种分销网络、智能投放体系、本土团队。以中文在线FlareFlow为例,已建立覆盖14种语言的内容分销网络,其中AI Agent可为每部海外短剧生成100—300份推广素材并实施定制化投放,使素材生成及投放效率提升20倍以上;叠加社媒宣发、自然流量预热和精准买量,有望进一步提高内容与区域用户偏好的匹配度及投放回收效率。
风险与机会
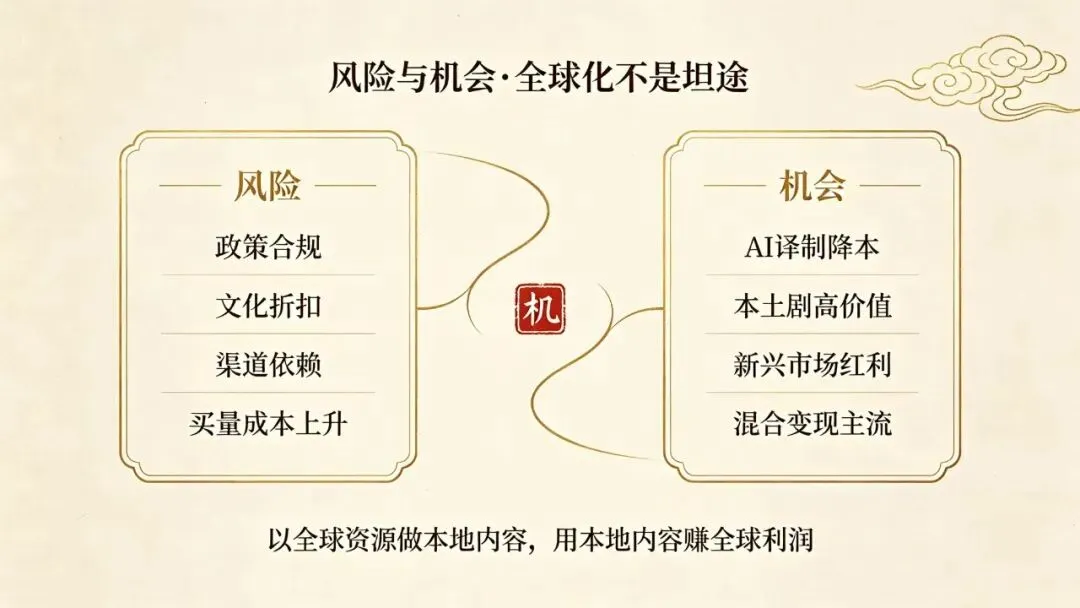
全球化不是坦途
风险:
地缘政治与政策限制:中国APP占海外95%份额,数据合规、文化保护、内容监管差异;
文化折扣与本土化适配不足:不同国家和地区在内容监管、数据合规、文化偏好、支付渠道及平台政策方面存在差异;
渠道依赖:TikTok、Google、Apple分成和政策变化;
汇率波动、支付渠道、税务合规;
本土竞争对手崛起:海外本土平台可能后来居上;
买量成本上升:2025年海外短剧月度投放素材量由年初的72万组增至年末的280万组,获客竞争升温。
机会:
AI译制降本:多语种快速分发,1000分钟12小时完成;
本土剧高ARPU:北美/日韩/中东高付费,ARPU 25—40美元;
拉美/东南亚用户增长红利:下载量占比高,付费转化提升空间大;
混合变现(IAP+IAA)成为主流:DramaBox、DramaWave和MoboReels已采用混合模式,其中前两者的IAA收入超过30%;
短剧+品牌定制、短剧电商、短剧+文旅;
AI产能优势:具备AI模型、工具及内容资源的头部公司有望以低成本持续生产本土化内容。




写在最后
拆解完“出海”格局,还挺有收获的:其实出海并不是“把国内剧翻译出去”,而是“用全球资源做本地内容,用本地内容赚全球利润”。
流量池和利润池分离,决定了出海平台必须同时具备低成本供给和高价值变现能力。未来市场份额会进一步向具备完整数据反馈与运营闭环的头部平台集中。没有全链路能力的玩家,可能只能赚一波下载量的快钱。
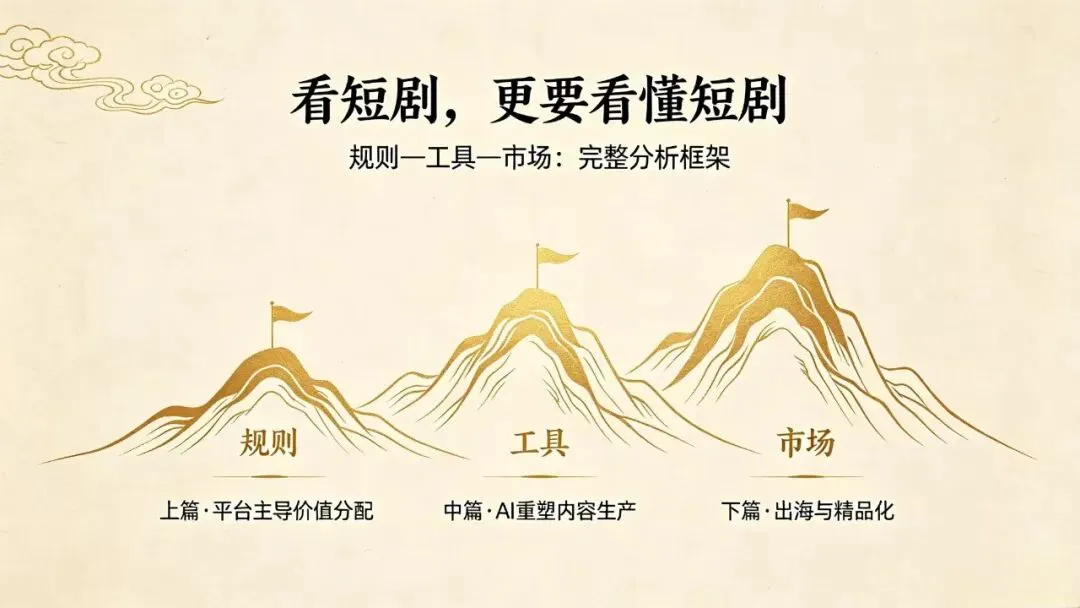
三篇研学文章,从平台主导价值分配(上篇),到AI重塑内容生产(中篇),再到出海与精品化(下篇),构成一个完整的分析框架:规则—工具—市场。
核心结论:
平台主导价值分配:规则为王,但规则需要平衡。上游长期赚不到钱,最终反噬平台内容供给。
AI重塑内容生产:AI是杠杆,不是答案。真正赚钱的可能不是AI剧本身,而是卖工具、卖译制、卖IP的人。
出海与精品化:流量池与利润池分离,全链路能力决定出海价值。没有全链路能力的玩家,只能赚快钱。
短剧的下一阶段,不是谁拍得多,而是谁掌握IP、谁控制工作流、谁拥有全链路发行和变现能力。
冷静看待平台权力、AI泡沫和出海分层。看短剧,更要看懂短剧。

以上内容不构成任何投资建议。
仅将自己在研报中的所思所想,分享给大家。
做长期主义者,遇见更好的自己。
欢迎大家一起学习讨论,共同成长!
欢迎关注 | 研学共进