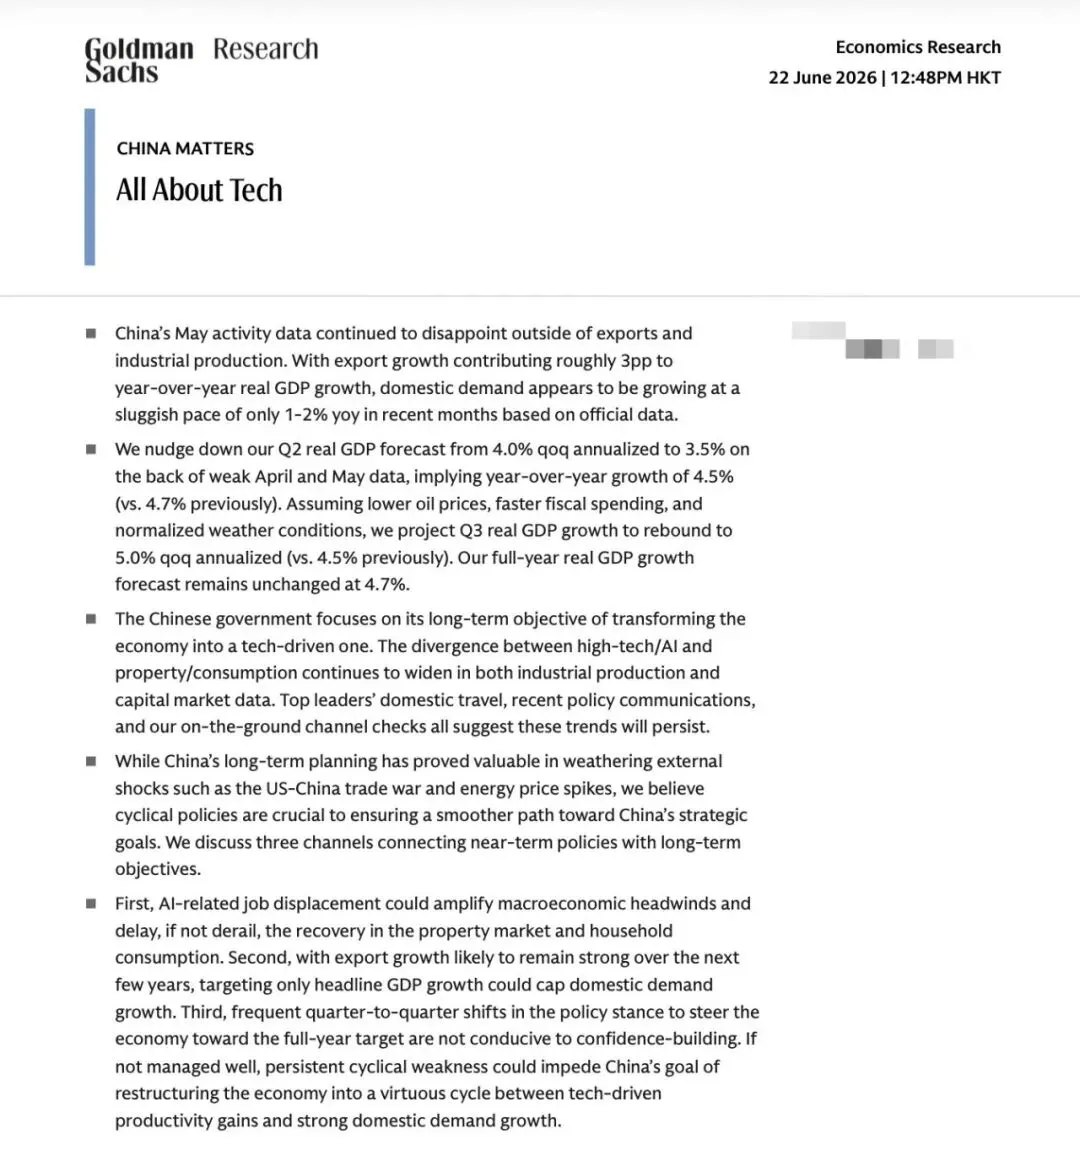
高盛这份研报,说透中国经济换挡期的代价. | 影智库
- 2026-11-10 13:40:57
01
表面的增长还在,
里面的劲儿,已经松了
先说第一层。
单看数字,2026年的中国经济还行。
IMF 刚把中国今年的增长预期上调到4.6%,听起来挺稳。
但高盛把数据拆开一看,问题就露出来了。
今年前五个月,官方公布的固定资产投资增长是3.7%。
可高盛用自己的口径重新算了一遍,发现实际投资增速是负的4.18%。
两个数字摆在一起,反差很大。
背后反映的其实是:
经济表面还在长,但里面的动力已经在往下走了。
消费更明显。5月份的社会消费品零售总额,同比降了0.6%。
这个数字的意义在于——它是2022年疫情封控结束之后,消费数据第一次转负。
更少见的是,消费和投资在同一个月份里同时负增长。
这种情况,上一次是2020年疫情最严重的时候。
内需不行,已经是绕不开的问题。而这种"不行",在经济的K型分化里看得特别清楚。
K型往上那一笔,是出口。
今年前五个月,中国出口(美元计价)增长了11.8%,5月单月冲到20%。
高盛算了一下,光出口这一块,对实际GDP的贡献就占了3个百分点。
K型往下那一笔,是房地产、国内汽车、基建。
这几个数据都是双位数下滑。剔掉出口之后,国内需求只在以1到2个百分点的速度慢慢爬。
汽车行业最能说明问题:
出口额暴涨75%,国内销量却跌了20%。
同一辆车,运到国外是抢手货,摆在国内展厅里就是没人买。
出口的成功像块遮羞布,把国内消费的冷清盖住了,但资本市场早就闻到了味道。
从2024年低点到2026年6月,中证信息技术板块涨了超过50%,可选消费板块跌了大概25%。
工业机器人产量五年翻了三倍,半导体产业在快速扩张。
而水泥、玻璃、建材这些老行当,一直没缓过来。
政策方向清清楚楚:旧的该收就收,新的该扶就扶。
内需被冷落,就是拥抱科技之后,我们付出的第一笔代价。
02
AI赛道上的"成本奇迹"
和它的副作用
第二层,藏在 AI 竞争里。
也许你觉得,中国 AI 和美国最大的差距是钱没砸够。
2026年,美国四大科技巨头——亚马逊、微软、谷歌、Meta——在AI上的投入加起来有7500亿美元。
中国主要的科技公司,阿里、腾讯、字节,加起来只有1000亿美元左右。
差了快七倍。
但有意思的是,中国的实际 AI 算力安装总量,已经达到美国的60%。
只花了七分之一的钱,干了六成的活。
怎么做到的?
高盛给了两个解释。
第一,中国建数据中心的土地、人工、制造成本,确实比美国便宜不少。
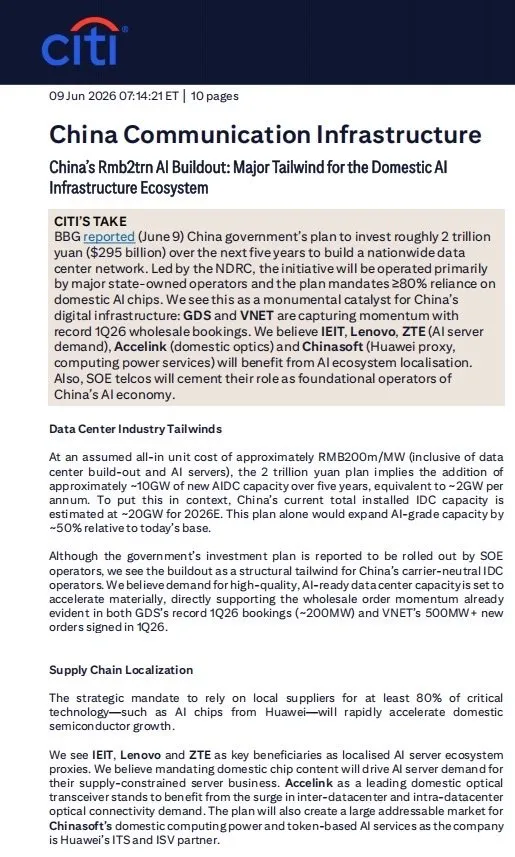
第二,中国搞 AI 基础设施,不光靠大企业,国家队也在直接下场。“十五五”规划里,光是算力网络和数据中心的建设,规划投入就达到2万亿人民币。国家财政在大力托底。
美国搞AI,靠的是市场和巨头烧钱。
中国搞AI,除了企业烧钱,还有国家在背后撑着。
这能解决算力"卡脖子"的问题,但也带来了一个隐患:
如果资源大量倾斜到科技产业,而普通人的收入和消费没跟着改善,那内需可能会被进一步掏空。
03
AI 抢饭碗的速度
比再就业快得多
第三层,最贴近咱们普通人。
中国现在有大约3.2亿灵活就业人群。经济压力大的时候,企业用AI的第一反应不是扩大生产,而是省人。
客服、审核、数据标注、初级编程、文案、翻译、基础设计——这些重复性高的岗位,最先被冲击。
高盛推了一条可能的链条:
AI 替代中低收入岗位 → 失业人数上升 → 失去收入的人返回老家 → 核心城市租房需求下降 → 租金被压低 → 本来就在跌的房价继续下行 → 家庭财富缩水 → 更不敢花钱 → 企业赚不到钱 → 继续裁员。
这就是高盛真正担心的:
科技往前走一步,内需可能往后滑一步。
而且这种变化很容易被忽略,因为它穿着"产业升级"的外衣。
很多人觉得这只是转型的"短期阵痛"。
但万一这不是短期的呢?
AI 迭代的速度,比再就业培训快太多了。
说到底,我们现在打的是一个赌:
赌出口能一直撑住,赌 AI 能快速补上内需的缺口。
但这个赌局的胜率,并不高。
04
关注四件事
按高盛的逻辑捋到最后,对咱们普通家庭来说,其实就是四件事:
第一,如果大半身家都在房子上,风险在变大。
楼市在走 L 型,核心城市的租金还可能继续往下走。
靠房子保值,很可能越来越靠不住了。
第二,如果只有一份工资收入,不够安全。
AI 在抢岗位,企业还没恢复信心,政策也摇摆不定。
收入随时可能有波动。
第三,如果全是人民币资产,要有心理准备。
哪天出口转头向下,汇率一动,购买力就会跟着晃。
第四,如果资产全放在境内,需要考虑考虑。
规则在变,保护的边界也在变。
接下来该怎么办?
高盛其实也给了方向,总结起来就四个字:别都押上。
· 币种上,人民币留一些,美元也留一些。
· 资产上,境内放一些,境外也放一些。
· 工具上,保险、债券、股票、核心地段房产,别只盯一种。
· 时间上,短期要用的钱、中期要攒的钱、长期要投的钱,分开来放。
这不是在赌哪边赢,也不是看衰什么。
这就是给自己的家底,留一层缓冲。
行情好的时候多赚点,行情差的时候不至于全搭进去。
旧引擎在熄火,新引擎在加速,但换挡的这段路,不平坦。
K字向下的那一笔,可能会拖很久。
这几年,没有缓冲,就容易掉队。
短期,是通往长期的必经之路。
关于 “投资规划” ,还可以看看我的其他文字:
【免责声明】:影想的进化(本微信平台)并非任何保险公司的官方微信平台。本平台的任何有关保险及投资产品的介绍均为个人的专业知识及观点,并不代表任何组织或公司。所有由于不正当使用本公众号文章而引起的利益纠纷,本公众号不承担任何法律责任。