人形机器人行业深度投资研报
- 2026-11-10 20:22:43
人形机器人行业深度投资研报
量产元年的产业链价值重估· 从整机到核心零部件的投资机会梳理
报告日期:2026年8月
投资评级与核心观点
维度 | 结论 |
投资评级 | |
核心赛道 | 人形机器人整机及上游核心零部件(丝杠/减速器/传感器/关节模组) |
报告口径 | 整机市场规模按单台均价约35万元测算;零部件价值量按BOM结构拆分 |
配置建议 | 短期看丝杠与六维力传感器国产替代,中期看关节模组与灵巧手标准化,长期看具身大脑与整机场景落地 |
核心投资逻辑(要点)
1.量产元年确立:2026年上半年全球人形机器人出货约1.91万台、同比增近3倍,中国厂商占全球97%以上;智元(约8,400台)与宇树(约5,900台)合计占全球约75%,双寡头格局固化。
2.价值集中在身体而非大脑:执行系统(丝杠+电机+减速器+灵巧手)合计占BOM成本超70%;行星滚柱丝杠(22%)、无框力矩电机(18%)、谐波减速器(12%)、六维力传感器(10%)为四大价值高地。
3.国产替代梯度清晰:电机国产化率已突破85%(确定性最强),谐波减速器约65%,而行星滚柱丝杠(40-50%)与六维力传感器(<30%)替代空间最大、壁垒最高,是本轮弹性核心。
4.规模-成本飞轮启动:2025年全球出货约1.8万台、2026年预计5万台以上;机构一致预测2030年全球整机市场规模达1,500-2,500亿元,2035年冲击5,000-7,000亿元。
5.风险与观察:真实工业订单占比仍不足15%,多数出货为展示/科研/内部互采;关注ROI兑现、成本能否降至20万以内、具身大模型泛化成功率三大拐点指标。
01 投资摘要
人形机器人正成为继智能手机、新能源汽车之后的下一个万亿级智能终端赛道。2026年被行业公认为「量产元年」:全球出货从2025年的约1.8万台跃升至2026年上半年的约1.91万台(同比增近3倍),中国厂商包揽全球97%以上出货量,并在全球前五名中占据全部席位。本报告从产业格局、技术路径、市场规模、应用场景到整机与零部件投资机会进行系统性梳理,为投资者提供一份可落地的产业链价值重估框架。
核心结论:短期在丝杠与六维力传感器的国产替代,中期在关节模组与灵巧手的标准化,长期在具身大脑与整机场景落地。对大多数投资者而言,通过已进入头部供应链的零部件龙头(拓普集团、三花智控、绿的谐波、双环传动、汇川技术、鸣志电器、柯力传感)参与这轮产业浪潮,比直接押注整机厂具有更高确定性——这些公司「既有汽车业务基本盘托底,又有机器人业务弹性」,进可攻、退可守。
02 产业全景:量产元年,中国定义格局
2.12026年上半年出货格局
根据美国市场研究机构Smart Analytics Global(SAG)2026年8月发布的数据,2026年上半年全球人形机器人出货量约1.91万台,较2025年同期的5,100台增长近三倍。其中中国厂商拿下全球97%以上的出货量,中国市场自身需求占全球总量85%以上。厂商排名上,智元机器人出货约8400台(同比+562%)、全球份额44%跃居首位;宇树科技出货约5900台(同比+170%)、份额31%位居第二;两家合计占全球约75%,形成稳固双寡头。银河通用(约900台)、优必选(约700台)、乐聚机器人(约600台)构成第二梯队。
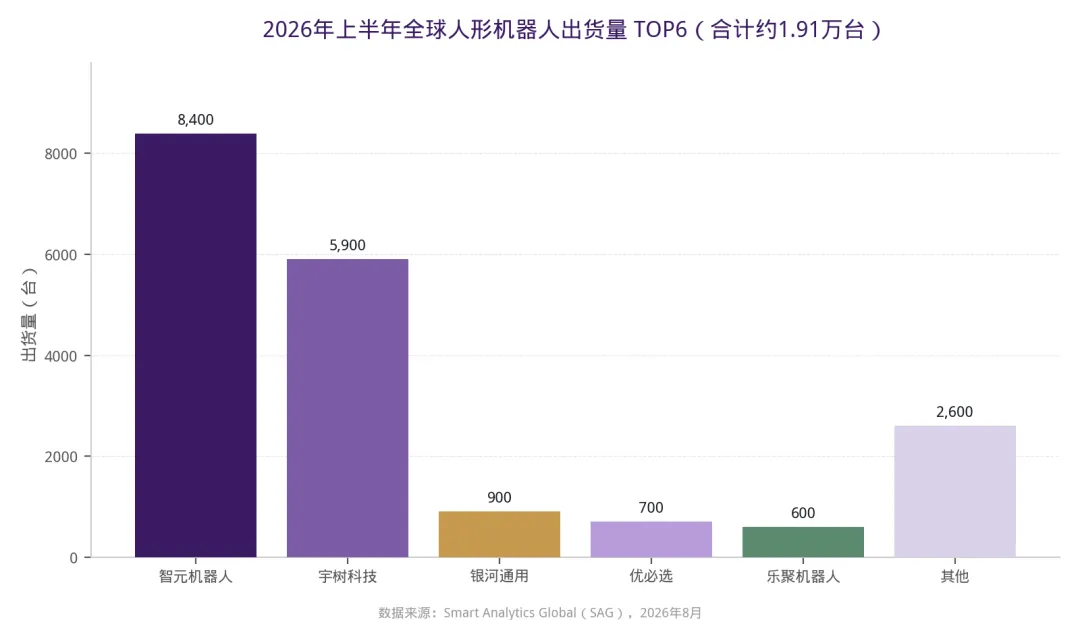
图1:2026年上半年全球人形机器人出货量TOP6(合计约1.91万台)
2.2 六家头部企业横向对比
公司 | 成立 | 上市状态 | 2025营收 | 2025利润 | 最新估值/市值 |
宇树科技 | 2016 | 科创板(688836) | 16.99亿元 | +2.78亿元 | 发行610亿/开盘4449亿元 |
智元机器人 | 2023 | 拟赴港(未上市) | 10.5亿元 | 亏损 | 目标400-500亿港元 |
优必选 | 2012 | 港股(09880) | 24.88亿元 | -6.20亿元 | 422亿港元 |
特斯拉Optimus | — | 特斯拉体内 | 不单独披露 | 不单独披露 | 含在TSLA内 |
Figure AI | 2022 | 未上市 | 未披露(千万美元级) | 未披露 | 390亿美元 |
Agility Robotics | 2015 | 拟SPAC上市 | 未披露 | 亏损 | 25亿美元 |
表1 全球人形机器人六家头部企业横向对比(数据来源:公司公告、SAG、媒体公开报道,2026年8月)
关键判断:宇树是全球人形机器人赛道极少数已实现规模化盈利的企业,智元规模增长最猛但尚未盈利,优必选营收最大却亏损最深;美国三家(Figure/Agility/特斯拉)2025年出货量合计仅数百台,与中国的「万台级」量产能力差距显著扩大——人形机器人的「中国制造」成本优势,正在重演新能源车的故事。
03 中美路径分野:肢体优先 vs 大脑优先
中美的差异,本质不是「谁的技术更好」,而是「先造身体还是先造大脑」的路径分叉——中国走「自下而上」的硬件与场景驱动路线,美国走「自上而下」的AI与通用智能驱动路线。随着产业从技术验证期转入规模化落地期,两条路线正在相互收敛。
3.1 技术路径:肢体 > 小脑 > 大脑(中国)
以宇树、智元、优必选为代表,中国公司在硬件本体、一体化关节、减速器、伺服电机等「身体」环节全力投入,先把机器人「做稳、做便宜」,再通过工业场景大规模部署积累真实物理交互数据,用数据反哺大脑层AI模型。国产顶尖关节电机扭矩密度达189Nm/kg(较国际标杆提升约45%),核心零部件国产化率70%-85%,整机成本比美系产品低约60%。
3.2 技术路径:大脑 > 小脑 > 肢体(美国)
以特斯拉、Figure为代表,美国公司优先押注通用具身智能「大脑」——端到端VLA(视觉-语言-动作)模型、世界模型、跨任务泛化能力。特斯拉Optimus复用FSD自动驾驶端到端神经网络与纯视觉路线;Figure与OpenAI联合研发Helix系统,实现「像素到全身动作」的直接映射。美国赌的是「通用大脑先出现,成本与身体问题自然解决」。
3.3 功能定位与规划对比
维度 | 中国 | 美国 |
路径 | 自下而上·硬件与场景驱动 | 自上而下·AI与通用智能驱动 |
功能定位 | 工业实用主义:先让机器人「能干活的」 | 通用劳动力愿景:任何人类环境均可工作 |
场景节奏 | 工业→物流→商业服务→家庭 同步推进 | 聚焦高端试点(制造/物流/国防) |
量产节奏 | 2026年量产元年,全年有望破10万台 | 特斯拉最早2027下半年对外销售;Figure BotQ达每小时1台 |
优势 | 全链条本土供应链、成本控制、政策协同 | VLA/世界模型领先、资本密集、估值高 |
短板 | 通用具身大模型仍落后美国 | 硬件量产/成本控制薄弱、产业链空心化 |
表2 中美人形机器人产业路径对比(数据来源:综合公开资料整理)
收敛趋势:国内企业加速端到端大模型落地(智元、优必选已部署端侧VLA);美国企业也在强化供应链与量产(特斯拉Gen-3定稿、Figure 03机器人数量超越人类员工)。长期胜负手,在谁能率先实现「大脑-小脑-肢体」三层的协同闭环。
04 市场规模与出货预测(2026-2035)
市场规模预测分歧较大,核心在于统计口径——有的只算人形机器人整机,有的含整个具身智能产业链。主流机构对「人形机器人整机市场」的预测高度收敛:
机构 | 2026E | 2030E | 2035E |
高工机器人 | 150亿元 | 1,500亿元 | 5,000亿元 |
中信证券 | 200亿元 | 2,000亿元 | 6,000亿元 |
中金公司 | 180亿元 | 1,800亿元 | 5,500亿元 |
麦肯锡 | 250亿元 | 2,500亿元 | 7,000亿元 |
表3 全球人形机器人整机市场规模机构预测对比(数据来源:各机构公开预测,单位:亿元人民币)
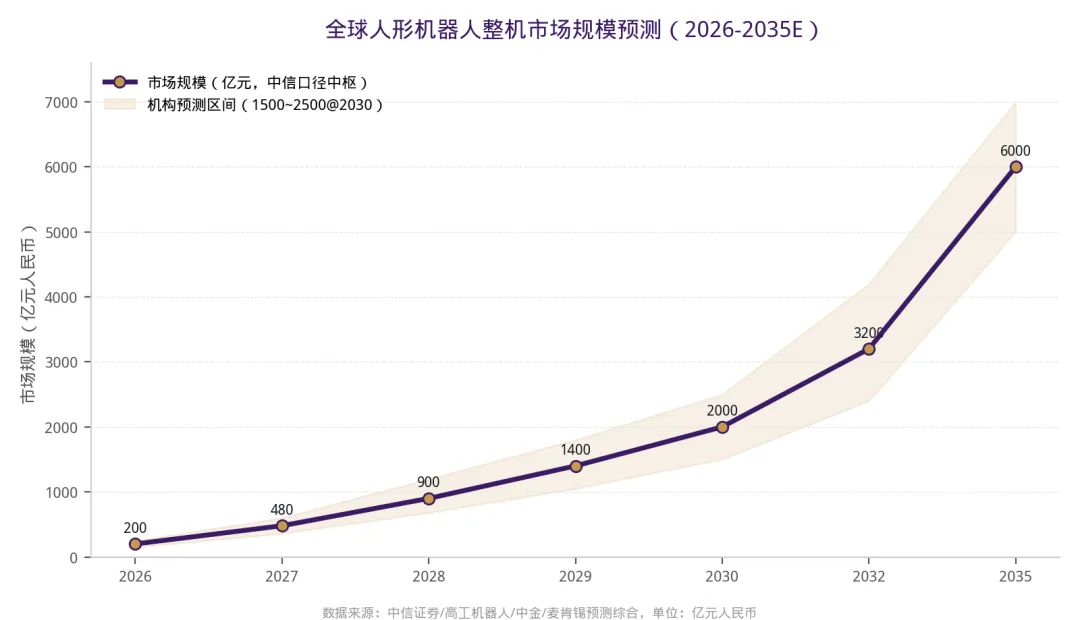
图2 全球人形机器人整机市场规模预测(2026-2035E,中信口径中枢)
综合主流机构交集:2026年全球人形机器人整机市场规模约150-250亿元,2030年达1,500-2,500亿元,2035年冲击5,000-7,000亿元。出货量方面,2025年全球约1.8万台;2026年预计5万台左右(TrendForce);2030年机构分歧较大——摩根士丹利44.6万台、Omdia保守3.8万台、IIM乐观158.2万台。
更宽口径(含零部件、软件、服务):据Frost & Sullivan,全球具身智能机器人市场预计从2025年的949亿元跃升至2030年的4,084亿元,五年CAGR约33.9%;其中中国市场2030年预计达1,511亿元,约占全球37%。
05 应用场景:从工业到家庭的渗透路径
数字中国建设峰会的官方判断明确:制造和物流等实体产业领域率先形成可验证、可复制的规模化应用场景,随后向医疗康养、家政服务、公共安全等民生领域扩展。
阶段 | 时间窗口 | 核心场景 | 成熟度/占比 |
第一波 | 2026-2028 | 工业制造(汽车总装/3C电子/物料搬运)+ 仓储物流 | 核心基本盘,占比超60%;2027年成熟 |
第二波 | 2028-2030 | 商业服务(零售/餐饮/酒店)+ 特种作业(电力/石化/消防/建筑) | 技术待发展;2028-2030年成熟 |
第三波 | 2030-2035 | 医疗康养(康复训练/养老照护)+ 家庭服务(家务/陪护/智能家居) | 面临长尾环境挑战;2030-2035年成熟 |
表4 人形机器人应用场景渗透路径与节奏(数据来源:央广网/数字中国建设峰会专家共识)
当前高端产品售价30万-50万元,工厂场景投资回收周期长达5-8年。行业测算显示,要实现2年内回本,机器人全生命周期成本需控制在20万以内,目前仍接近50万元——成本是最大变量。
5.1 量产三层次:硬件已发生,B端临门一脚,C端尚远
•硬件本体小批量量产——已经发生:2026上半年中国人形机器人出货超4万台、全球占比97%;工信部预计2026全年整机产量有望突破10万台。
•B端正向ROI规模商用——距离2-3年:B端封闭/半封闭专用场景(汽车总装、仓储物流、高危特种作业)预计2027年成熟;高盛预计2027年全球出货7.6万台、2032年50.2万台。
•C端家庭普及——至少5-8年:需解决非结构化复杂环境所有长尾问题;宇树创始人王兴兴判断「ChatGPT时刻」快则2-3年、慢则5年或10年。
冷事实:当前出货中真正用于生产环节、直接创造工业价值的订单占比不足15%,商业展示、科研采购、产业链内部互采占绝大多数。「造出来」不等于「用起来产生价值」。
06 投资机会一:整机厂格局与龙头
整机厂目前普遍仍在亏损,2026下半年到2027年将是行业洗牌期,腰部以下公司融资越来越难。投资整机厂需看三个指标:是否有持续B端落地订单、资金储备是否充足、供应链降本能力是否够强。
公司 | 代码/状态 | 2025营收 | 2025利润 | 核心看点 |
宇树科技 | 688836.SH(科创板) | 16.99亿元 | +2.78亿元 | 全球极少数规模化盈利整机厂;2026上半年出货约5,900台 |
智元机器人 | 拟赴港(未上市) | 10.5亿元 | 亏损 | 华为班底;2026上半年出货约8,400台全球第一;拟18C上市 |
优必选 | 09880.HK(港股) | 24.88亿元 | -6.20亿元 | 国内最早人形机器人上市公司;Walker系列主攻工业 |
埃斯顿 | 002747.SZ | — | — | 国内工业机器人出货第一,自研人形整机 |
特斯拉 | TSLA(Optimus体内) | 不单独披露 | 不单独披露 | 绑定A股供应链(三花智控/拓普集团/绿的谐波) |
表5 人形机器人整机龙头对比(数据来源:公司公告、交易所公开信息)
07 投资机会二:核心零部件价值拆解
一台主流人形机器人均价约35万元,核心零部件占比超70%(约24.5万元)。从价值链看:运动层(执行器+减速器+电机+丝杠)占整机成本约55%,是绝对价值高地;心智层(AI芯片+控制器+算法)约23%;感测层(视觉+力觉+触觉传感器)约15%;动力层(电池+电源管理)仅约7%。
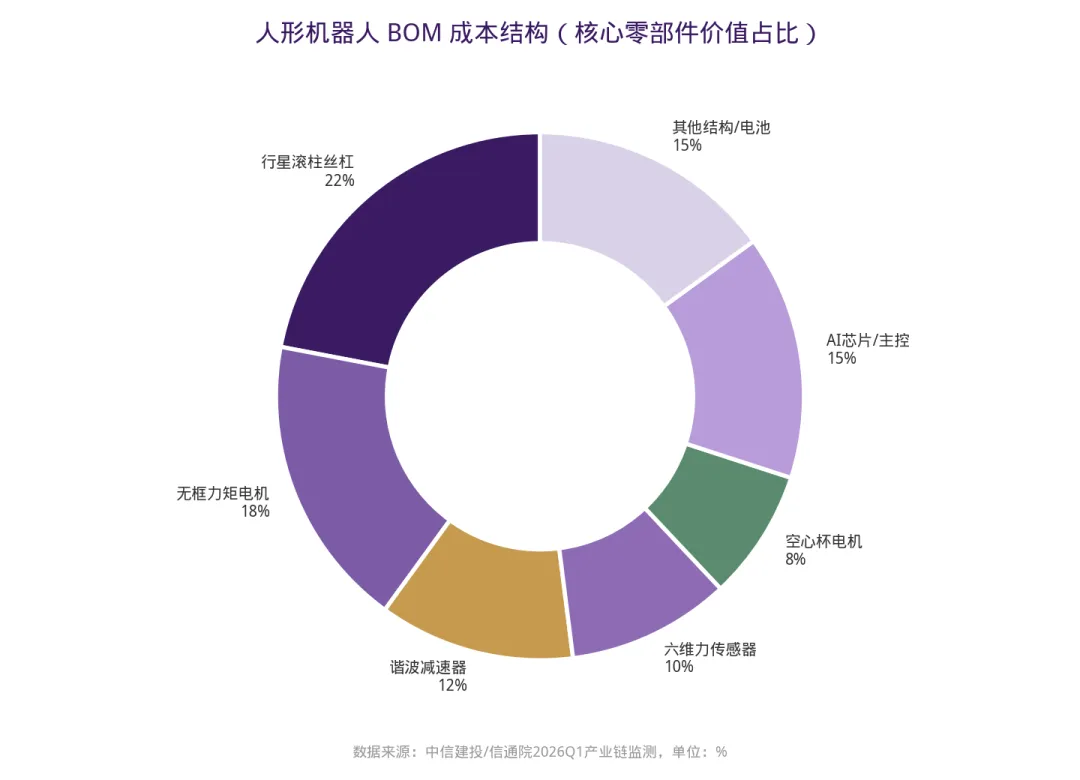
图3 人形机器人BOM成本结构(核心零部件价值占比)
按单机价值量排序,四大核心零部件依次是:行星滚柱丝杠(22%)、无框力矩电机(18%)、谐波减速器(12-15%)、六维力传感器(10%)。四样加起来占整机成本近60%,是产业链最确定的赚钱环节——高端丝杠、六维力传感器等毛利率高达40%-60%,远高于整机厂个位数毛利率。
08 零部件国产化矩阵与龙头公司
核心零部件按「国产化率×单机价值量」构成投资优先级矩阵:价值量高且国产化率低的环节(丝杠、六维力传感器)弹性最大;国产化率高且价值量高的环节(电机)确定性最强。
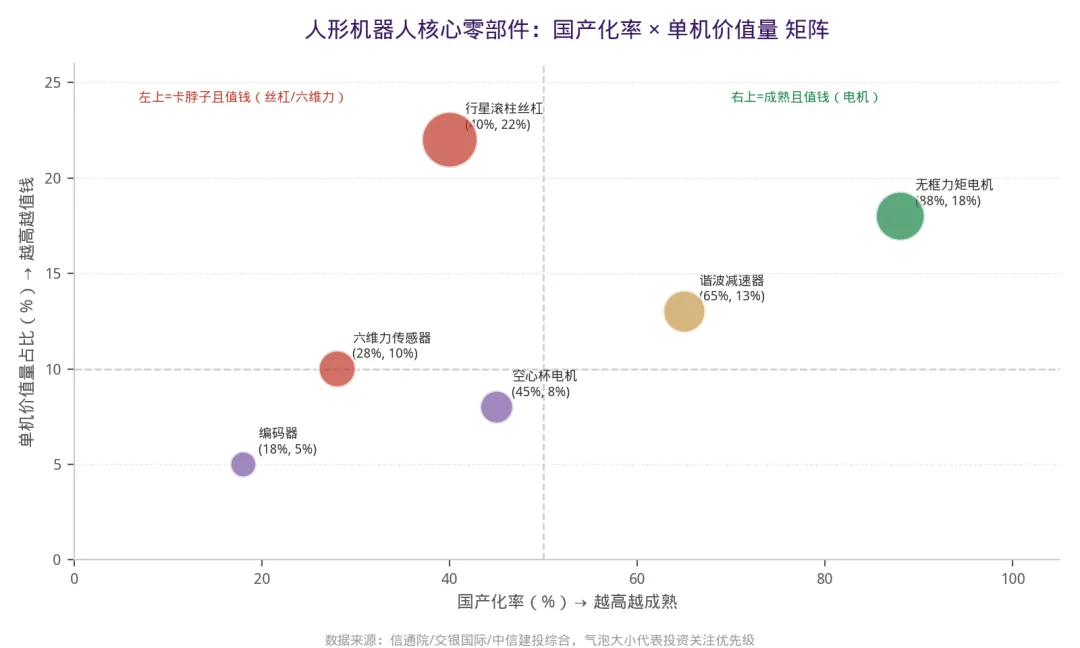
图4 核心零部件:国产化率 × 单机价值量 矩阵
环节 | 单机价值占比 | 国产化率 | 壁垒 | 代表龙头 |
行星滚柱丝杠 | 22% | 40-50% | 最高 | 拓普集团(601689)、北特科技(603009)、恒立液压(601100)、五洲新春(603667) |
无框力矩电机 | 18% | >85% | 中低 | 汇川技术(300124)、步科股份(688160)、卧龙电驱(600580) |
谐波减速器 | 12-15% | 约65% | 高 | 绿的谐波(688017)、中大力德(002896) |
六维力传感器 | 10% | <30% | 高 | 柯力传感(603662)、坤维科技 |
空心杯电机 | 8% | 中 | 中 | 鸣志电器(603728)、江苏雷利(300660) |
RV减速器 | 含减速器大类 | <30% | 极高 | 双环传动(002472)、秦川机床(000837) |
灵巧手 | 约17%(单模块) | 低 | 高 | 雷赛智能(002979)、兆威机电(003021) |
关节模组 | 集成化 | 中高 | 中 | 三花智控(002050)、拓普集团(601689) |
表6 人形机器人核心零部件价值占比、国产化率与龙头公司(数据来源:中信建投/信通院2026Q1/交银国际综合)
龙头速写:拓普集团为特斯拉Optimus线性执行器唯一国产Tier1,单机配套价值约1.2万元;绿的谐波国内市占率超60%、全球第二,供货特斯拉/小米/优必选/智元;三花智控为Optimus旋转关节Tier1,单机配套价值近3万元;柯力传感为六维力传感器国产量产龙头,已通过特斯拉供应链验证;鸣志电器通过收购瑞士T Motion打破日企垄断,空心杯电机价格仅为海外对手一半。
09 投资优先级与标的筛选框架
9.1 投资优先级矩阵
梯队 | 定位 | 环节 | 代表标的 |
第一梯队 | 高确定性+高弹性 | 行星滚柱丝杠、六维力传感器 | 拓普集团、北特科技、恒立液压、柯力传感 |
第二梯队 | 高确定性+中弹性 | 谐波减速器、关节模组 | 绿的谐波、三花智控、拓普集团 |
第三梯队 | 中确定性+高弹性 | 灵巧手、RV减速器 | 雷赛智能、兆威机电、双环传动、秦川机床 |
第四梯队 | 低确定性+高弹性 | 具身大模型/大脑、整机厂 | 银河通用、星海图、逐际动力、宇树科技 |
表7 人形机器人产业链投资优先级矩阵
9.2 关键跟踪指标
•真实工业订单占比:能否从15%提升到50%以上(检验「用起来产生价值」)。
•整机成本:能否从30万降到20万以内(决定2年回本与ROI兑现)。
•龙头排产节奏:绿的谐波等订单已排到2027年,拓普/三花机器人业务收入占比变化。
•量产兑现:2026下半年到2027年为行业洗牌期,未进入头部供应链(特斯拉/宇树/智元/优必选)的公司更多是概念映射。
9.3 核心判断
人形机器人产业链的投资机会,短期在丝杠与六维力传感器的国产替代,中期在关节模组与灵巧手的标准化,长期在具身大脑与整机场景落地。
10 风险提示与免责声明
10.1 主要风险
1、 量产节奏风险:2026下半年到2027年为行业洗牌期,腰部以下公司融资趋紧,出货预期存在下修可能。
2、 估值透支风险:人形机器人指数PE(TTM)约30.76倍(近5年历史分位约7%),但个股估值分化严重,部分标的已大幅透支远期预期。
3、 供应链验证风险:未进入头部供应链的公司更多为概念映射,业绩兑现存在不确定性。
4、 技术路线迭代风险:具身大模型/VLA架构快速演进,技术路线变更可能影响零部件需求结构。
5、 地缘政治风险:高端丝杠、编码器、AI芯片等环节存在断供与出口管制不确定性。
10.2 免责声明
本报告由欧哥私塾投研编制,仅供专业投资者参考,不构成任何投资建议或买卖要约。报告中的信息来源于公开资料及第三方研究机构,我们力求但不保证其准确性与完整性。人形机器人行业技术迭代快、估值波动大,投资有风险,入市需谨慎。本报告版权归欧哥私塾投研所有,未经授权不得以任何形式复制、摘录或转发。